


 英語
 スペイン語
 ポルトガル語
 フランス語
 イタリア語
 ドイツ語
ワークフロー計画
19件の回答

こんにちは皆さん、,
SQ をしばらく使っていますが、他の SQ ユーザーからワークフローの計画方法についてアドバイスを聞いてみたいです。
sq の「ジェネレーション」部分が結構簡単に見えますが、テスト、再テスト、WFM の作業はもう少し面倒かもしれません。私が現在使用している方法は、戦略の生成、M1 で再テストに送信、最小フィルタリング値に達しないものは削除、フォルダに保存、次のテストを実行、次のフォルダに保存などです。最近の電子書籍を読んでいて、少し参考になったのですが、上記とは違う方法で何かやっている人がいるのでしょうか?テストを行うには検索が必要で、場合によっては数日かかることもあります。そのため、次の日に戻ってきてからどこにいるのかを追跡したり、覚えておくのは難しくなります。ワークフローやその多くのステップを整理するために他の人が何をしているのかについて、議論をしたいと思います。.
iPhoneの「Tapatalk」から送信
0

今はSQ3の使用をやめて、SQ4の発売を待っています。,
私のワークフローは以下のようでした:
#1. M1/Tickでのランダム生成(スキャルピング戦略かスイング戦略かを問わず),
[DATES IF M1: (IS)=Asirikuy From the beginning Till 2003 + OOS From 2003~Today]
[DATES IF TICK: (IS)=Ducascopy Tick From 2003 Till 2010 + OOS From 2010/2012~Today]
#2 M1 + MonteCarloで再度テストを実施しました。[SAME IS&OOS]
#3. フィルター,
#4. チック+モンテカルロで再度テストを実施しました。[SAME IS&OOS]
#5 フィルター,
#6. 個人的にはWFMは使わない。ただ、データを大量にランダム化してモンテカルロを実行するだけで、理論的には同じ結果が得られる(あくまで私の意見で、モンテカルロの方が信頼できる)。,
そして、それらのモンテカルロテストの結果が良好ではない戦略をフィルタリングします。,
#7 それから、今回はM1を使ってImprover内でこれまでテストをクリアしてきた戦略を試す。そして、ランダム化されたパラメータで異なる結果を得ようとする。必要に応じていくつかのパラメータをロックすることもできる。それから、M1 + MonteCarloで再度テストする。,
#8を再度テストし、Tickで[SAME IS&OOS]でモンテカルロを実行します。
#9. 2~3組のペアで同じテストをクリアした戦略がある場合、それは強固な戦略です。,
#10. デモアカウントでテストをすぐに実行し、しばらく経ってSQで同じ設定で新しいデータで再度テストを実行し、デモのテストに適合するかどうかを確認します。,
[IF YES=Great open small live account and keep on going]
[IF NOT=Might wanna check your broker OR strategy’s settings might be the time that is differs or daily open/close etc.. Try to find the problem.]
いつも通り、ストラテジーを過剰に最適化しない方法などについて、Thresholdの動画を視聴することをお勧めします。.
いつものように、AsirikuyのM1データもおすすめします。
*
RealTicks テストは使用していません。固定スプレッドの方が好みです。.
WFA/WFMは使っていません。時間がかかるので、結果をランダム化するために1000回ほどMonteCarloを使用するのが好きです。最低でも2回で10回(10,000 MonteCarlo)まで到達できます。.
私は「最適化」タブは絶対に使わない!戦略を壊すことになる!むしろ「インプロベーター」タブを使います。.
テストの際には OpenPrices を使用しません。代わりに SelectedTF を使用します。.
私は時間依存のインジケーター(ピボット/デイリーOHLC/時間/分/日)は使用しません。その方が良いです。時間インジケーター/パラメーターは一切使用しないでください。.
MT4のバックテスターでSQ3の時点での戦略を、リアルタイムデモ/ライブの前に、同じ設定・パラメーター・スプレッド・データで常に再度テストしてください。SQ3はMT4と異なる結果を出せる場合があります。結局、MT4で取引を行うことになるので、必ず再度テストして同じ結果が出ているかどうかを確認してください!MT4のバックテスターの結果は、その結果の間に発生する可能性のあるバグを修正してくれるはずです(新しいSQ4バックテスターは、この部分のバグのいくつかを修正してくれるでしょう)。.
0

こんにちは皆さん、,
SQ をしばらく使っていますが、他の SQ ユーザーからワークフローの計画方法についてアドバイスを聞いてみたいです。
sq の「ジェネレーション」部分がかなり簡単に見えるが、テスト、再テスト、WFM の処理はもう少し面倒なようだ。私が現在使用している方法は、戦略の生成、M1 で再テストに送信、最低限のフィルタリング値に達しないものは削除、フォルダに保存、次のテストを実行、次のフォルダに保存などです。最近出た電子書籍を読んだが、少しでも役に立った人は、上記とは異なる方法で何かやっている人がいるだろうか?テストを行うには検索が必要で、場合によっては数日かかることもあるので、次の日に戻ってきてからどこにいるのかを追跡したり、覚えておくのは難しいです。ワークフローやその多くのステップを整理するために他の人が何をしているのかについて議論していただけるとありがたいです。.
iPhoneの「Tapatalk」から送信
ワークフロー:
30年以上にわたる完全なアサリキュイM1日付でEURUSD、GBPUSD、USDJPYのH1戦略の生成
データバンクのランキング:>2000件の取引、Net Profit ISは0.01以上、Net Profit OOSは300以上
数日後、データバンクが2000取引に達した場合は、以下の条件を持つすべての戦略をフィルタリングして削除します:
安定性 <90%
停滞期間 >1000日
リターン/ドローダウン比率 <30
複雑性 >21
これらの基準を厳しくすることで、2〜3つの戦略が定着するまで時間がかかる。私はコードを分析して、戦略が取引に適しているかどうかを確認している。.
次に、最初の入力規則を改善し、それから順序の種類を改善し、30年分のデータを基に終了規則を改善します。値は改善されるべきですが、複雑度は高くなりません。それ以外の場合は改善は受け付けません。.
改善後、簡単な最適化を行います。安定性が高い(>93%)、停滞度が低い(30)のバランスを求めています。 .
次に、最適化された戦略をWalkForwardMatrixに配置し、実行させました。すべてのデータが処理されるには数時間かかります。RAMの消費量は15GBを超えています。.
戦略がWFMを満たした場合は、WFMの生成された期間内でWalkForwardOptimizationを実行します。.
戦略がWFOを通過した場合は、マイクロロットで実口座でインキュベートし、リスク評価のためにモンテカルロシミュレーション(200)を行います。.
どう思いますか?
0

私の現在のワークフローはこうです。ここにはやや乱雑に見えますが、スプレッドシートだとより分かりやすいです。特定の項目に使用する日付や、テスト対象のもの(別のスプレッドシート)を覚えきれないようになってきたので、それらを書き出すようにしました。.

これは私の7回目のWFです(したがって名前の由来は、左端の「WF7」です。これは保存などの際に戦略名文字列の一部でもあるので、その生成時期やテストの経過などについては把握しています)。.
日付はすべて計算式に基づいており、実際の日付です。赤色の日付は「アンカー」日付であり、他の日付はそれらから計算されますが、私は通常は月単位で作業しています。.
各ステージには通過しなければならない基準があります。通過すれば、プラットフォーム上で孵化し、その後ライブ配信されます。基準は別の場所に保存されています。.
私は日付を事前に計画しています(例:ここでの日付は2016年11月です)。バックテストとフォワードテストの期間を分けているので、数ヶ月もの間待つだけの忍耐力がないからです。.
プラットフォーム上でライブになると、10回の取引ごとに評価します(場合によっては数日、場合によってはさらに長い時間が必要になることもありますが、場合によってはまだ到達していません……)。10回の取引後に利益が出たら、そのまま保有します。20回の取引後に利益が出たら、20回の取引で利益が出たらそのまま保有します。30回の取引後に利益が出たら、ライブにします。それ以外の場合は捨てます。.
ご覧のとおり、私の基準はとてもシンプルです(「現在動作しているなら満足しているか」)。実際には、各段階で厳密に数値化された指標を検討しています。その数値は下のカラーコードの内部でも異なる場合があります。例えば、再テスト1、2、3では少し異なることを探しています。しかし、それらは共通のテーマを持っています。しかし、そのスプレッドシートは全く混乱しています。
とにかく、まあ、ここに来るまでに7つのワークフローをこなさなければなりませんでした。 🙂
生成までの短い期間に驚いたなら、覚えておいてください。私は主に先物取引を行っており、特にエミニスについては入手できないデータがあります。エミニスは90年代後半に始まったからです。できる限り古いデータをテストしていますが、備蓄しておきます。「万が一」のために。また、エミニスは異なる時期に開始されたため、シンボルごとに作業フローを立てるわけではありません。そのため、資産クラス全体にわたるWFを取っています。.
ああ、そうですね、SQでは1週間に1回の取引しか指定 # できないので、1週間に2回のコメントを続けています(*ヒント*)。.
0
私の最後の投稿が削除されました!投稿やワークフローの詳細についてありがとうございます。お二人ともどう感じていますか?
私は現在3回目のワークフローを行っており、こうなっているようです。
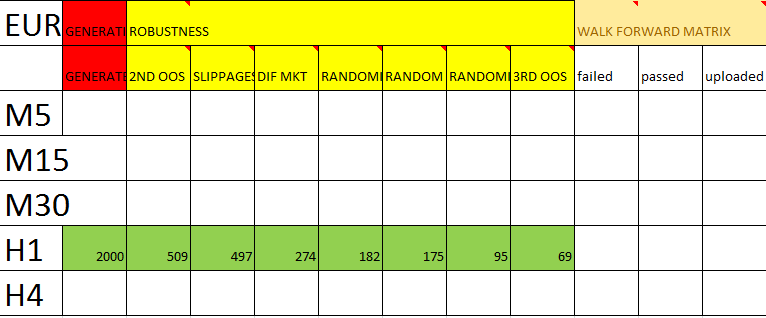
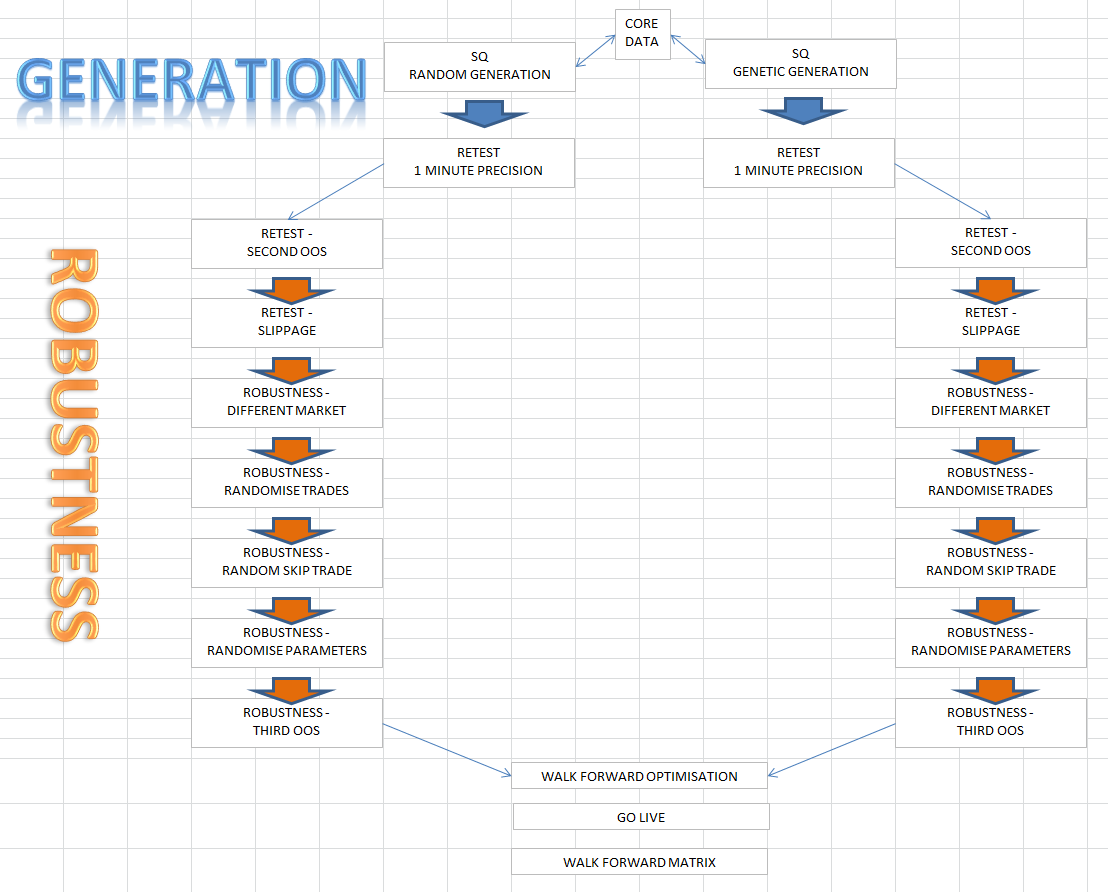
この電子書籍方式では、最初のものはフィルタSSで、初期の生成された戦略をフィルタリングし、最終段階(右端)までインキュベーションの準備が整うまで処理します。.
皆さんどう思いますか?この話題に対する他の人のアプローチを聞いてみると、とても興味深いでしょう!
0
私の最後の投稿が削除されました!投稿やワークフローの詳細についてありがとうございます。お二人ともどう感じていますか?
私は現在3回目のワークフローを行っており、こうなっているようです。
この電子書籍方式では、最初のものはフィルタSSで、初期の生成された戦略をフィルタリングし、最終段階(右端)までインキュベーションの準備が整うまで処理します。.
皆さんどう思いますか?この話題に対する他の人のアプローチを聞いてみると、とても興味深いでしょう!
非常に実用的なようですが、具体的なことよりも2つのアドバイスがよりプロセス的なものになっています。
1) データの日付をそこに記入してください。WF3に参加されるのは素晴らしいことです。しかし、今後のことも過去のものも、どの日付でテストしたかなどを、コメントしておいてください。私は日付の計算式を作成したので、常に最新の状態です(例えば、月末などではなく、今日のような日付)。こうすることで、どの戦略でもどのデータが生成されたのか、どの日付範囲でテストが行われたのかなどを把握できます。.
2) あなたが探しているものを体系化するようにしてください。つまり、各ステップを通過するための指標を書き留めておきます(たぶんこれらはすでにあるでしょう。私はきちんと整理するために別のファイルに保存しています)。例えば、ret/ddが2.00未満の戦略を削除したり、その他……といった具合に。こうすれば、何かを調整するとき(例えば、このワークフローで利益率を求める、次のワークフローで利益率を求める、あるいはその他……、あくまで例として)に、実際にうまく機能している戦略を見つけたらその経緯を追跡し、過去に機能した属性(例えば、あなたが探していた特定の指標であれ、その他)を特定できるので、その周辺にデータを多めに投入できます。.
でも、あなたのワークフローのレイアウトは気に入っています。私のものだとフォーラムで表示するのは難しいですが、私のモニターの1つをスクロールしているときに動作は問題ありません。.
0

こんにちは皆さん、,
SQ をしばらく使っていますが、他の SQ ユーザーからワークフローの計画方法についてアドバイスを聞いてみたいです。
sq の「ジェネレーション」部分がかなり簡単に見えるが、テスト、再テスト、WFM の処理はもう少し面倒なようだ。私が現在使用している方法は、戦略の生成、M1 で再テストに送信、最低限のフィルタリング値に達しないものは削除、フォルダに保存、次のテストを実行、次のフォルダに保存などです。最近出た電子書籍を読んだが、少しでも役に立った人は、上記とは異なる方法で何かやっている人がいるだろうか?テストを行うには検索が必要で、場合によっては数日かかることもあるので、次の日に戻ってきてからどこにいるのかを追跡したり、覚えておくのは難しいです。ワークフローやその多くのステップを整理するために他の人が何をしているのかについて議論していただけるとありがたいです。.
iPhoneの「Tapatalk」から送信
こんにちは。これが私のやり方です。まだ旅の途中ですけどね!
私はまだ1H以下の戦略については調査していません。堅固な運用には、合理的で適切な期待と適切なポートフォリオ管理が欠かせないと思います。.
MCの結果での目標は年間20~40%回です。連続損失は最大2回、期待利益は最大10%倍です。
1/ Dukascopyのデータ(13年)では選択した時間枠でのランダム生成のみを使用しています。5年間のISと5年間のOOSを使用しています。今後5年間のOOSは残りわずかです。
2/ 私の要件に合わない戦略を削除します(RDD/年間リターン/期待値/利益)
3/ 最初の10年間はIS、最後の3年間はOOS(他のTFや通貨を追加)で1分間のTFですべてを再テストします。
=> テストしたメイン通貨について:私は比率の面でIS/OOSにバランスが取れていないすべての戦略を削除します。私は物事を一貫したものとし、もちろん私の要件にも合うものにしたいのです。.
=> 他のTF/通貨の場合:テスト終了時に、崩壊したり線形ではない、または利益が出ない(0以上)戦略はすべて削除します。.
4/ その時点での残り(約20/50の戦略)は200回のテストでMCに合格します。.
=> 負の利益をもつすべての戦略を削除します(その時点で残り5~10ポイント)
5/ 残りの戦略で WFM を実行すると、合格した人は最終的な候補者フォルダに入ります(合格率は30~60%)。.
6/ 最終候補の各候補者を1分以内に再テストします。 TF:
= 他のタイムフレームで実行
= 他の通貨での実行
= MC 2000 を実行
7/ 各テストのCSVファイルを収集し、分析および既存/将来の戦略と比較するために統合ファイルに保存します。各疑似コードはエクセルドキュメントの1つのタブにコピー&ペーストされます。.
=> 例えば、GBPUSD_M30で使うとより良い結果が出るようなEURUSD_H1の戦略をいつの間にか開発したことに驚いています!
=> それから、私はマックス・ドローダウンとMCから得られた結果に基づく新しい戦略と結果に合わせてポートフォリオを調整します。バックテストではなく、それらに基づいた結果を反映 Proさせます。.
8/デモ口座は即時開設
9/SQの戦略はまだありません。X取引後に評価します(ETA:10週間)。.
乾杯,
違うことを考えよう
0
あなたのWFに関するコメントがたくさんありますが、これは特に目につきました……そして、全部コメントするのは怠すぎます:
=> 例えば、GBPUSD_M30で使うとより良い結果が出るようなEURUSD_H1の戦略をいつの間にか開発したことに驚いています!
そこであなたがしていることは、あなたの視点によって異なります……
それはデータマイニングのバイアスです。.
あるいは、それは(意図的ではないように聞こえる)堅牢性のテストである。.
1は良い、1は悪い。特定の正しい答えはないが、意識して行動しよう。
デイヴィッド・アーロンソン氏の著作、特に「証拠に基づくテクニカル分析」(非常に優れた本です)を読んでください。また、約1週間前にフォーラムで彼がその内容について語った興味深い動画もいくつか投稿しました。.
旅を楽しんでください。素晴らしいソフトウェアです。正しい使い方をすれば、本当に稼ぐのに役立ちます。書面によるWFの作成は素晴らしいスタートです。.
0
あなたのWFに関するコメントがたくさんありますが、これは特に目につきました……そして、全部コメントするのは怠すぎます:
そこであなたがしていることは、あなたの視点によって異なります……
それはデータマイニングのバイアスです。.
あるいは、それは(意図的ではないように聞こえる)堅牢性のテストである。.
1は良い、1は悪い。特定の正しい答えはないが、意識して行動しよう。
デイヴィッド・アーロンソン氏の著作、特に「証拠に基づくテクニカル分析」(非常に優れた本です)を読んでください。また、約1週間前にフォーラムで彼がその内容について語った興味深い動画もいくつか投稿しました。.
旅を楽しんでください。素晴らしいソフトウェアです。正しい使い方をすれば、本当に稼ぐのに役立ちます。書面によるWFの作成は素晴らしいスタートです。.
ありがとうございます、Cujoさん。David Aronsonについては調べてみます。でも正直言って、今のところはブレイクアウト戦略しか見つけられません。他の人たちと同じように、と思います。 😉
それなら曲線補正の余地はあまりないだろう。ルールは非常に単純だからだ。.
乾杯,
違うことを考えよう
0
ありがとうございます、Cujoさん。David Aronsonについては調べてみます。でも正直言って、今のところはブレイクアウト戦略しか見つけられません。他の人たちと同じように、と思います。 😉
それなら曲線補正の余地はあまりないだろう。ルールは非常に単純だからだ。.
乾杯,
カーブフィッティングとデータマイニングは異なるものです。データマイニングは、運の良い結果を選ぶことに関わるものです。何百万もの戦略を検討する中で、最終的には純粋な運に基づいて良い結果が得られるものが出てくるでしょう(たぶん、この言葉を聞いたことがあるでしょう、あるいは「タイプライターで1000匹のサルが最終的にシェイクスピアになった」という言い方を耳にしたことがあるでしょう、これはまさにデータマイニングです)。.
カーブフィッティングでは、十分な条件を追加することになる(例えば、「21 EMAと2 ピリオドの RSIを組み合わせてみる」など)、あるいは、「火曜日に取引をしなかった場合、午前8時に取引をしなかった場合」などといった要素を排除することで、特定のデータセットに合わせた結果が得られるが、他のOOSテストではうまく機能せず崩れてしまう。.
ブレイクアウト戦略の発見だけに限定して言えば……「みんなが」ブレイクアウト戦略だけを習得しているとは聞いていません。私が推測すると、あなた方は外国為替を取引しているということですね。外国為替の場合はそうかもしれません。SQはブレイクアウトだけを見つけます(私は外国為替を取引していません)。しかし先物については、トレンドフォローがかなりうまく機能すると思います。私が外国為替について少しでも知っている限りでは、トレンドフォローにもうまく対応できるはずですが、それはおそらく使用している時間枠にもよるでしょう。.
トレンドフォローをより信頼性の高い取引戦略の一つとして支える文学作品の膨大な量が存在します(取引における何よりも信頼できるものといえるでしょう)。以下の3つの主要テーマを探索してみてください。
1) 線形回帰(ADX を使用して行われる線形回帰は「定番」の組み合わせです)
2) MAのクロスオーバー(基本的に多くの人がとにかくそこから始める)
3) 高値と安値の幅を拡大しようとする、つまりドンチアン・チャンネルというもの。これはブレイクアウトの一形態でもあり得る。それもブレイクアウトの形なのかもしれない。
ブレイクアウト自体に関しては、はい、SQはブレイクアウトだけでなく、戻り値部分についてもかなり良いと思います。問題は、リミット戦略で戻り値をテストする際に回避できないことです。リミット戦略はテストはうまくいっているものの、実際にはフィルのないため失敗することが多いので、ブレイクアウトに関してはあまり取り組んでいません。.
オープニングギャップ取引戦略もかなりよく知られています。SQはここでもかなり優れていますが、データに確信を持っていなければなりません(例:ギャップは本当に存在しており、奇妙なデータスパイクではありません)。.
それらすべてを検討したら、特定の時間帯に取引を始める、様々な市場が開かれるなど、ブレイクアウト戦略以外にも多くの選択肢があります。.
つまり、ブレイクアウト戦略をただ探している、あるいは採用して運用しているだけなら、分散投資を制限していることになります。しかし、それはあなた自身の資金です。ただ、役に立つよう努力しているだけなら、もしそうでない場合は無視してください。
0
こんにちは、Cujoさん。コメントに対する修正ありがとうございます。私は英語を母語として話さない方です。私が言いたいのは、私が見つけたブレイクアウト戦略(実際には外国為替市場で)は、他の皆さんも見つけたものだと思います。それ以外の場合は、あなたの他のコメントに同意します。私はSQの初心者ですが、トレードの経験はそれほど長くはありません(10年以上、自由裁量による外国為替取引を行ってきました)。あなたが言及した戦略のいくつかはすでに自動化されていますが、まだSQでは使われていません。一つずつ取り組むことで、しっかりしたブレイクアウト戦略を確立していくのは素晴らしいことです。それから、さらなる分散化市場や戦略についても検討したいのですが、CFDも私のやりたいリストにあります。しかし、飛び込む前に教育と実践が必要となります!
違うことを考えよう
0
心配しないでください、これは訂正のつもりはありません。ただの会話です。
あなたには経験豊富な方であることは明らかです。ですので、あなたの考えを聞いてみたいと思います。でも、そうですね、時間はかかります。SQは良いツールです。最初はその場所で(特定の戦略を求めて)取り組んだのですが、すぐに他の場所にも入り込んでしまいました。.
あっ、偶然にも、私はちょうどそれについて読んでいたんです。 これ futures.ioで異なるセットアップについて議論しているトピック。私としては、面白い話だったので、SQ上で異なるセットアップについて話していただけでした。
0
皆さんの中のドイツ人の方のために、いくつか例を添えて「ワークフロー」をご紹介します。どう思いますか?
0

カーブフィッティングとデータマイニングは異なるものです。データマイニングは、運の良い結果を選ぶことに関わるものです。何百万もの戦略を検討する中で、最終的には純粋な運に基づいて良い結果が得られるものが出てくるでしょう(たぶん、この言葉を聞いたことがあるでしょう、あるいは「タイプライターで1000匹のサルが最終的にシェイクスピアになった」という言い方を耳にしたことがあるでしょう、これはまさにデータマイニングです)。.
カーブフィッティングでは、十分な条件を追加することになる(例えば、「21 EMAと2 ピリオドの RSIを組み合わせてみる」など)、あるいは、「火曜日に取引をしなかった場合、午前8時に取引をしなかった場合」などといった要素を排除することで、特定のデータセットに合わせた結果が得られるが、他のOOSテストではうまく機能せず崩れてしまう。.
ブレイクアウト戦略の発見だけに限定して言えば……「みんなが」ブレイクアウト戦略だけを習得しているとは聞いていません。私が推測すると、あなた方は外国為替を取引しているということですね。外国為替の場合はそうかもしれません。SQはブレイクアウトだけを見つけます(私は外国為替を取引していません)。しかし先物については、トレンドフォローがかなりうまく機能すると思います。私が外国為替について少しでも知っている限りでは、トレンドフォローにもうまく対応できるはずですが、それはおそらく使用している時間枠にもよるでしょう。.
トレンドフォローをより信頼性の高い取引戦略の一つとして支える文学作品の膨大な量が存在します(取引における何よりも信頼できるものといえるでしょう)。以下の3つの主要テーマを探索してみてください。
1) 線形回帰(ADX を使用して行われる線形回帰は「定番」の組み合わせです)
2) MAのクロスオーバー(基本的に多くの人がとにかくそこから始める)
3) 高値と安値の幅を拡大しようとする、つまりドンチアン・チャンネルというもの。これはブレイクアウトの一形態でもあり得る。それもブレイクアウトの形なのかもしれない。
ブレイクアウト自体に関しては、はい、SQはブレイクアウトだけでなく、戻り値部分についてもかなり良いと思います。問題は、リミット戦略で戻り値をテストする際に回避できないことです。リミット戦略はテストはうまくいっているものの、実際にはフィルのないため失敗することが多いので、ブレイクアウトに関してはあまり取り組んでいません。.
オープニングギャップ取引戦略もかなりよく知られています。SQはここでもかなり優れていますが、データに確信を持っていなければなりません(例:ギャップは本当に存在しており、奇妙なデータスパイクではありません)。.
それらすべてを検討したら、特定の時間帯に取引を始める、様々な市場が開かれるなど、ブレイクアウト戦略以外にも多くの選択肢があります。.
つまり、ブレイクアウト戦略をただ探している、あるいは採用して運用しているだけなら、分散投資を制限していることになります。しかし、それはあなた自身の資金です。ただ、役に立つよう努力しているだけなら、もしそうでない場合は無視してください。
1) 線形回帰(ADX を使用して行われる線形回帰は「定番」の組み合わせです)
例を挙げてください。 MAのクロッシング戦略は知っていますが、どうなるか全く分かりません… :huh:
0

2000 Monte Carlo をどのように使用しますか? 1000 を超える値を使用することはできません。より大きな値を入力できますが、タブを切り替えて戻るたびに、値は <= 1000 に戻ります。
今はSQ3の使用をやめて、SQ4の発売を待っています。,
私のワークフローは以下のようでした:
#1. M1/Tickでのランダム生成(スキャルピング戦略かスイング戦略かを問わず),
[DATES IF M1: (IS)=Asirikuy From the beginning Till 2003 + OOS From 2003~Today]
[DATES IF TICK: (IS)=Ducascopy Tick From 2003 Till 2010 + OOS From 2010/2012~Today]
#2 M1 + MonteCarloで再度テストを実施しました。[SAME IS&OOS]
#3. フィルター,
#4. チック+モンテカルロで再度テストを実施しました。[SAME IS&OOS]
#5 フィルター,
#6. 個人的にはWFMは使わない。ただ、データを大量にランダム化してモンテカルロを実行するだけで、理論的には同じ結果が得られる(あくまで私の意見で、モンテカルロの方が信頼できる)。,
そして、それらのモンテカルロテストの結果が良好ではない戦略をフィルタリングします。,
#7 それから、今回はM1を使ってImprover内でこれまでテストをクリアしてきた戦略を試す。そして、ランダム化されたパラメータで異なる結果を得ようとする。必要に応じていくつかのパラメータをロックすることもできる。それから、M1 + MonteCarloで再度テストする。,
#8を再度テストし、Tickで[SAME IS&OOS]でモンテカルロを実行します。
#9. 2~3組のペアで同じテストをクリアした戦略がある場合、それは強固な戦略です。,
#10. デモアカウントでテストをすぐに実行し、しばらく経ってSQで同じ設定で新しいデータで再度テストを実行し、デモのテストに適合するかどうかを確認します。,
[IF YES=Great open small live account and keep on going]
[IF NOT=Might wanna check your broker OR strategy’s settings might be the time that is differs or daily open/close etc.. Try to find the problem.]
いつも通り、ストラテジーを過剰に最適化しない方法などについて、Thresholdの動画を視聴することをお勧めします。.
いつものように、AsirikuyのM1データもおすすめします。
*
RealTicks テストは使用していません。固定スプレッドの方が好みです。.
WFA/WFMは使っていません。時間がかかるので、結果をランダム化するために1000回ほどMonteCarloを使用するのが好きです。最低でも2回で10回(10,000 MonteCarlo)まで到達できます。.
私は「最適化」タブは絶対に使わない!戦略を壊すことになる!むしろ「インプロベーター」タブを使います。.
テストの際には OpenPrices を使用しません。代わりに SelectedTF を使用します。.
私は時間依存のインジケーター(ピボット/デイリーOHLC/時間/分/日)は使用しません。その方が良いです。時間インジケーター/パラメーターは一切使用しないでください。.
MT4のバックテスターでSQ3の時点での戦略を、リアルタイムデモ/ライブの前に、同じ設定・パラメーター・スプレッド・データで常に再度テストしてください。SQ3はMT4と異なる結果を出せる場合があります。結局、MT4で取引を行うことになるので、必ず再度テストして同じ結果が出ているかどうかを確認してください!MT4のバックテスターの結果は、その結果の間に発生する可能性のあるバグを修正してくれるはずです(新しいSQ4バックテスターは、この部分のバグのいくつかを修正してくれるでしょう)。.
0
1000回実行するだけです。あるいは、性能の低いマシンであれば、何度か何度もMCテストを実行すれば500回になります。,
SQ4が100KのMCテスト制限を持つことを願っています。もし戦略が100KのMCテストに合格すれば、それは大きなことになります。まあまあ、私はもうちょっと進んじゃったけど:)、10KのMCは大きな強固さを示すことができます。,
しかし、100KのMC制限はあるはずです:)..
0