


 Inglés
 Portugués
 Francés
 Italiano
 Alemán
 japonés
Documentación y guías del usuario
Aprenda los conceptos básicos o perfeccione sus habilidades con tutoriales diseñados para inspirarle.
Última actualización el 23 de abril de 2026 por Kornel Mazur
Descripción de los valores avanzados de Walk-Forward
Contenido de la página
Descripción de los valores avanzados de Walk-Forward que se pueden utilizar en los filtros / banco de datos
Hay algunas estadísticas especiales calculadas durante la optimización Walk-Forward que puede utilizar en los filtros o mostrar en el banco de datos.
Valores estándar calculados para la optimización Walk-Forward
Se trata de estadísticas estándar como el beneficio neto, el número de operaciones, el ratio de Sharpe, etc., pero calculadas a partir de la equidad de optimización Walk-Forward, no a partir del backtest principal.
Puede obtener estos valores cuando edite la columna haciendo doble clic sobre ella y seleccionando "Matriz Walk-Forward" u "Optimización Walk-Forward" en el menú De backtest selección.
Esto significa que el valor se tomará del resultado de WF.
En el caso de la matriz WF hay múltiples optimizaciones WF, por lo que el valor se toma de la primera optimización.
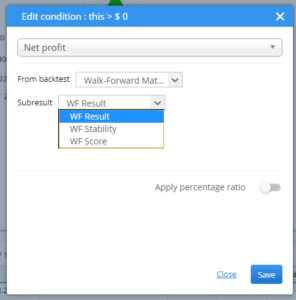
Resultados WF
Se trata de valores estándar: por ejemplo, el beneficio neto resultante de la optimización del WF.
Estabilidad WF
Los valores de estabilidad muestran el rendimiento en la parte de ejecución frente a la parte de optimización, siempre están en %.
Se calculan simplemente haciendo una suma de los valores dados para la parte IS y OOS, normalizándola por el número de días (para que no dependa de la duración de cada periodo) y calculando su porcentaje de OOS frente al resultado IS.
Por ejemplo... Beneficio neto (Estabilidad WF) nos dice cuánto está rindiendo el Beneficio Neto en la parte OOS (ejecución) en lugar de IS (optimización).
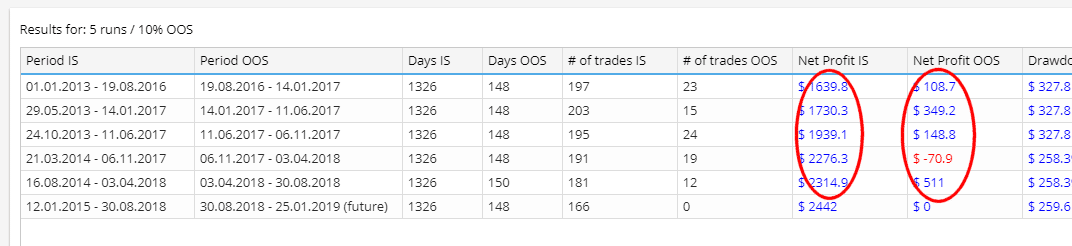
Value above 100% means that strategy performs better in run than in optimization part, value below 100% means that strategy performs worse in OOS (run) than in IS part (optimization) – this is expected, because we chose the best strategy in optimization part. You can expect WF Stability values to be below 100%.
Tenga en cuenta que los valores se normalizan dividiendo el beneficio neto resultante por el número de días para su parte IS u OOS, por lo que no importa la duración de cada periodo.
Normalmente podemos esperar que el rendimiento de la estrategia en la parte ejecutada sea peor que en la parte optimizada, porque la parte optimizada ya estaba optimizada para obtener el mejor rendimiento.
El siguiente ejemplo de condiciones nos permite establecer los límites de la disminución de rendimiento que estamos dispuestos a aceptar:
- Beneficio neto (Estabilidad WF) - Rendimiento del beneficio neto en la parte de ejecución frente a la de optimización (en porcentaje).
- Value above 100% means that strategy performs better in run than in optimization part. Let’s say you specify condition WF Net Profit Stability > 60%. This means that performance in run part (after optimization) should be at least 60% of performance in optimization period.So, for example, if the strategy made $1000 in optimization period, it should make at least $600 or more after optimization period to pass this condition. This is important to evaluate because we want our strategy to perform well after we optimize it and this condition allows us to control this – in our condition we let the optimization pass only if the startegy performs at least at 60% of the optimized performance.
- Drawdown (Estabilidad WF) - Reducción en la ejecución frente a la parte de optimización (en porcentaje).
- Value above 100% means that strategy has worse drawdown in run than in optimization part. Let’s say you specify condition WF Drawdown Stability Stability < 200%.
- Esto significa que la reducción en la parte de ejecución (después de la optimización) debe ser menor que 200% de la reducción en el período de optimización.Así, por ejemplo, si la estrategia tuvo una reducción de $400 en el período de optimización, debe tener una reducción menor que $800 después del período de optimización para pasar esta condición.Este es un ejemplo opuesto a Net Profit - queremos que la reducción sea lo más pequeña posible, pero podemos permitir que la estrategia tenga una reducción peor después de la optimización.
- Retorno/DD (Estabilidad WF) - Promedio de la relación Rendimiento/DD en la ejecución frente a la parte de optimización (en porcentaje).
- Un valor superior a 100% significa que la estrategia tiene una mejor relación Rendimiento/DD en la ejecución que en la parte de optimización.
- Ratio de Sharpe (Estabilidad WF) - Ratio de Sharpe medio en la parte de ejecución frente a la de optimización (en porcentaje).
- Un valor superior a 100% significa que la estrategia tiene mejor ratio de Sharpe en ejecución que en la parte de optimización.
- Factor de beneficio (Estabilidad WF) - Factor de beneficio medio en la ejecución frente a la parte de optimización (en porcentaje).
- Un valor superior a 100% significa que la estrategia tiene un mejor Factor de Beneficio en ejecución que en la parte de optimización.
- Rendimiento anual % (Estabilidad WF) - Beneficio anual de % en la parte de ejecución frente a la de optimización (en porcentaje).
- Un valor superior a 100% significa que la estrategia funciona mejor en la fase de ejecución que en la de optimización.
Puntuación WF
WF Score es otro campo especial que compara el resultado de la optimización Walk-Forward con el resultado de la estrategia original, y de nuevo devuelve el valor porcentual de cuánto mejoró la optimización frente a la estrategia original.
Por ejemplo, si utiliza Beneficio Neto (Puntuación WF), compara el Beneficio Neto del backtest principal con el Beneficio Neto de la optimización, y devuelve % de mejora de la optimización frente a la estrategia original.
Si devuelve 100% significa que el beneficio neto final de la optimización Walk-Forward es igual que el beneficio neto de la estrategia original sin optimización.Valores superiores a 100% significan que hemos conseguido mejores resultados en Walk-Forward que en la estrategia original - significa que esta estrategia se beneficia de reoptimizaciones de vez en cuando.
Valores especiales en Walk-Forward
Hay varios valores especiales que se calculan específicamente para los resultados Walk-Forward:
- Reducción máxima en una carrera - Valor máximo de Drawdown en todas las ejecuciones.
- Reducción máxima de % en una carrera - Valor máximo % de Drawdown en todas las ejecuciones.
- Beneficio máximo en una tirada - Valor máximo del Beneficio Neto en todas las ejecuciones.
- Beneficio máximo en una tirada como % del total - Beneficio neto máximo en todas las ejecuciones como porcentaje del beneficio total.
- Idealmente, no queremos que ninguna ejecución tenga una cuota de % demasiado grande en el beneficio final porque significaría que el resto de periodos de optimización no fueron efectivos.
- Estancamiento máximo en % - Máximo estancamiento (operaciones sin nuevo máximo de renta variable) en días.
- Operaciones mínimas en una tirada – the smallest number of trades in all the runs. Ideally we want each run to have reasonable number of trades to make the results valid.
- Porcentaje de carreras rentables - Cuántas carreras Walk-Forward (en porcentaje) fueron rentables
¿Le ha resultado útil este artículo? El artículo era útil El artículo no era útil
Contenido de la página