


 Inglés
 Portugués
 Francés
 Italiano
 Alemán
 japonés
Documentación y guías del usuario
Aprenda los conceptos básicos o perfeccione sus habilidades con tutoriales diseñados para inspirarle.
Última actualización el 29. 8. 2025 por Kornel Mazur
Pruebas Monte Carlo
Contenido de la página
Pruebas Monte Carlo
Pruebas Monte Carlo son un componente integral de StrategyQuant Marco de pruebas de robustez de X, diseñado para evaluar la Estabilidad, resiliencia y exposición potencial a riesgos de estrategias de trading. Mediante el uso de una aleatoriedad controlada, estas simulaciones permiten a los usuarios evaluar cómo podrían rendir sus estrategias en un rango de condiciones impredecibles y adversas.
¿Qué son los Test de Montecarlo?
Los Test de Monte Carlo son un Método de simulación estadística que evalúa las estrategias de trading sometiéndolas a Variaciones aleatorias en parámetros como:
- Orden de ejecución comercial
- Condiciones del mercado (spread, slippage)
- Parámetros de entrada de la estrategia
- Datos históricos de precios
Estas simulaciones generan un distribución de los resultados en lugar de un único resultado, proporcionando una visión más profunda del comportamiento potencial de una estrategia y destacando Los escenarios más adversos Esto puede no ser visible en el backtesting tradicional.
En propósito principal El objetivo del ensayo de Monte Carlo en StrategyQuant X es:
- Detectar sobreajuste o fragilidad
- Apreciar robustez bajo perturbaciones aleatorias
- Evaluar Intervalos de confianza de métricas clave como Net Profit y Drawdown
- Ayuda decisiones informadas antes de implementar estrategias en entornos reales
Métodos de Monte Carlo en StrategyQuant X
En StrategyQuant X, existen dos tipos de pruebas de Monte Carlo:
1. Manipulación comercial en Montecarlo
Este método realiza simulaciones mediante manipulación de la secuencia y la disponibilidad de las operaciones ejecutadas. Es computacionalmente eficiente pues no requiere backtesting; en cambio, opera directamente sobre la lista de operaciones existentes del backtest principal.
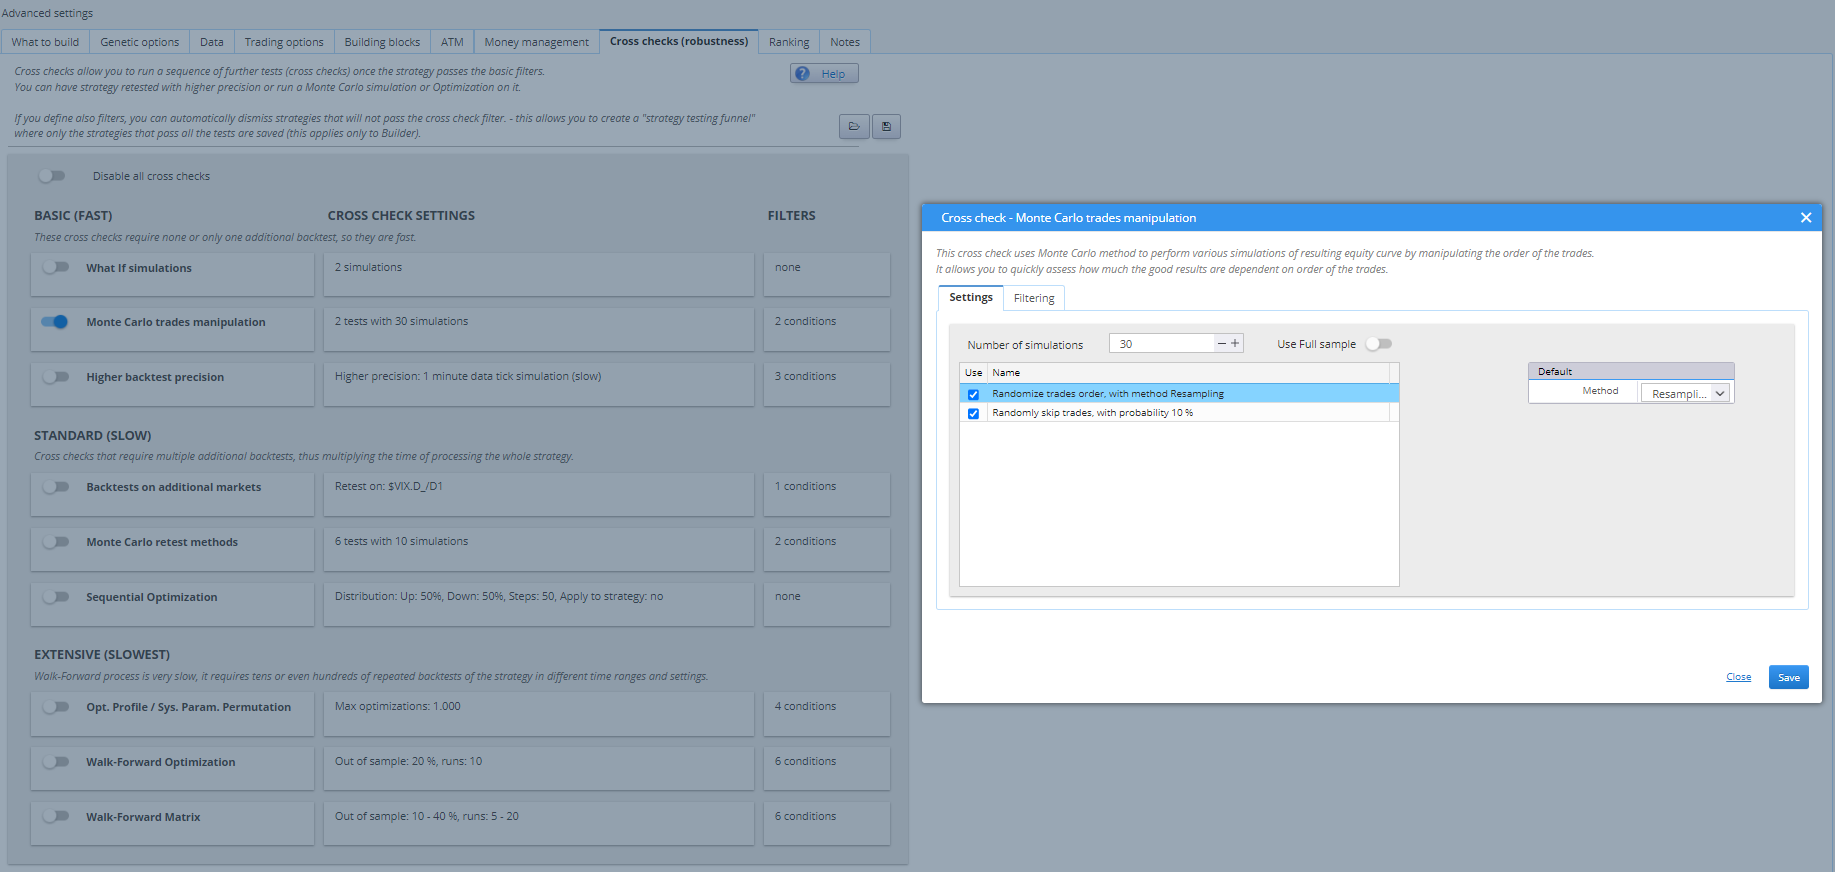
Técnicas de manipulación disponibles:
- Orden aleatorio de las operaciones
- Desplaza la orden de las operaciones ejecutadas.
- 2 tipos de aleatorización:
- Re-sampling: El programa toma al azar una cantidad específica de operaciones del conjunto completo de operaciones históricas. La principal diferencia con este método es que la lista de operaciones puede variar cada vez; puede seleccionar la misma operación varias veces sin omitir otras.
- Exacto: Este método considera todos los intercambios.
- Saltar operaciones al azar
- Simula operaciones omitidas con una probabilidad definida.
- Refleja problemas de la vida real como:
- Pérdida de conectividad
- Problemas con la plataforma
- Interrupciones en la operación manual
Interpretación de los resultados
Cada simulación produce:
- A curva de capitalización única
- A tabla resumen de las métricas clave (Net Profit, Max Drawdown, etc.) en una selección de Niveles de confianza (por ejemplo, 80%, 90%, 95%)
Ejemplo:
Si la Procifra original de Net era $6.990 y los resultados de Monte Carlo con un nivel de confianza del 95% mostraron $3.943, esto significa que hay un 5% posibilidades La estrategia ganaría menos de $3.943 bajo circunstancias similares de interrupción comercial.
Insight clave: Ayuda a identificar el riesgo de deterioro en el rendimiento debido a variaciones en la ejecución.
2. Métodos de reevaluación de Monte Carlo
A diferencia de la manipulación comercial, estas simulaciones introducen variaciones que requieren un nuevo análisis completo de la estrategia para cada escenario. Son computacionalmente intensivo pero ofrecen una visión valiosa de la sensibilidad de la estrategia.
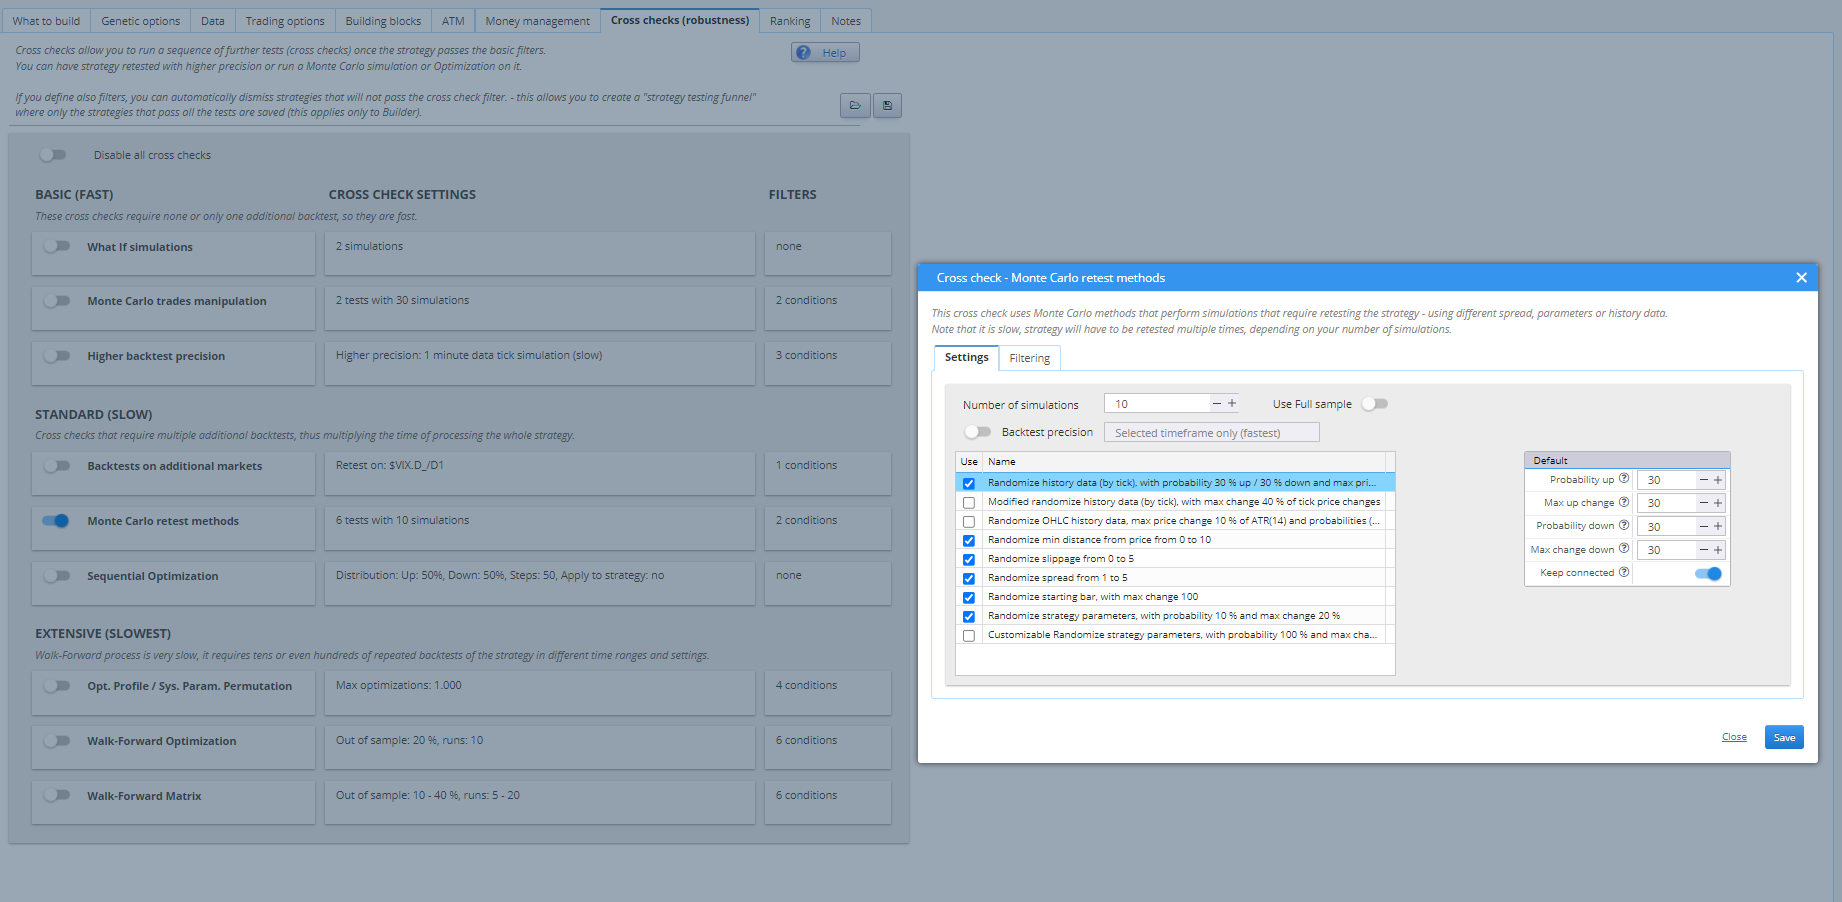
Métodos de reevaluación de Monte Carlo:
- Historial de datos aleatorio (por tick), con probabilidad X% arriba / X% abajo y cambio máximo de precio del ATR X% arriba / X% abajo
- Esto aleatoriza los valores de los ticks a medida que se obtienen a partir del feed de datos, con una probabilidad y un tamaño de cambio ajustables independientemente y en incrementos.
- ¿EXIGE AHORA LA INFORMACIÓN DE LOS TICK????
Métodos clave para la reevaluación:
- Parámetros de estrategia aleatorios
- Aplicar cambios aleatorios a los parámetros (por ejemplo, los períodos de indicación) dentro de un rango definido.
- Ajustes:
- ProCapacidad de cambio – la posibilidad de que un parámetro se modifique
- Cambio máximo de parámetros – % desviación del valor original
- Ejemplo: Parámetro = 60, Cambio Máximo = 10% → nuevo rango de valores = 54–66
- Datos históricos aleatorios
- Modifica ligeramente los valores OHLC utilizando una probabilidad y magnitud definidos (basados en ATR).
- Simula la sensibilidad a pequeños cambios en el comportamiento de los precios
- Ajustes:
- ProCapacidad de cambio – por bar
- Variación máxima de los precios – % de ATR
- Barra de salida aleatoria - esto probará el comportamiento de la estrategia cuando la prueba comience en una barra de inicio diferente. Es obvio que una buena estrategia no puede ser sensible a qué barra se inicia la prueba.
Estos métodos miden si la estrategia es sobreajustado a condiciones específicas en los datos históricos o en los valores de los parámetros.
Consideraciones de rendimiento
Cada simulación de Reevaluación de Monte Carlo requiere un prueba completa.
Ejemplo:
Si un backtest arroja un resultado negativo 0,5 segundos, corriendo 100 simulaciones requiriría aproximadamente 50 segundos según la estrategia.
Niveles de confianza
StrategyQuant X admite lo siguiente Niveles de confianza:
50, 60, 70, 80, 90, 92, 95, 97, 98, 99, 100
Suporte a la filtración
Puede configurar filtros para rechazar automáticamente las estrategias que se deterioran significativamente en los escenarios de MC.
Ejemplo:
Filtrar cualquier estrategia en la que MC ProNet < 80% de Proajuste neto original.
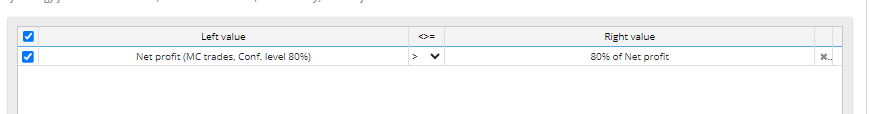
Solo se aceptan estos valores para obtener resultados válidos.
El ensayo de Monte Carlo proporciona una Una forma poderosa de poner a prueba las estrategias, Esto ofrece una evaluación más realista del potencial de trading en vivo de los traders. Al identificar las debilidades que no se ven en los backtests estándar, los traders pueden tomar decisiones más informadas. decisiones de despliegue robustas y seguras.
¿Le ha resultado útil este artículo? El artículo era útil El artículo no era útil
Contenido de la página