


 Englisch
 Spanisch
 Portugiesisch
 Französisch
 Italienisch
 Japanisch
Dokumentation & Benutzerhandbücher
Lernen Sie die Grundlagen, oder verfeinern Sie Ihre Fähigkeiten mit Tutorials, die Sie inspirieren werden.
Zuletzt aktualisiert am 25. 8. 2025 von Kornel Mazur
Wie funktioniert StrategyQuant X?
Inhalt der Seite
StrategieQuant X wendet ein zweistufiges Verfahren zur Erstellung und Verfeinerung von algorithmischen Handelsstrategien an: Zufällige Strategiegenerierung und Genetische Evolution. Both processes leverage a wide array of technical indicators, order types, and customizable logic structures to generate and optimize strategies without the need for programming knowledge.
Zufällige Strategiegenerierung
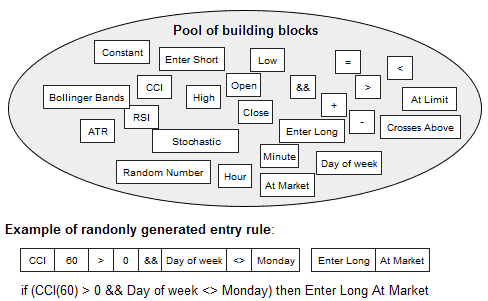
Das Herzstück von StrategyQuant X ist ein Zufallsgenerator für Strategien. In dieser Phase werden Handelsstrategien durch die zufällige Kombination vordefinierter Bausteine konstruiert, darunter:
- Technische Indikatoren und Oszillatoren (z. B. CCI, RSI, Stochastik, Momentum)
- Preismuster
- Zeitabhängige Bedingungen (z. B. Tageszeit, Wochentag)
- Eingangs- und Ausgangsauftragsarten (z. B. Marktaufträge, Limitaufträge, feste Gewinnziele, Ausstieg nach einer bestimmten Anzahl von Takten)
These components are assembled using logical and comparison operators (e.g., AND, OR, >, <) to form the rules for trade entry and exit.
StrategyQuant X kann erzeugen Billionen von einzigartigen Strategiekombinationen, dank der großen Anzahl von Permutationen, die in der Bausteinbibliothek zur Verfügung stehen.
Jede Strategie wird nach dem Zufallsprinzip erstellt, wobei eingebettete Beschränkungen die logische Konsistenz sicherstellen (z. B. die Verhinderung von Vergleichen zwischen inkompatiblen Datentypen wie Preis und Zeit). Zwar sind nicht alle zufällig generierten Strategien profitabel, doch kann das System folgende Strategien erstellen und bewerten Tausende von Strategien pro Stunde, Dadurch erhöht sich die Wahrscheinlichkeit, dass brauchbare Kandidaten gefunden werden.
Genetische Evolution (Genetischer Algorithmus)
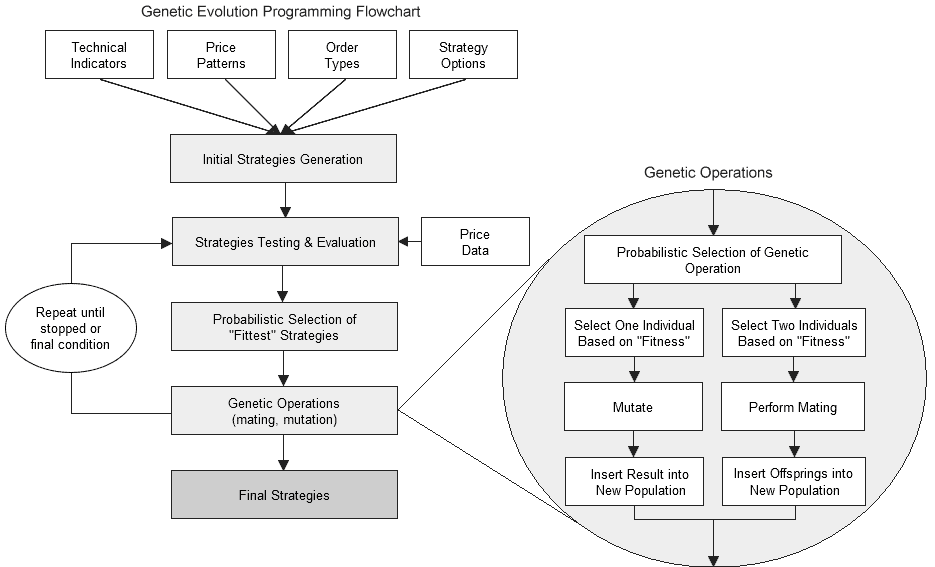
Um die Qualität der Strategie zu verbessern, wird die Genetischer Algorithmus wendet eine von der biologischen Evolution inspirierte Methodik an. Der Prozess umfasst:
- Ausgangsbevölkerung: Eine Reihe von zufällig generierten Strategien dient als Ausgangspunkt.
- Bewertung: Jede Strategie wird anhand ausgewählter Leistungskennzahlen (z. B. Gewinnfaktor, Drawdown, Sharpe Ratio) bewertet.
- Auswahl und Vermehrung: Die leistungsstärksten Strategien werden ausgewählt und zur Erzeugung der nächsten Generation durch Crossover- und Mutationstechniken verwendet.
- Iteration: Dieser evolutionäre Zyklus wiederholt sich über mehrere Generationen und verbessert die Leistung der Strategie schrittweise.
Das Ergebnis ist eine Reihe von Strategien, die mit größerer Wahrscheinlichkeit profitabel und robust sind und den vom Benutzer definierten Kriterien entsprechen.
Unterstützte Bausteine
StrategyQuant X umfasst über 250 vordefinierte Bausteine, Abdeckung:
- Technische Standardindikatoren (CCI, RSI, Stochastik, Momentum, usw.)
- Common order types (Market, Stop, Limit. Reverse)
- Fortgeschrittene Ausstiegsstrategien (Trailing Stop, Move Stop Loss to Break Even, Partials,...)
Zusätzlich können die Nutzer die Plattform erweitern:
- Benutzerdefinierte Bausteine erstellen
- Entwicklung und Integration von benutzerdefinierten technischen Indikatoren
Wenn Sie einen bestimmten Indikator oder eine bestimmte Funktion zu StrategyQuant X hinzufügen möchten, wenden Sie sich bitte an unser Support-Team.
Beispiel für einen Strategiecode
Below is an example pseudo code of a strategy generated by StrategyQuant. You can see that strategy consists of entry orders, exit orders and trade management commands – such as trailing stop movements, etc.
Jede vom Programm generierte Strategie kann in diesem Pseudocode betrachtet oder in Form von MetaTrader Expert Advisor (EA), NinjaTrader NinjaScript C# Strategie oder EasyLanguage für Tradestation/Multicharts exportiert werden.
====================================================================
== Entry conditions
====================================================================
LongEntryCondition = (Stoch(40, 1, 3) < 50)
ShortEntryCondition = (Stoch(40, 1, 3) > 50)

====================================================================
== Entry orders
====================================================================
-- Long entry

if LongEntryCondition is true {
    if No position is open then Buy at Ichimoku(6, 18, 38, Kijun-sen) + (0.4 * ATR(86)) Limit;
    Stop/Limit order expires after 34 bars.

    Stop Loss = 190 pips;
    Profit Target = (0.74 * ATR(87)) pips;

    // Move SL to BE (on close)
    Move Stop Loss to Entry price when in profit at least (77 * ATR(12)) pips;

    // Profit trailing (on close)
    Profit Trailing by 222 pips;

    // Stop trailing (on close)
    Move Stop to (Close(1) + (0.5) * BBWidthRatio(20, 2.0))) on bar close;
}

-- Short entry
if ShortEntryCondition is true {
    if No position is open then Sell at Ichimoku(6, 18, 38, Kijun-sen) + (-0.4 * ATR(86)) Limit;
    Stop/Limit order expires after 34 bars.

    Stop Loss = 190 pips;
    Profit Target = (0.74 * ATR(87)) pips;
}

====================================================================
== Exit orders
====================================================================
-- Long exit

if MarketPosition is Long {
    if (Bars Since Entry >= 33) {
        Close position at market;
    }
}
War dieser Artikel hilfreich? Der Artikel war nützlich Der Artikel war nicht nützlich
Inhalt der Seite