


 Inglés
 Portugués
 Francés
 Italiano
 Alemán
 japonés
Documentación y guías del usuario
Aprenda los conceptos básicos o perfeccione sus habilidades con tutoriales diseñados para inspirarle.
Última actualización el 25 de agosto de 2025 por Kornel Mazur
¿Cómo funciona StrategyQuant X?
Contenido de la página
StrategyQuant X emplea un proceso en dos fases para crear y perfeccionar estrategias algorítmicas de negociación: Generación aleatoria de estrategias y Evolución genética. Ambos procesos utilizan una amplia gama de indicadores técnicos, tipos de órdenes y estructuras lógicas personalizables para generar y optimizar estrategias sin necesidad de tener conocimientos de programación.
Generación aleatoria de estrategias
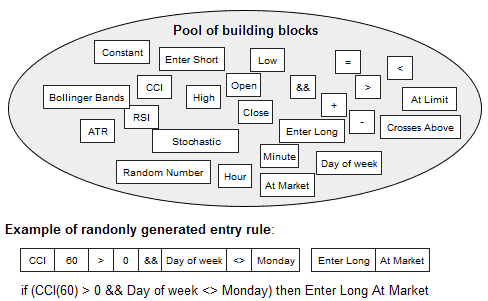
En el núcleo de StrategyQuant X hay un motor de generación de estrategias aleatorias. En esta fase, las estrategias de negociación se construyen combinando aleatoriamente bloques de construcción predefinidos, incluidos:
- Indicadores técnicos y osciladores (por ejemplo, CCI, RSI, Estocástico, Momentum)
- Precios
- Condiciones temporales (por ejemplo, hora del día, día de la semana)
- Tipos de órdenes de entrada y salida (por ejemplo, órdenes de mercado, órdenes limitadas, objetivos de beneficios fijos, salida después de un número de barras)
Estos componentes se combinan mediante operadores lógicos y de comparación (por ejemplo, AND, OR, >, <) para establecer las reglas de entrada y salida de las operaciones.
StrategyQuant X puede generar billones de combinaciones estratégicas únicas, gracias al gran número de permutaciones disponibles en su biblioteca de bloques de construcción.
Cada estrategia se construye aleatoriamente, con restricciones incorporadas que garantizan la coherencia lógica (por ejemplo, impidiendo comparaciones entre tipos de datos incompatibles, como el precio y el tiempo). Aunque no todas las estrategias generadas aleatoriamente son rentables, el sistema puede producir y evaluar miles de estrategias por hora, Aumentando la probabilidad de identificar candidatos viables.
Evolución genética (algoritmo genético)
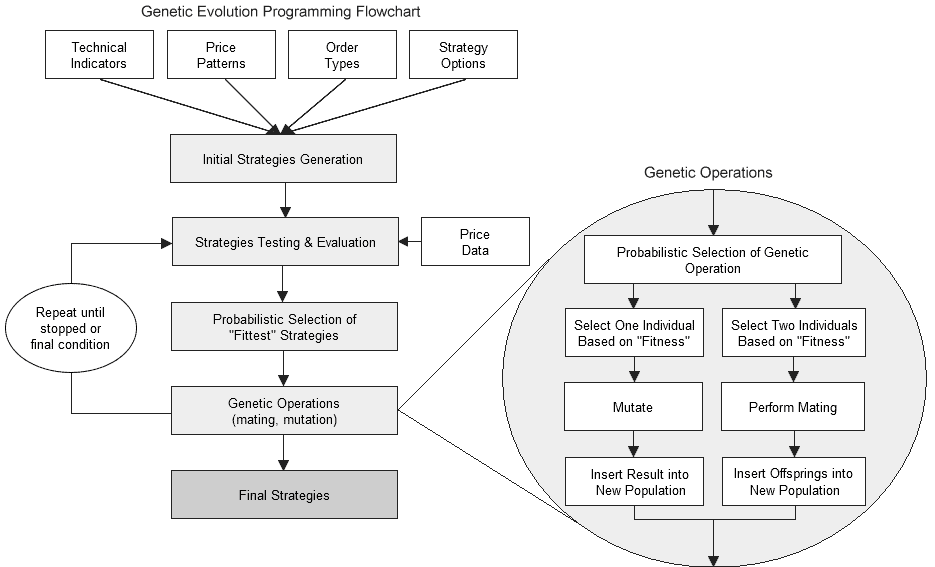
Para mejorar la calidad de la estrategia, el Algoritmo genético aplica una metodología inspirada en la evolución biológica. El proceso incluye:
- Población inicial: Un conjunto de estrategias generadas aleatoriamente sirve de punto de partida.
- Evaluación: Cada estrategia se evalúa en función de parámetros de rendimiento seleccionados (por ejemplo, factor de beneficio, reducción, ratio de Sharpe).
- Selección y reproducción: Se seleccionan las estrategias más eficaces y se utilizan para generar la siguiente generación mediante técnicas de cruce y mutación.
- Iteración: Este ciclo evolutivo se repite a lo largo de varias generaciones, mejorando progresivamente el rendimiento de la estrategia.
El resultado es un conjunto de estrategias que tienen más probabilidades de ser rentables, sólidas y acordes con los criterios definidos por el usuario.
Bloques de construcción compatibles
StrategyQuant X incluye más de 250 módulos predefinidos, cubriendo:
- Indicadores técnicos estándar (CCI, RSI, Estocástico, Momentum, etc.)
- Tipos de órdenes habituales (de mercado, stop, límite, inversa)
- Estrategias de salida avanzadas (Trailing Stop, Mover Stop Loss a Break Even, Parciales,...)
Además, los usuarios pueden ampliar la plataforma mediante:
- Creación de módulos personalizados
- Desarrollo e integración de indicadores técnicos personalizados
Si desea que se añada algún indicador o función específica a StrategyQuant X, póngase en contacto con nuestro equipo de asistencia.
Ejemplo de código de estrategia
A continuación se muestra un ejemplo de pseudocódigo de una estrategia generada por StrategyQuant. Como puedes ver, la estrategia consta de órdenes de entrada, órdenes de salida y comandos de gestión de operaciones, como los movimientos del trailing stop, etc.
Cada estrategia generada por el programa se puede ver en este pseudocódigo o exportar en forma de MetaTrader Expert Advisor (EA), NinjaTrader NinjaScript C# estrategia o EasyLanguage para Tradestation/Multicharts.
====================================================================
== Condiciones de entrada
====================================================================
Condición de entrada en largo = (Stoch(40, 1, 3)  50)

====================================================================
== Órdenes de entrada
====================================================================
-- Entrada en largo

if LongEntryCondition is true {
    if No hay ninguna posición abierta, entonces Comprar a Ichimoku(6, 18, 38, Kijun-sen) + (0,4 * ATR(86)) Límite;
    La orden Stop/Límite caduca tras 34 barras.

 Stop Loss = 190 pips;
    Objetivo Profit = (0,74 * ATR(87)) pips;

    // Mover el SL al precio de entrada (al cierre)
    Mover el Stop Loss al precio de entrada cuando se obtengan al menos (77 * ATR(12)) pips de beneficio;

 // Trailing de Profit (al cierre)
    Trailing de Profit de 222 pips;

 // Detener el trailing (al cierre)
    Mover el Stop a (Close(1) + (0,5) * BBWidthRatio(20, 2,0))) al cierre de la barra;
}

-- Entrada en corto
if ShortEntryCondition is true {
    if No hay ninguna posición abierta, entonces Vender a Ichimoku(6, 18, 38, Kijun-sen) + (-0,4 * ATR(86)) con orden de límite;
    La orden Stop/Límite caduca tras 34 barras.

 Stop Loss = 190 pips;
    Objetivo Profit = (0,74 * ATR(87)) pips;
}

====================================================================
== Órdenes de salida
====================================================================
-- Salida de posición larga

si MarketPosition es larga {
    si (Barras desde la entrada >= 33) {
 Cerrar la posición al precio de mercado;
    }
}
¿Le ha resultado útil este artículo? El artículo era útil El artículo no era útil
Contenido de la página