


 Anglais
 Espagnol
 Portugais
 Italien
 Allemand
 Japonais
La SQ a été laissée en marche pendant la nuit et n'a pas réagi le lendemain.
8 réponses

drayzen
Il y a 8 ans #235070
Je ne sais pas exactement quel est le problème, j'espère que quelqu'un pourra m'aider.
J'ai laissé la SQ fonctionner toute la nuit et je suis revenu pour constater qu'elle ne répondait pas du tout.
Il a bien fonctionné pendant les premières heures où je l'ai vérifié plusieurs fois et l'utilisation du CPU alternait entre 85-100% selon qu'il s'agissait d'une génération ou d'un test de robustesse.
Voici ma ligne de commande :
D:\NTP1T\NTP1T64.exe -J-server -J-Xmx13g -J-XX:+DisableExplicitGC -J-XX:+AggressiveOpts -J-XX:+UseSerialGC
Le système est un Ryzen 1800X avec 16GB sous Win 10.
Vous trouverez ci-joint le fichier de configuration et une capture d'écran avant que je ne l'éteigne.
L'utilisation du processeur semblait être à ~0% et SQ alternait entre non réponse et actif toutes les 20-30 secondes.
Avant que je ne le quitte, il avait créé ~500 stratégies, lorsque je suis revenu le lendemain, il n'en avait créé que ~750.
Comme on peut le voir sur la capture d'écran, les derniers travaux qu'il a traités étaient ridiculement longs, puisqu'ils duraient plus de 2 heures !
Je suppose que c'est peut-être lié à une mauvaise gestion de la mémoire, car l'histogramme semble assez plein par rapport aux 13 Go alloués... ?
Je commençais à en avoir assez des problèmes avec ce logiciel, j'avais voulu paramétrer ce travail pour traiter les 28 majeurs et les croix dans le Données supplémentaires pour les essaismais a découvert qu'il est limité à seulement 6 tests supplémentaires 🙁.
... l'extraterrestre ne se préoccupe pas de l'opinion des humains ...
0
drayzen
Il y a 8 ans #235075
J'ai également trouvé un fichier .log de 120MB, je ne sais pas si c'est excessif pour SQ mais cela semble assez gros pour un fichier log.
Je peux y voir quelques erreurs Java, mais cela ne veut rien dire pour moi. ?:/
J'espère que ce n'est pas normal, si j'ai l'intention de laisser tourner SQ en permanence, ça va vite me faire perdre de l'espace sur mon disque dur...
... l'extraterrestre ne se préoccupe pas de l'opinion des humains ...
0

Tomas Matejka
Il y a 8 ans #235089
Bonjour,
vous pouvez essayer de réduire la charge pendant les tests de robustesse. Vous pouvez réduire le nombre total de tests à 30 et désactiver les "tests d'étalement". Si vous augmentez le glissement pour fournir cela, vous diminuerez également le nombre de tests à effectuer. Lorsque le test de robustesse n'est pas du tout utilisé, rencontrez-vous des problèmes de stabilité ?
0
drayzen
Il y a 8 ans #235127
Bonjour Tomas,
J'ai essayé avec les changements que vous avez suggérés, 30 simulations, et j'ai désactivé Spread et Slippage pour être sûr. C'est un peu décevant car je voulais utiliser l'écart variable.
Je voyais qu'il commençait à échouer à nouveau, avec une utilisation de la mémoire et des temps de création exagérés, et j'ai donc arrêté l'exécution manuellement.
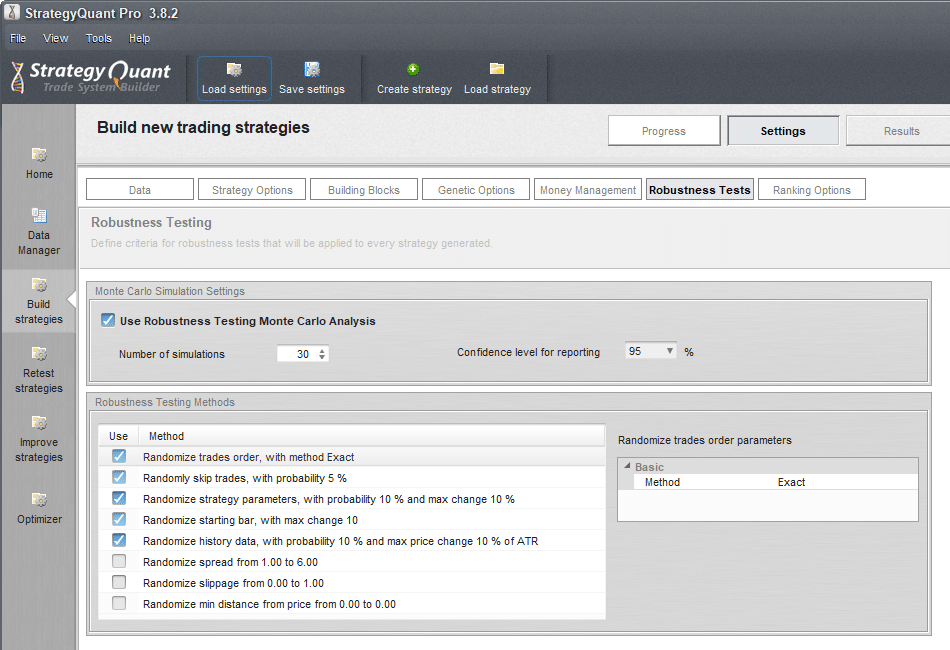
Quoi qu'il en soit, j'ai pensé que cela pouvait être dû à la ligne de commande personnalisée et je l'ai donc réduite à ceci :
D:\NTP1T\NTP1T64.exe -J-Xmx12g
Je l'ai également réduit de 1 Go, de 13 à 12, pour lui donner un peu plus de marge de manœuvre.
Malheureusement, cela n'a pas aidé et une autre session de nuit s'est soldée par une erreur de mémoire insuffisante, la première fois que je vois cela.
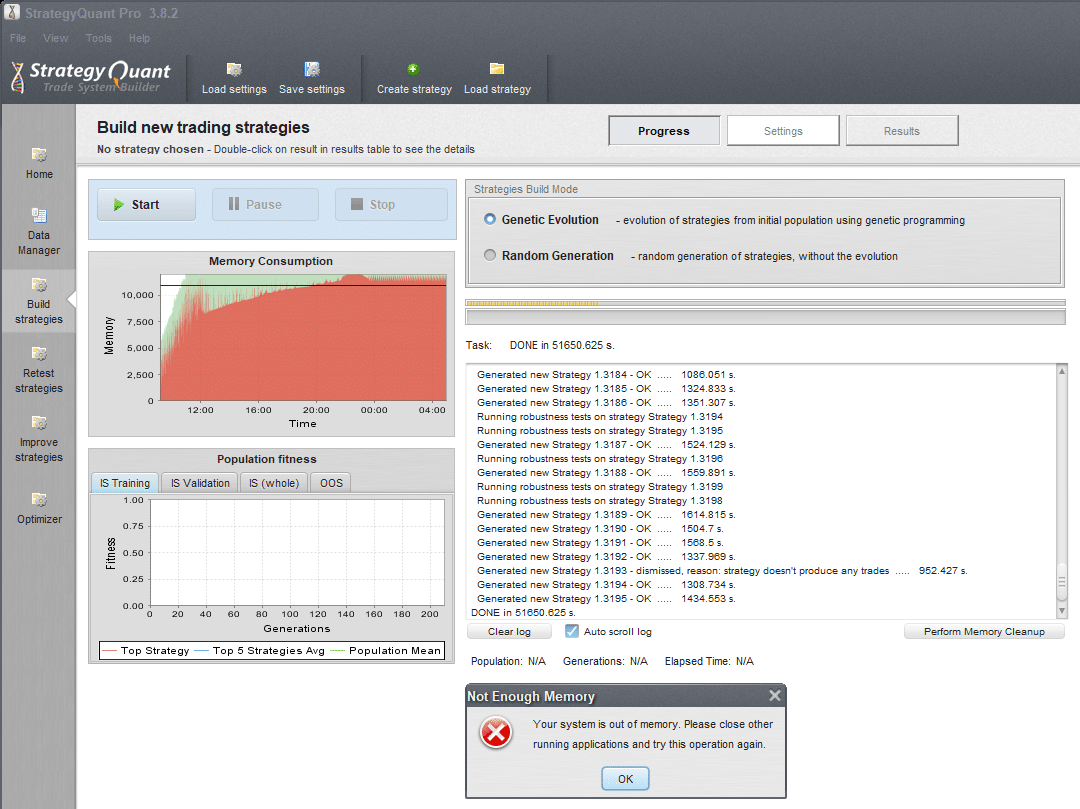
J'étais donc curieux de voir ce qui s'était passé avec la mémoire :
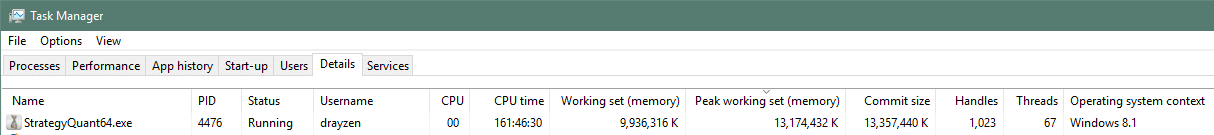
Il semble qu'il ait atteint un maximum de 12,56 Go et que 12,73 Go aient été engagés. Étant donné que j'ai 16 Go et que rien d'autre ne fonctionne, l'erreur dans SQ doit avoir été déclenchée par l'allocation de 12 Go. Est-ce normal ? Est-ce qu'il ne devrait pas y avoir de mappage sur le disque une fois que la RAM est pleine ?
En termes de stratégies, elle n'a atteint que 2 297 dans la Dernière génération rien dans l'onglet Banque de données.
J'ai également joint les deux fichiers .log les plus récents.
... l'extraterrestre ne se préoccupe pas de l'opinion des humains ...
0
drayzen
Il y a 8 ans #235193
Bonjour Tomas,
J'ai lancé un autre test avec RT désactivé pour voir ce qui se passerait. Bien qu'il ait été en mesure de terminer la génération de la population initiale, il a de nouveau rempli les 12 Go de mémoire allouée et semble effectuer un petit trafic constant vers le disque. Comme il s'agit d'un SSD, c'est inquiétant car cela va tuer le disque prématurément.
C'est aussi une perte de temps de le faire fonctionner maintenant car il faut près de 30 minutes pour générer chaque stratégie, c'est ridicule !
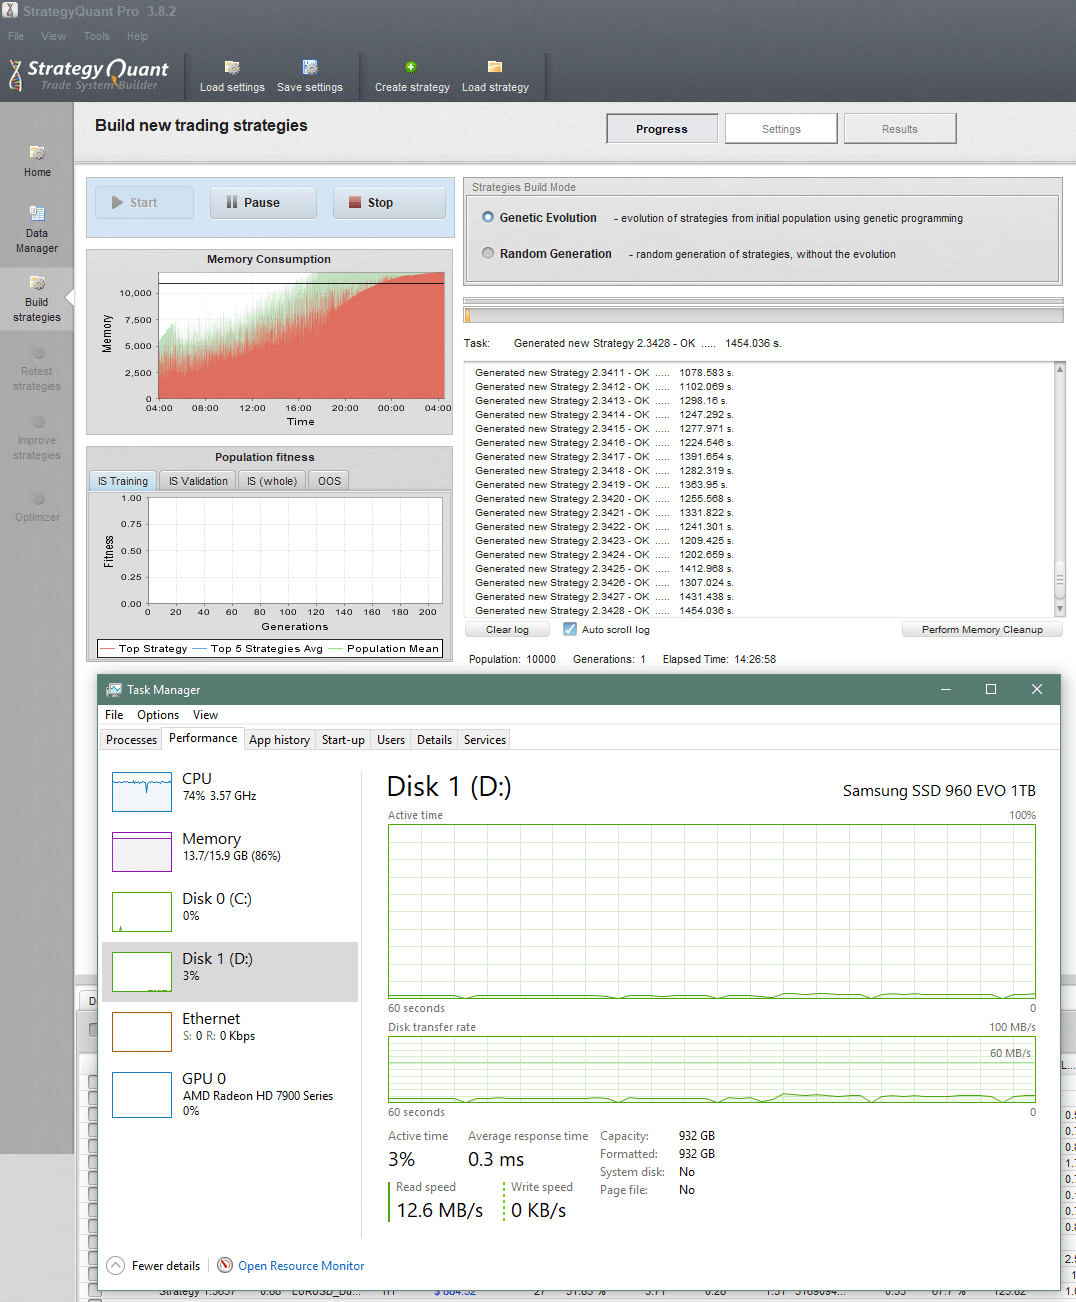
En regardant à nouveau la mémoire, on constate qu'il y a beaucoup d'erreurs de page, est-ce normal ?
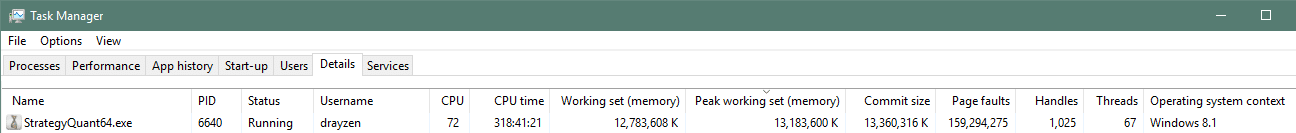
Cela fait maintenant 5 mois que j'ai la SQ et elle n'a rien donné, si ce n'est de me frustrer au plus haut point en essayant de la faire fonctionner...
Il s'agit d'un PC moderne à haute puissance, je ne vois donc pas pourquoi il ne peut pas faire ce qu'il est censé faire.
... l'extraterrestre ne se préoccupe pas de l'opinion des humains ...
0

mouchoirs
Il y a 8 ans #235198
ne pas utiliser une population initiale trop importante - 10000 est un non-sens. 100 est une bonne chose.
ne pas construire une banque de données trop importante - seulement 1000+ stratégies de base dans la banque de données - stop et retest
n'utilisez pas les tests MC dans le processus de construction, c'est inutile - construisez un ensemble de stratégies de base, et testez-les à nouveau (un autre OOS, un backtest complet, un TF plus élevé/plus bas, un autre marché) - filtrez-les.
et seulement ce qui reste est soumis aux tests MC
Vous voulez devenir un algotrader rentable ? Nous avons commencé à utiliser le logiciel StrateQuant début 2014. Nous avons maintenant un très grand savoir-faire pour construire des EAs pour tous les types de marchés possibles. Nous partageons ce savoir-faire, les applications, les outils et toutes les stratégies finales avec de vrais traders. Si vous souhaitez nous rejoindre, remplissez le formulaire suivant FORMULAIRE.
0
mouchoirs
Il y a 8 ans #235199
envoyez ici votre fichier set, car vous pouvez rencontrer de nombreux problèmes lors de la mise en place - vous devez savoir comment tout régler en fonction du marché et de la TF que vous voulez construire.
Vous voulez devenir un algotrader rentable ? Nous avons commencé à utiliser le logiciel StrateQuant début 2014. Nous avons maintenant un très grand savoir-faire pour construire des EAs pour tous les types de marchés possibles. Nous partageons ce savoir-faire, les applications, les outils et toutes les stratégies finales avec de vrais traders. Si vous souhaitez nous rejoindre, remplissez le formulaire suivant FORMULAIRE.
0
Tomas Matejka
Il y a 8 ans #235228
Bonjour,
Il n'est pas nécessaire d'utiliser le RT lors de l'étape initiale. Une fois que les stratégies sont générées et filtrées, vous pouvez effectuer des tests de RT. Comme indiqué, il est inutile d'utiliser la puissance du processeur pour tester des stratégies perdantes. De plus, vous n'avez pas indiqué si vous testez en utilisant des données en tic-tac ou en minutes ou même en sélectionnant un cadre temporel. Je n'utilise les données tick qu'occasionnellement. La plupart de mes stratégies sont suffisamment simples pour ne pas avoir besoin de données en tick. Veuillez joindre vos paramètres au format zippé
0
drayzen
Il y a 8 ans #235435
ne pas utiliser une population initiale trop importante - 10000 est un non-sens. 100 sera suffisant Ne construisez pas une banque de données initiale trop grande - seulement 1000+ stratégies de base dans la banque de données - arrêtez et retestez N'utilisez pas les tests MC dans le processus de construction, c'est inutile - construisez un paquet de stratégies de base, et retestez-les (un autre OOS, un backtest complet, un TF plus haut/plus bas, un autre marché) - filtrez-les et seulement ce qu'il reste passe par les tests MC
Bonjour les hankeys,
Merci pour vos suggestions, j'ai effectué quelques tests supplémentaires depuis et il semble que je doive réduire drastiquement mes attentes quant à ce que je peux faire avec SQ. Il semble qu'il y ait des problèmes inhérents au codage ou à Java qui limitent sa capacité à travailler avec beaucoup de données en mémoire, ou peut-être que c'est juste Windows ... Peut-être qu'une version codée en C pour Linux serait une meilleure solution... ?
En cherchant sur les forums, j'ai vu qu'un autre utilisateur avec 128 Go de RAM avait des problèmes. J'avais pensé qu'obtenir la même quantité de RAM avec un Threadripper pourrait me permettre de faire ce que je veux, mais il semble que ce ne soit pas le cas. En faisant des recherches sur ce logiciel, et compte tenu du prix, je m'attendais à ce que les seuls facteurs limitants soient le temps et les ressources informatiques.
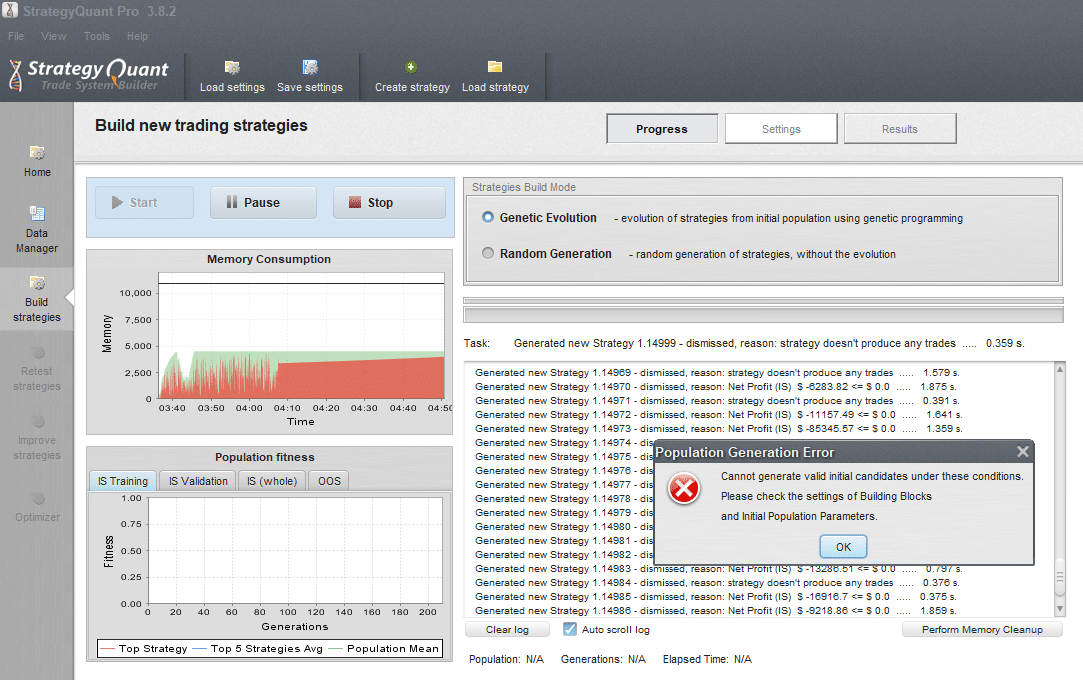
Quoi qu'il en soit, j'ai essayé quelques réglages différents avec les données M1 et l'utilisation de la mémoire est bien meilleure, bien que je ne teste pas d'autres paires pour le moment. Le seul problème, c'est qu'il semble que j'ai complètement cassé SQ ! xD
Fichier des paramètres en annexe.
Je vois où vous dites que 10 000 c'est absurde, mais je vais vous expliquer ce que je pensais pour que cela vous paraisse moins ridicule 🙂 .
Mon idée initiale était de tester les 28 paires majeures et croisées afin de créer des stratégies qui se comporteront par rapport au marché dans son ensemble plutôt que par rapport à une paire spécifique. J'ai construit manuellement des EA en me référant à l'indicateur CFP de Simeon Semenych (https://www.mql5.com/en/users/semsemfx/publications) qui m'a amené à cette approche.
En ce qui concerne SQ, je préfère adopter une approche de force brute et essayer de le configurer pour qu'il puisse fonctionner en permanence avec des paramètres assez serrés, en utilisant également les données de RT et de portefeuille pour le rejet, de sorte qu'il ne sauvegarde que les stratégies raisonnablement performantes au premier essai. J'avais voulu mettre x28 paires pour des tests supplémentaires mais je me suis rendu compte qu'il était limité à x6.
Ma préférence va à l'utilisation de la puissance de calcul pour résoudre le problème plutôt que de tester et retester continuellement différents réglages dans l'espoir de trouver quelque chose qui fonctionne, ce qui semble être une chimère.
- En m'éloignant un peu du sujet, et en parlant de rêves chimériques, j'ai vu ce billet de blog (https://quant.blog/success-story-a-perfect-forex-portfolio/) et je me demandais si vous aviez vu quelqu'un créer un portefeuille de ce type ? Le blog prétend que les résultats en direct de l'utilisateur sont proches de cette courbe d'équité, mais étant donné que le lien Myfxbook est cassé, je dois dire que c'est de la foutaise.
Je me rends compte que cela ne correspond pas à l'approche que beaucoup d'autres utilisent, mais je suis honnêtement déconcerté lorsque je lis que d'autres parlent d'utiliser des paramètres spécifiques pour des scénarios spécifiques. En fin de compte, je vois SQ comme un générateur de nombres aléatoires spécifique à une application qui essaie de générer des modèles qui produisent un résultat souhaité lorsqu'il est comparé aux données aléatoires des paires de devises. Je suppose qu'il y a des paramètres qui dictent les limites de fonctionnement, comme les paramètres min/max des indicateurs par exemple, mais en fin de compte il me semble que si vous optimisez en utilisant des paramètres spécifiques, ce n'est qu'une forme d'ajustement de courbe, je veux dire qu'à partir du moment où une stratégie est créée, soit elle fonctionne, soit elle ne fonctionne pas. Je pense également que si l'approche nécessite d'effectuer de nombreux tests différents avec des paramètres différents, cela réduit intrinsèquement les chances de trouver des résultats positifs en raison de la répétition ou de configurations manquées.
Compte tenu de tout cela, je voulais qu'il fonctionne en continu en ajoutant de meilleures stratégies à la banque de données au fil du temps. Je les prenais ensuite régulièrement et les passais à travers QA Portfolio Master, ou peut-être Portfoliolizer, pour trouver les portefeuilles optimaux à exécuter.
Avec cette erreur, je ne comprends pas du tout pourquoi il a abandonné après 14 999 tentatives.
Merci, Al 🙂 .
... l'extraterrestre ne se préoccupe pas de l'opinion des humains ...
0
Affichage de 8 réponses de 1 à 8 (sur un total de 8)