


 Inglés
 Portugués
 Francés
 Italiano
 Alemán
 japonés
SQ dejado en marcha durante la noche, no responde al día siguiente.
8 respuestas

drayzen
hace 8 años #235070
No estoy seguro de cuál es el problema, espero que alguien pueda ayudar.
Dejé el SQ funcionando toda la noche y al volver lo encontré extremadamente insensible.
Estuvo funcionando bien durante las primeras horas en las que lo comprobé varias veces y el uso de la CPU alternaba entre 85-100% dependiendo de si estaba haciendo pruebas de generación o de robustez.
Esta es mi línea de comandos:
D:\StrategyQuant\StrategyQuant64.exe -J-server -J-Xmx13g -J-XX:+DisableExplicitGC -J-XX:+AggressiveOpts -J-XX:+UseSerialGC
El sistema es un Ryzen 1800X con 16 GB y Win 10.
Adjunto el archivo de configuración y una captura de pantalla de antes de apagarlo.
El uso de la CPU parecía estar en ~0% y el SQ alternaba entre no responder y activo cada 20-30 segundos.
Antes de dejarlo había creado ~500 estrategias, cuando volví al día siguiente sólo había llegado a ~750.
Como se puede ver en la captura de pantalla, los últimos trabajos que procesó fueron ridículamente largos, ¡más de 2 horas!
Supongo que tiene algo que ver con una mala gestión de la memoria, ya que el histograma parece bastante lleno en relación con los 13 GB que tenía asignados...
Me estoy hartando de tener problemas con este software, quería configurar este trabajo para procesar los 28 mayores y cruces en el Datos adicionales para las pruebas, pero ahora encontró que es difícil limitado a sólo 6 pruebas adicionales. 🙁
... el alienígena no se preocupa por las opiniones de los humanos ...
0
drayzen
hace 8 años #235075
También encontré un archivo .log de 120MB, no estoy seguro si es excesivamente grande para SQ pero parece bastante grande para un log.
Puedo ver algunos errores de Java allí, pero no significa nada para mí. ?:/
Espero que no sea normal, si pienso dejar SQ funcionando constantemente, eso acabaría con el espacio de mi disco duro en poco tiempo...
... el alienígena no se preocupa por las opiniones de los humanos ...
0

Tomas Matejka
hace 8 años #235089
Hola,
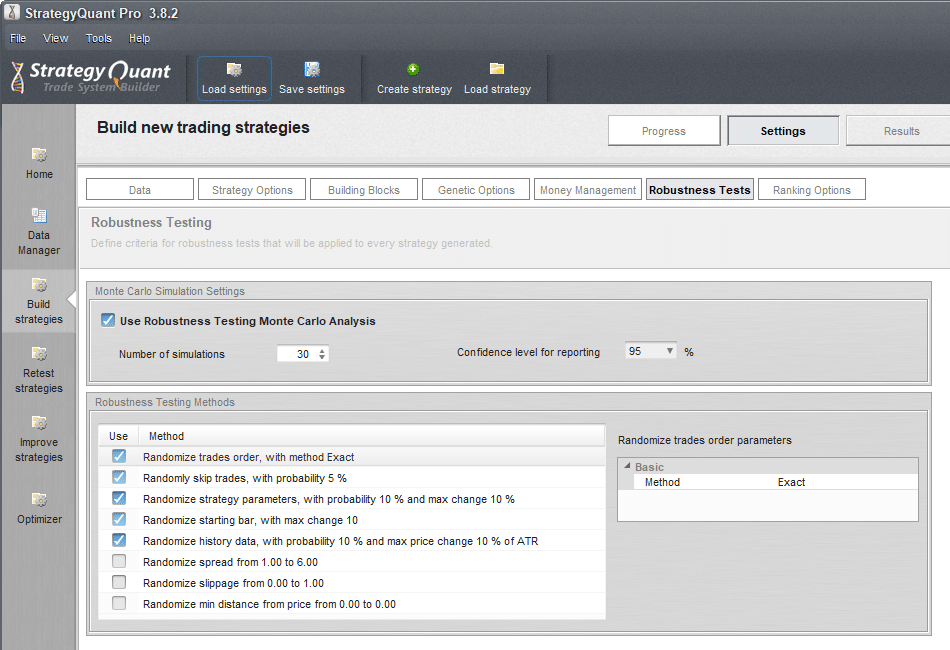
puede intentar reducir la carga durante las pruebas de robustez. Puede disminuir el número de pruebas globales a 30 y desactivar las "pruebas de dispersión". Si aumenta el deslizamiento para suplirlo, también disminuirá el número de pruebas que deben realizarse. Cuando no se utiliza la prueba de robustez, ¿experimenta problemas de estabilidad?
0
drayzen
hace 8 años #235127
Hola Tomas,
He probado sólo con los cambios que sugeriste, 30 simulaciones, y he desactivado Spread y Slippage para estar seguro. Un poco decepcionante como la propagación variable era uno que quería usar.
Pude ver que empezaba a fallar de nuevo con el uso de memoria y los tiempos de creación disparados, así que detuve la ejecución manualmente.
De todos modos, así que me imaginé que podría ser la línea de comandos personalizada así que lo recorté a esto:
D:\StrategyQuant\StrategyQuant64.exe -J-Xmx12g
También lo reduje en 1 GB, de 13 a 12, para darle un poco más de margen.
Por desgracia, eso no ayudó y otra sesión nocturna terminó con un error de memoria agotada, la primera vez que he visto esto.
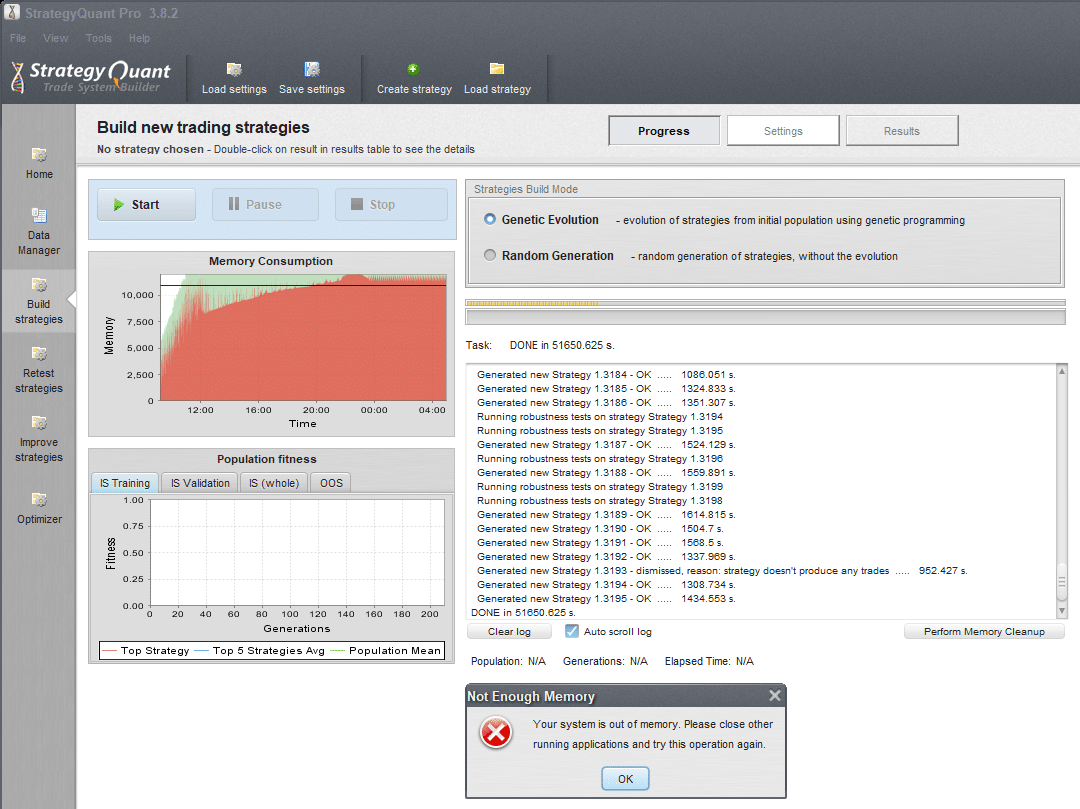
Así que tenía curiosidad por ver qué había pasado con la memoria:
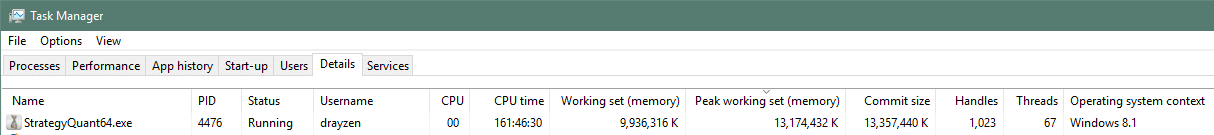
Parece haber alcanzado un máximo de 12,56 GB con 12,73 comprometidos. Dado que tengo 16 GB y nada más en ejecución, el error en SQ debe haber sido provocado por la asignación de 12 GB. ¿Es esto normal? ¿No debería asignarse a disco una vez que la RAM está llena?
En términos de estrategias, sólo había alcanzado 2.297 en el Última generación nada en Banco de datos.
También he adjuntado los dos archivos .log más recientes.
... el alienígena no se preocupa por las opiniones de los humanos ...
0
drayzen
hace 8 años #235193
Hola Tomas,
He iniciado otra prueba con RT desactivado para ver qué pasaba. Mientras que ha sido capaz de completar la generación de la población inicial, que ha vuelto a llenar la memoria asignada de 12 GB y parece estar haciendo constante pequeño tráfico en el disco. Como se trata de un SSD que es preocupante, ya que sólo va a matar el disco antes de tiempo.
También es bastante una pérdida de tiempo corriendo esto ahora, ya que está tomando cerca de 30 minutos para generar cada estrategia, ¡ridículo!
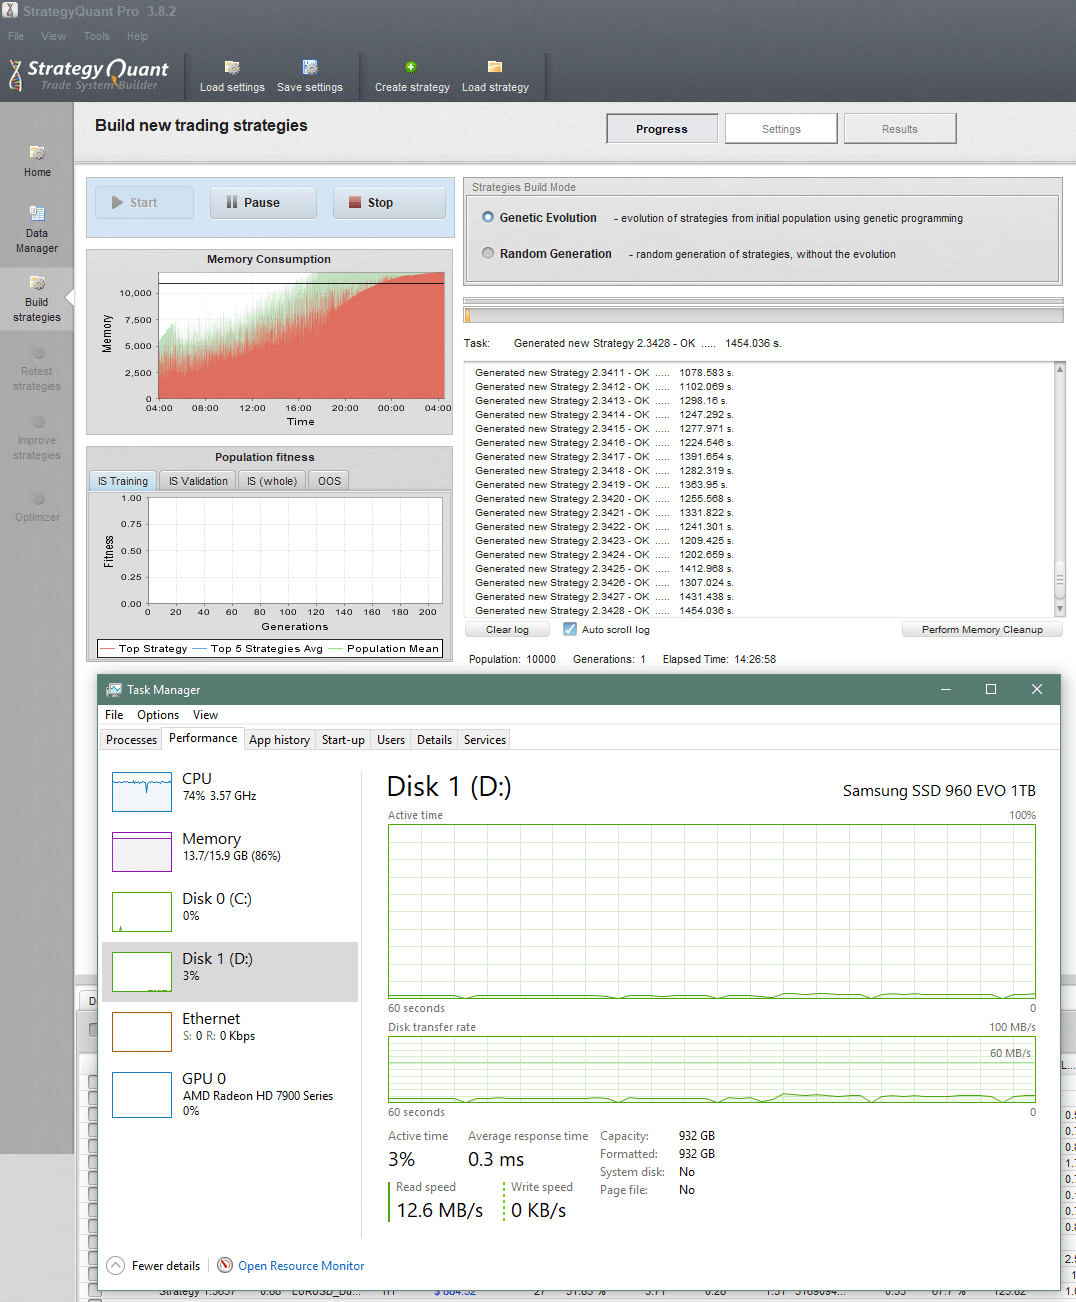
Volviendo a mirar la memoria, hay muchos fallos de página, ¿es normal?
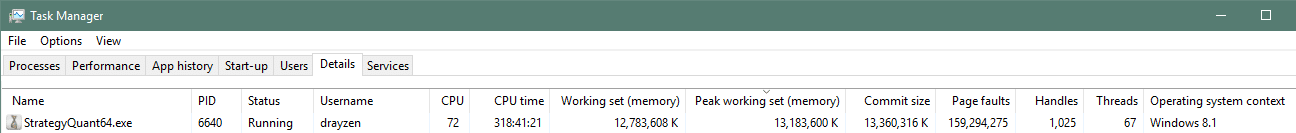
Tengo SQ desde hace 5 meses y no me ha producido nada, aparte de frustrarme intentando que funcione...
Este es un PC moderno de alta potencia, así que no sé por qué no puede hacer lo que se supone que debe hacer.
... el alienígena no se preocupa por las opiniones de los humanos ...
0

hankeys
hace 8 años #235198
No utilice una población inicial demasiado grande: 10000 no tiene sentido. 100 será bueno
no construir demasiado grande primer banco de datos - sólo 1000 + estrategias básicas en el banco de datos - parada y volver a probar
no utilice pruebas de MC en el proceso de construcción, es inútil - construido paquete básico de estrategias, y volver a probarlos (otro OOS, backtest conjunto, mayor / menor TF, otro mercado) - filtrarlos
y sólo lo que queda ejecutar a través de pruebas de MC
Quieres ser un algotrader rentable? Empezamos a utilizar el software StrateQuant a principios de 2014. Por ahora tenemos un gran know-how para la construcción de EAs para todos los tipos posibles de los mercados. Compartimos estos conocimientos, aplicaciones, herramientas y también todas las estrategias finales con traders reales. Si quieres unirte a nosotros, rellena el formulario FORMULARIO.
0
hankeys
hace 8 años #235199
envíe aquí su setfile, porque también en el ajuste puede tener muchos muchos problemas - usted necesita saber cómo configurar todo de acuerdo con el mercado y TF desea construir el strs
Quieres ser un algotrader rentable? Empezamos a utilizar el software StrateQuant a principios de 2014. Por ahora tenemos un gran know-how para la construcción de EAs para todos los tipos posibles de los mercados. Compartimos estos conocimientos, aplicaciones, herramientas y también todas las estrategias finales con traders reales. Si quieres unirte a nosotros, rellena el formulario FORMULARIO.
0
Tomas Matejka
hace 8 años #235228
Hola,
RT no tiene que ser utilizado en el paso inicial. Una vez generadas y filtradas las estrategias, puede realizar pruebas de RT. Es inútil como se mencionó a utilizar la potencia de la CPU para RT estrategias perdedoras de prueba. También usted no mencionó si usted prueba usando la garrapata o el minuto o aún el marco de tiempo seleccionado. Yo uso los datos de garrapata de vez en cuando solamente. La mayoría de mis estrategias son lo suficientemente simples para que los datos de garrapata no es necesario. Por favor, adjunte su configuración comprimida
0
drayzen
hace 8 años #235435
no utilice una población inicial demasiado grande - 10000 es una tontería. 100 será bueno no construir demasiado grande primer banco de datos - sólo 1000 + estrategias básicas en el banco de datos - detener y volver a probar no utilice pruebas de MC en el proceso de construcción, su inútil - construido paquete básico de las estrategias, y volver a probar (otro OOS, backtest conjunto, mayor / menor TF, otro mercado) - filtrarlos y sólo lo que queda ejecutar a través de pruebas de MC
Hola hankeys,
Gracias por tus sugerencias, he hecho algunas pruebas más desde entonces y parece que tengo que bajar drásticamente mis expectativas de lo que puedo hacer con SQ. Parece que hay problemas inherentes, ya sea con la codificación o Java que limitan su capacidad para trabajar con una gran cantidad de datos en la memoria, o tal vez es sólo Windows ... Tal vez una versión codificada en C para Linux sería una mejor manera de ir ...?
Buscando en los foros he visto a otro usuario con 128GB de RAM teniendo problemas. Había estado pensando que conseguir la misma cantidad de RAM con un Threadripper podría permitirme hacer lo que quiero, pero parece que no. Investigando sobre este software, y teniendo en cuenta el precio, mi expectativa era que los únicos factores limitantes serían el tiempo y los recursos informáticos.
De todos modos, he probado algunas configuraciones diferentes con datos M1 y el uso de memoria es mucho mejor, aunque actualmente no estoy probando ningún par adicional. ¡El único problema es que ahora parece que he roto totalmente SQ! xD
Archivo de configuración adjunto.
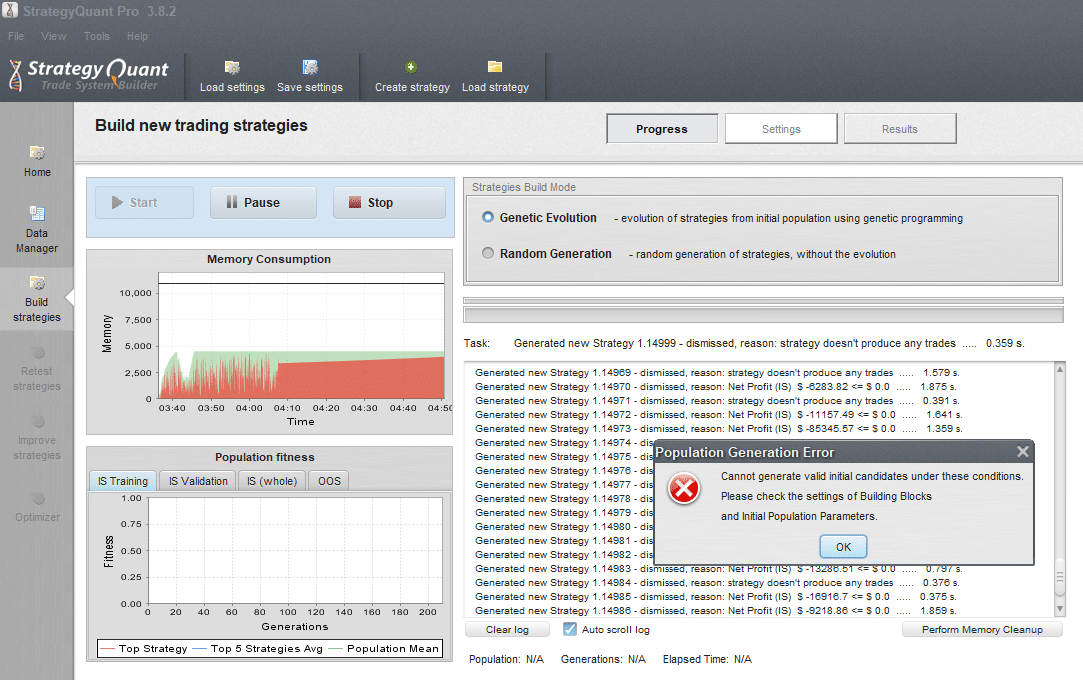
Ya veo donde dices que 10.000 es un disparate, pero te explico lo que estaba pensando, así puede que te parezca menos ridículo 🙂 .
Mi idea inicial era probar los 28 pares principales y cruzados para crear estrategias que se comporten contra el mercado en su conjunto y no contra un par específico. He estado construyendo manualmente EA haciendo referencia al indicador CFP de Simeon Semenych (https://www.mql5.com/en/users/semsemfx/publications) que me llevó a ese planteamiento.
Así que en términos de SQ, mi preferencia es tomar un enfoque de fuerza bruta y tratar de configurarlo para que sea capaz de funcionar constantemente con ajustes bastante ajustados también utilizando RT y datos de la cartera para el despido por lo que sólo guarda razonablemente bien las estrategias de rendimiento en el primer intento. Yo había querido poner en x28 pares para pruebas adicionales, pero luego se encontró que se limita a x6.
Prefiero dedicar toda mi potencia de cálculo al problema en lugar de probar y volver a probar diferentes configuraciones con la esperanza de dar con algo que funcione.
- Saliéndome del tema por un segundo, hablando de quimeras, he visto esta entrada del Blog (https://quant.blog/success-story-a-perfect-forex-portfolio/) y me preguntaba si has visto a alguien realmente crear una cartera algo así? El blog afirma que los resultados en vivo del usuario están cerca de esa curva de renta variable, pero dado el enlace Myfxbook está roto tengo que llamar BS.
Me doy cuenta de que esto no se alinea con el enfoque que muchos otros están utilizando, pero honestamente me resulta desconcertante cuando leo a otros diciendo sobre el uso de configuraciones específicas para escenarios específicos. Quiero decir en última instancia, veo SQ como una aplicación específica generador de números aleatorios que está tratando de generar patrones que producen un resultado deseado cuando se ejecuta en contra de los datos aleatorios de los pares de divisas. Me imagino que hay algunos ajustes que dictan los límites de la operación, como la configuración del indicador min / max, por ejemplo, pero en última instancia, se me ocurre que si usted está optimizando el uso de ajustes específicos, entonces es sólo una forma de ajuste de curvas, es decir, desde el punto de una estrategia se crea, o funciona o no. También estoy pensando que si el enfoque requiere la ejecución de muchas pruebas diferentes con diferentes configuraciones, que intrínsecamente también reduce la posibilidad de encontrar resultados positivos debido a la repetición o configuraciones perdidas.
Así que, teniendo en cuenta todo eso, básicamente quería que se quedara ahí funcionando continuamente añadiendo mejores y mejores estrategias al banco de datos con el tiempo. Yo entonces regularmente tomarlos todos y ejecutarlos a través de QA Portfolio Master, o tal vez Portfoliolizer, para encontrar carteras óptimas para ejecutar.
Ahora con este error actual, estoy totalmente desconcertado por qué acaba de renunciar después de 14.999 intentos.
gracias, Al 🙂 .
... el alienígena no se preocupa por las opiniones de los humanos ...
0
Viendo 8 respuestas - de la 1 a la 8 (de un total de 8)