


 英語
 スペイン語
 ポルトガル語
 フランス語
 イタリア語
 ドイツ語
最適化前にパラメータ化
1件の返信

最適化を行う前に、Sys.Param.Permutation や WFO のような変数を値に設定する必要があると思います。.
私は正しいですか?
そして、これらの変数をどのように理解するか。 Exit パラメーターのみが使用され、使用されていないもの、定数、その他のパラメーターなどです。.
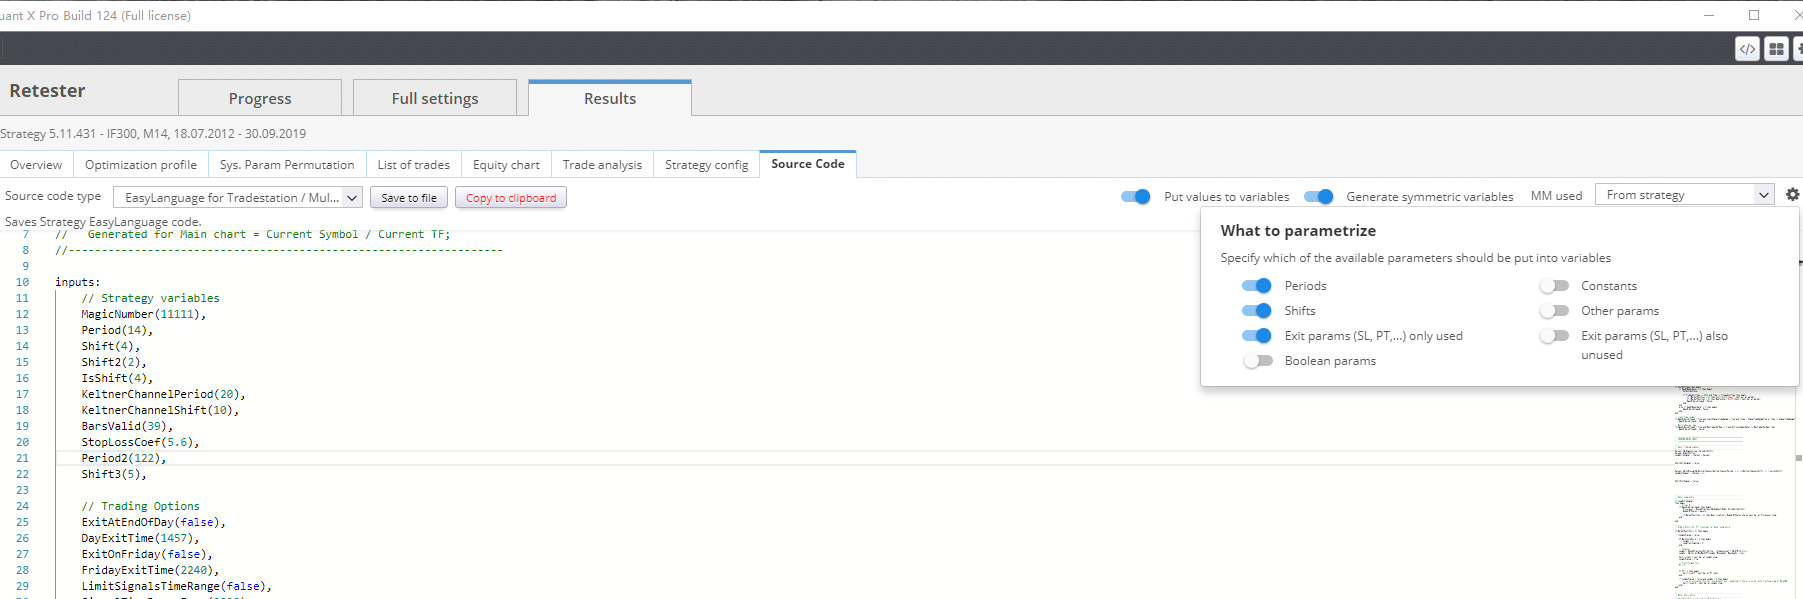
どの部分がそれらの部分なのかを説明するのに、これを例として使うことはできますか? THX
入力:
// 戦略変数
マジックナンバー(11111)、,
期間(14)、,
シフト(4)、,
シフト2(2)、,
IsShift(4),
KeltnerChannelPeriod(20),
KeltnerChannelShift(10),
BarsValid(39),
StopLossCoef(5.6)、,
期間2(122),
シフト3(5)、,
//取引オプション
ExitAtEndOfDay(false)、,
DayExitTime(1457),
ExitOnFriday(偽),
金曜日終了時間(22:40)、,
LimitSignalsTimeRange(false)、,
SignalTimeRangeFrom(0920),
SignalTimeRangeTo(1445),
ExitAtEndOfRange(false)、,
MaxTradesPerDay(4)、,
MinimumSL(0), //最小 SL (ティック/ピップ単位): 0 は無制限です
MaximumSL(0), // 最大 SL (ティック/ピップ単位): 0 は無制限
MinimumPT(0), //最小PT(ティック/ピップ単位):0は無制限
MaximumPT(0), // 最大PTはティック/ピップ単位で、0は無制限です
//マネーマネジメント – サイズ固定
mmLots(1),
InitialCapital(1000000)、,
CreatedBy(“StrategyQuant X”);
vars:
//内部変数
LongEntrySignal(false),
ShortEntrySignal(false),
LongExitSignal(false),
ShortExitSignal(false),
NumberOfShares(0),
tickSize(MinMove/PriceScale)、,
OpenOrdersAllowed(true)、,
PriceLevel(0),LongSL(0),ShortSL(0),PT(0),
LongTrailingStop(0),ShortTrailingStop(0),
LongSLPlaced(false),ShortSLPlaced(false);
Array: bool cond[100](false);
0

最適化アルゴリズムは、自動的に最適化する戦略パラメーターを認識します。
あなたが表示するものは、取引プラットフォームでこれらのパラメータを変更できるという目的を果たします。現在、変更可能な入力要素があります。.
‘その他のパラメータ’は、「移動平均タイプ」、「標準偏差」などの値に使用されます。すべてのパラメータタイプが常に使用されるわけではありません。
0
1件の返信を表示中 - 1 - 1件目 (全1件中)