


 Inglês
 Espanhol
 Francês
 Italiano
 Alemão
 Japonês
Muitas negociações fechando na mesma barra
6 respostas

qattack
7 anos atrás #236994
Estou tentando gerar estratégias no TF de 1m.
Quase todas as estratégias estão sendo rejeitadas por "muitas negociações fechadas na mesma barra".
Selecionei "1 minute data tick simulation (slow)" como Precision. Isso não deveria resolver o problema de "muitas negociações fechando na mesma barra"? Caso contrário, qual é a causa desse problema ao executar com a precisão de "1 minute data tick"?
0

tníquel
7 anos atrás #237023
Você pode alternar esse recurso para "fechar na mesma barra"
Quanto tempo dura seu período de backtest para pesquisar estratégias M1?
Você usa o deslocamento mínimo =0
ou
Você usa o turno padrão 1-3?
thomas
https://monitortool.jimdofree.com/
0
qattack
7 anos atrás #237029
Onde posso encontrar o recurso "fechar na mesma barra"? Procurei em todas as configurações do SQX e não consegui encontrá-lo. Além disso, onde encontro as configurações de "deslocamento mínimo" e "deslocamento padrão"? A única configuração relacionada que encontrei é "Global Lookback period (Shift)". Onde essas configurações estão documentadas? Não consegui encontrá-las no guia do usuário.
Estou usando um período de backtest de um mês.
Muito obrigado!
0
tníquel
7 anos atrás #237031
Não estou lendo o guia do usuário:
"Período de lookback global (Shift)" parece bom. O padrão é 1-3
um mês para os dados de backtest do M1 é muito pouco. Não encontrei estratégias M1 até agora.
Você pode encontrar o M5 Strategies. Mas seu período de backtest deve ser de pelo menos 2 anos.
Para o M1, acho que 3 a 4 meses devem ser suficientes.
"fechar na mesma barra" - está nas configurações de geração/Filtro. Posso fazer uma captura de tela mais tarde.
https://monitortool.jimdofree.com/
0
qattack
7 anos atrás #237033
Obrigado, Thomas. Eu estava fazendo um backtest de três anos, mas como não estava obtendo nenhum resultado (devido ao "fechamento na mesma barra"), reduzi para um mês para testar.
Aha, acho que com o "fechamento na mesma barra" você está se referindo aos filtros automáticos acessados na guia "Classificação"? Vou tentar desativar isso por enquanto.
P.S. O link em seu rodapé não está funcionando.
0
tníquel
7 anos atrás #237051
Refiro-me a esse recurso
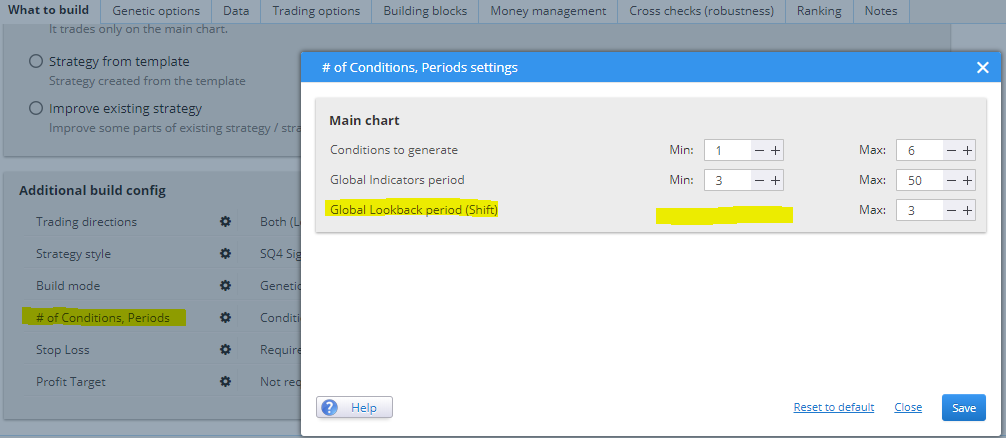
https://monitortool.jimdofree.com/
0
tníquel
7 anos atrás #237053
@qattack
Esqueci de dizer. Se estiver procurando no M1 Timeframe, siga as etapas abaixo.
1) Estratégias de busca por 4 meses, por exemplo
1.1.2015+(x dias) até 1.5.2015 + (x dias)
Estratégias de filtro, testes de robustez etc.
Verificar Profit das estratégias de descanso para 1.6.2015+(x dias)-1.7.2015 +(x dias)
2) x = x+30 dias
3) goto 1
O lucro das estratégias Rest deve ser sempre lucrativo se o processo de filtragem for bom.
===
Se você tiver encontrado um bom processo de filtragem, poderá instalá-lo na conta de demonstração e, posteriormente, na conta real.
(Etapas 1-3) é muito trabalhoso. Ela deve ser automatizada
https://monitortool.jimdofree.com/
0
Visualizando 6 respostas - 1 até 6 (de um total de 6)