


 Anglais
 Espagnol
 Portugais
 Italien
 Allemand
 Japonais
Documentation et guides de l'utilisateur
Apprenez les bases ou affinez vos compétences grâce à des tutoriels conçus pour vous inspirer.
Dernière mise à jour le 9 septembre 2025 par Kornel Mazur
Paramètres des données
Contenu des pages
Paramètres → Données
Les Données Les paramètres définissent les données de marché, l'environnement de test et les paramètres de simulation utilisés pour effectuer le backtest des stratégies.
La composante « données » est l'un des aspects les plus essentiels du trading algorithmique.
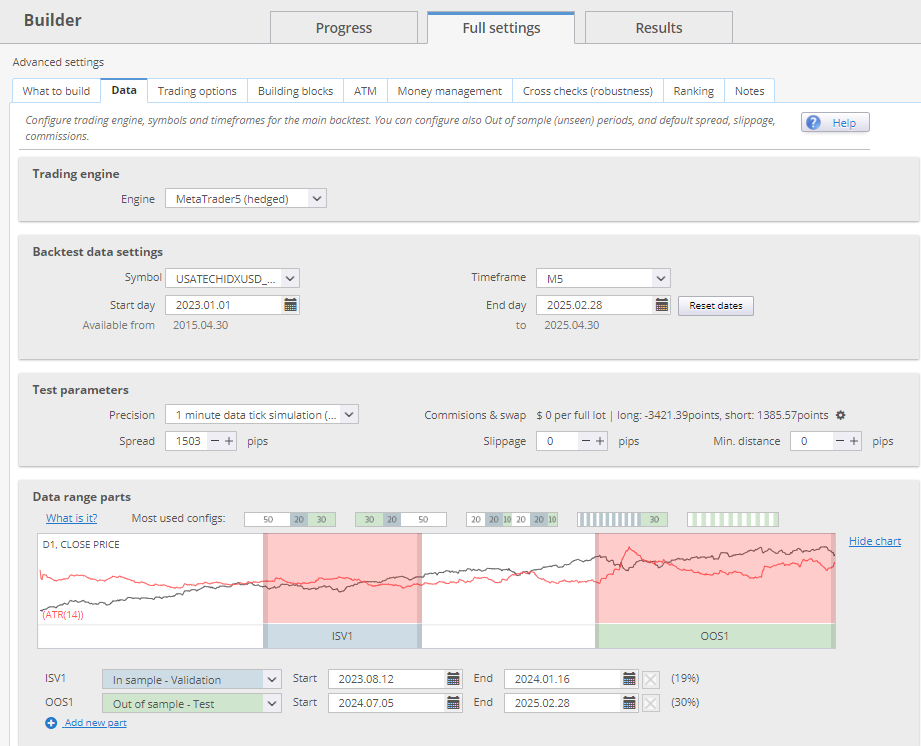
Moteur de trading
Sélectionnez le moteur de simulation de la plateforme de trading pour le backtesting :
- MetaTrader 4 / MetaTrader 5
- Autres moteurs pris en charge
Cela garantit que la logique de test s'aligne sur le comportement d'exécution propre à chaque plateforme.
Paramètres des données de backtest
Configurer l'environnement de backtesting :
- Symbole
- Cadre temporel
- Période
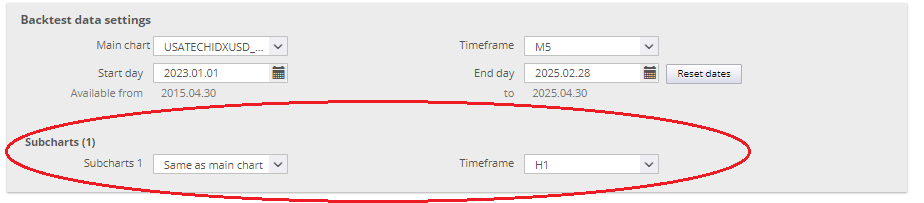
Pour les stratégies portant sur plusieurs symboles ou plusieurs périodes, configurez chaque graphique individuellement.
Paramètres d'essai
Ces paramètres influencent la manière dont les données de cours sont simulées lors du backtest.
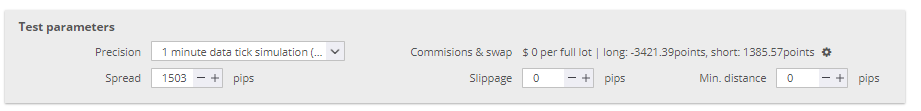
Test des modes de précision
- Uniquement la période sélectionnée
- Mode le plus rapide. Simule quatre ticks par barre à partir des cours OHLC. Convient aux stratégies basées sur les ordres au marché.
- Données en 1 minute
- Utilise des données à la minute près pour simuler les fluctuations de cours au sein d'une barre. Utile pour les stratégies nécessitant une précision modérée.
- Real Tick – Écart personnalisé
- Utilise les données réelles des cours acheteurs (Bid) et un écart défini par l'utilisateur pour le cours vendeur (Ask). Recommandé pour la validation finale.
- Cotation réelle – Spread réel
- Utilise des données réelles en temps réel sur les cours acheteur/vendeur. C'est la méthode la plus précise, mais aussi celle qui nécessite le plus de ressources informatiques. Idéale pour la vérification finale.
Pour MultiCharts ou TradeStation, seule l'option “ période sélectionnée ” est disponible.
Paramètres supplémentaires
- Diffusion: Définissez l'écart entre le cours acheteur et le cours vendeur en pips.
- Glissement: Simuler le glissement en pips ou en ticks ajoutés aux cours d'entrée et de sortie.
- Distance minimale: Définir la distance minimale autorisée par rapport au cours actuel pour les ordres en attente (conformément aux règles du courtier).
Commissions et swaps
- La Commission paramètres
- Types de swap:
- Points
- Valeur monétaire fixe
- Basé sur un pourcentage
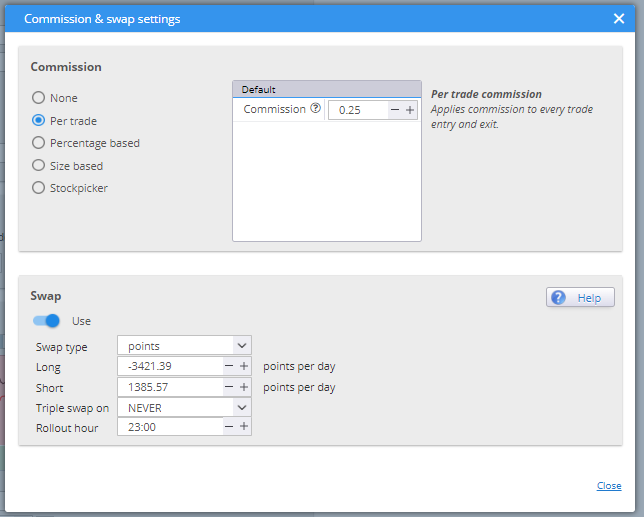
Formules de calcul des swaps:
- Points:
- Swap = Taille du lot × Taille du contrat × Valeur d'un point × Taux de swap × Nombre de jours
- L'argent:
- Swap = Taille du lot × Taux de swap × Nombre de jours
- Pourcentage:
- Swap = Taille du lot × Taille du contrat × Cours d'entrée × (Taux de swap % / 100 / 360) × Nombre de jours
Réglez-le conformément aux spécifications de votre courtier.
Éléments de la plage de données
Répartir les données historiques en segments logiques distincts:
- Formation en échantillon (IST)
- Utilisé pour l'entraînement et le classement de performance dans le cadre de l'évolution génétique.
- Validation de l'échantillon (ISV)
- Évalue les performances du modèle indépendamment de l'IST. Peut déclencher de nouveaux cycles d'évolution génétique en cas de stagnation de l'aptitude.
- Hors échantillon (OOS)
- Représente des données inconnues qui n'ont pas été prises en compte dans l'élaboration de la stratégie.
- Pas de commerce
- Définit une période hors négociation au sein de la plage de données (par exemple, des périodes de faible volatilité).
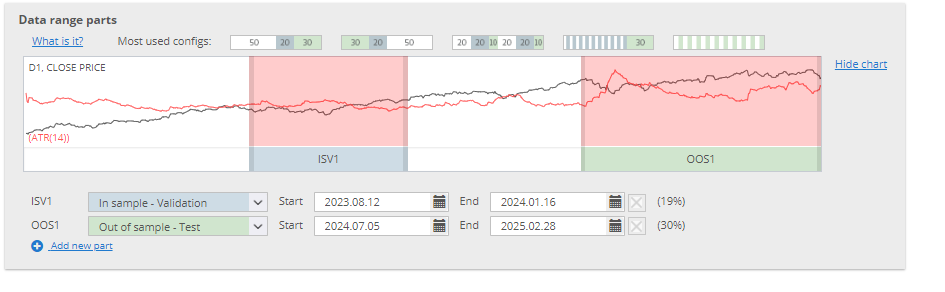
Ces partitions prennent en charge des techniques de validation avancées et des flux de travail basés sur l'apprentissage automatique.
Cet article a-t-il été utile ? L'article était utile L'article n'était pas utile
Contenu des pages