


 英語
 スペイン語
 ポルトガル語
 フランス語
 イタリア語
 ドイツ語
モンテカルロ – 全トレードのスワップをランダム化
SWAPとは、外国為替またはCFD取引においてポジションを1夜保持した際にトレーダーのアカウントに適用される金利または信用金利のことです。この手数料は、外国為替ペアの2通貨間の金利差、またはCFDにおけるポジションの維持コストによって決定されます。これは、取引の方向と金利差に応じて、正の(クレジット)または負の(デビット)どちらかになります。.
If we apply this Monte Carlo test, each trade during the backtest will contain swap values that are randomly generated within the range [-Range,Range].Simply said, by doing 500 (or a different number) backtests with randomly generated swaps for every trade, you can acquire a Monte Carlo analysis perspective on the altering of the Swaps.
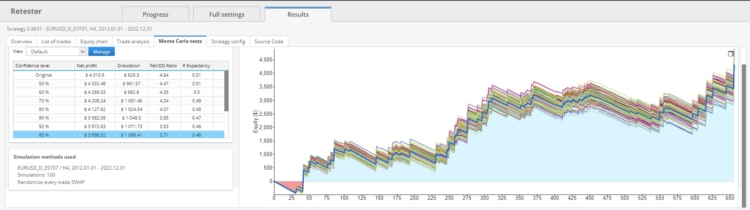
この例では、1取引ごとにランダムなSWAPを使った100回のシミュレーションを実行しました。.
このテストは、現在のバックテストにおける各取引をランダムに割り当てた点が前回のテストと異なります。最初の取引ではプラスのロングスワップとマイナスショートスワップが含まれる可能性がありますが、その後の取引では全く異なるスワップの組み合わせが含まれる場合があります。したがって、このテストでは各取引に対してランダムなスワップが適用されます。もしモンテ・バルロのシミュレーションの回数が500に設定されている場合、500個の既存のバックテストが存在し、それぞれに固有のスワップが含まれます。.
SQXにカスタムインジケーターをインポートする方法:
- https://strategyquant.com/doc/programming-for-sq/import-export-custom-indicators-and-other-snippets/
ありがとう、イヴァン!