


 Englisch
 Spanisch
 Portugiesisch
 Französisch
 Italienisch
 Japanisch
Monte Carlo - Zufälliger SWAP für jeden Handel
Ein SWAP ist die Zinsgebühr oder -gutschrift, die dem Konto eines Händlers gutgeschrieben wird, wenn er beim Devisen- oder CFD-Handel über Nacht eine Position hält. Diese Gebühr wird durch die Zinsdifferenz zwischen den beiden Währungen eines Devisenpaares oder die Kosten für die Aufrechterhaltung einer Position bei CFDs bestimmt. Sie kann entweder positiv (eine Gutschrift) oder negativ (eine Belastung) sein, abhängig von der Richtung des Handels und der Zinsdifferenz.
Wenn wir diesen Monte-Carlo-Test anwenden, wird jeder Handel während des Backtests Swap-Werte enthalten, die zufällig innerhalb des Bereichs [-Range,Range] generiert werden. 500 Backtests (oder eine andere Anzahl) mit zufällig generierten Swaps für jeden Handel ermöglichen es, eine Monte-Carlo-Analyseperspektive auf die Veränderung der Swaps zu erhalten.
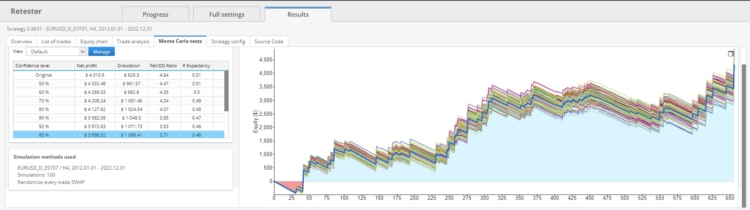
In diesem speziellen Beispiel haben wir 100 Simulationen mit zufälligem SWAP für jeden Handel durchgeführt.
Dieser Test unterscheidet sich vom vorhergehenden dadurch, dass er jeden Handel im aktuellen Backtest zufällig bestimmt. Der erste Trade kann einen positiven Long-Swap und einen negativen Short-Swap beinhalten, während die nachfolgenden Trades Swap-Kombinationen aufweisen können, die völlig unterschiedlich sind. Daher implementiert dieser Test einen zufälligen Swap für jeden Trade. Wenn die Anzahl der Monte-Varlo-Simulationen auf 500 gesetzt wird, gibt es 500 Backtests, von denen jeder einen einzigartigen Swap hat.
Wie importiert man benutzerdefinierte Indikatoren in SQX:
- https://strategyquant.com/doc/programming-for-sq/import-export-custom-indicators-and-other-snippets/
Vielen Dank, Ivan!