


 Inglês
 Espanhol
 Francês
 Italiano
 Alemão
 Japonês
Documentação e Guias do Usuário
Aprenda o básico, ou aperfeiçoe suas habilidades com tutoriais projetados para inspirar.
Última atualização em 8 de setembro de 2025 por Kornel Mazur
O que construir
Conteúdo da página
O que construir
Nesta seção, você define que tipo de estratégia O StrategyQuant X deve gerar ou aprimorar. Você pode criar novas estratégias para um ou vários gráficos (com vários símbolos ou vários intervalos de tempo), refinar componentes de estratégias existentes ou gerar estratégias a partir de um modelo.
Opções de tipo de estratégia
Você pode escolher entre as seguintes configurações de estratégia:
- Estratégia simples
- Uma estratégia padrão que opera em um único símbolo e em um único período de tempo.
- Estratégia de vários períodos / vários símbolos
- Uma estratégia que usa vários gráficos adicionais além do gráfico principal de negociação.
- Exemplo: Uma estratégia de negociação de EURUSD em H1 também poderia fazer referência a EURUSD/H4 e GBPUSD/H1.
- Você deve definir quantos gráficos adicionais serão usados e, posteriormente, especificar seus detalhes em Configurações de dados.
- Estratégia a partir do modelo
- Gerar estratégias com base em um modelo que você criou anteriormente em AlgoWizard. Isso permite arquiteturas flexíveis diferentes das estratégias SQX padrão.
- Aprimorar a estratégia existente
- Selecione uma estratégia salva e especifique os componentes a serem aprimorados (por exemplo, regra de entrada longa, regra de saída curta ou tipo de ordem). A seleção é feita na seção Peças para melhorar configuração.
Configuração adicional de compilação:
Opções de direção de negociação
Defina como a estratégia será negociada:
- Ambas as direções (padrão)
- Somente longo ou Apenas curto
- Regras simétricas - A lógica de entrada/saída é espelhada e invertida:
- Longo: CCI > 0
- Curto: CCI < 0
- Regras não simétricas - Lógica separada para cada direção:
- Longo: CCI > 0
- Curto: RSI < 0 E Momentum < 100
Você pode configurar a simetria de forma independente para regras de entrada e saída.
Configuração do estilo de estratégia
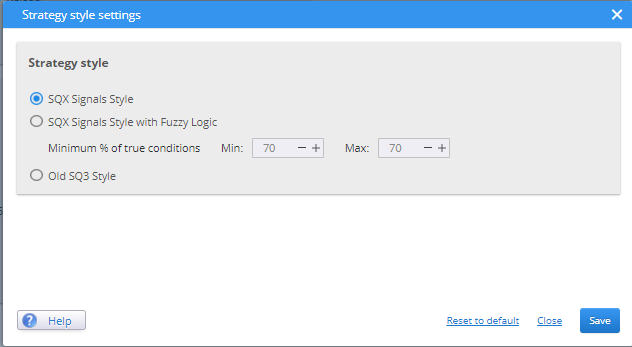
Para obter mais detalhes sobre os estilos de estratégia, consulte: https://strategyquant.com/doc/strategyquant/strategy-style/
Modo de construção
- Escolha entre:
- Geração aleatória
- Evolução genética (permite que o Opções genéticas no Builder)
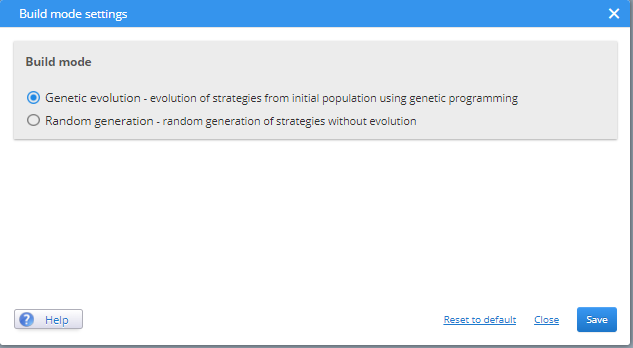
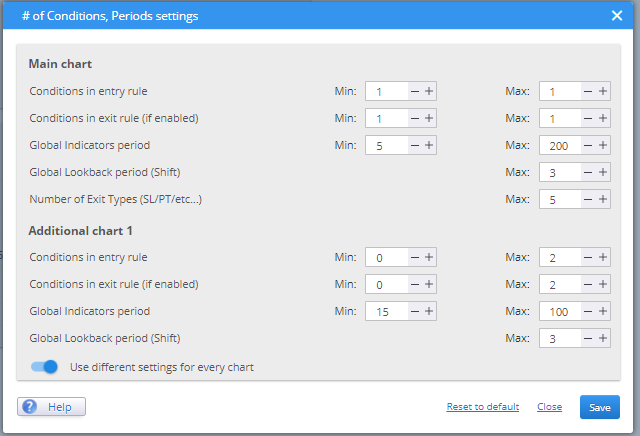
Número de condições, períodos e configurações de turnos
Condições nas regras de entrada/saída
Especifique o número mínimo e máximo de condições por sinal:
- Exemplo (1 condição):
- EntradaSinal = CCI > 0
- Exemplo (3 condições):
- EntrySignal = CCI > 0 E RSI > 50 OU Momentum < 0
Para Arquiteturas de lógica difusa, Para uma avaliação eficaz, recomenda-se um mínimo de três condições.
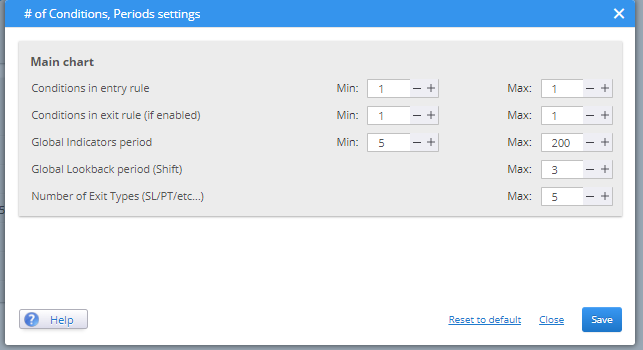
Deslocamento (período de lookback)
O Turno especifica de quantas barras anteriores no histórico a condição avalia os dados:
- Deslocamento = 0 → barra atual
- Deslocamento = 1 → barra anterior
- Deslocamento = 2 → duas barras atrás, e assim por diante
⚠️ Observação (CFD - MetaTrader Engine):
A menos que sejam usados dados de ticks, o deslocamento mínimo válido é [1], pois todos os cálculos são realizados somente após o fechamento da barra.
Recomendação: Use um intervalo pequeno (por exemplo, de 0 a 5).
Observação: Usar Shift = 0 pode causar inconsistências, pois os indicadores são calculados no fechamento da barra, enquanto as avaliações ocorrem na abertura da barra. Por esse motivo, recomenda-se usar Shift mínimo = 1.
Períodos de indicadores
Define o intervalo para o parâmetro de período dos indicadores técnicos:
- Mínimo: >1
- Máximo recomendado: <50 (de preferência não superior a 100)
Por exemplo, se o período mínimo for definido como 10 e o máximo como 100, o RSI terá um parâmetro de período de RSI(10-100).
Esses parâmetros podem ser definidos separadamente para cada gráfico em estratégias de vários símbolos ou de vários quadros de tempo.
Configuração de Stop Loss e Meta Profit
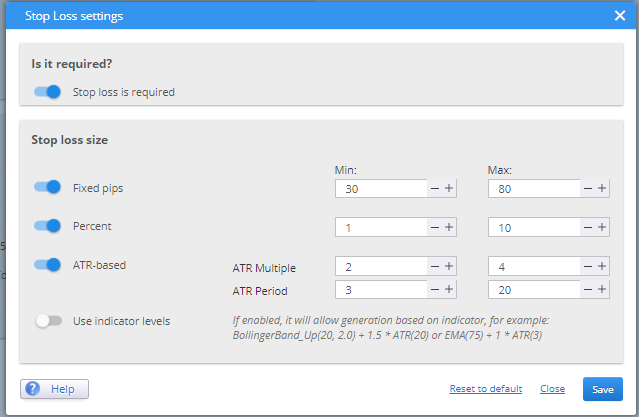
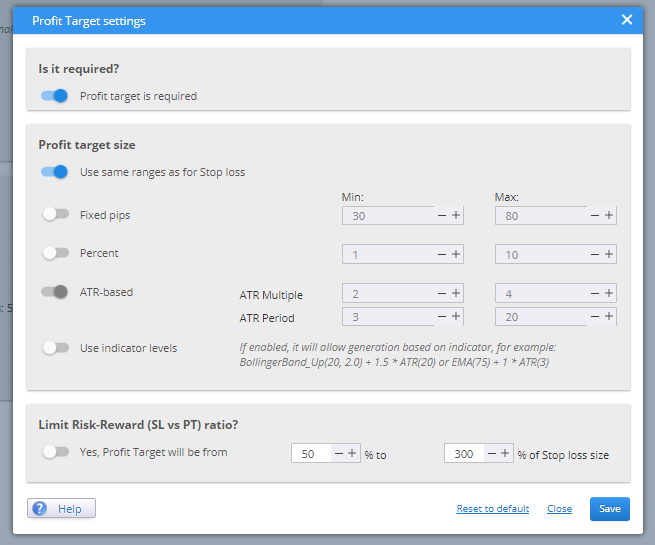
Essas opções definem como o Stop Loss (SL) e o Profit Target (PT) devem ser tratados:
- Especifique se SL/PT é necessário
- Especifique e defina o valores mínimos e máximos em pips, porcentagem % ou com base no ATR
- Especifique se o uso de indicadores é permitido (por exemplo, um nível de stop loss ou meta de lucro definido nos indicadores definidos nos Building Blocks)
- Opcionalmente, configure um Relação risco-recompensa alvo
A inclusão de SL/PT é recomendada para fins de simplicidade e gerenciamento de riscos.
Caso o SL/PT não seja necessário, certifique-se de que uma regra de saída alternativa esteja definida (por exemplo, "sair após X barras") para evitar que as posições permaneçam abertas indefinidamente.
Todas essas configurações são definidas como faixas mínima e máxima. Os valores exatos são selecionados aleatoriamente durante a geração da estratégia.
Este artigo foi útil? O artigo foi útil O artigo não foi útil
Conteúdo da página