Adaptive Handelssysteme sind Strategien, die aus historischen Markt- und Anlagedaten "lernen" und so ihre Regeln an neue Marktdynamiken anpassen können. Ein selbstadaptives oder autoadaptives Handelssystem kann seine Kauf- und Verkaufsregeln auf der Grundlage der Leistung dieser Regeln in der Vergangenheit ändern.
Beim algorithmischen Handel stützen sich die Händler auf verschiedene Strategien und technische Indikatoren, um datengestützte Entscheidungen darüber zu treffen, wann sie in den Handel einsteigen oder ihn beenden sollten. Eine Schlüsselkomponente dieser Strategien ist die Verwendung von Vergleichsblöcken, die ein wichtiges Instrument zur Erkennung von Marktbedingungen und zur Generierung von Handelssignalen darstellen. Einer der neuen fortschrittlichen Vergleichsblöcke ist der "Crosses Above Adaptive/Crosses Below Adaptive"-Block.
Dieser Artikel befasst sich mit dem Konzept der Vergleichsblöcke und erläutert ihre Funktion und Bedeutung für den automatisierten Handel. Er bietet auch eine detaillierte Analyse des Blocks "Crosses Above Adaptive" und untersucht die Logik hinter seiner adaptiven Natur, wie er auf sich ändernde Marktbedingungen reagiert und wie seine Einbeziehung Ihre gesamte Handelsstrategie verbessern kann.
Verständnis von Vergleichsblöcken in Handelsstrategien
In StrategyQuant X sind Vergleichsblöcke wichtige Werkzeuge, um verschiedene Indikatoren, Preise oder Werte in einem Diagramm zu vergleichen. Sie helfen dabei, Bedingungen zu definieren, die Kauf- oder Verkaufssignale in einer automatisierten Handelsstrategie auslösen können. Ein Vergleichsblock kann zum Beispiel prüfen, ob ein kurzfristiger gleitender Durchschnitt einen langfristigen gleitenden Durchschnitt übersteigt und damit eine potenzielle Kaufgelegenheit signalisiert.
Vergleichsblöcke fungieren als Kontrollpunkte für die Entscheidungsfindung und beantworten Fragen wie "Ist ein Wert höher als ein anderer?" oder "Hat ein Indikator eine wichtige Schwelle überschritten?". Durch die Kombination mehrerer Vergleichsblöcke können Händler ausgefeilte Regeln erstellen, um ihre Strategien zu verfeinern und die Entscheidungsfindung je nach Marktbedingungen zu verbessern.
Es gibt verschiedene Arten von Vergleichsblöcken, die Händlern helfen sollen, automatisierte Handelsstrategien zu entwickeln, indem sie verschiedene Indikatoren, Preise oder benutzerdefinierte Werte vergleichen. Diese Blöcke ermöglichen eine flexible und präzise Kontrolle darüber, wann bestimmte Bedingungen erfüllt sind. Hier sind die wichtigsten Arten von Vergleichsblöcken, die in StrategyQuant X verfügbar sind:
- Kreuze oben / Kreuze unten
- Größer als / Kleiner als
- Gleich / Nicht gleich
- Größere Anzahl / Kleinere Anzahl
- Größeres Perzentil / Unteres Perzentil
- Größer als oder gleich / Kleiner als oder gleich
- Ist Wahr / Ist Falsch
Obwohl grundlegende Vergleichsblöcke in Handelsstrategien weit verbreitet sind, haben sie eine wesentliche Einschränkung: Sie berücksichtigen nicht die Zuverlässigkeit des Signals. Nur weil ein Indikator einen anderen übersteigt, ist das noch lange keine Garantie für einen profitablen Handel. Dies bringt uns zu adaptiven Vergleichsblöcken, die einen ausgefeilteren Ansatz bieten, indem sie die historische Performance und die Marktbedingungen berücksichtigen, bevor sie ein Signal bestätigen.
Einführung in adaptive Crossover-Signale: "Kreuze oberhalb von Adaptiv/ Kreuze unterhalb von Adaptiv"
Die Kreuze über Adaptiv Block ist eine fortgeschrittene Form des Vergleichsblocks. Im Gegensatz zu einem einfachen Crossover, bei dem nur die aktuellen Marktbedingungen betrachtet werden, geht die adaptive Version tiefer: Sie prüft nicht nur, ob ein Indikator einen anderen übersteigt, sondern wertet auch die frühere Performance ähnlicher Crossovers aus und ermittelt, ob das Signal statistisch zuverlässig ist.
Das Ziel dieses Blocks ist es, intelligentere Signale zu liefern - Signale, die eine höhere Erfolgswahrscheinlichkeit auf der Grundlage historischer Daten haben, anstatt sich nur auf Echtzeit-Crossovers zu verlassen, die oft zu falschen Signalen führen können.
Wie Adaptive Handelssignale funktionieren
Beginnen wir mit den Grundlagen eines Crossover-Signals. Ein Crossover tritt auf, wenn ein Indikator (oft ein kurzfristiger gleitender Durchschnitt) über oder unter einen anderen Indikator kreuzt. Ein Überkreuzungsereignis kann signalisieren, dass sich die Dynamik nach oben verlagert, was auf eine Kaufgelegenheit hindeutet.
Bei einer einfachen Crossover-Strategie würden die Händler sofort reagieren, wenn ein solcher Crossover auftritt. Dies führt jedoch oft zu übermäßigem Handel oder zu Reaktionen auf Signale, die nicht profitabel sind, da die Märkte dynamisch und voller Rauschen sind.
Die Grenzen von einfachen Crossover-Signalen
Crossover sind zwar einfach und leicht zu verstehen, aber nicht immer zuverlässig. Auf volatilen Märkten können sich die Kurse schnell in eine Richtung bewegen, einen Crossover auslösen und sich kurz darauf wieder umkehren. Dies veranlasst Händler dazu, Geschäfte auf der Grundlage von Signalen zu tätigen, die möglicherweise nicht zu nachhaltigen Marktbewegungen führen.
Mit anderen Worten: Einfache Crossover-Strategien sind starr. Sie berücksichtigen nicht die historische Erfolgsrate ähnlicher Kreuzungen. Dies ist der Grund, warum adaptive Vergleichsblöcke wie Kreuze über Adaptiv ins Spiel kommen.
Die Funktionsweise des adaptiven Mechanismus
Der Block Crosses Above Adaptive / Crosses Below Adaptive erweitert die traditionellen Crossover-Strategien um eine zusätzliche Bewertungsebene. Die Funktionsweise ist wie folgt:
- Basis-Crossover-Ereignis
Der erste Schritt besteht darin, das Auftreten eines grundlegenden Crossover-Ereignisses zu erkennen. Dies ist der Fall, wenn Indikator A über Indikator B kreuzt, z. B. wenn ein gleitender 20-Perioden-Durchschnitt über einen gleitenden 50-Perioden-Durchschnitt oder der RSI(14) über 50 kreuzt.
- Historische Leistungsbewertung
Sobald das Crossover-Ereignis identifiziert ist, wertet das System seine historische Performance aus. Es prüft, wie sich ähnliche Crossover-Ereignisse in der Vergangenheit entwickelt haben, basierend auf einer bestimmten Anzahl historischer Balken (X-Balken) und Abschlüsse (X-Abschlüsse). Dies funktioniert wie ein Backtest innerhalb eines Backtests, bei dem die frühere Performance analysiert wird, um die potenzielle Zuverlässigkeit des aktuellen Signals zu beurteilen.
- Benutzerdefinierte Metriken und Schwellenwerte
Die Leistung der Kreuzung wird dann mit benutzerdefinierten Schwellenwerten verglichen. Der Benutzer kann verschiedene Bewertungsmetriken wählen, wie z. B.:
- Gewinnfaktor
- Prozentsatz der Gewinne
- Durchschnittliche Leistung
- Interner Profit-Faktor
- Endgültige Entscheidung: Anpassung an die Marktbedingungen
Nach der Auswertung der historischen Performance und dem Vergleich mit den benutzerdefinierten Schwellenwerten prüft das System, ob die aktuellen Marktbedingungen denen ähneln, unter denen das Signal in der Vergangenheit gut abgeschnitten hat. Wenn die Bedingungen und Kennzahlen übereinstimmen (z. B. Gewinnfaktor > 1,5), wird der Handel bestätigt. Andernfalls sieht das System davon ab, einen Handel einzugehen, um das Risiko von Fehlsignalen zu verringern.
Wichtige Parameter des Vergleichsblocks
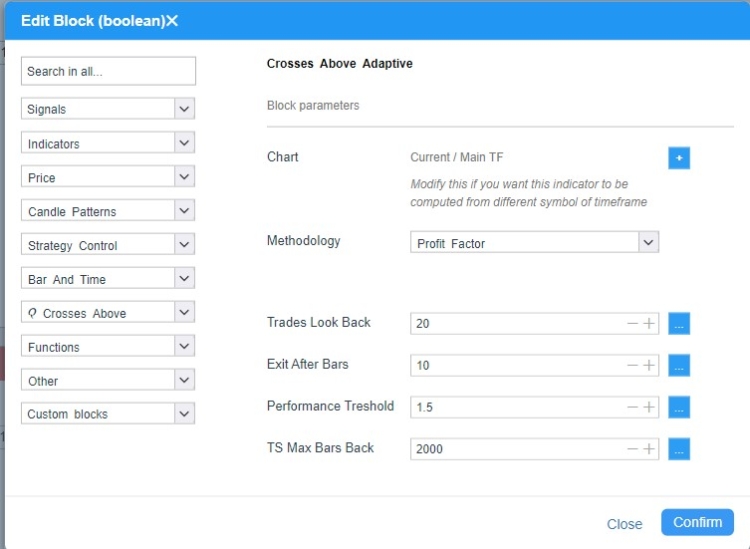
In der obigen Abbildung sehen Sie die Einstellungen des Vergleichsblocks Kreuze über adaptiv.
Sobald eine Kreuzung erkannt wird, wird das Signal nur bestätigt, wenn wichtige Bedingungen erfüllt sind. Die folgenden Parameter sind für die Entscheidungsfindung von wesentlicher Bedeutung:
- Rückblick auf den Handel: Hier wird angegeben, wie viele historische Trades das System untersucht, um Leistungskennzahlen wie Gewinnfaktor und Gewinnprozentsatz zu berechnen. Wenn zum Beispiel 50 eingestellt ist, analysiert das System die letzten 50 Crossover-Trades, um eine fundierte Entscheidung zu treffen.
- Ausstieg nach Bars: Dieser Parameter legt fest, wie lange das System den Handel nach dem Einstieg überwacht (in Form von Takten oder Perioden), bevor es einen Ausstieg bestimmt. Wenn er z.B. auf 5 Takte eingestellt ist, bewertet das System die Performance des Trades nach 5 Perioden, um sicherzustellen, dass der Trade zeitlich begrenzt ist und nicht unbegrenzt gehalten wird.
- Metriken : Sie können aus mehreren Bewertungsmetriken wählen, um die Zuverlässigkeit des Signals zu bestimmen, wie z. B.:
- Proauglichkeitsfaktor: Das Verhältnis der Gesamtgewinne zu den Gesamtverlusten aus ähnlichen vergangenen Geschäften. Ein höherer Wert deutet auf ein zuverlässigeres Signal hin.
- Prozentsatz der Gewinne: Der Prozentsatz der in der Vergangenheit durch ähnliche Crossover-Ereignisse ausgelösten Trades, die mit Gewinn abgeschlossen wurden. Ein Gewinnprozentsatz von 60% oder mehr wird in der Regel als stark angesehen.
- Durchschnittliche Leistung: Der absolute durchschnittliche Gewinn oder Verlust, der sich aus ähnlichen Crossovers ergibt, unabhängig von der Richtung (aufwärts oder abwärts). Dies stellt ein neutrales Maß für das potenzielle Risiko dar.
- Intern 1TP9Einpassungsfaktor: Er verfeinert den traditionellen Gewinnfaktor, indem er ihn als die Summe der einzelnen Barrenerträge während einer Position, geteilt durch die Summe der Barrenverluste, berechnet und so ein detaillierteres und realistischeres Maß für die Performance liefert.
- Leistungsschwellenwert: Damit wird ein Mindestleistungsniveau festgelegt, das erfüllt sein muss, bevor das Signal bestätigt wird. Wenn die frühere Performance des Signals diesen Schwellenwert nicht erreicht, z. B. einen Gewinnfaktor von 1,5 oder höher, ignoriert das System den Handel, filtert unzuverlässige Signale heraus und minimiert das Risiko.
-
TS Max Bars Zurück ist ein Parameter, der ausschließlich für das Backtesting mit der TradeStation- oder MultiCharts-Engine verwendet wird. Dieser Parameter muss genau dem Wert entsprechen, der direkt in der TradeStation- oder MultiCharts-TS-Einstellung "Max Bars Back" festgelegt wurde.
Wie zu verwenden Kreuze über Adaptiv / Kreuze unterhalb von Adaptiv in StrategyQuant X
Importieren des Blocks: Eine Anleitung zum Importieren des Snippets finden Sie im Abschnitt Docs hier
Nach erfolgreichem Import können Sie die neuen Vergleichsblöcke in :
Bauherr
Im Builder können Sie diesen Block unter Builder / Blöcke aktivieren. Bei der Durchführung von Blind Datamining wird empfohlen, die Metrik Avg Performance zu verwenden, die nicht richtungsgebunden ist und die durchschnittliche absolute Stärke eines Signals berechnet. Wie detailliert und spezifisch die Einstellungen sind, bleibt jedem Benutzer selbst überlassen.
AlgoWizard - Benutzerdefinierte Blöcke
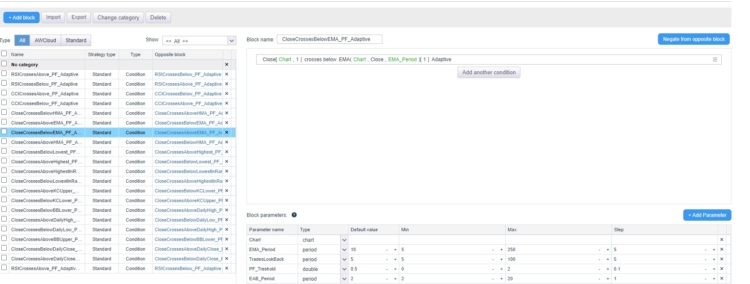
Mit den benutzerdefinierten Blöcken in StrategyQuant X können Händler personalisierte Bausteine für ihre Handelsstrategien erstellen, ohne selbst programmieren zu müssen. Diese Blöcke können verwendet werden, um spezifische Bedingungen, Indikatoren oder Logik zu definieren, die auf die Anforderungen des Benutzers zugeschnitten sind. Einmal erstellt, können benutzerdefinierte Blöcke nahtlos in AlgoWizard, den visuellen Strategie-Builder von StrategyQuant, integriert werden, um komplexe und anpassungsfähige Handelsstrategien zu erstellen.
Benutzerdefinierte Blöcke erhöhen die Flexibilität, indem sie es Ihnen ermöglichen, Schlüsselmetriken wie Indikatorperioden, Gewinnfaktoren und Gewinnprozentsätze zu parametrisieren und so mehr Kontrolle über das Verhalten Ihrer Strategie zu erhalten. Zusammenfassend lässt sich sagen, dass benutzerdefinierte Blöcke präzisere, dynamischere und anspruchsvollere
Kreuze oberhalb von Adaptiv / Kreuze unterhalb von Adaptiv sind Blöcke, die für die Verwendung in AlgoWizard entweder als benutzerdefinierte Blöcke oder als Site-übergreifende Vorlagen sehr zu empfehlen sind. Da diese Blöcke eine sorgfältige Konfiguration erfordern, ist es von Vorteil, benutzerdefinierte Blöcke zu erstellen, bei denen jede Einstellung einer logischen Struktur folgt. Während die Erstellung von Strategievorlagen ein etwas fortgeschritteneres Thema ist, sind diese Blöcke ideal für solche fortgeschrittenen Strategien. Im nächsten Artikel werden wir eine detaillierte Anleitung zu ihrer Verwendung geben."
Für den Moment habe ich mehrere benutzerdefinierte Blöcke auf der Grundlage dieser Bedingung vorbereitet. Sie können sie über diesen Link herunterladen
Link und importieren Sie sie mit den folgenden Schritten.
AlgoWizard - Vorlagen
Dies ist ein fortgeschrittenes Thema, das wir in einem der nächsten Artikel ausführlicher behandeln werden. Durch die Kombination von benutzerdefinierten Blöcken und Zufallsgruppen können Sie eine Prototyp-Strategie erstellen und SQX anweisen, nach bestimmten Arten von Strategien zu suchen und seine Anpassungsfähigkeit zu erhalten.
Beispiele für die Verbesserung der Strategie
Die folgenden Strategien sind Beispiele dafür, wie die adaptive Logik von Crosses Above die Leistung im Vergleich zum klassischen Ansatz von Crosses Above verbessern kann.
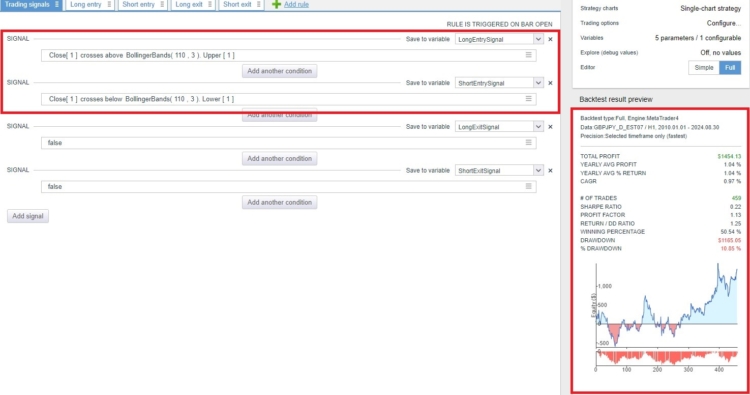
Original ohne adaptive Logik
Die Strategie basiert auf einer Ausbruchslogik unter Verwendung von Bollinger-Bändern, mit einem Ausstieg nach 10 Bars. In ihrem klassischen Setup zeigt sie eine positive Performance, weist aber lange Phasen der Stagnation und erhebliche Schwankungen in der Aktienkurve auf.
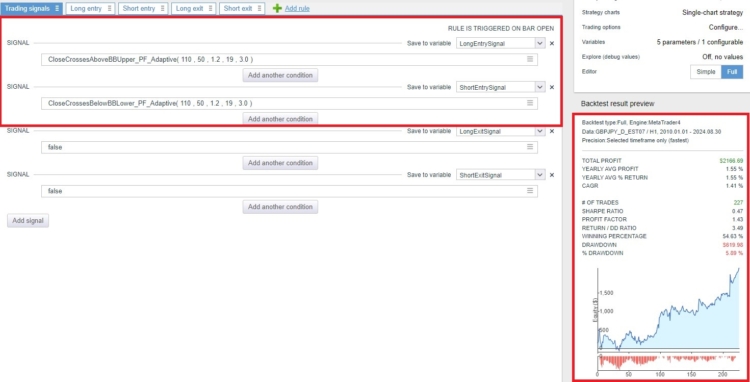
Angewandte adaptive Logik
In der adaptiven Version werden diese großen Schwankungen stabilisiert, und die Leistung hat sich drastisch verbessert.
Original ohne adaptive Logik
Diese Strategie basiert auf einem Ausbruch aus dem täglichen Hoch/Tief mit einem Ausstieg nach 10 Bars. Die Performance war in den letzten Jahren gut, in den Jahren davor war sie jedoch gering. Mit anderen Worten, die Strategie war im Laufe der Zeit inkonsistent.
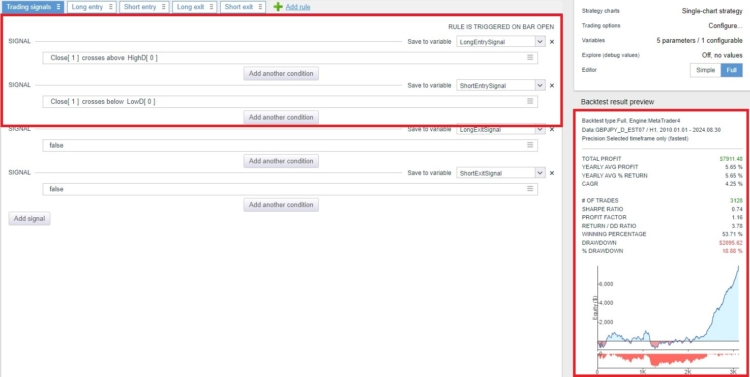
Angewandte adaptive Logik
Wenn die adaptive Logik angewandt wird, sinkt die Zahl der Abschlüsse erheblich, was zu einer viel glatteren Aktienkurve führt.
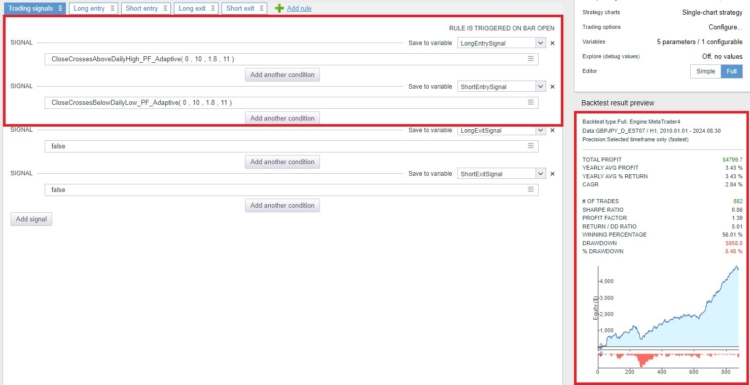
Beide Beispiele zeigen Strategien, die aus benutzerdefinierten Blöcken generiert wurden, die ich vorbereitet habe und die Sie hier herunterladen können. Ich empfehle, diesen Block ausschließlich als benutzerdefinierten Block zu verwenden. Wenn Sie Indikatoren im Builder aktiviert haben und adaptive Vergleichsblöcke verwenden, empfehle ich, den Vergleichsblock sehr konservativ einzustellen, wie folgt.

Schlussfolgerung
Dies ist nur der Anfang. Es gibt mehrere Möglichkeiten, diese Logik zu erweitern. Zum Beispiel können wir die Kauf-/Verkaufslogik innerhalb des Handelssystems simulieren und somit einen Backtest innerhalb eines Backtests durchführen. Außerdem können wir die Rentabilität dieser Regeln auf mehreren Märkten gleichzeitig analysieren (ja, das ist tatsächlich möglich!).
Wir freuen uns über jede Rückmeldung, jeden Kommentar und jeden Vorschlag zur Verbesserung dieser Snippets. In naher Zukunft plane ich, mehr Snippets wie diese bereitzustellen und sie schließlich direkt in SQX zu integrieren.
Diese Vergleichsblöcke sind implementiert für MetaTrader 4, MetaTrader 5, TradeStationund MultiCharts. Sie können alle Snippets in der Codebase herunterladen hier.


 Englisch
 Spanisch
 Portugiesisch
 Französisch
 Italienisch
 Japanisch

 Ellie Souckova

Prinzipiell finde ich die Idee der Systemverbesserung durch Custom Blocks auf den ersten Blick reizvoll. Wenn ich aber später die Strategie durch den SQX Improver laufen lassen will, werden diese Strategien vom SQX Improver abgelehnt. Der Vorteil ist also nur von begrenzter Dauer, bis ich die Strategien mit dem SQX-Improver automatisch verbessern möchte.
Ich hoffe, dass dies und vieles mehr in den nächsten Versionen von SQX integriert und voll kompatibel sein wird. Viele Indikatoren haben klare Rollen im professionellen Handel.
Einige dienen als Einstiegspunkt, andere als Ausstiegspunkt und wieder andere, um einen Trend zu erkennen.
Es ist in den meisten Fällen nicht sinnvoll, sie rein zufällig zu mischen.
Wenn mehr solcher intelligenten Regeln in SQX eingebaut sind, wird SQX verhindern, dass ein großer Prozentsatz unbrauchbarer Strategien generiert wird und die Ergebnisse verbessern.
Besonders für Menschen mit langsameren Computern ist dies eine große Hilfe.
Ja, ich verstehe vollkommen, was Sie meinen, und ich könnte nicht mehr zustimmen. Eine intelligentere Logik, die in SQX eingebaut ist, wäre ein entscheidender Fortschritt. Indikatoren sind nicht nur zufällige Werkzeuge - sie haben alle einen Zweck. Einige eignen sich hervorragend für den Einstieg, andere sind besser für den Ausstieg geeignet, und einige helfen bei der Trenderkennung. Sie wahllos zu mischen, macht wenig Sinn und führt oft zu schwachen Strategien, die sich im realen Handel nicht bewähren. Wenn SQX diese Rollen intelligenter erkennen und anwenden könnte, würde es die Zahl der nutzlosen Strategien verringern und den gesamten Prozess viel effizienter machen. Und für Leute mit langsamerem... Weiterlesen "
Hallo, zunächst einmal: Erstaunliche Arbeit des SQx-Teams! Ich liebe diese adaptiven Vergleichsblöcke. Ich verwende diese Adaptive Cross-Blöcke in Algowizard, um meine Strategie-Logik manuell zu erstellen, mit sehr guten Ergebnissen bisher. Daumen hoch. Nicht im Builder verwendet. Frage: Sind die Performance-Metriken der Adaptive Cross-Signale mit direktionaler Ausrichtung getestet, wie z.B. ein "Cross above" impliziert bullische Kaufsignale, z.B. 3SMA Crosses Above 10SMA. Es würde einfach Profit Factor usw. für ein Kaufszenario zurückgeben, richtig? Was aber, wenn wir einen 3SMA-Kreuzungspunkt unter dem 10SMA ebenfalls als bullisches Kaufsignal verwenden wollen? Gibt das Adaptive... Weiterlesen "
Hallo Tony, vielen Dank für deine Antwort, ich weiß sie zu schätzen. Lassen Sie mich Ihre Frage beantworten. Benutzerdefinierte Blöcke, wie sie konzipiert sind, haben eine Vorspannung. Das heißt, wenn wir Kreuze über adaptiv mit einem Indikator verwenden, hat dieser von Natur aus eine lange Vorspannung. Leider lässt sich dieses Problem im Nachhinein nicht einfach beheben. Die einzige Möglichkeit, diese Verzerrung zu beseitigen, besteht in der Verwendung von nicht direktionalen Metriken, wie z. B. der durchschnittlichen Performance, die die absolute durchschnittliche Bewegung nach einem Signal misst - egal ob nach oben oder unten. Ich empfehle auch, sich die adaptive Methode "Oben ist unten" anzusehen. Diese Blöcke liefern für mich noch bessere Ergebnisse als die Kreuze oben... Weiterlesen "
Um das Problem im Detail zu verdeutlichen: Der Fehler tritt ausschließlich in der Benutzeroberfläche von AlgoWizard beim Bearbeiten der Bedingung “Crosses Above Adaptive” auf. In AlgoWizard: Der Parameter “Performance Threshold” wird fälschlicherweise als ganzzahliges Feld angezeigt. Es werden die Schaltflächen [ - ] und [ + ] angezeigt, und es werden keine Dezimalwerte akzeptiert. (Wenn Sie beispielsweise 1,5 eingeben, wird der Wert automatisch auf 2 gerundet, und 1,3 wird auf 1 gerundet). Dadurch ist es unmöglich, einen geeigneten Profit-Faktor oder einen Schwellenwert für die Gewinnrate festzulegen. Der entscheidende Beweis: Dieser Fehler tritt nur in der Benutzeroberfläche von AlgoWizard auf. Wenn ich in die Builder-Einstellungen gehe (unter der Registerkarte “Parameterwerte” für denselben Block), wird der Parameter “Performance Threshold” KORREKT als Double identifiziert und ich kann Dezimalwerte und einen Schritt von 0,1 festlegen. Dies bestätigt... Weiterlesen "