I sistemi di trading adattivi sono strategie progettate per "imparare" dai dati storici del mercato e degli asset, consentendo loro di adeguare le proprie regole per allinearsi alle nuove dinamiche di mercato. Un sistema di trading autoadattativo o autoadattativo può modificare le proprie regole di acquisto e di vendita in base alla performance di tali regole nel passato.
Nel trading algoritmico, i trader si affidano a varie strategie e indicatori tecnici per prendere decisioni basate sui dati su quando entrare o uscire dalle operazioni. Una componente chiave di queste strategie è l'uso dei blocchi di confronto, che sono strumenti essenziali per identificare le condizioni di mercato e generare segnali di trading. Uno dei nuovi blocchi di confronto avanzati è il blocco "Crosses Above Adaptive/Crosses Below Adaptive".
Questo articolo approfondisce il concetto di blocchi di confronto, spiegandone la funzione e il significato nel trading automatico. Fornisce inoltre un'analisi dettagliata del blocco Crosses Above Adaptive, esplorando la logica della sua natura adattiva, il modo in cui risponde alle mutevoli condizioni di mercato e il modo in cui la sua incorporazione può migliorare la vostra strategia di trading complessiva.
Comprendere i blocchi di confronto nelle strategie di trading
In StrategyQuant X, i blocchi di confronto sono strumenti essenziali utilizzati per confrontare diversi indicatori, prezzi o valori su un grafico. Essi aiutano a definire le condizioni che possono innescare segnali di acquisto o di vendita in una strategia di trading automatizzata. Ad esempio, un blocco di confronto può verificare se una media mobile a breve termine incrocia una media mobile a lungo termine, segnalando una potenziale opportunità di acquisto.
I blocchi di confronto agiscono come punti di controllo decisionali, rispondendo a domande come "Un valore è più alto di un altro?" o "Un indicatore ha superato una soglia chiave?". Combinando più blocchi di confronto, i trader possono creare regole sofisticate per affinare le loro strategie e migliorare il processo decisionale in base alle condizioni di mercato.
Esistono diversi tipi di blocchi di confronto progettati per aiutare i trader a costruire strategie di trading automatizzate confrontando diversi indicatori, prezzi o valori personalizzati. Questi blocchi consentono di controllare in modo flessibile e preciso il verificarsi di determinate condizioni. Ecco i principali tipi di blocchi di confronto disponibili in StrategyQuant X:
- Croci sopra / Croci sotto
- Maggiore di / minore di
- Uguale a / Non uguale a
- Conteggio maggiore / Conteggio minore
- Percentile maggiore / Percentile minore
- Maggiore o uguale a / minore o uguale a
- È vero / È falso
Sebbene i blocchi di confronto di base siano ampiamente utilizzati nelle strategie di trading, hanno un limite significativo: non tengono conto dell'affidabilità del segnale. Ad esempio, il fatto che un indicatore incroci un altro non garantisce un'operazione redditizia. Questo ci porta ai blocchi di confronto adattivi, che offrono un approccio più sofisticato considerando le performance storiche e le condizioni di mercato prima di confermare un segnale.
Introduzione ai segnali di crossover adattivi: "Incroci sopra l'adattivo/incroci sotto l'adattivo".
Il Croci sopra l'Adattivo è un tipo avanzato di blocco di confronto. A differenza di un semplice crossover, che si limita a considerare le condizioni attuali del mercato, la versione adattiva scava più a fondo: non si limita a verificare se un indicatore si è incrociato con un altro, ma valuta anche la performance passata di crossover simili e determina se il segnale è statisticamente affidabile.
L'obiettivo di questo blocco è quello di fornire segnali più intelligenti, che abbiano una maggiore probabilità di successo sulla base dei dati storici, piuttosto che affidarsi esclusivamente ai crossover in tempo reale, che spesso possono portare a falsi segnali.
Come funzionano i segnali di trading adattivi
Cominciamo con le basi di un segnale di crossover. Un crossover si verifica quando un indicatore (spesso una media mobile a breve termine) si incrocia sopra o sotto un altro indicatore. Un evento di "incrocio al di sopra" può segnalare che il momentum si sta spostando verso l'alto, suggerendo un'opportunità di acquisto.
In una semplice strategia di crossover, i trader reagirebbero immediatamente quando si verifica un tale incrocio. Tuttavia, questo porta spesso a un eccesso di trading o a reagire a segnali che non sono redditizi, perché i mercati sono dinamici e pieni di rumore.
I limiti dei semplici segnali di crossover
Sebbene i crossover siano semplici e facili da capire, non sono sempre affidabili. Nei mercati volatili, i prezzi possono muoversi rapidamente in una direzione, innescare un crossover e poi invertire la rotta poco dopo. Questo fa sì che i trader entrino in operazioni basate su segnali che potrebbero non portare a movimenti di mercato sostenuti.
In altre parole, le strategie di crossover semplici sono rigide. Non tengono conto del tasso di successo storico di crossover simili. È qui che i blocchi di confronto adattivi come Croci sopra l'Adattivo entrano in gioco.
Come funziona il meccanismo adattativo
Il blocco Crosses Above Adaptive / Crosses Below Adaptive migliora le strategie di crossover tradizionali integrando un ulteriore livello di valutazione. Ecco come funziona:
- Evento crossover di base
Il primo passo consiste nel rilevare il verificarsi di un evento di crossover di base. Questo avviene quando l'indicatore A incrocia l'indicatore B, come ad esempio una media mobile a 20 periodi che incrocia una media mobile a 50 periodi, o l'RSI(14) che incrocia un valore superiore a 50.
- Valutazione delle prestazioni storiche
Una volta identificato l'evento crossover, il sistema ne valuta la performance storica. Controlla l'andamento di eventi crossover simili in passato, sulla base di un numero specifico di barre storiche (X-bars) e di operazioni (X-trades). Si tratta di un backtest nel backtest, che analizza le performance passate per valutare la potenziale affidabilità del segnale attuale.
- Metriche e soglie definite dall'utente
Le prestazioni del crossover vengono quindi confrontate con soglie definite dall'utente. L'utente può scegliere diverse metriche di valutazione, quali:
- Fattore di profitto
- Percentuale di vittorie
- Prestazioni medie
- Fattore di adattamento interno Pro
- Decisione finale: Adattamento alle condizioni di mercato
Dopo aver valutato la performance storica e averla confrontata con le soglie definite dall'utente, il sistema verifica se le condizioni di mercato attuali assomigliano a quelle in cui il segnale ha storicamente ottenuto buoni risultati. Se le condizioni e le metriche si allineano (ad esempio, fattore di profitto > 1,5), l'operazione viene confermata. In caso contrario, il sistema si astiene dall'effettuare l'operazione, riducendo il rischio di falsi segnali.
Parametri importanti del blocco di confronto
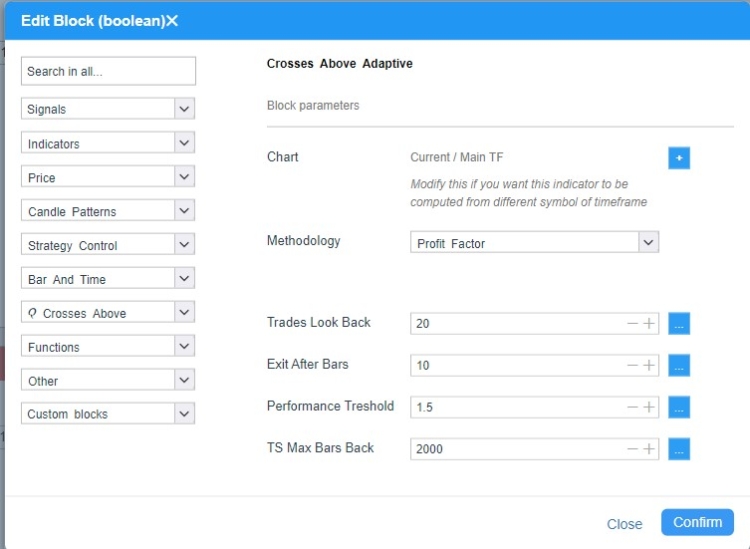
Nell'immagine qui sopra, si possono vedere le impostazioni del blocco di confronto Incroci sopra adattivi.
Una volta rilevato un crossover, il segnale viene confermato solo se sono soddisfatte alcune condizioni chiave. I seguenti parametri sono essenziali per definire il processo decisionale:
- Gli scambi guardano al passato: Specifica il numero di operazioni storiche che il sistema esamina per calcolare le metriche di performance come il fattore di profitto e la percentuale di vincita. Ad esempio, se impostato su 50, il sistema analizzerà le ultime 50 operazioni di crossover per prendere una decisione informata.
- Uscita dopo le barre: Questo parametro definisce per quanto tempo il sistema monitora il trade dopo l'entrata (in termini di barre o periodi) prima di determinare l'uscita. Ad esempio, se impostato su 5 barre, il sistema valuta la performance dell'operazione dopo 5 periodi, assicurando che l'operazione sia vincolata al tempo e non trattenuta indefinitamente.
- Metriche : È possibile scegliere tra diverse metriche di valutazione per determinare l'affidabilità del segnale, come ad esempio:
- 1TP9Fattore di adattamento: Il rapporto tra i profitti totali e le perdite totali di operazioni simili effettuate in passato. Un valore più alto indica un segnale più affidabile.
- Percentuale di vittorie: La percentuale di operazioni passate innescate da eventi di crossover simili che si sono concluse in profitto. Una percentuale di vincita pari o superiore a 60% è tipicamente considerata forte.
- Prestazioni medie: Il guadagno o la perdita media assoluta risultante da crossover simili, indipendentemente dalla direzione (al rialzo o al ribasso). Si tratta di una misura neutrale del rischio potenziale.
- Interno 1TP9Fattore di adattamento: Il fattore di profitto tradizionale viene perfezionato calcolandolo come la somma dei rendimenti delle singole barre durante una posizione, divisa per la somma delle perdite delle barre, fornendo una misura più granulare e realistica della performance.
- Soglia di prestazione: In questo modo si stabilisce un livello minimo di performance che deve essere soddisfatto prima che il segnale venga confermato. Se la performance passata del segnale non soddisfa questa soglia, ad esempio un fattore di profitto di 1,5 o superiore, il sistema ignora l'operazione, filtrando i segnali inaffidabili e minimizzando il rischio.
-
TS Max Bars Indietro è un parametro utilizzato esclusivamente per il backtesting sul motore di TradeStation o MultiCharts. Questo parametro deve corrispondere al valore esatto impostato direttamente nell'impostazione TradeStation o MultiCharts TS Max Bars Back.
Come si usa Croci sopra l'Adattivo / Incroci al di sotto dell'adattativo in StrategyQuant X
Importazione del blocco: Una guida su come importare lo snippet è disponibile nella sezione Documenti. qui
Dopo l'importazione, è possibile utilizzare i nuovi blocchi di confronto in :
Costruttore
Nel Builder, è possibile attivare questo blocco in Builder / Blocchi. Quando si effettua il blind datamining, si consiglia di utilizzare la metrica Avg Performance, che non è direzionale e calcola la forza media assoluta di un segnale. Il livello di dettaglio e specificità delle impostazioni è a discrezione dell'utente.
AlgoWizard - Blocchi personalizzati
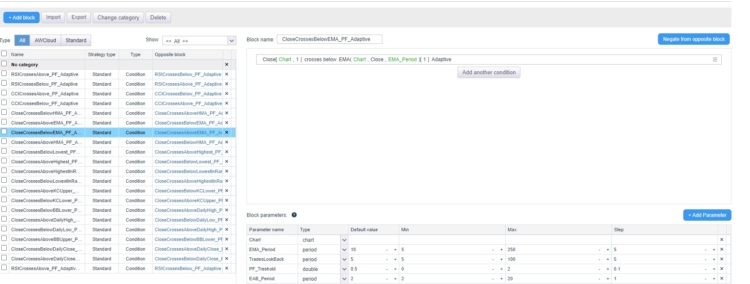
I blocchi personalizzati di StrategyQuant X consentono agli operatori di creare blocchi personalizzati per le loro strategie di trading senza dover ricorrere al codice. Questi blocchi possono essere utilizzati per definire condizioni, indicatori o logiche specifiche in base alle esigenze dell'utente. Una volta creati, i blocchi personalizzati possono essere integrati senza problemi in AlgoWizard, il costruttore di strategie visive di StrategyQuant, per costruire strategie di trading complesse e adattive.
I blocchi personalizzati aumentano la flessibilità consentendo di parametrizzare metriche chiave come i periodi degli indicatori, i fattori di profitto e le percentuali di vincita, fornendo un maggiore controllo sul comportamento della strategia. In sintesi, i blocchi personalizzati consentono di ottenere risultati più precisi, dinamici e sofisticati.
Le croci sopra l'adattativo e le croci sotto l'adattativo sono blocchi altamente raccomandati per l'uso in AlgoWizard, sia come blocchi personalizzati che come modelli per siti diversi. Poiché questi blocchi richiedono un'attenta configurazione, è utile creare blocchi personalizzati in cui ogni impostazione segue una struttura logica. Sebbene la creazione di modelli di strategia sia un argomento un po' più avanzato, questi blocchi sono ideali per strategie così avanzate. Nel prossimo articolo, forniremo un tutorial dettagliato su come utilizzarli".
Per ora, ho preparato diversi blocchi personalizzati basati su questa condizione. È possibile scaricarli utilizzando questo
link e importarli seguendo la seguente procedura.
AlgoWizard - Modelli
Si tratta di un argomento più avanzato che tratteremo in modo più approfondito in un prossimo articolo. Combinando blocchi personalizzati e gruppi casuali, è possibile creare un prototipo di strategia e istruire SQX a cercare tipi specifici di strategie, mantenendo la sua capacità di adattamento.
Esempi di miglioramento della strategia
Le strategie che seguono sono esempi di come la logica Adattiva Croci Sopra possa migliorare le prestazioni rispetto all'approccio classico Croci Sopra.
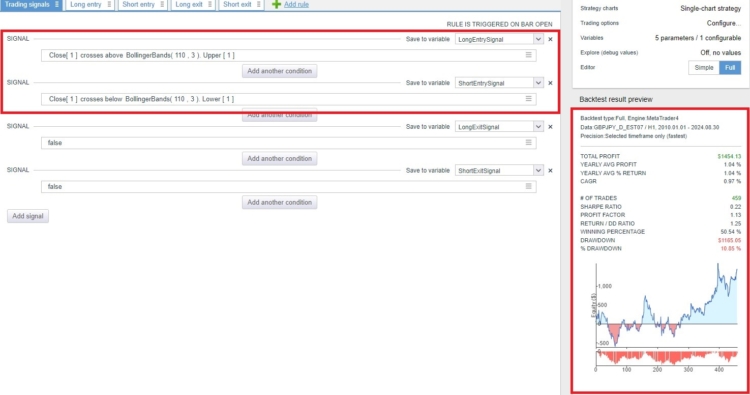
Originale senza logica adattativa
La strategia si basa sulla logica del breakout utilizzando le Bande di Bollinger, con un'uscita dopo 10 barre. Nel suo setup classico, mostra performance positive ma sperimenta lunghi periodi di stagnazione e oscillazioni significative della curva azionaria.
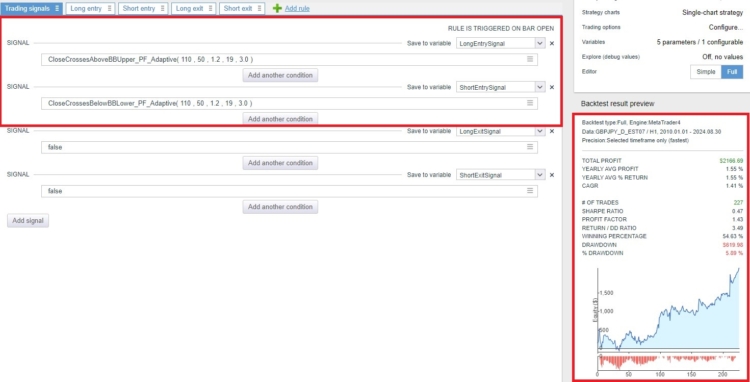
Logica adattiva applicata
Nella versione adattiva, queste ampie fluttuazioni sono stabilizzate e le prestazioni sono notevolmente migliorate.
Originale senza logica adattativa
Questa strategia si basa sul breakout dei massimi e minimi giornalieri con uscita dopo 10 barre. La sua performance è stata buona negli ultimi anni, ma negli anni precedenti è stata marginale. In altre parole, la strategia è stata incoerente nel tempo.
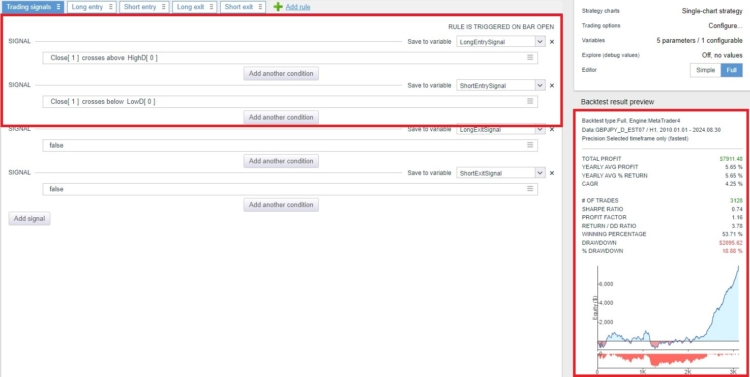
Logica adattiva applicata
Quando si applica la logica adattiva, il numero di operazioni diminuisce significativamente, con il risultato di una curva azionaria molto più regolare.
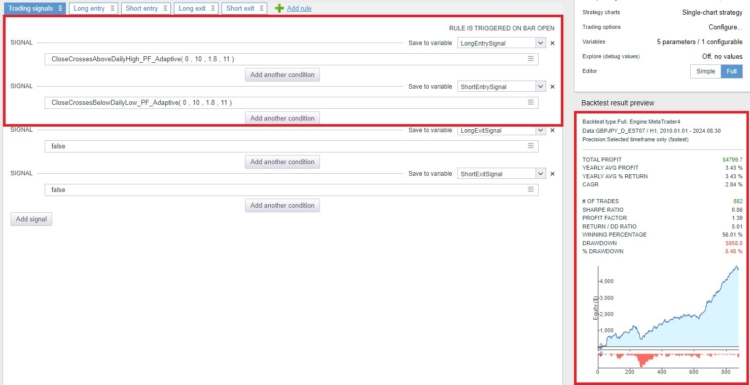
Entrambi gli esempi mostrano strategie generate da blocchi personalizzati che ho preparato e che potete scaricare qui. Consiglio di utilizzare questo blocco esclusivamente come blocco personalizzato. Se avete abilitato gli indicatori nel costruttore e utilizzate blocchi di confronto adattivi, vi consiglio di impostare il blocco di confronto in modo molto conservativo, come segue.

Conclusione
Questo è solo l'inizio. Esistono diversi modi per estendere questa logica. Ad esempio, possiamo simulare la logica di acquisto/vendita all'interno del sistema di trading, eseguendo di fatto un backtest all'interno di un backtest. Inoltre, possiamo analizzare la redditività di queste regole su più mercati contemporaneamente (sì, è davvero possibile!).
Siamo lieti di ricevere feedback, commenti o suggerimenti per migliorare questi snippet. Nel prossimo futuro, ho intenzione di fornire altri snippet come questi e di integrarli direttamente in SQX.
Questi blocchi di confronto sono implementati per MetaTrader 4, MetaTrader 5, TradeStation, e Grafici multipli. È possibile scaricare tutti gli snippet in codebase qui.


 Inglese
 Spagnolo
 Portoghese
 Francese
 Tedesco
 Giapponese

 Ellie Souckova

In linea di principio, l'idea di migliorare il sistema utilizzando blocchi personalizzati mi sembra interessante a prima vista. Tuttavia, se in seguito voglio eseguire la strategia attraverso SQX improver, queste strategie vengono rifiutate da SQX improver. Pertanto, il vantaggio ha una durata limitata fino a quando non voglio migliorare automaticamente le strategie con SQX improver.
Spero che questo e molti altri elementi di questo tipo siano integrati e pienamente compatibili nelle prossime versioni di SQX. Molti indicatori hanno ruoli chiari nel trading professionale.
Alcuni sono per l'ENtry Point, altri per l'exit e altri ancora per cogliere una tendenza.
Nella maggior parte dei casi non ha senso mescolarli in modo puramente casuale.
Un maggior numero di regole intelligenti integrate in SQX eviterà che SQX generi una grande percentuale di strategie inutilizzabili e contribuirà a migliorare i risultati.
Soprattutto per le persone che hanno un computer più lento, questo sarà di grande aiuto.
Sì, capisco perfettamente cosa intendi e non potrei essere più d'accordo. Una logica più intelligente integrata in SQX cambierebbe le carte in tavola. Gli indicatori non sono strumenti casuali: ognuno di essi ha uno scopo. Alcuni sono ottimi per le entrate, altri funzionano meglio per le uscite e altri ancora aiutano a identificare le tendenze. Mischiarli a caso non ha molto senso e spesso porta a strategie deboli che non reggono nel trading reale. Se SQX potesse riconoscere e applicare questi ruoli in modo più intelligente, ridurrebbe il numero di strategie inutili e renderebbe l'intero processo molto più efficiente. E per le persone più lente... Leggi il resto "
ciao, prima di tutto, lavoro incredibile del team SQx! Adoro questi blocchi di confronto adattivi. Sto usando questi blocchi di confronto adattivi in Algowizard per costruire manualmente la logica delle mie strategie con ottimi risultati finora. Pollici in su. Non utilizzato nel Builder. Domanda: Le metriche di performance dei segnali Adaptive Cross sono state testate con un bias direzionale, ad esempio un "cross sopra" implica segnali di acquisto rialzisti, ad esempio 3SMA incrocia sopra 10SMA. Semplicemente, restituirebbe Profit Factor ecc. per lo scenario buy, giusto? Ma se volessimo utilizzare un "incrocio" di 3SMA al di sotto di 10SMA come segnale di acquisto rialzista? L'Adaptive... Leggi il resto "
Ciao Tony, ottimo, grazie per la tua risposta, lo apprezzo molto. Permettetemi di rispondere alla vostra domanda. I blocchi personalizzati, così come sono stati progettati, hanno un bias. Ciò significa che quando utilizziamo gli incroci sopra l'adattativo con un indicatore, questo ha intrinsecamente un bias lungo. Purtroppo questo problema non può essere facilmente risolto a posteriori. L'unico modo per eliminare questa distorsione è utilizzare metriche non direzionali, come la performance media, che misura il movimento medio assoluto dopo un segnale, sia al rialzo che al ribasso. Raccomando anche di considerare l'adattamento "is above is below". Questi blocchi mi forniscono risultati ancora migliori rispetto agli incroci sopra... Leggi il resto "
Per chiarire il problema in dettaglio, il bug è altamente specifico dell'interfaccia utente di AlgoWizard quando si modifica la condizione “Incroci sopra adattivi”. In AlgoWizard: Il parametro denominato “Soglia di rendimento” viene visualizzato in modo errato come campo intero. Mostra i pulsanti [ - ] e [ + ] e non accetta alcun valore decimale. (Ad esempio, digitando 1,5 si arrotonda automaticamente a 2 e 1,3 a 1). Questo rende impossibile impostare una soglia adeguata del Fattore Profit o del Tasso di vincita. La prova chiave: Questo bug esiste solo nell'interfaccia utente di AlgoWizard. Se vado nelle impostazioni del costruttore (sotto la scheda “Valori dei parametri” per questo stesso blocco), il parametro “Soglia di rendimento” è CORRETTAMENTE identificato come doppio e mi permette di impostare valori decimali e un passo: 0,1. Questo conferma che non è possibile impostare una soglia corretta di Profit Factor o di Win Rate. Questo conferma... Leggi il resto "