


 Englisch
 Spanisch
 Portugiesisch
 Französisch
 Italienisch
 Japanisch
Hilfe - SQ-Backtest-Leistungsunterschied zu Multicharts
3 Antworten

mc74
vor 9 Jahren #116387
Hallo
Ich habe vor kurzem SQ gekauft und ich bin immer noch langsam lernen, wie das System funktioniert. Ich bin mit multicharts als meine Handelsplattform.
Ich habe eine Strategie per Zufallsgenerierung erstellt, ohne einen weiteren Robustheitstest oder eine WF-Analyse durchzuführen. Aus Neugierde habe ich den Tradestation-Code der Strategie in Multicharts kopiert und eingefügt, und der Aktienchart sieht völlig anders aus als der von SQ angezeigte.
Könnte mir bitte jemand sagen, was möglicherweise falsch gelaufen ist?
Ich habe Folgendes getan:
1. Tick Downloader : Ich habe AUDUSD M1 von 2003-2017 heruntergeladen.
2. Exportierte Datenbank nach SQ mit folgenden Einstellungen
- Zeitzone = UTC + 1
- 1 Minute Daten
3. SQ-Daten-Manager-Registerkarte, ich verwendet Pip/Tick Schritt = 0,00001 und Pip/Tick Größe = 0,001 mit Standard-Spread = 3, da ich IB's Geld/Brief-Spanne überprüft habe, ist im Durchschnitt ~3 (pls korrigieren Sie mich, wenn ich falsch bin)
4. doppelte Überprüfung der Zeitzone des Quotemanagers von Multichart, die die Sonntagabendsitzung einschließt
5. in der Registerkarte SQ build strategy
- ausgewählte Zufallsgeneration mit in der Stichprobe 2003-2014 und OOS 2014-2017
- Spread =3 ; Marktabweichung = 0
- ungeprüfter Robustheitstest & feste Größe = 1
Ich wäre dankbar, wenn mir jemand helfen könnte, diese Lernphase zu überstehen.
Danke!
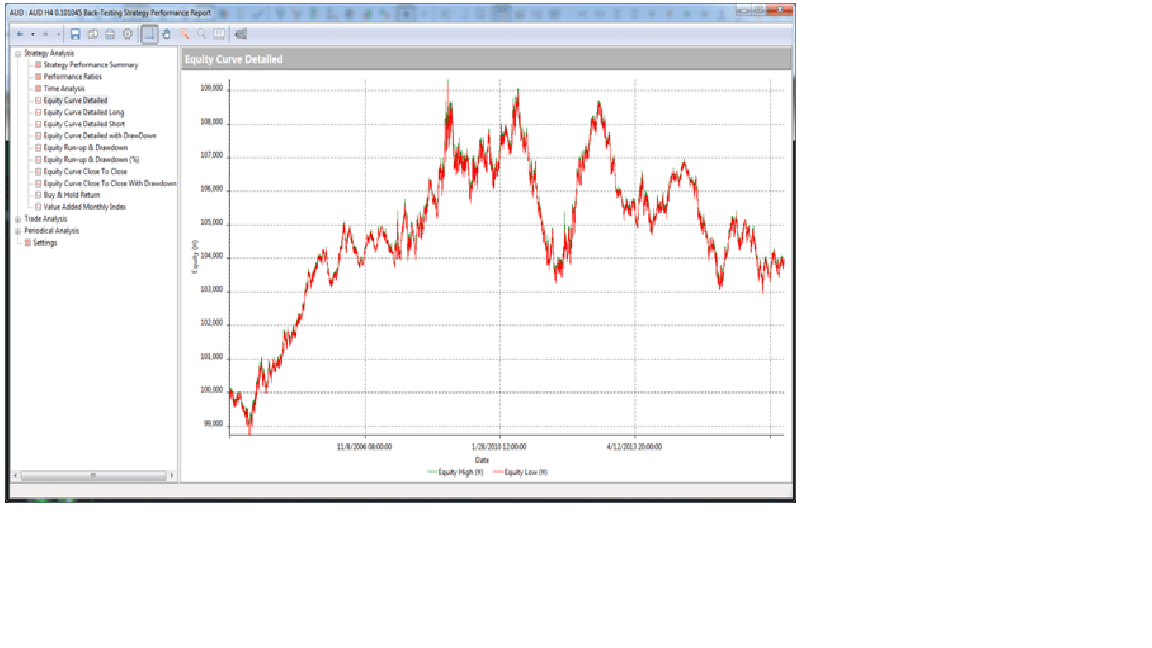 MC-Diagramm.png
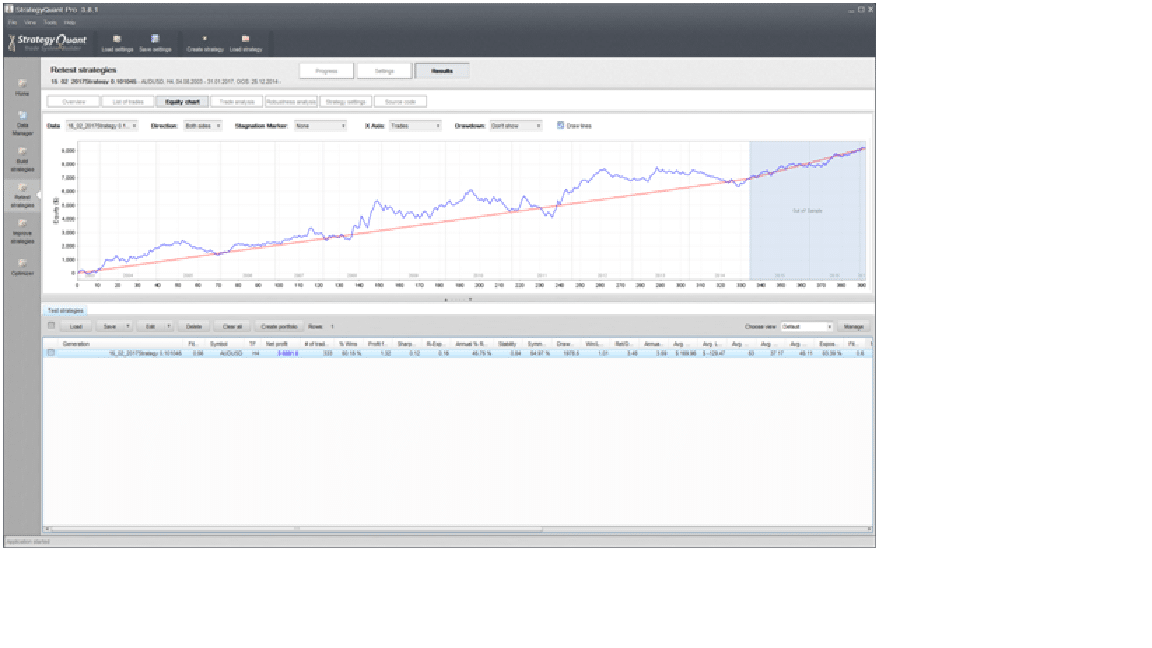 SQ-Diagramm.png
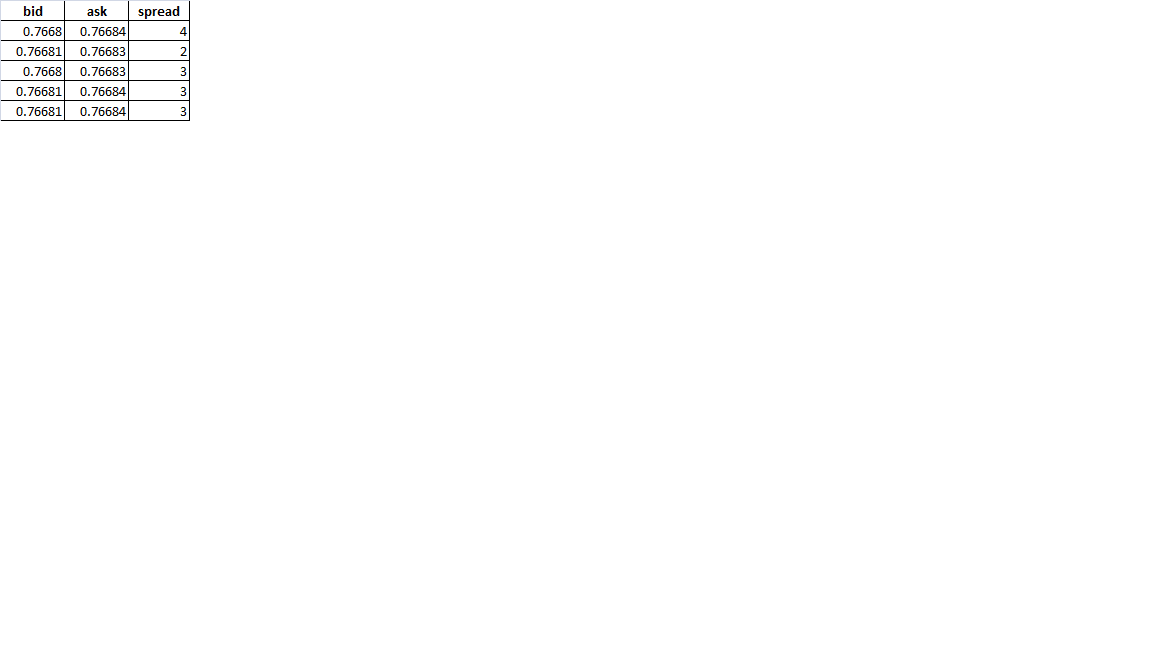 bieten-fragen.png
0

Tomas Matejka
vor 9 Jahren #141772
Hallo,,
Wenn Sie sich die Handelslisten ansehen, sind dann die Ein- und Ausstiegszeiten gleich oder unterschiedlich?
Sie verwenden unterschiedliche Daten in SQ und MC. Sie sollten lieber eine Strategie für IB-Daten entwickeln, um eine bessere Übereinstimmung zu erzielen.
0
mc74
vor 9 Jahren #141965
Tomas262
Es hat eine Weile gedauert, bis ich zurückkam, da ich mit IB darüber gesprochen habe, wie ich ihre historischen Daten herunterladen kann.
Die Ein- und Ausstiegszeiten waren bei MC offensichtlich unterschiedlich. Tatsächlich sehen sie völlig falsch aus, und ich bin nicht sicher, wo/wie ich das untersuchen soll.
Sie hatten also wahrscheinlich Recht mit der "Datenquelle". Ich benutzte dukascopy Daten für die Erstellung von SQ-Strategien, einen anderen Anbieter historischer Daten für die MC und wird mit IB für die Ausführung, so dass ich vermute, dies würde ein bisschen ein Problem hier erstellen, aber ich bin überrascht, wie unterschiedlich die Leistung mit verschiedenen Datenquelle auf gleiche Währungspaare sein könnte.
Wie Sie angedeutet haben, möchte ich in Zukunft versuchen, Strategien auf der Grundlage historischer IB-Daten zu entwickeln. Daher muss ich zunächst das Datenformat der erforderlichen Datei genau verstehen.
Ein paar Fragen:
1) Welches Format verwendet SQ für den Datenimport? (d.h. welche Spalten) Ich habe in einigen Beiträgen im Forum gelesen, dass SQ Folgendes verwendet
(Datum; Uhrzeit; Ask; Bid; AskVol; BidVol), aber ich möchte eine Bestätigung von Ihnen.
2) Wenn die Daten, die ich von IB API herunterlade, in einem anderen Format vorliegen (z.B. Datum; Uhrzeit; Open; High; Low; Close; Volume), wie kann ich diese in das für SQ erforderliche Format konvertieren?
3) Mir ist auch aufgefallen, dass der SQ Tick Downloader Dateien im Format (Datum; Uhrzeit; O, H, L, C, V) erstellt. Darf ich fragen, wie diese Daten für SQ konvertiert werden? Würden Sie mir bitte mehr Details geben.
danke
0
Tomas Matejka
vor 9 Jahren #141991
Hallo,
In SQ arbeiten Sie entweder mit Tickdaten oder mit Daten in einem "ausgewählten Zeitrahmen", z. B. 30 Minuten oder 240 Minuten usw.
1) ja, dies ist das Tickdatenformat für die MetaTrade-Engine
2) Ja, Sie brauchen keine Tick-Daten zu haben, Sie können z.B. 30-Minuten-Balken verwenden, aber sobald Sie diese Art von Daten importieren, erhalten Sie nur "ausgewählte Zeitrahmen"-Testpräzision
3) wie oben erläutert
0
Ansicht von 3 Antworten - 1 bis 3 (von insgesamt 3)