EURUSDの新しいトレード戦略を開発したいとしましょう。.
入力
StrategyQuantを使えば、厳密な取引ルールを定義する必要はありません。プログラムに最適なエントリーポイントとエグジットポイントを見つけさせることができます。.
ステップ2では、ストラテジーがどのブロック(インジケーター、価格データ、演算子など)で構成されるべきかのみを定義します。.
結果として得られた戦略のパフォーマンス制約を定義します(ステップ3)。例えば、総ネットProフィットは$ 3000を上回らなければならず、%ドローダウンは20%未満でなければならず、 リターン/DD比率は4以上でなければならず、少なくとも300回の取引を生成しなければならない。.
あとは「スタート」ボタンをクリックするだけで、StrategyQuantが処理を行ってくれます(手順4)。.
選択したビルディングブロックを使用して新しいトレーディング戦略をランダムに生成し、すぐにテストを行い、私たちの要件に適合するものをレビュー用に保存します(ステップ5)。.
ステップ 0:ビルドタブに切り替えています
最初のステップとして、新しい戦略を作成したいので、(左側の)「ビルド」タブに切り替えます。
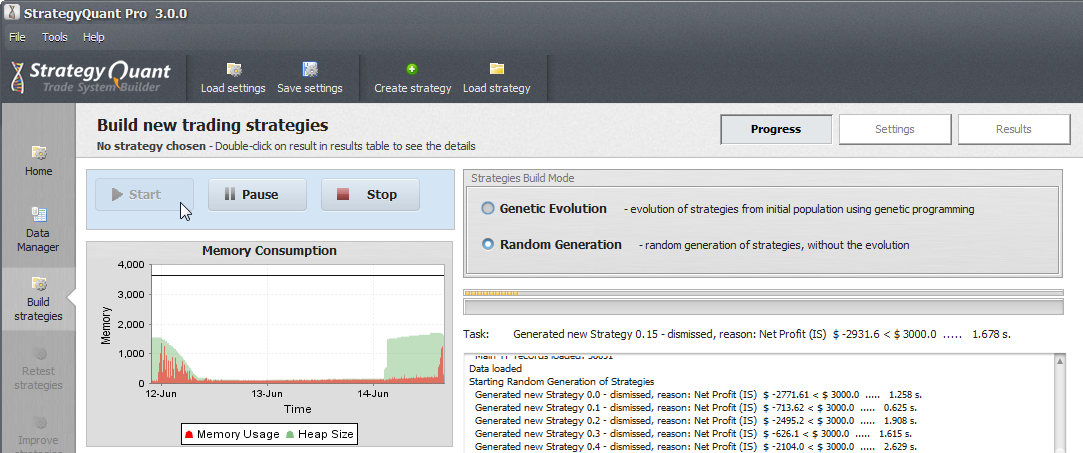 画像1:[構築]タブ
遺伝的アルゴリズムかランダム生成モードのどちらかを選択できます。簡潔にするため、この例ではランダム生成を使用します。.
ステップ1. 価格データの設定
StrategyQuantには、主要4通貨ペアの6年以上にわたる履歴データが付属しており、独自の価格データを簡単にインポートすることも可能です。.
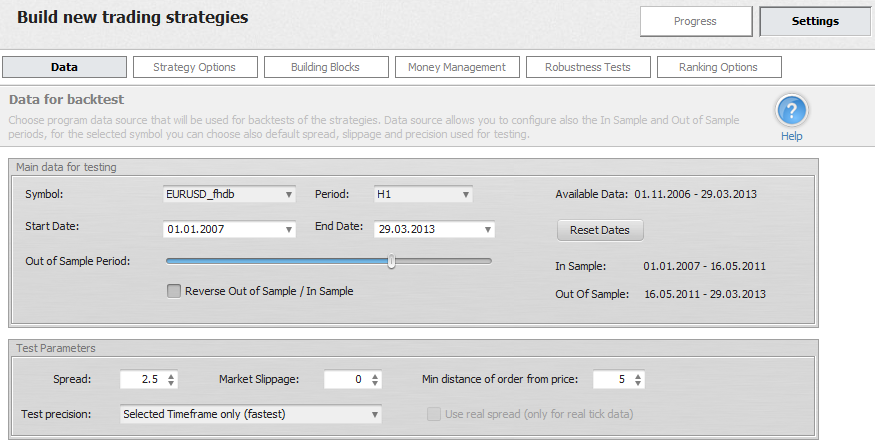 画像 2: データの構成
「設定」>「データ」に切り替え、EURUSDと1時間足のデータを選択します。また、アウトオブサンプル(未学習データ)の期間を全体の期間の約3分の1に設定します。.
ステップ2: ビルドおよび戦略オプションの構成
まずビルディングブロックを設定できます。これらは、ストラテジーのトレードルールをランダムに生成するために使用されるパーツです。.
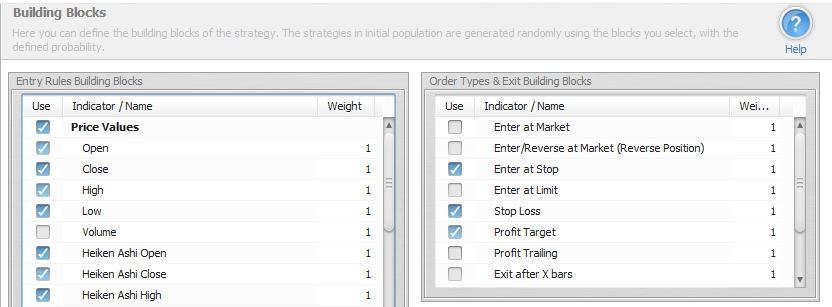 画像3:積み木を選ぶ
結果として得られる戦略は、選択する構成要素によって異なります。テクニカル指標を一切使用せずプライスアクションのみを使用することも、お気に入りの指標の特定のグループを選択することもできます。.
「戦略オプション」には、取引に関連するさまざまな制約が設定されています。戦略においてストップロス(推奨)や固定のProfit目標値(任意)の使用が必要かどうかを確認できます。.
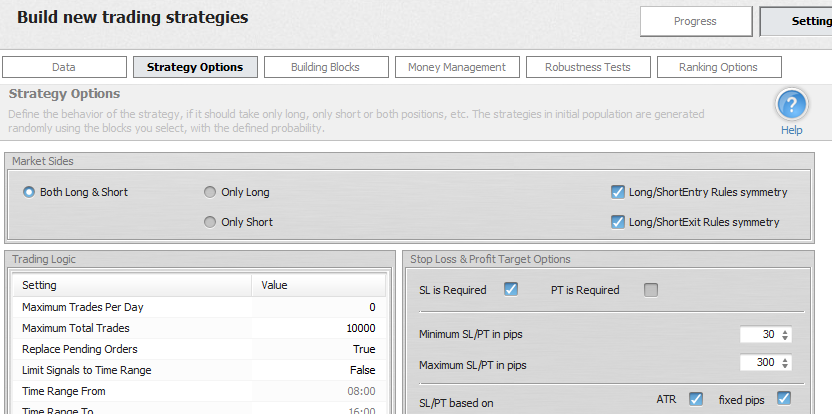 画像3:戦略オプションの設定
プロテクティブ・ストップの最小および最大サイズなど、より一般的な戦略オプションを選択することもできます。これらの設定を試してみることもできます。たとえば、取引時間を特定の範囲に制限したり、一日の終わりに取引を決済したり、異なる最大SLを使用したりすることで、より良い結果が得られる場合があります。.
資金管理タブでは、さまざまな資金管理モードから選択できます。初期の戦略設計においては、戦略のパフォーマンスを明確に把握できるため、常に固定ロット数での取引を使用する方が優れています。.
ロバストネステストは、与えられた過去のデータにカーブフィッティングされた戦略を明らかにするのに役立つ追加ツールです。ロバストネステストを使用すると、いくつかのトレードが抜け落ちた場合や、戦略が異なるパラメータ値を使用する場合など、さまざまなストレージ状況下での戦略の挙動を自動的にテストすることができます。戦略がロバスト(堅牢)であれば、入力データや価格データにわずかな変動があった場合でも、利益を出し続けなければなりません。.
ステップ3:生成された戦略の望ましい特性を定義する
最後の「設定」タブである「ランキングオプション」では、どの戦略を自動的に除外すべきかを定義します。.
利益が$3000未満のもの、ドローダウンが20%を超えるもの、リターン/ドローダウン比率が4未満のもの、あるいは取引回数が300回未満の戦略は除外します。.
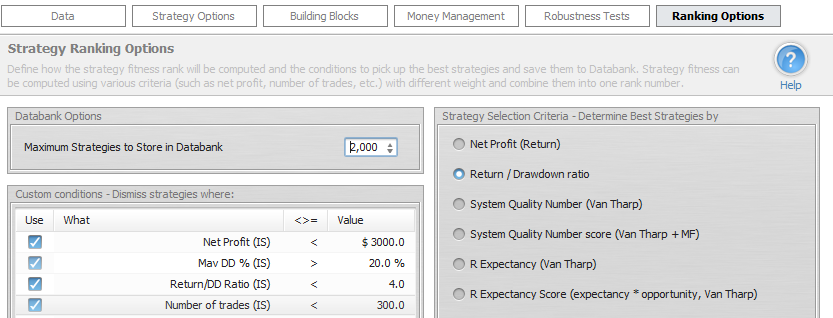 画像6:結果として生じる戦略の制約の設定
制約を厳しすぎると、すべてをクリアする候補者を見つけるのに非常に時間がかかる可能性があることに注意してください。.
ステップ 4. 生成を開始する
「Progress」タブに戻り、「Start」ボタンをクリックします。StrategyQuantが戦略の生成を開始し、「Build」画面のログに進行状況が表示されます。.
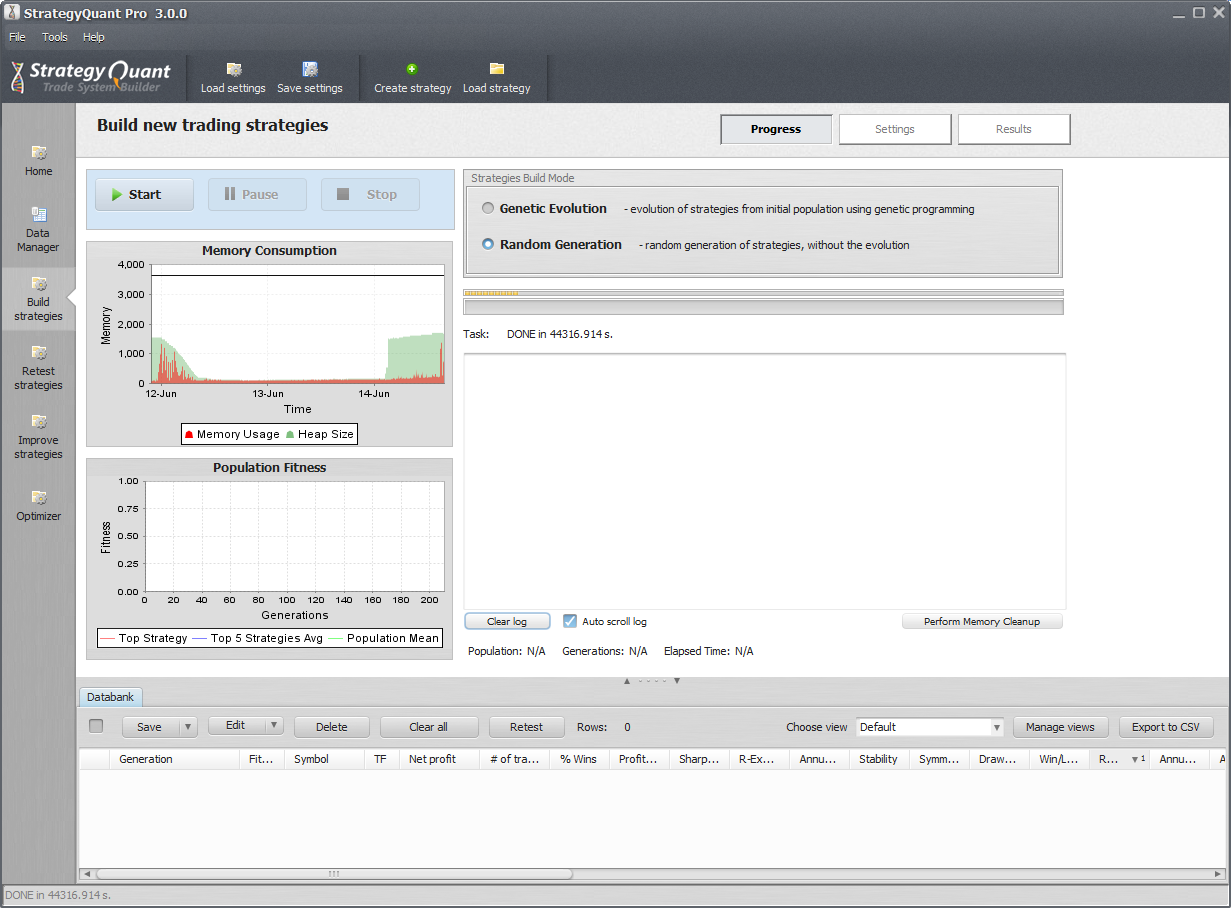 画像7:StrategyQuantが稼働しており、数秒おきに新しい戦略を生成するとともにバックテストを実行している
通常、履歴データに基づく新しい戦略の生成とバックテストには、1秒未満しかかかりません(精度モードやデータ履歴によって異なります)。生成された戦略は継続的にソートされ、その中の優れたものが後で確認できるようにデータバンクに保存されます。.
結果
以下に、StrategyQuantによって生成された収益性の高い戦略の一例を示します。この戦略は、シンプルなボリンジャーバンドのルールに基づいており、4年間のテスト期間を通じて着実な成長を示す、ほぼ理想的なエクイティカーブを描いています。.
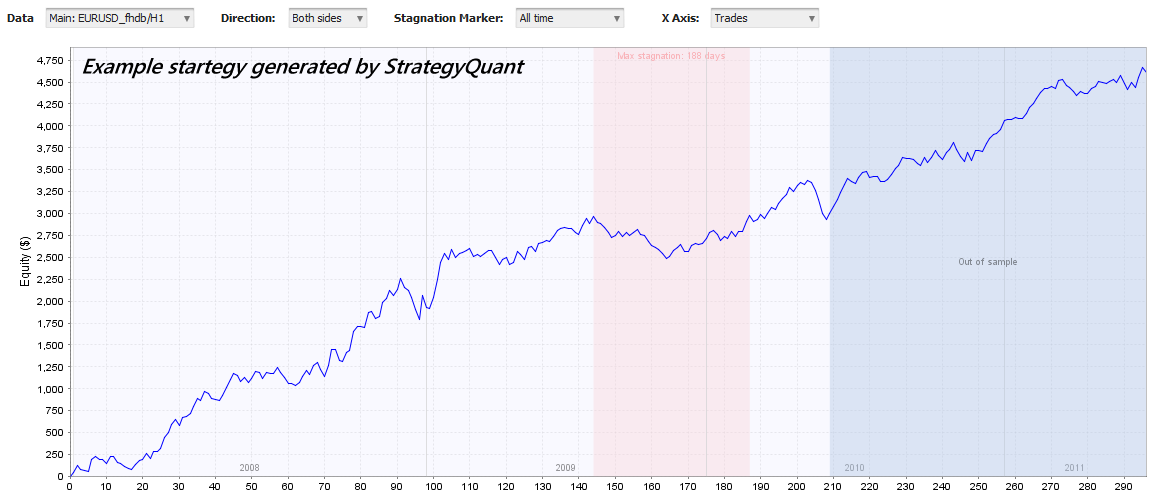 画像 9:このサンプル戦略の結果は非常に安定しており、ドローダウンが小さく、資産が着実に増加しています
チャートの赤い部分は最大の資産停滞を示しており、これは戦略が新たな資産の高値を更新するのに最も時間がかかったことを意味します。チャートの青い部分はアウトオブサンプル(未確認データ)の領域であり、この領域で戦略がこれまで未知のデータを用いてテストされました。.
まとめ
StrategyQuantは、トレーダーや戦略開発者にとって、取引戦略の作成やテストのプロセスを加速させ、取引戦略の開発に対する見方を一変させる可能性の高い新しい概念を学ぶための、まさに最適なツールです。.
上の例では、新しいトレーディング戦略を構築することがいかに簡単であるかを見ました。他のシンボルや時間枠に対して同じプロセスを繰り返すことで、異なる通貨、場合によっては異なる時間枠で、異なる独立した戦略を用いて取引を行う、独自の堅牢なトレーディングロボットのポートフォリオを構築することができます。.


 英語
 スペイン語
 ポルトガル語
 フランス語
 イタリア語
 ドイツ語