株式(株式、ETFなど)を取引する方法はたくさんあります。SQXでは、外国為替、先物契約、株式、ETFなど、1つの個別資産を取引する「標準的な」単一資産取引戦略を生成、調査、および取引することができます。.
しかし株式の性質は、他の多くの取引スタイルにも対応しています:
- 資産の回転/再バランス – ポートフォリオにおける異なる資産のバランスを調整する
- ペア取引 そして同様の例 – 例えば、相関またはコインテグレーションされた株式ペアの相違を取引する
- 株価が上昇している – 全体の株式群を取引するものです。株式の選別方法も複数種類あります。.
- …そしてさらに「エキゾチック」なスタイルも存在します
株式取引アルゴリズムの異なるスタイルには、通常複数の株式を対象として取引する点が共通しています。例えば、複数の株式を対象として取引する場合、複数の株式のペアを対象として取引する場合、あるいは株式を数百株から構成するインデックスを対象として取引する場合などです。 S&P 500.
この種の取引アルゴリズムは、一つの銘柄を使い、別の銘柄のチャートを追加的に設定するようなものではありません。SQXでは現在この機能は利用できますが、この特別なタイプの株式戦略を作成する機能はありません。.
ユーザーに可能な戦略の新しい広大な領域へのアクセスを提供するため、SQXでは新しいストックピッカーエンジンを導入します。これは今後のビルド136で導入されます。.
当社の新しいストックピッカーエンジンは、株式の取引における第三のスタイルを使用しています。このスタイルは、S&P 500に500株、Russel 2000インデックスに2000株など、大量の株式を取引する戦略をサポートします。.
私たちの詳しい情報によると、X StrategyQuant は自動生成および研究されたこの種の戦略を提供する世界初の唯一のプラットフォームであり、お客様であるあなたたちがその恩恵を受けることができる最初のユーザーなのです。.
注:この記事の執筆時点では、この新しいエンジンとそのバックテストおよび戦略の生成はまだ開発中です。最初のプレビューはSQX Build 136 Dev 1バージョンで利用可能ですが、これはまだ最初のプレビューであり、最終リリースまでまだ一部の作業が必要となります。.
この記事は、この取引スタイル、新しいエンジン、そしてその可能性を説明するシリーズの最初の記事です。.
ストックグループの紹介
先に述べたように、Stockpickerエンジンは個々の資産ではなく、グループの株式を対象にしたアルゴリズム戦略を作成します。そのサポートとして、新しい機能を追加しました。 株式グループ 機能 データマネージャー:
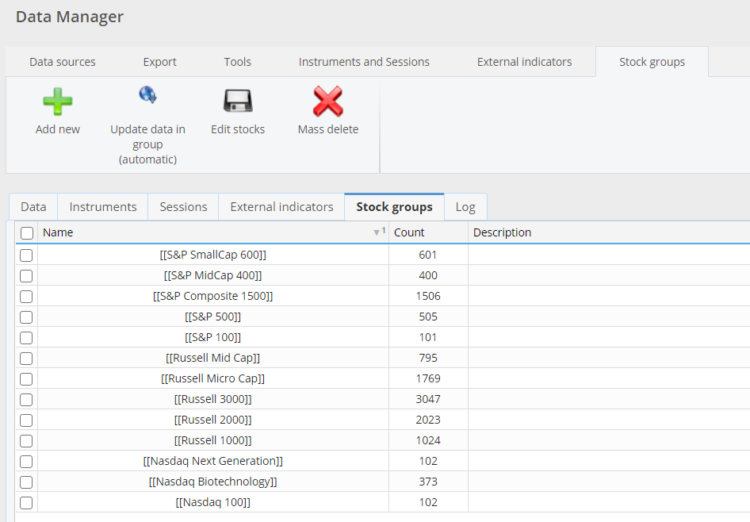
すでに定義済みの標準インデックスが含まれており、独自の在庫グループを作成することも可能です。.
標準記号から株式グループを区別するために、それらは [ ], 例えば [StockGroupName] です。.
弊社が提供するデフォルトの(編集不可の)在庫グループは、二重引用符で囲まれています。 [[ ]]
株式グループはその名称と構成要素によって定義されます – それが包含する株式のリスト:
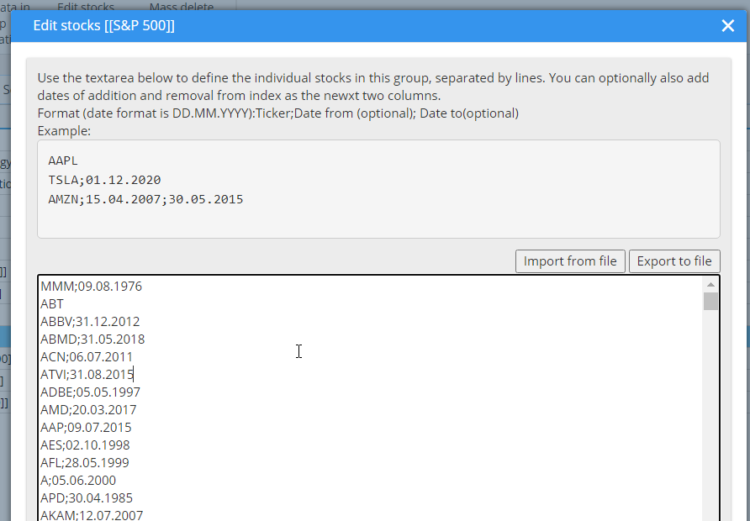
SQX Stockpicker エンジンはネイティブにサポートされています 生存バイアス – これはリアリティのあるバックテストにとって重要です(この点については別の記事で詳しく説明します)。つまり、株式がインデックスに含まれていた期間の開始日と終了日も追加できます。.
ストックピッカー戦略の概略
疑似コードによるストックピッカー戦略の例:
//-------------------------------------------------------------------- // 取引オプションのロジック
//-------------------------------------------------------------------- エントリータイプ:バーオープン
注文のタイプ:即時

//-------------------------------------------------------------------- // 取引ルール:ロング(バーオープン時)
//-------------------------------------------------------------------- 入力条件:(Kaufman Adaptive Moving Average(メインチャート、PRICE_TYPICAL、146)[2]は3バー前で2本上昇中)注文:マーケットでロング注文を開く。
終了:終日(DayClose)

//-------------------------------------------------------------------- // 取引ルール:ショート(バーオープン時)
//-------------------------------------------------------------------- 入力条件:(Kaufman Adaptive Moving Average(メインチャート、PRICE_TYPICAL、146)[2]は3バー前で2バー連続で下落中) 注文:マーケットでのショート注文
終了:終日(DayClose)

//-------------------------------------------------------------------- // 取引ルール:ポジションスコア(バーオープン時)
//-------------------------------------------------------------------- 位置スコア = LowDaily(メインチャート)[2];
最大位置:5
ストックピッカー戦略の構成は以下の通りです。 ロング + ショート ルールと ポジションスコア ルールです。これはデイリー時間枠でのみ取引されます。.
ロングルールとショートルールは以下のように定義されています:
- エントリー条件(条件) – ストラテジーはいつ取引を開始すべきか
- 注文 – 注文の種類 – マーケット、ストップ、リミット
- 出口 – それが取引を終了すべきタイミング
私たちの例では、次の条件を満たしたときにこの戦略はロングエントリーシグナルを発信します:
(カウフマン適応移動平均(メインチャート、PRICE_TYPICAL、146)[2]は3バー前で2バー上昇しており、終日の終値でその上限を破るだろう)。
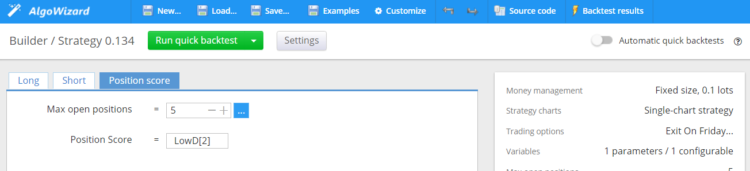
ポジションスコア ルールはストックピッカー戦略の専門分野です。ストックピッカー戦略は一連の株式(例えば S&P 500 指数の 500 個の株式)を対象としており、同時にどのくらいのポジションを開設すべきかを決定し、また異なる株式からのシグナルをどのように整理するかという基準も決定する必要があります:
- マックスポジション = 5 は、この戦略により最大 5 つの異なる株式に同時にポジションを開くことができることを意味します。
- ポジションスコア この式は、ある日に開設できる株式が5つを超える場合、どの株式を選択するかをソートする基準です。.
Stockpicker エンジンの仕組み:
このタイプのエンジンは異なる点があります。覚えておいてください。このエンジンはグループ内の500銘柄の株式を取引します。.
- 入り口で 通常は市場が開いた時に行われます。この場合、取引しているグループ内のすべての株式について、例えば S&P 500 の 500 個の株式すべてについて、Long & Short のルールを確認します。これにより、例えば AAPL、TSLA、AMZN、GOOG など 12 個の異なる株式について、12 つの異なるエントリーシグナルが生成される可能性があります。.
- それから指定されたものを使用します。 ポジションスコア これらの12銘柄ごとにスコア値を計算する式。ポジションが開いていない場合は、最大スコアの高い銘柄を最大ポジションとして選択します。弊社例のアルゴリズムでは、ポジションスコアが最も高い5銘柄を選択し、市場価格でその銘柄を開きます。.
- 取引は以下の通り終了します。 出口規則 – 例えば、その日の終わりなどに、翌日に再度評価が行われ、そういった具合です。.
この戦略をS&P 500株価グループに適用した場合の取引結果は以下のようになります。
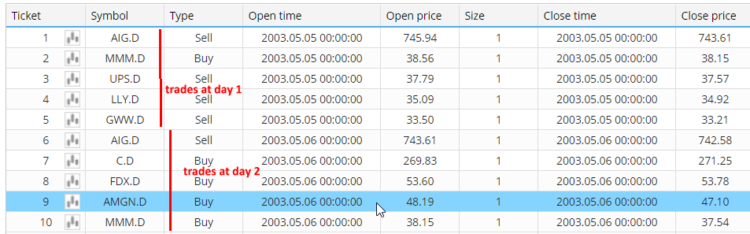
1日目に5つの異なる銘柄を開設し、2日目にさらに5つの銘柄を開設したことがわかります。.
特定の日に5取引以下、あるいは取引が全くないことも起こります。これはエントリー条件などに依存します。.
ストラテジーでは、終日クロージングとは異なるエントリールールを使用することもできます。取引は1日以上続くこともありますが、同時に5株以上を開設することは決してありません。.
AlgoWizardのストックピッカー戦略
ストックピッカー戦略は標準的な戦略とは全く異なる「アーキテクチャ」を持ち、私たちはこの特別なタイプの戦略もAlgoWizardエディタに追加しました。.
戦略の定義は非常にシンプルで、Long (および Short) ルールを定義することから成ります:
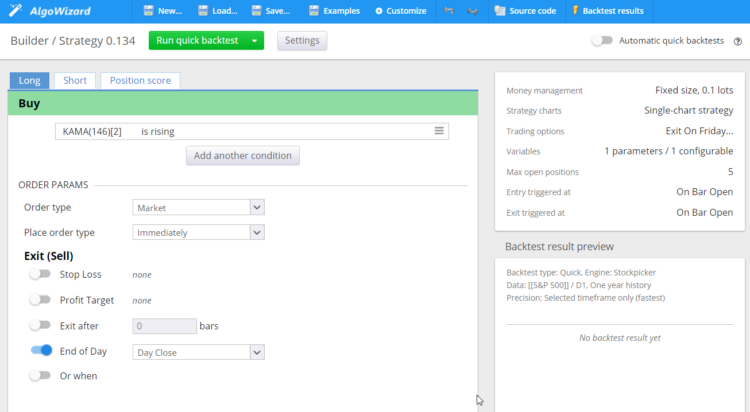
そして、ポジションスコアルール:
SQXにおけるストックピッカーの制限
SQX の新しい Stockpicker エンジンとその戦略にはいくつかの制限があります:
ストックピッカーエンジンはTALibインジケーターのみをサポートします。
現在、Stockpicker戦略は以下の指標のみを使用できます。 TALib 図書館 – TALib 200種類以上の最もよく使用される指標で構成された標準化されたテクニカル指標ライブラリです。.
これは、SQXで実装された内部インジケーターやシグナルは、現時点ではこれらの戦略には利用できないことを意味します。この状況は今後変わるかもしれませんが、現時点ではそうではありません。.
現在定義されているTALibインジケーターに基づく事前定義されたシグナルもありません。.
Stockpicker戦略のソースコードは疑似コードでのみ入手可能です。
これは次のセクションに関連しています。つまり、この戦略クラスのトレード能力です。.
ストックピッカー戦略はデイリー時間枠でのみ有効です。
このタイプの戦略は通常、デイリー時間枠で取引されます。現在SQXでは、これだけしか時間枠が許可されていません。.
Stockpicker戦略の生成とバックテストは、「通常の」戦略よりも遅い。
このエンジンはまだ開発中であり、さらなる最適化が行われる予定です。.
さらに、Stockpickerではストラテジーのバックテストが可能なので、特定のストックグループで数百のストックについて実際にバックテストが行われており、あるシンボルについてバックテストよりもやや遅い結果になる可能性があります。.
ATMやクロスチェックのような高度な機能はまだStockpicker戦略では機能しません。
これらのより高度な機能にはまだサポートはございませんが、開発中です。.
ストックピッカー戦略のトレーディング可能性と新しいクラウドプラットフォームの必要性
このような戦略は自動的に取引するのは難しい。それは不可能ではないが、取引プラットフォームは通常、1つの戦略をチャートごとに設定するという手法に特化しているからだ。.
MetaTraderまたはTradestationでチャートを開いてその上に戦略を付けるというような単純な操作は、「標準的な」アルゴ戦略でできるのではありません。.
AmiBrokerのようなプログラムは、バックテストが可能で、ある程度この種の戦略を取引することもできます。MultiChartsには、理論的にはこれらの戦略をライブで取引できるポートフォリオトレーダーもあります。.
このような戦略を取引するトレーダーの中には手作業で取引を行う人もいます。これは可能ですが、通常は1日1回か2回だけシグナルを確認する必要があるからです。.
現在同様の戦略を取引している「より高度な」トレーダー(およびSQXチームのメンバーの一部)は、Pythonや多くのプログラミング手法やハッキング技術を使って、それらの取引を行う。.
これらのオプションはすべて使いづらく、エラーが発生しやすくなります。. 私たちはあなただけでなく、私たち自身にとってもより良い方法を提供したいのです。なぜなら、私たちはすでにこのような戦略を取引しているからです。.
SQXが開発したストックピッカー戦略を直接サポートする独自のクラウド取引プラットフォームを開発していることをお知らせいたします。これにより取引が非常に簡単になります。.
このプラットフォームのベータ版の完成は間近に迫っています。近日中に発表されます。我々の計画は、X StrategyQuant Build 136の最終リリースでこのプラットフォームを完成させ、これら新しいStockpicker戦略のサポートを提供することです。.


 英語
 スペイン語
 ポルトガル語
 フランス語
 イタリア語
 ドイツ語



素晴らしい!試してみたいです!!
試用版136のリンクを送信して、テストしてください。.
新しいストックピッカー SQX ビルド 136 を入手しました。また、ウェブ取引で AlgoWizard Beta も検討しています。.
Q: StratQuantXプラットフォームで開発されたStockpickerストラテジーをAlgoWizardベータにインポートするにはどうすればよいですか?
こんにちは、,
戦略はSQXファイルに保存する必要があります。sqxファイルをAlgoWizardプラットフォームに読み込むことができます。
素晴らしい!しかし、週次・月次タイムフレームを追加していただけますか?また、ストックグループの設定に関するチュートリアルもお願いします!本当にありがとうございます!!
@マーク・フリック Stockpicker (SQX ver 138.1837) には TA-Lib の機能から MAX と MIN の関数が欠けています。これがないと、株式に関する最も基本的なブレイクアウト戦略も立てられません。.
その情報は「関数」→「MAX / MIN」の下にあります。
ありがとうございます!