


 Inglês
 Espanhol
 Francês
 Italiano
 Alemão
 Japonês
Documentação e Guias do Usuário
Aprenda o básico, ou aperfeiçoe suas habilidades com tutoriais projetados para inspirar.
Última atualização em 23 de novembro de 2017 por Kornel Mazur
Ranking
Conteúdo da página
Configurações → Classificação
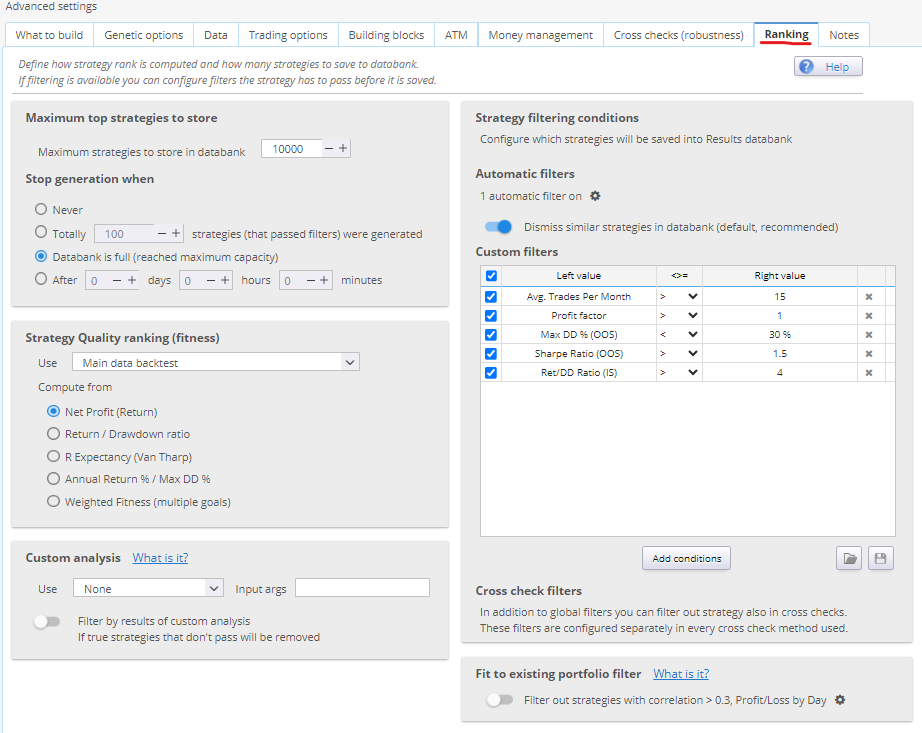
A aba “Ranking” controla como o StrategyQuant X avalia, filtra e armazena as estratégias geradas com base em suas métricas de desempenho. Ela rege o cálculo da aptidão, o preenchimento do banco de dados e as regras de filtragem automatizadas.
1. Opções do banco de dados
Estratégias Máximas para Armazenar em Banco de Dados
- Define o limite máximo de estratégias armazenadas no banco de dados.
- O StrategyQuant pode gerar milhares de estratégias por hora; essa configuração garante que apenas as estratégias com melhor desempenho sejam salvas.
Interromper a geração quando
- Escolha se o processo de compilação:
- Para automaticamente quando o banco de dados estiver cheio, ou
- Continua indefinidamente até ser interrompido manualmente
2. Classificação da qualidade da estratégia (adequação)
O que é condicionamento físico?
O fitness é um índice normalizado (intervalo: 0 a 1) utilizado para representar a qualidade de uma estratégia. Ele é calculado a partir dos resultados de backtest, utilizando critérios de desempenho selecionados.
Utilização (Backtest de dados principais / Verificações cruzadas)
- Escolha a fonte de dados para a avaliação do ajuste:
- Dados principais (padrão): O índice de adequação é calculado a partir de um backtest de um único símbolo.
- Portfólio: O desempenho é calculado para todos os símbolos caso seja utilizado um teste com múltiplos símbolos. Recorre aos dados principais caso não haja conjuntos de dados adicionais definidos.
Determine as melhores estratégias por meio de
- Escolha entre métricas predefinidas (por exemplo, Fator Profit, Profit Líquido, Relação Retorno/Queda), ou
- Crie uma fórmula de aptidão personalizada combinando várias métricas com pesos individuais.
Atenção: Complicar demais a função de adequação pode resultar em objetivos conflitantes e em uma seleção subótima.
3. Condições de filtragem da estratégia
Utilizado para descartar automaticamente estratégias que não atendam aos critérios mínimos de desempenho.
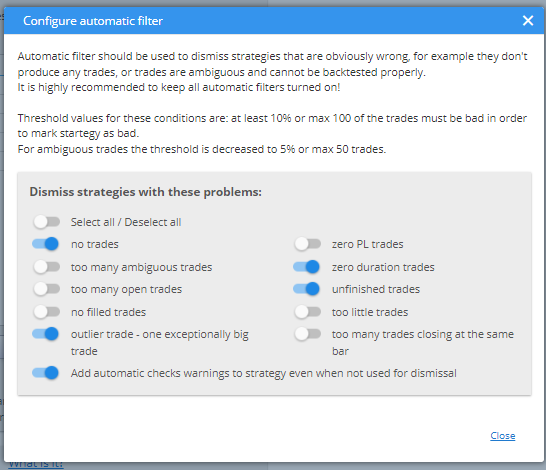
Filtros automáticos
- Elimine rapidamente:
- Estratégias sem operações
- Estratégias não lucrativas
- Estratégias sem pedidos atendidos
- Projetado para descartar rapidamente resultados manifestamente inválidos.
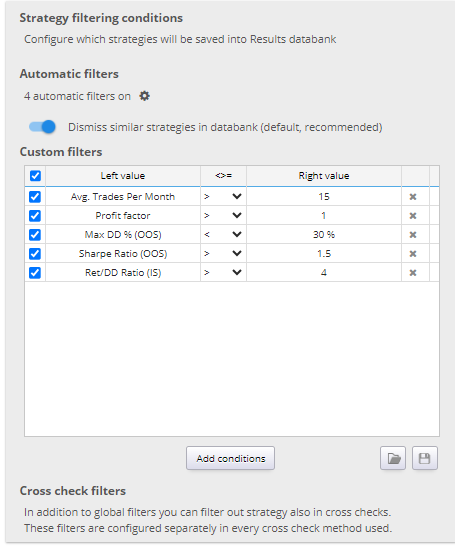
Filtros personalizados
- Defina regras específicas para cada usuário utilizando condições lógicas.
- Os filtros podem avaliar os resultados em:
- Na amostra (IS)
- Fora da amostra (OOS)
- Testes de robustez (RT)
- Resultados da carteira (P)
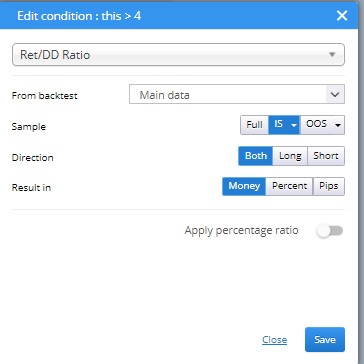
Tipos de resultados suportados:
- Dinheiro, porcentagem ou pips
- Avaliado de forma independente para posições compradas, vendidas ou combinadas
Exemplo:
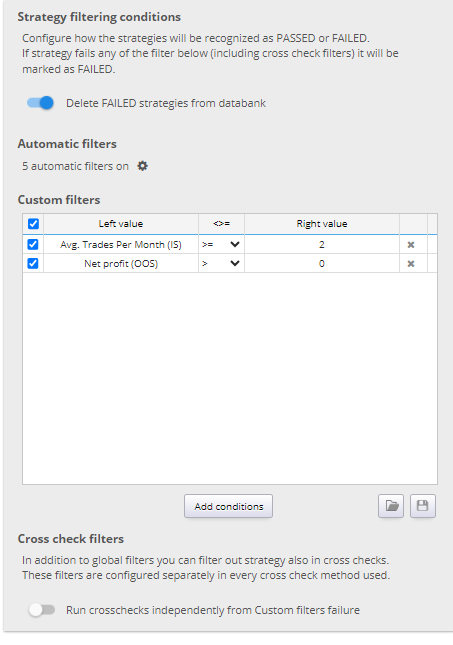
Descartar todas as estratégias em que Net Profit (OOS) < 0 e Média de Operações por Mês (IS) <= 2
Ajustar a estratégia ao portfólio existente
Ajustar a estratégia ao portfólio existente é um recurso introduzido em StrategyQuant X Versão 130 que permite avaliar novas estratégias no contexto de um portfólio de estratégias já existente. O objetivo é identificar estratégias que não apenas apresentem bom desempenho individualmente, mas também complementar seu portfólio atual melhorando o desempenho geral e redução da correlação.
Visão geral
Esse recurso permite que você:
- Calcular a aptidão física de novas estratégias com base no impacto que elas têm sobre seu portfólio atual
- Filtrar estratégias correlacionadas para evitar redundância e melhorar a diversificação
Essa funcionalidade é particularmente valiosa para usuários que gerenciam carteiras com múltiplas estratégias e buscam manter perfis de desempenho sólidos e diversificados.
Como usar o recurso
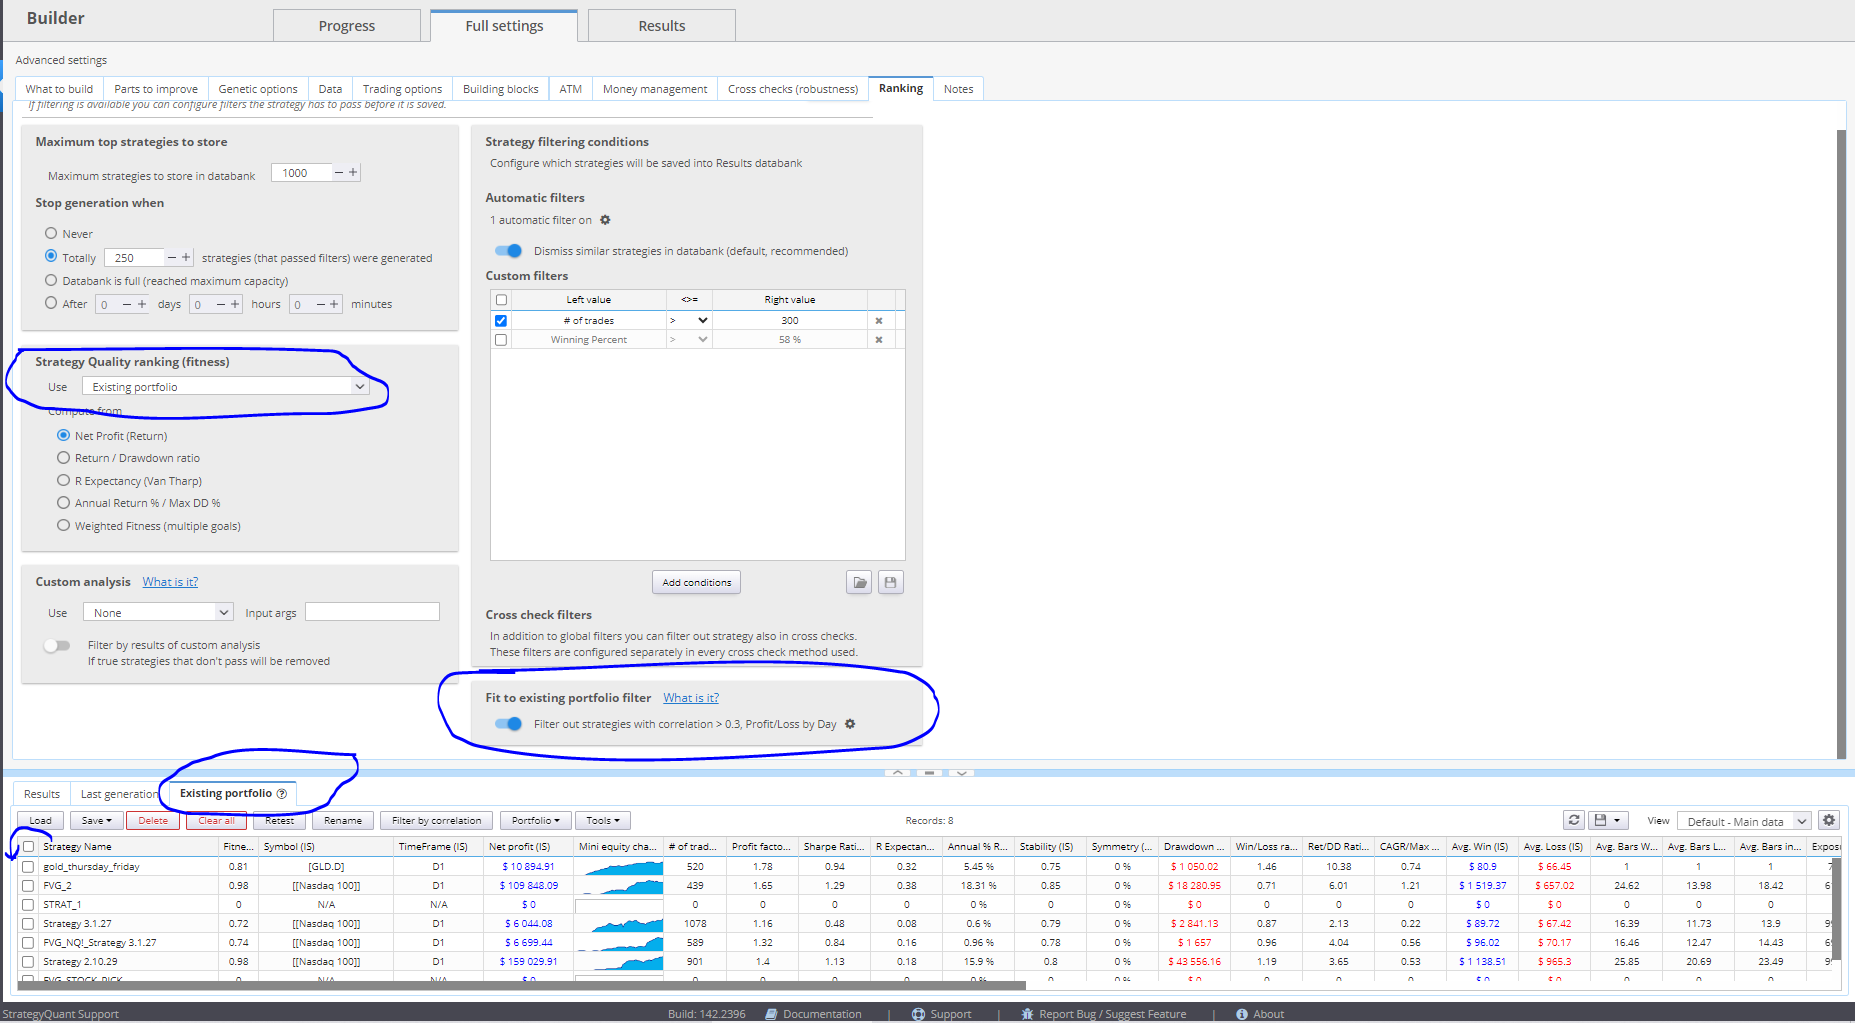
- Acessar a configuração
- Navegue até Configurações → guia “Ranking” no Construtor módulo.
- Certifique-se de que está usando uma versão StrategyQuant Versão 130 ou posterior.
- Localize o Portfólio atual banco de dados e carregue suas estratégias existentes nele.
- Carregar estratégias existentes
- Importar várias estratégias desenvolvidas ou selecionadas anteriormente para o Portfólio atual banco de dados.
- Essas serão utilizadas como carteira de referência, com base na qual as novas estratégias serão avaliadas.
Calcular a adequação com base na carteira existente
Para calcular a adequação de uma nova estratégia com base em como ela se encaixa em seu portfólio atual:
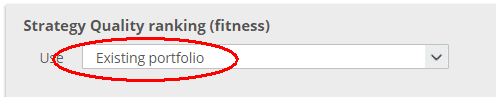
- Aberto Configuração de condicionamento físico nas configurações do Builder.
- Conjunto Uso = Portfólio existente.
Essa configuração aciona um simulação de portfólio, combinando a estratégia recém-gerada com o portfólio existente, e calcula métricas de aptidão com base no desempenho combinado da carteira.
Isso permite que você priorizar estratégias que valorizem a carteira como um todo, em vez de selecionar aqueles que apresentam bom desempenho isoladamente.
Descartar estratégias correlacionadas
Para evitar adicionar estratégias que apresentem alta correlação com as que você já possui:
- Role até o final da Condições de filtragem seção.
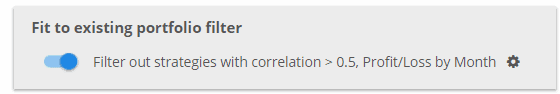
- Ativar o filtro de correlação sob o Ajustar a estratégia ao portfólio seção.
- Configure o filtro definindo:
- Limite máximo permitido de correlação
- Tipo de correlação (por exemplo, Profit/Loss por dia, semana ou mês)
- Parâmetros adicionais, como o número mínimo de pontos de dados sobrepostos
Quando ativado, esse filtro compara cada estratégia recém-gerada com todas as estratégias em sua Portfólio atual banco de dados. Se a correlação ultrapassar o limite definido, a estratégia é automaticamente descartada.
Essa funcionalidade ajuda você a manter um carteira equilibrada e não correlacionada, o que é fundamental para reduzir o risco e evitar a concentração de desempenho entre as estratégias.
.
Este artigo foi útil? O artigo foi útil O artigo não foi útil
Conteúdo da página