


 Englisch
 Spanisch
 Portugiesisch
 Französisch
 Italienisch
 Japanisch
Dokumentation & Benutzerhandbücher
Lernen Sie die Grundlagen, oder verfeinern Sie Ihre Fähigkeiten mit Tutorials, die Sie inspirieren werden.
Zuletzt aktualisiert am 8. 9. 2025 von Kornel Mazur
Was man bauen sollte
Inhalt der Seite
Was man bauen sollte
In diesem Abschnitt definieren Sie welche Art von Strategie StrategyQuant X sollte Strategien erstellen oder optimieren. Sie können neue Strategien für einzelne oder mehrere Charts (mit mehreren Symbolen oder Zeitrahmen) erstellen, Komponenten bestehender Strategien verfeinern oder Strategien anhand einer Vorlage generieren.
Optionen für Strategietypen
Sie können zwischen den folgenden Strategiekonfigurationen wählen:
- Einfache Strategie
- Eine Standardstrategie, die mit einem einzigen Symbol und einem einzigen Zeitrahmen arbeitet.
- Multi-Timeframe / Multi-Symbol Strategie
- Eine Strategie, die auf mehrere zusätzliche Diagramme zusätzlich zur Haupthandelskarte.
- Beispiel: Eine Strategie, die EURUSD auf H1 handelt, könnte sich auch auf EURUSD/H4 und GBPUSD/H1 beziehen.
- Sie müssen festlegen, wie viele zusätzliche Diagramme verwendet werden sollen, und später deren Details in Dateneinstellungen.
- Strategie aus Vorlage
- Generieren Sie Strategien auf der Grundlage eines benutzerdefinierten Vorlage die Sie zuvor in AlgoWizard. Dies ermöglicht flexible Architekturen, die sich von den Standard-SQX-Strategien unterscheiden.
- Bestehende Strategie verbessern
- Wählen Sie eine gespeicherte Strategie aus und legen Sie fest, welche Komponenten verbessert werden sollen (z. B. Long-Entry-Regel, Short-Exit-Regel oder Ordertyp). Die Auswahl erfolgt im Fenster Zu verbessernde Teile Konfiguration.
Zusätzliche Build-Konfiguration:
Optionen zur Handelsrichtung
Legen Sie fest, wie die Strategie gehandelt werden soll:
- Beide Richtungen (Standard)
- Nur für lange Zeit oder Nur für kurze Zeit
- Symmetrische Regeln - Die Ein- und Ausstiegslogik ist gespiegelt und umgekehrt:
- Lang: CCI > 0
- Kurz: CCI < 0
- Nicht-symmetrische Regeln - Getrennte Logik für jede Richtung:
- Lang: CCI > 0
- Kurz: RSI < 0 UND Momentum < 100
Sie können die Symmetrie für Eingangs- und Ausgangsregeln unabhängig voneinander konfigurieren.
Konfiguration des Strategie-Stils
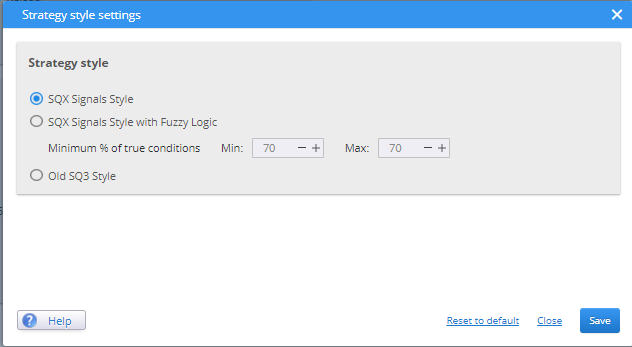
Weitere Informationen zu den Anlagestilen finden Sie unter: https://strategyquant.com/doc/strategyquant/strategy-style/
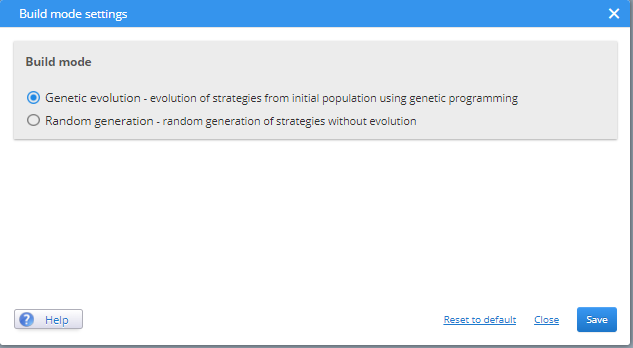
Bau-Modus
- Wählen Sie zwischen:
- Zufallsgenerierung
- Genetische Evolution (ermöglicht die Genetische Optionen Registerkarte im Builder)
Anzahl der Bedingungen, Zeiträume und Schicht-Einstellungen
Bedingungen in den Einreise- und Ausreisebestimmungen
Geben Sie die minimale und maximale Anzahl von Bedingungen pro Signal an:
- Beispiel (1 Bedingung):
- Einstiegssignal = CCI > 0
- Beispiel (3 Bedingungen):
- EntrySignal = CCI > 0 AND RSI > 50 OR Momentum < 0
Für Fuzzy-Logik-Architekturen, Für eine wirksame Bewertung wird ein Minimum von 3 Bedingungen empfohlen.
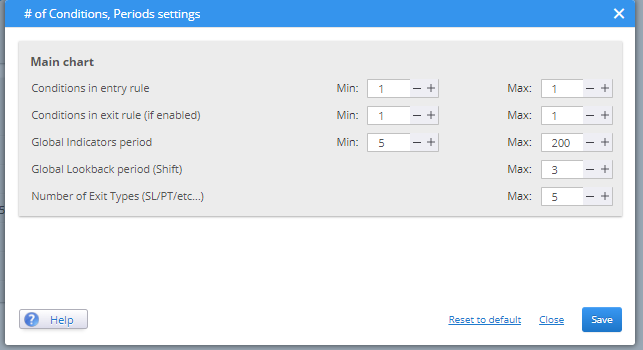
Verschiebung (Rückblickzeitraum)
Die Schicht gibt an, ab wie vielen Takten in der Vergangenheit die Bedingung die Daten auswertet:
- Verschiebung = 0 → Stromschiene
- Verschiebung = 1 → vorheriger Balken
- Verschiebung = 2 → vor zwei Takten, und so weiter
⚠️ Hinweis (CFD - MetaTrader Engine):
Sofern keine Tickdaten verwendet werden, beträgt die minimal gültige Verschiebung [1], da alle Berechnungen erst nach Schließung des Balkens durchgeführt werden.
Empfehlung: Verwenden Sie einen kleinen Bereich (z. B. 0-5).
Hinweis: Die Verwendung von „Shift = 0“ kann zu Inkonsistenzen führen, da Indikatoren beim Schlusskurs des Balkens berechnet werden, die Auswertungen jedoch beim Eröffnungskurs des Balkens erfolgen. Aus diesem Grund wird „Minimum Shift = 1“ bevorzugt.
Indikator Perioden
Legt den Bereich für den Periodenparameter der technischen Indikatoren fest:
- Minimum: >1
- Empfohlenes Maximum: <50 (vorzugsweise nicht mehr als 100)
Wenn zum Beispiel die minimale Periode auf 10 und die maximale Periode auf 100 gesetzt wird, hätte der RSI einen Periodenparameter von RSI(10-100).
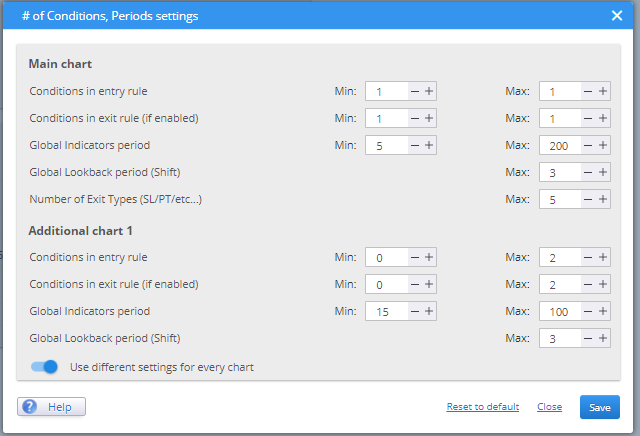
Diese Parameter können definiert werden separat für jede Karte in Multi-Symbol- oder Multi-Timeframe-Strategien.
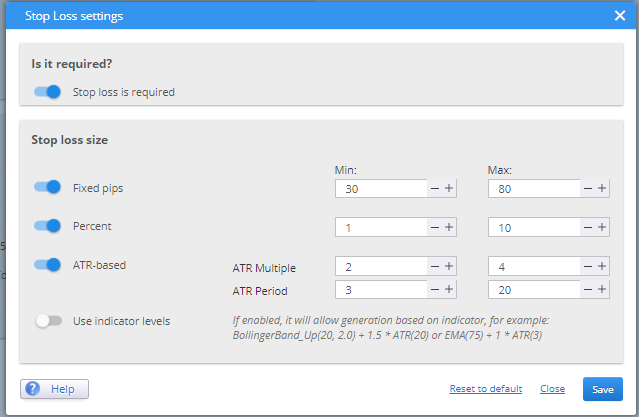
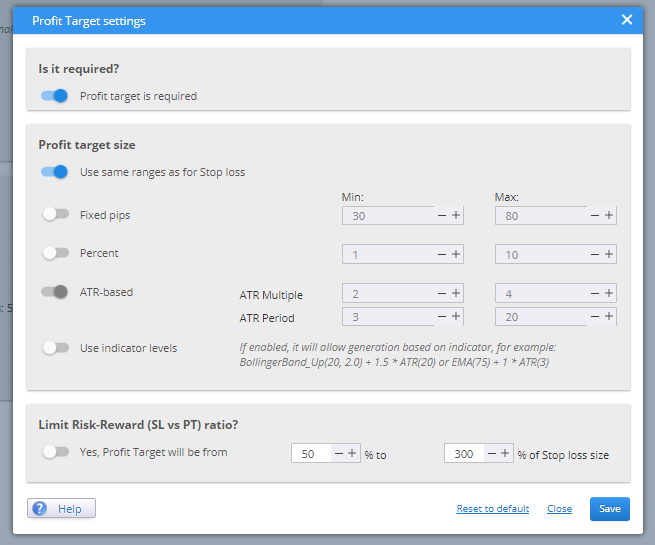
Konfiguration von Stop-Loss und Profit-Ziel
Diese Optionen definieren, wie Stop Loss (SL) und Profit Target (PT) gehandhabt werden sollen:
- Geben Sie an, ob SL/PT erforderlich
- Spezifizieren und definieren Sie die Mindest- und Höchstwerte in Pips, Prozent % oder ATR basierend
- Geben Sie an, ob die Verwendung von Indikatoren zulässig ist (z. B. ein Stop-Loss- oder Gewinnziel-Level, das auf den in Building Blocks definierten Indikatoren basiert).
- Konfigurieren Sie optional eine Angestrebtes Risiko-Ertrags-Verhältnis
Die Einbeziehung von SL/PT wird aus Gründen der Einfachheit und des Risikomanagements empfohlen.
Falls SL/PT nicht erforderlich ist, stellen Sie sicher, dass eine alternative Ausstiegsregel definiert ist (z. B. "Ausstieg nach X Takten"), um zu verhindern, dass Positionen auf unbestimmte Zeit offen bleiben.
Alle diese Einstellungen sind definiert als minimale und maximale Reichweite. Die genauen Werte werden bei der Strategieerstellung nach dem Zufallsprinzip ausgewählt.
War dieser Artikel hilfreich? Der Artikel war nützlich Der Artikel war nicht nützlich
Inhalt der Seite