


 Englisch
 Spanisch
 Portugiesisch
 Französisch
 Italienisch
 Japanisch
Dokumentation
Anwendungen
Letzte Aktualisierung am 14.9.2026 von Libor Stepan
COT-Daten
Inhalt der Seite
COT (Commitments of Traders) ist eine wöchentliche Berichterstattung der U.S. Commodity Futures Trading Commission. Sie zeigt, wie die wichtigsten Gruppen von Teilnehmern auf den einzelnen Futuresmärkten positioniert sind – kommerzielle Hedger, große Spekulanten und kleine Händler.
StrategyQuant Transformiert diesen Bericht in Bausteine, die Sie direkt in Ihre Strategien einbauen können. Sie laden die Daten einmal herunter, und 69 COT-Blöcke stehen im Builder und in AlgoWizard zur Verfügung – 11 numerische Indikatoren und 58 fertige Signale.
Es gibt ein Prinzip, das alle diese Prinzipien gemeinsam hat: COT zeigt Ihnen, wie das Positionsumfeld aussieht, und Preis gibt Ihnen Auskunft darüber, wann Sie handeln sollten. Die COT-Daten werden einmal pro Woche aktualisiert, sodass sie als Regimefilter oder kontextbezogene Funktion eingesetzt werden können. Sie dienen nicht als Eingabezeitfunktion.
Achtung!
Die COT-Daten sind nicht Teil der Installation, und COT-Blöcke funktionieren erst dann, wenn Sie sie herunterladen und Ihr Instrument erkennt, zu welchem COT-Markt sie gehören. Beginnen Sie mit Schritt 1.
Schritt 1: Laden Sie die COT-Daten herunter
Gehe zu Datenverwalter -> Externe Indikatoren und klicken Sie auf Aktualisierung COT.
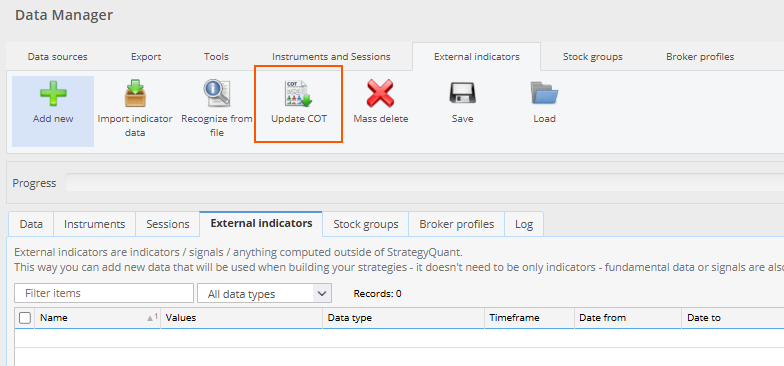
Die Schaltfläche „Update COT“ in der Registerkarte „Externe Indikatoren“. Werte: 0 bedeutet, dass noch keine COT-Daten heruntergeladen wurden.
Ein Dialogfeld wird geöffnet, das Informationen über die Daten und deren Quelle enthält. Klicken Sie auf Aktualisierung COT Zu beginnen.
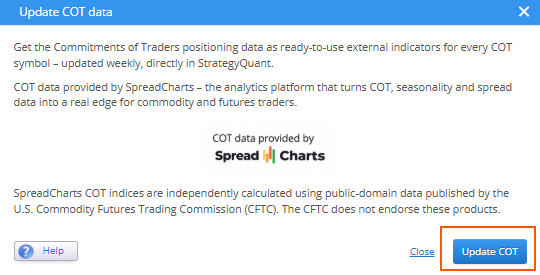
In dem Dialog wird erklärt, woher die Daten stammen. Mit der Schaltfläche „Hilfe“ wird diese Seite geöffnet.
Die Downloadzeit ist etwas länger – die Berichte werden StrategyQuant heruntergeladen und jede Serie neu erstellt. Wenn der Download abgeschlossen ist, werden die neuen Serien aufgeführt. Externe Indikatoren Tabellen mit ihren tatsächlichen Datumsbereichen.
Achtung!
Die COT-Daten sind ein lizenziertes Dienstprogramm. Für dieses Update sowie für die in Schritt 4 beschriebenen Downloadprogramme auf MetaTrader, NinjaTrader und MultiCharts benötigen Sie eine gültige StrategyQuant Lizenz – entweder eine Testversion oder eine Vollversion.
Was entsteht
StrategyQuant Erstellt zwei externe Indikatoren für jeden COT-Markt – einen für jedes Normalisierungsfenster – insgesamt 182 Serien:
COT 6E 52W CME Euro FX
COT 6E 156W CME Euro FX
Der Name besteht aus vier Teilen, und jeder von ihnen sagt Ihnen etwas:
- COT — das Präfix, das all diese Serien gemeinsam haben, also gruppieren sie sich in der Liste zusammen.
- 6E — das Futures-Symbol des Marktes, auf das der Bericht Bezug nimmt, wie es die CFTC berichtet. 6E ist der Euro, GC Gold, CL Rohöl, ZC Mais, VX VIX-Futures
- 52W oder 156W — das Normalisierungsfenster: ein Jahr oder drei Jahre Historie
- CME Euro FX — den Austausch und den Vertrag in einfachen Worten, damit Sie es verstehen können ZW (CBOT SRW Weizen) aus KE (CBOT KC HRW Weizen) ohne den Ticker zu betrachten
Achtung!
Die COT-Blöcke finden ihre Daten unter diesem Namen – sie suchen nach der Serie, die mit COT beginnt, Ihrem Symbol und dem Fenster, zum Beispiel. COT 6E 156W. Sie dürfen diese Serien nicht umbenennen; wenn Sie dies tun, werden die Blöcke nicht mehr gefunden.
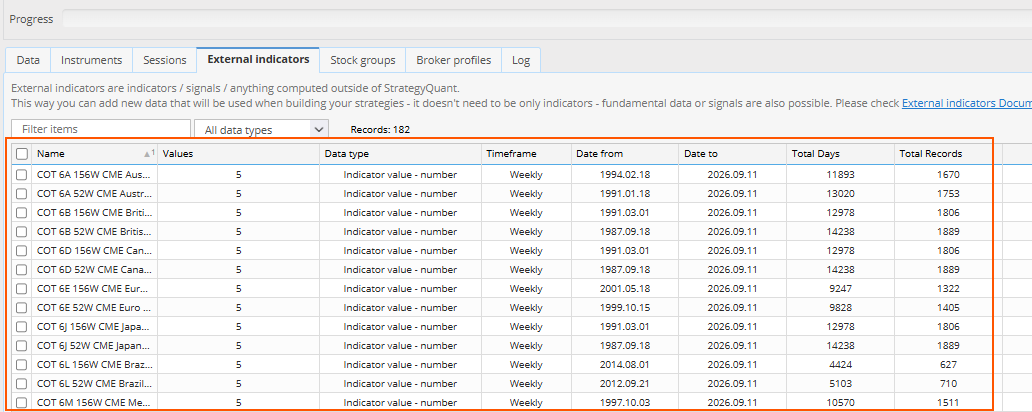
Jede COT-Serie ist ein wöchentlicher Indikator mit fünf Werten. Die Datumsbereiche zeigen, wie lange die einzelnen Kontrakte bereits existieren – Währungen und Getreide gehen auf die späten 1980er oder frühen 1990er Jahre zurück.
Jede Serie enthält fünf Werte für jede wöchentliche Beobachtung:
- cpihedg (Wert 0) — kommerzielle Hedger, Commitment Percentile Index
- ctihedge (Wert 1) — kommerzielle Hedger, Händler/Teilnahmeindex
- cpispec (Wert 2) — Großspekulanten, Commitment Percentile Index
- ctispec (Wert 3) — Großspekulanten, Händler/Teilnahmeindex
- cpismall (Wert 4) — Kleinhandelsunternehmer, die nicht gemeldet werden müssen; Engagement-Prozentsatz-Index — Positionen unter dem Berichtsschwellenwert der CFTC. Häufig als Indikator für kleinere Akteure verwendet, die jedoch von der CFTC nicht als Einzelhandel angesehen werden.
Sie können mit diesen Serien wie mit anderen externen Indikatoren arbeiten, aber in der normalen Nutzung ist das nicht nötig – die COT-Blöcke finden die richtige Serie für Sie.
Welche Märkte sind abgedeckt
Insgesamt 95 Futures-Märkte:
- Getreide — ZC, ZS, ZL, ZM, ZW, KE, MW, RS, ZR, ZO
- Energie — B, CL, NG, RB, HO, G, T
- Metalle — GC, SI, HG, PL, PA, ALI, HRC
- Softs — SB, KC, CC, CT, OJ, LBR, LB, W, RC, C
- Fleisch — LE, HE, GF
- Milchprodukte — DA, CSC, CB, NF, GDK, DY
- Breite Indizes — VX, ES, NQ, YM, RTY, RSG, RSV, EMD, MME, MFS, NIY, NKD, AW
- Sektorsindizes — XAZ, XAP, XAE, XAF, XAV, XAI, XAB, XAR, XAK, XAU, RX
- Zinssätze — SR1, SR3, GE, ZQ, ZT, ZF, ZN, TN, ZB, UB
- Währungen — DX, 6E, 6J, 6B, 6S, 6A, 6D, 6M, 6N, 6L, 6Z, 6R
- Krypto — BTC, MBT, ETH, MET, SOL, XRP
Die Historie ist nicht für jedes Kontrakt gleich lang – Kryptofuttermärkte bieten viel weniger Daten als die Märkte für Getreide oder Währungen. Prüfen Sie es. Datum ab Spalte in der Registerkarte „Externe Indikatoren“, bevor Sie auf ein 156-wöchiges Zeitfenster vertrauen.
Woher die Daten stammen
COT-Indizes StrategyQuant werden von SpreadCharts, Diese Informationen werden unabhängig von den Berichten der CFTC berechnet und stammen aus öffentlichen Quellen. Die CFTC gibt diese Produkte nicht ausdrücklich an.
Die CFTC veröffentlicht am Freitagnachmittag US-Zeit die Berichte, die die Positionen des vorangegangenen Dienstags darlegen. Eine neue COT-Erfassung beschreibt daher immer einen Marktstand, der nur wenige Tage alt ist. Diese Verzögerung ist eine Eigenschaft der Berichte selbst und nicht von StrategyQuant.
Achtung!
Die Zeitstempel in der Serie sind Freitags – die Veröffentlichungsdaten, nicht die Datumsangaben für den Dienstag. Das ist die gewünschte Ausrichtung: In einer Strategie wird jede Beobachtung nur aus dem Tag betrachtet, an dem sie tatsächlich veröffentlicht wurde. Hätte die Serie mit Positionsterminen versehen worden, hätte jeder Backtest drei Tage früher eine institutionelle Positionierung erhalten, was die Ergebnisse ohne Fehler zu erscheinen lässt.
Zuweisen Sie den COT-Markt Ihrem Instrument
Die COT-Blöcke müssen wissen, zu welchem COT-Markt das Instrument gehört, mit dem Ihre Strategie handelt. Diese Verbindung wird zusammen mit dem Instrument selbst gespeichert. Gehen Sie zu Datenverwalter -> Instrumente, Öffnen Sie das Instrument und schauen Sie sich an. COT Feld.
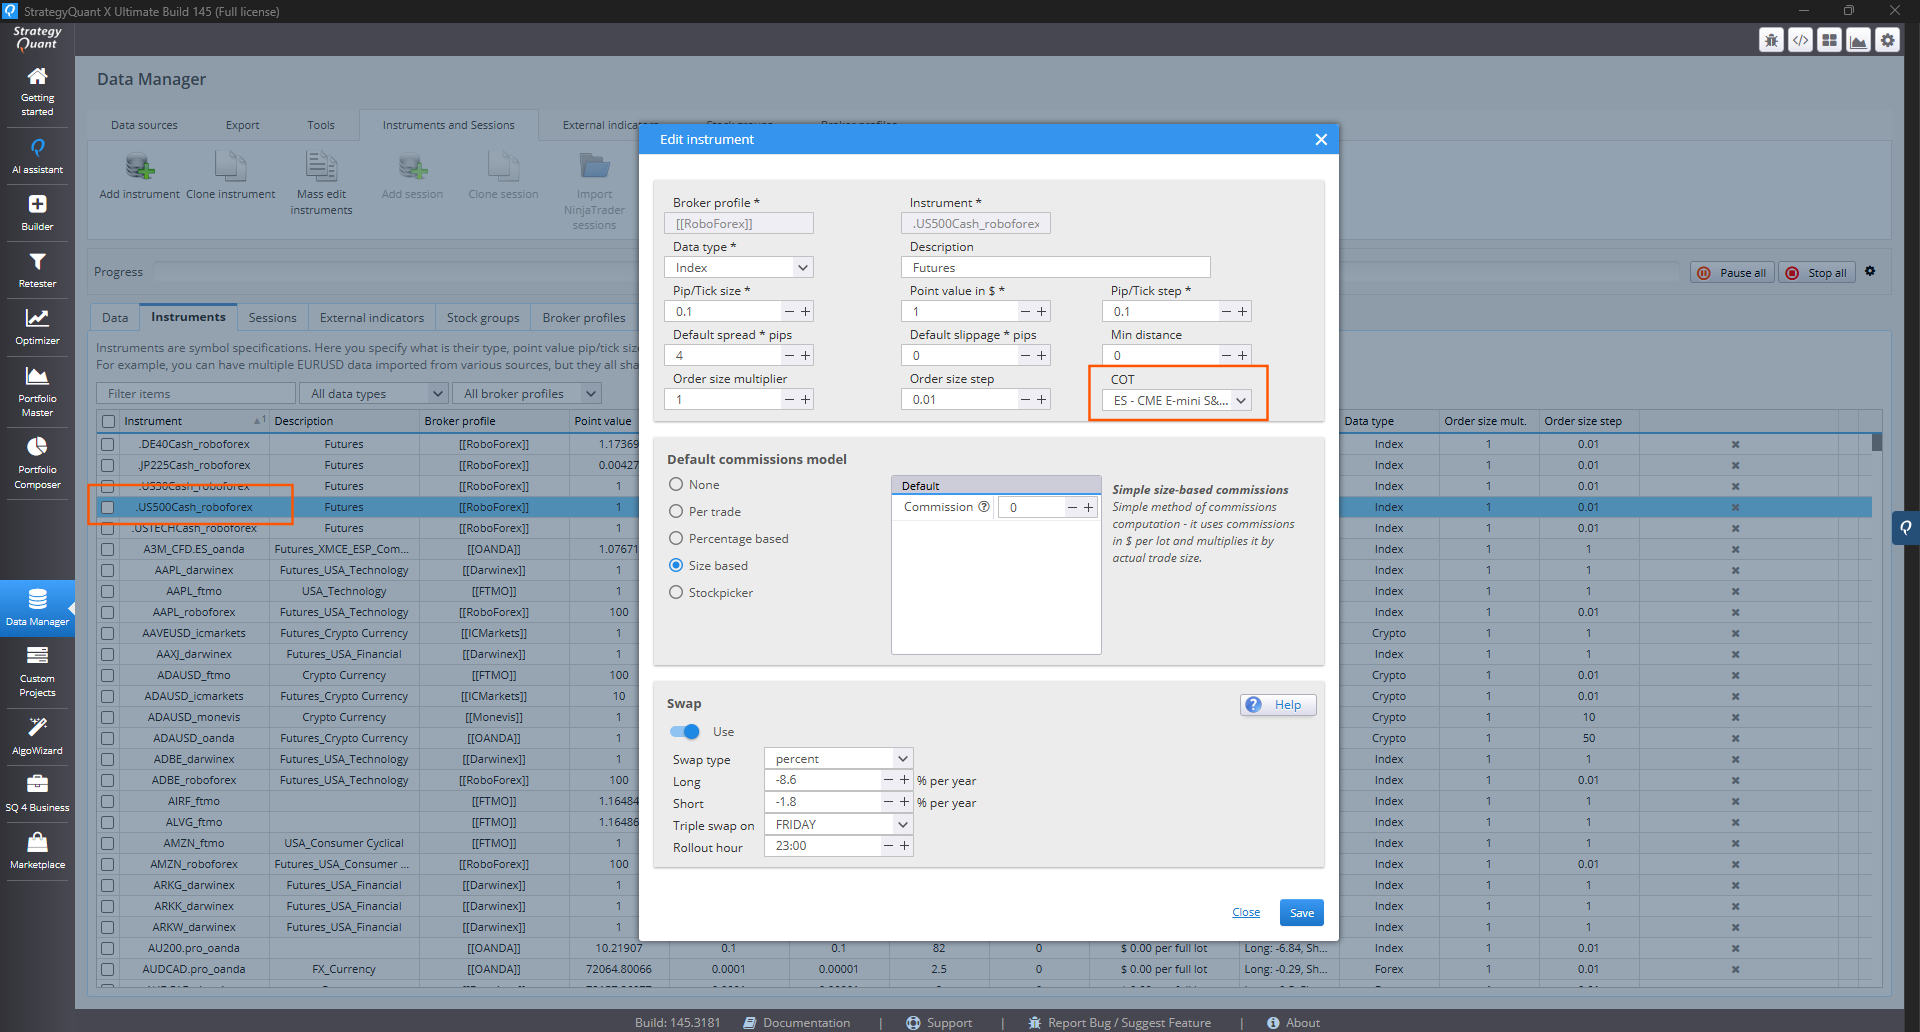
Der CFD auf den US500-Index bei RoboForex ist mit ES verknüpft, der CME E-mini S&P 500 — dem Futuresmarkt, dessen Bericht den gleichen Index beschreibt.
Instrumente mit einem bekannten Futures-Markt sind bereits mit dem COT-Markt ausgestattet – EURUSD mit 6E, Gold (XAUUSD und die anderen XAU-Paare) mit GC, NAS100 mit NQ, US500 mit ES, BTCUSD mit BTC. Für jedes andere Instrument – eine Aktie, ein Symbol, das Sie selbst hinzugefügt haben, oder eines, das angezeigt wird Keine — wählen Sie den Markt aus der Liste aus.
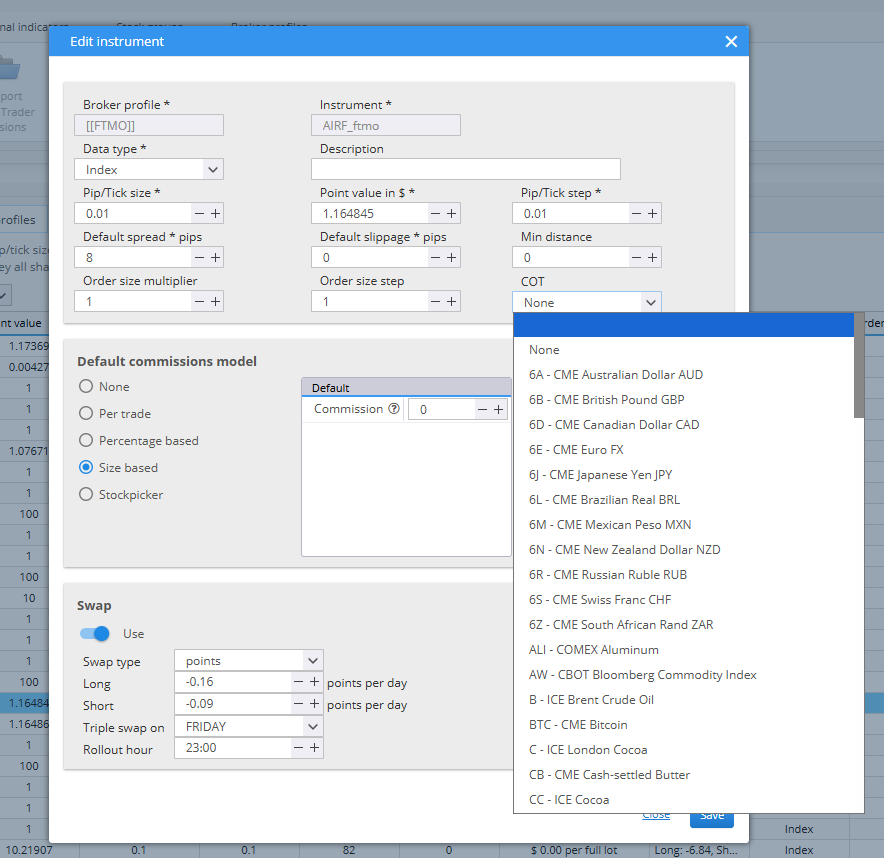
Die Liste listet jeden COT-Markt nach Symbol und Namen auf. „None“ bedeutet, dass der Markt für dieses Instrument nicht existiert.
Achtung!
Jeder Broker hat seine eigene Kopie eines Instruments – EURUSD bei Dukascopy und EURUSD bei FTMO sind zwei verschiedene Instrumente, und jedes davon hat seine eigene COT-Vorgabe. Prüfen Sie, auf welchem Instrument Ihre Strategie tatsächlich ausgeführt wird.
Schritt 2: Verstehen Sie, was die Werte bedeuten
CPI — Commitment Percentile Index
Der CPI beantwortet eine Frage: Wo liegt die aktuelle Nettoposition dieser Gruppe innerhalb ihres eigenen historischen Rahmens? Dieser Rahmen liegt zwischen 0 und 1.
- CPI über 0,80 – die Gruppe befindet sich nahe der Spitze ihres historischen Netto-Long-Bereichs
- CPI zwischen 0,40 und 0,60 – eine neutrale Zone mit wenig Informationen
- Der CPI liegt unter 0,20 — die Gruppe befindet sich nahe dem unteren Ende ihres Spektrums und ist damit am stärksten kurz.
Die klassische Interpretation vergleicht zwei Gruppen gegeneinander:
- Hoher Hedge-CPI-Wert zusammen mit niedrigem Spekulanten-CPI-Wert – eine divergierende Bullenposition
- Niedriger Hedger-CPI zusammen mit hohem Spekulanten-CPI – eine divergierende bärische Positionierung
Der Grund dafür ist, dass große Spekulanten (verwaltete Gelder, Hedgefonds) Trendfolgern folgen und tendenziell genau zu Wendepunkten am stärksten geplündert werden, während die Händler auf der anderen Seite dieser Trades stehen.
Achtung!
Betrachten Sie dies als eine Hypothese, die Sie testen sollten, nicht als Regel. Werbetreibende sind Sorgenmacher, nicht Prognostiker. Ein hoher Sorgenindex beschreibt ihre Position, verspricht jedoch keinen Preisanstieg.
CTI — Handels-/Teilnahmeindex
Der CTI ist ein normalisiertes Indiz für die Beteiligung von Händlern in einer Kategorie. Es handelt sich nicht um einen Preisimpuls und weist keine bestimmte Richtung auf. Verwenden Sie ihn als sekundäre, kontextbezogene Kennzahl.
Normalisierungsfenster — 52w oder 156w
Jede Serie gibt es in zwei Versionen:
- 156W (ca. drei Jahre) ist die Standardoption und der empfohlene Ausgangspunkt. Sie ist langsamer und strukturergerichter.
- 52W (ein Jahr) reagiert schneller. Es handelt sich um eine separate Hypothese, keine Verbesserung – testen Sie sie stattdessen selbstständig, anstatt zu der Annahme zu gelangen, dass eine schnellere Reaktion besser ist.
Sie wählen das Fenster im Zeitraum Parameter, aber nur 16 Blöcke haben einen: Zehn der elf numerischen Indikatoren, plus die vier Full-Cycle-Signale und die beiden VIX- Proxy-Signale. Die übrigen Blöcke haben ihre Fenster durch ihre eigene Logik festgelegt — COT Bullish Extreme, Beispielsweise prüft es das 52-wöchige Fenster und kann es mit dem 156-wöchigen Fenster vergleichen, und (COT) Kompositwert Sie kombiniert immer beides.
Die Aufwärmphase ist in den Daten bereits berücksichtigt: Für jeden Markt beginnt die 156w-Serie später als die 52w-Serie, da das längere Zeitfenster mehr Daten benötigt, bevor es normalisiert werden kann. Bei Gold beträgt der Unterschied etwa drei und eineinhalb Jahre (52w von 1987, 156w von 1991), bei Euro und Bitcoin etwa anderthalb Jahre. Was man beachten muss, ist das andere Ende: Starten Sie Ihren Test nicht, bevor die Serie selbst beginnt, oder die Blöcke geben 0 zurück.
Schritt 3: Nutzen Sie COT-Daten in einer Strategie
Es gibt zwei Möglichkeiten, mit COT-Daten zu arbeiten, und diese dienen unterschiedlichen Zwecken.
Die COT-Blöcke Es handelt sich um fertige Indikatoren und Signale. Sie beziehen den COT-Markt aus dem Instrument, mit dem Ihre Strategie handelt, und die Signalblöcke enthalten bereits die Positionierungslogik. Genau das ist das, was Sie normalerweise wünschen.
Die externen Indikatoren Sie erhalten die Rohserie. Sie wählen selbst den Markt und das Feld aus, was nützlich ist, wenn Sie Ihre eigene Regel erstellen oder einen Wert in eine Formel eingeben möchten.
Direkt die externen Indikatoren verwenden
Unter Zusatzbedingung hinzufügen Öffnen Sie Indikatoren Gruppe und scrollen Sie nach unten bis Externe Indikatoren. Jede heruntergeladene COT-Serie wird dort unter ihrem vollständigen Namen aufgeführt.
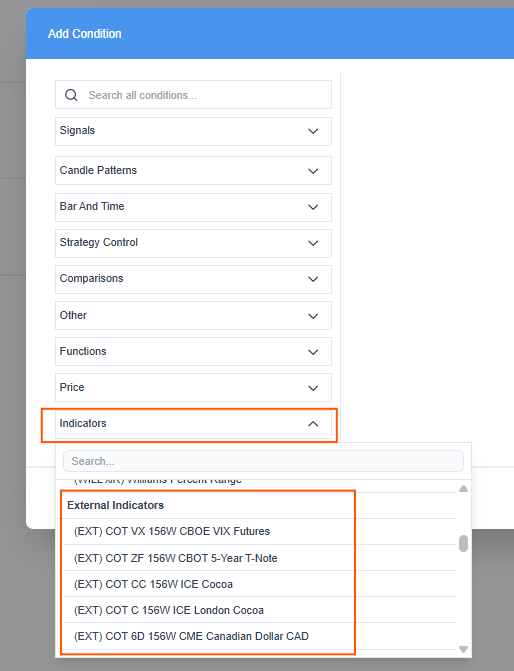
Jede Serie wird als (EXT) COT angezeigt .
Nachdem Sie eine ausgewählt haben, hat der Block zwei Parameter. Schicht Funktioniert wie überall sonst, und Leitung Wählt aus, welche der fünf Werte Sie lesen möchten.
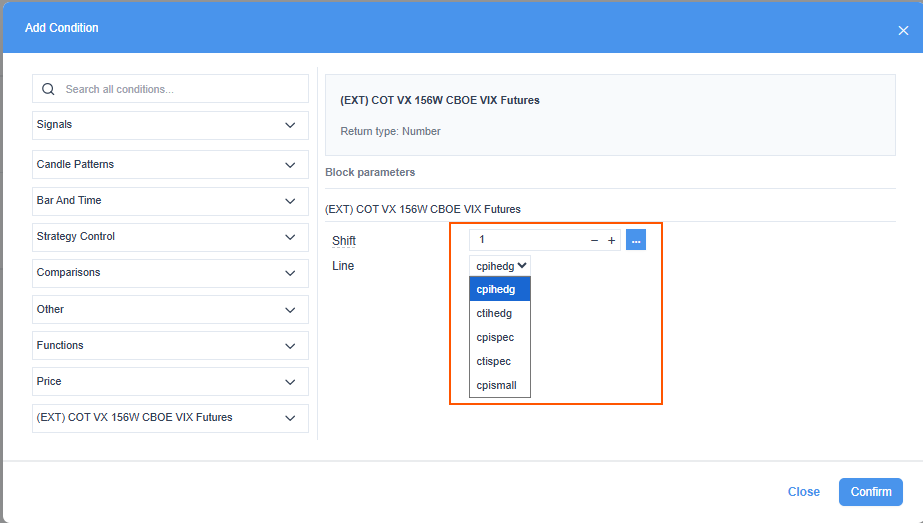
Der Parameter „Line“ enthält alle fünf COT-Felder – cpihedg, ctihedg, cpispec, ctispec und cpismall.
Achtung!
Die Serie speichert die Werte auf demselben Speicherplatz. 0 bis 1 Die Skala entspricht den COT-Blöcken – ein Hedger-CPI von 0,90 hier entspricht der gleichen Lesezeichen wie bei der (COT) Hedger-CPI Block-Anzeigen. Auch der externe Indikator hat keine AUTO-Auflösung: Sie wählen den Markt anhand der Serie aus, sodass eine Strategie, die auf diese Weise erstellt wurde, an diesen COT-Markt gebunden ist. Wenn Sie möchten, dass der Block dem gehandelten Instrument folgt, verwenden Sie die COT-Block-Anzeigen unten.
Verwendung der COT-Blöcke
Die COT-Blöcke befinden sich unter den Standardbausteinen an zwei Stellen. Die numerischen Blöcke befinden sich in Indikatoren, alphabetisch geordnet als (COT) …:
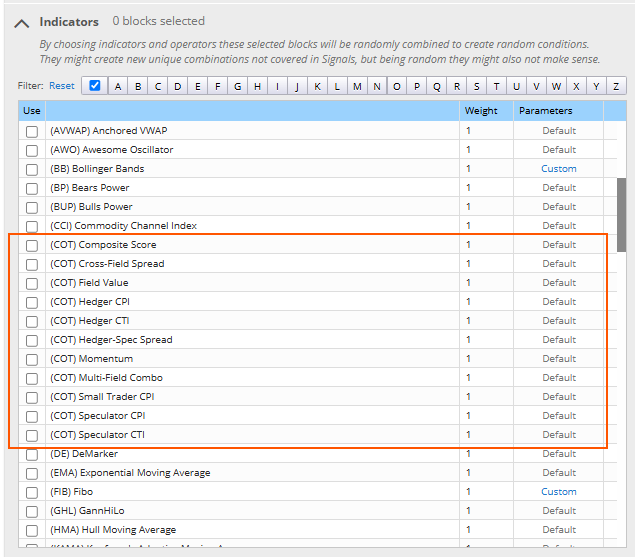
Alle elf numerischen COT-Blöcke, zwischen dem Commodity Channel Index und dem DeMarker.
Die Signale sind da. Signale (Vorgeschriebene Bedingungen), die unter einem gemeinsamen Namen zusammengefasst sind COT Titel:
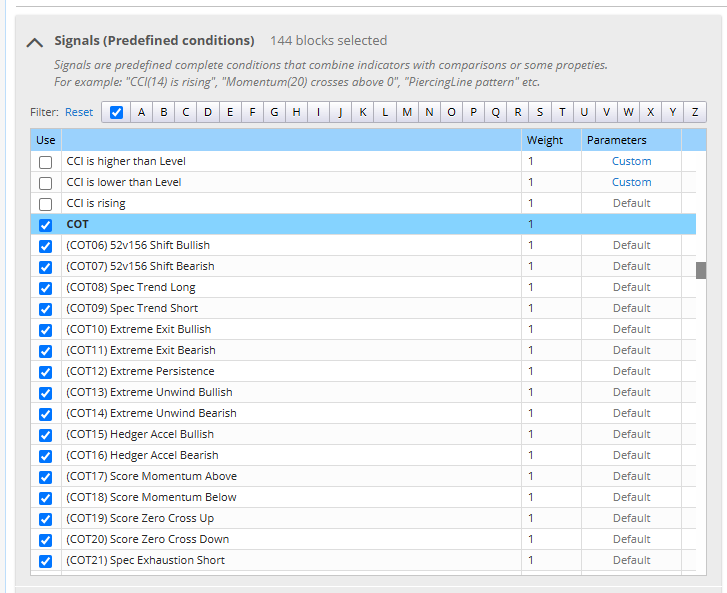
Die Signalblöcke befinden sich unter einem COT-Kopftext zusammengefasst; hier ist die gesamte Gruppe ausgewählt. Die meisten von ihnen enthalten eine Nummer im Namen, die sie in der Liste in einer festgelegten Reihenfolge aufweist.
Sie finden die gleichen Listen in Vollständige Einstellungen -> Bausteine Wenn Sie eine Builder-Aufgabe erstellen. COT-Blöcke werden standardmäßig nicht ausgewählt, daher müssen Sie diese aktivieren, wenn Sie möchten, dass die Builder-Funktion sie verwendet. Andernfalls wird in keiner generierten Strategie eine COT-Regel enthalten sein.
Beim Start des Projekts sollte zunächst die Einrichtung StrategyQuant überprüft werden. Wenn ein COT-Block ausgewählt ist und das Instrument im Daten Wenn die Einstellungen keinen COT-Markt haben oder die COT-Daten dafür nicht heruntergeladen wurden, startet das Projekt nicht und der Fehler gibt an, was fehlt.
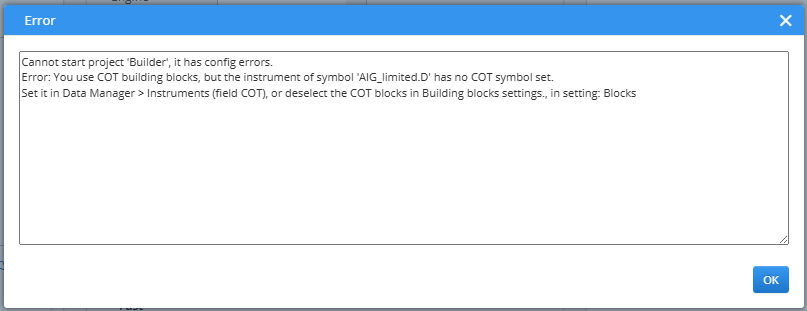
Der Builder will nicht starten: Das Instrument AIG_limited.D hat kein COT-Symbol gesetzt. Setzen Sie es im Data Manager -> Instrumente oder deaktivieren Sie die COT-Blöcke.
Achtung!
Die Namen in den beiden Listen folgen unterschiedlichen Konventionen. Numerische Blöcke sind (COT) Hedger-CPI, (COT) Momentum und so weiter. Signale sind entweder nummeriert — (COT13) Extremes Entspannungshandeln Bullish — oder direkt benannt, wie z. B. COT Bullish Extreme oder COT VIX Proxy Bullish.
Numerische Indikatoren (11 Blöcke)
Diese liefern jeweils einen Wert für jeden Barcode, sodass Sie sie vergleichen, miteinander vergleichen, mit ihnen rangieren oder sie als Funktionen für maschinelles Lernen verwenden können.
Die fünf Rohfelder sind als (COT) Hedger-CPI, (COT) Hedger CTI, (COT) Spekulativer Inflationsindikator, (COT) Spekulant CTI und (COT) Kleinhandels-Inlandsproduktpreisindex. Alle geben einen Wert von 0 bis 1 zurück.
Zwei abgeleitete Blöcke verbinden sie:
- (COT) Kompositwert Die Rückgabevariablen sind -1 bis +1 und werden wie folgt berechnet: avg(hedger52, hedger156) – avg(spec52, spec156). Da es beide Fenster verwendet, hat es keine Zeitraum Parameter. Es handelt sich um einen kompakten Regime-Score: über +0,60 ein starker bullischer Divergenz, +0,20 bis +0,60 ein moderaterer bullischer Trend, -0,20 bis +0,20 eine neutrale Position, unter -0,60 ein starker bärischer Divergenz.
- (COT) Hedger-Spec-Spread Der Wert zurückgibt -1 bis +1 und ist einfach der Hedge-CPI abzüglich der Speculator-CPI – eine direkte Messung dessen, wie sehr die beiden Gruppen sich nicht einig sind.
Weitere vier Blöcke existieren hauptsächlich für Forschungszwecke und zur Erstellung von Feature-Sets für maschinelles Lernen:
- (COT) Momentum — die Übertragung der N-wöchentlichen COT-Erhebungen
- (COT) Feldwert — ein generischer Zugriffsschlüssel, Sie wählen das Feld aus FieldIndex (0 = cpihedg, 1 = ctihedg, 2 = cpispec, 3 = ctispec, 4 = cpismall)
- (COT) Cross-Field Spread — der Unterschied zwischen zwei von Ihnen ausgewählten Feldern
- (COT) Mehrfachfeld-Combo — Durchschnitt der ausgewählten bullischen Felder: Der Hedger-CPI zählt wie gewohnt, während der Spekulanten-CPI, der Kleinhandels-CPI und der Spekulanten-CTI invertiert sind. Jeder der vier hat einen eigenen Ein-/Aus-Schalter, sodass Sie einen nach dem anderen entfernen und sehen können, was er bewirkt.
Wenn Sie einem ML-Modell den vollständigen Feldspeicher zugewiesen möchten, fügen Sie (COT) Feldwert fünf Mal mit FieldIndex 0 bis 4.
Signaleinheiten (58 Einheiten)
Die Signalblöcke geben entweder „true“ oder „false“ zurück, und jeder implementiert eine dokumentierte Positionierungsidee. Hier ist die vollständige Liste, wie sie in StrategyQuant.
Benannte Signale
- COT-Bearish-Extrem — Hedger vs. Spekulant – extremer Umkehrkurs (Baisseffekt)
- COT Bullish Extreme — Hedger vs. Spekulant – extremes Umkehrverhalten (bullish)
- COT Crowding Unwind
- COT Emergency Exit Long — Preisbasierte Sicherheitsausgänge für COT-Zyklusstrategien
- COT Emergency Exit Short — Preisbasierte Sicherheitsausgänge für COT-Zyklusstrategien
- COT-Ausstieg im gesamten Zyklus – Lang
- COT Full-Cycle Exit Short
- COT-Laufzeit-Langtrader
- COT Full-Cycle Short Entry
- COT-Score über dem Grenzwert — Kompositwert über einem Schwellenwert (bullish Regime)
- COT-Score unter dem Wert — Kompositwert unter einem Schwellenwert (Bargelagerung)
- COT VIX Proxy bärisch — Verwenden Sie VIX-Futures-COT anstelle der direkten COT-Angabe für den Aktienindexhandel. Lesen Sie immer VX, unabhängig von dem COT-Symbol, das Sie festlegen.
- COT VIX Proxy Bullish — Verwenden Sie VIX-Futures-COT anstelle der direkten COT-Angabe für den Aktienindexhandel. Lesen Sie immer VX, unabhängig von dem COT-Symbol, das Sie festlegen.
Nummerierte Signale
- (COT06) 52v156: Bullisher Kurswechsel — 52w vs 156w Positionssprung (bullish)
- (COT07) 52v156: Abwärtsbewegung — 52w vs 156w Positionsschwankung (Bärenmarkt)
- (COT08) Spezielle Trend-Long — Trend-Following-Strategie für Spekulanten (Long)
- (COT09) Spec Trend Short — Trend-Following-Strategie für Spekulanten (Kurzfristig)
- (COT10) Extremer Ausstieg bullisch
- (COT11) Extremer Ausstiegsschritt
- (COT12) Extreme Beharrlichkeit
- (COT13) Extremes Entspannungshandeln Bullish
- (COT14) Extremer Abflachen-Ausblick
- (COT15) Hedger Accel Bullish — Hedger-Beschleunigung (bullish)
- (COT16) Hedger Accel Bearish — Hedger-Beschleunigung (Baisse)
- (COT17) Momentum im Plus — COTScore Momentum über dem Schwellenwert
- (COT18) Wertveränderung unter dem Momentum — COTScore Momentum unter dem Negativ-Schwellenwert
- (COT19) Punktzahl Null, Crossing Up — COTScore Zero Cross Up
- (COT20) Punktzahl Null-Kreuzung nach unten — COTScore Zero Cross Down
- (COT21) Spezifische Erschöpfung Kurz — Ausverkauf des Spekulanten (Kurzsignal)
- (COT22) Spezielle Ausdauerauslastung Long — Ausverkauf des Spekulanten (langer Signalton)
- (COT23) Dreifach Bullish — Dreifache Positionierung der Divergenz (bullish)
- (COT24) Dreifacher Abwärtstrend — Dreifache Positionierungsdivergenz (Bargelagerung)
- (COT25) Höheres Tief (COT Div) — COT Higher Low (institutioneller Divergenz)
- (COT26) Lower High (COT Div) — COT Lower High
- (COT27) Ansammlung Bullish
- (COT28) Abwärtige Akkumulation — Verteilung (Bärenmarkt)
- (COT29) Smart vs. Dummer Bullish — Smart vs Dumb Money (bullish)
- (COT30) Smart vs. Dummer Abwärtstrend — Smart vs. Dumb Money (Bargelicher Ton)
- (COT31) Neutrale Zone — Filter
- (COT32) Kleinster Abwärtstrend mit Aufwärtspotenzial — Small Trader Fade (bullish)
- (COT33) Kleiner Abwärtstrend — Small Trader Fade (Bärenmarkt)
- (COT34) Spread ZScore bullisch
- (COT35) Spread ZScore bärisch
- (COT36) ROC bullisch — Änderungsrate (bullish)
- (COT37) ROC-Abwärtsbewegung — Änderungsrate (Bargelstrend)
- (COT38) H/S-Konvergenz — Hedger-/Speculator-Konvergenzfilter
- (COT39) Regime Shift Bullish — Rapides Regime-Wechsel (bullisch)
- (COT40) Regime Shift Bearish — Rapides Regressionsverhalten (Bärenmarkt)
- (COT41) Saisonale Bullenphase — Saisonfilter (bullisch)
- (COT42) Saisonale Abwärtsbewegung — Saisonales Filter (Bargeschwindigkeitsfilter)
- (COT43) Momentum Rev Bullish — Momentum-Wende (bullish)
- (COT44) Momentum Rev Bearish — Momentum-Wende (Bargeschwindigkeitsveränderung)
- (COT45) Bullish mit mehreren Fenstern — Mehrfenster-Bestätigung (bullish)
- (COT46) Negatives Multi-Fenster-Verhalten — Mehrfenster-Bestätigung (Bargeschwindigkeiten)
- (COT47) Score Accel Bullish — Score Acceleration (bullish)
- (COT48) Score Accel Bearish — Score-Beschleunigung (Bärenmarkt)
- (COT49) Hedger Div bestätigt Bull — Divergenz zwischen Hedge-Positionen bestätigt (bullish)
- (COT50) Hedger Div bestätigt: Bärenmarkt — Divergenz zwischen Hedge-Positionen bestätigt (Bargelagerung)
Jeder Block enthält eine eigene Hilfsmeldung, die StrategyQuant erklärt, was er misst, was die Schwellenwerte bedeuten und welche Strategie aus dem COT SQX Strategies Guide Es wird implementiert. Sie sehen es, sobald Sie den Block auswählen, über dessen Parameter.
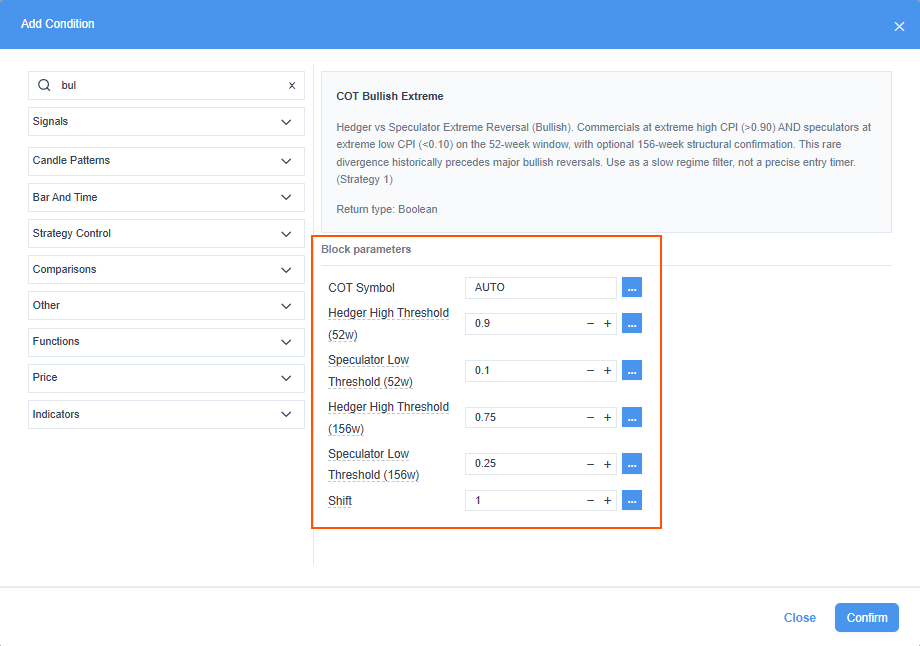
COT Bullish Extreme mit den Standardschwellen. Beachten Sie die Skala: Die Parameter sind 0,9 und 0,1, nicht 90 und 10.
Eine typische Regel koppelt den COT-Block mit einer Preislogik – der COT-Status gibt die Erlaubnis, der Preis entscheidet über den Entry:
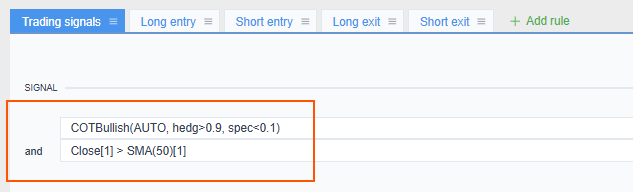
Die gleiche Bedingung in einer Strategie: Der COT-Block muss wahr sein und der Preis muss über dem gleitenden Durchschnitt liegen.
COT-Symbol — auf welchem Markt der Block steht
Jeder COT-Block hat eine CotSymbol Parameter mit drei möglichen Einstellungen.
AUTO (die Standardoption) bezieht den COT-Markt aus dem Instrument, mit dem die Strategie gehandelt wird – dem COT Der in Schritt 1 beschriebene Bereich. Aus dem Symbolnamen wird nichts gedeutet, daher sind Broker-Suffixe oder CFD-Bezeichnungen irrelevant; was zählt, ist, was das Instrument sagt. Das gelöschte Symbol wird in die Strategie geschrieben, sodass es von nun an unverändert bleibt, und der exportierte Code verwendet es ebenfalls.
RAND Wählt aus allen heruntergeladenen COT-Daten einen zufälligen Markt aus. Verwenden Sie ihn bei Generierungs- und Forschungsabläufen, in denen Sie möchten, dass der Builder verschiedene Positionierungsquellen ausprobiert.
Ein spezifisches Symbol - 6E, CL, VX und so weiter — wird für cross-market-Arbeiten verwendet, zum Beispiel wenn man lesen möchte VX (VIX-Futures) Positionierung innerhalb einer Strategie, die einen Aktienindex handelt.
Achtung!
Ein Block, der keine Reihe findet – beispielsweise ein bestimmtes Symbol, dessen Daten nicht heruntergeladen werden, oder eine Leiste, die vor Beginn der Reihe erscheint – meldet keine Fehlermeldung. Ein Signalblock gibt den Wert false zurück und die Strategie kommt einfach nicht in Gang. Ein numerischer Block gibt den Wert 0 zurück – und da 0 der untere Wert des Bereichs von 0 bis 1 ist, liest eine fehlende Reihe genau wie eine extreme Netto-Short-Position aus. Wenn eine COT-Strategie keine Trades anlegt oder einen verdächtig anhaltend extremen Wert anzeigt, sollten Sie zuerst das Symbol und die Reihe überprüfen.
Schau dir die Waagen an
Alles in COT StrategyQuant verwendet die gleiche normalisierte Skala – die numerischen Blöcke, die Parameter innerhalb der Signalblöcke und die Rohdaten. Ein Indikator, den Sie zu einem Diagramm hinzufügen, zeigt den gleichen Bereich an, sodass das, was Sie auf dem Diagramm sehen, die Zahl ist, die Sie in eine Regel eingeben:
- numerische Indikatoren (CPI, CTI, Feldwert, Kombinationsfeld) werden zurückgegeben 0 bis 1, Also vergleicht man sie mit 0,80 oder 0,20.
- Kompositwert, Spread und Momentum-Return -1 bis +1
- Die Parameter innerhalb von Signalblöcken befinden sich auf der gleichen Ebene. 0 bis 1 Maße, also geben Sie 0,90 oder 0,10 ein
Mit anderen Worten: eine Vergleiche mit (COT) Hedger-CPI Verwendet 0,90, und das Gleiche gilt für Hedger High Threshold Parameter in COT Bullish Extreme. Der häufigste Fehler besteht darin, einen Grenzwert aus anderen COT-Quellen zu übernehmen, die den Index als 0 bis 100 angeben – dort ist ein Wert von 80 0,80 hier und eine Regel mit 80 löst nie eine Aktion aus.
Wöchentliche Daten auf einem täglichen oder intradaychart
COT sind wöchentliche Daten, die aber auch für D1-, H4-, H1- oder intraday-Strategien verwendet werden können. Aus diesem Grund ergeben sich drei interessante Ergebnisse.
Auf welcher Grafik soll die Strategie ausgeführt werden? COT sind wöchentliche Daten, und ein wöchentlicher Chart ist die Grundlage, auf der alles aufgebaut ist: Ein Bar ist ein Bericht, die Rückblickparameter, die in Wochen angegeben sind, bedeuten also wirklich Wochen, und der Wert ändert sich bei jedem Bar.
Jeder Block ordnet seine Werte anhand der Zeitmarke an – er sortiert die wöchentlichen Beobachtungen und gibt die letzte zurück, deren Zeitmarke kleiner oder gleich der aktuellen Barzeit ist – so dass die gleiche wöchentliche Größe über viele Barzeiten auf einem kürzeren Zeitrahmen wiederholt wird. Das ist zu erwarten und kein Fehler.
Die Rohserien sind eine andere Geschichte. Wie alle externen Indikatoren in StrategyQuant, gelten sie nur für den Zeitraum, für den sie importiert wurden – und COT ist wöchentlich. In dem Builder erscheinen sie daher nur, wenn ein wöchentlicher Zeitraum ausgewählt ist. Einstellungen -> Daten; Wechseln Sie zu D1, und sie verschwinden aus der Liste. (Es gibt eine Alle externen Indikatoren anzeigen (auch für nicht übereinstimmende Zeitrahmen) Checkbox im Building-Blocks-Panel, aber das ändert nur das Angebot, nicht die Daten.)
Bei einer D1-Strategie sind die Rohdaten also überhaupt nicht verfügbar – man nutzt entweder die COT-Blöcke oder fügt einen wöchentlichen Unterchart hinzu und bezieht die Daten daraus.
Achtung!
Welche Route auch immer Sie wählen, verifizieren Sie selbstständig die Daten, dass der Block reale Werte zurückgibt, bevor Sie irgendetwas in einen Backtest eingeben. Ein Block, der seine Serie nicht auflösen kann, gibt 0 zurück, und 0 ist eine leserisch plausible Angabe am unteren Rand der Skala – kein Fehlerhinweis.
Es gibt einen Aspekt, den man beachten sollte: Wenn ein Bar ein erstes Mal vor der ersten COT-Erfassung in der Serie fällt, gibt die Suche den Wert 0 zurück – siehe die oben erwähnte Warnung bezüglich fehlender Daten. Dies ist ein weiterer Grund, den Test nach dem Aufwärmen zu starten.
Eine spätere wöchentliche Beobachtung wird niemals an eine frühere Bar angehängt, daher gibt es keine Vorwegnahme. Fehlende Berichte und Feiertage verwenden den letzten bekannten Wert und StrategyQuant erfinden keine neue Beobachtung.
Die Rückblicke werden in Diagrammleisten, Nicht in den COT-Berichten – und das bringt die Leute in Verlegenheit, da mehrere Parameter in Wochen benannt werden. Min. Anzahl der aufeinanderfolgenden Wochen, ShiftWeeks oder Rückblick Sie werden alle als eine Anzahl von Balken auf der Grafik interpretiert, auf der Ihre Strategie ausgeführt wird.
Auf der wöchentlichen Grafik entspricht ein Bar ein COT-Bericht und die Namen stimmen überein. Auf der täglichen Grafik stimmen sie nicht überein: Vier Bar entsprechen vier Handelstagen, was in der Regel immer noch die gleiche wöchentliche Beobachtung ist, also (COT) Momentum Mit dem Standard-Lookback von 4 ergibt sich die Null-Werte die meiste Zeit. Wenn Sie auf D1 arbeiten, verwenden Sie etwa 5 Bar pro Woche und 20 Bar pro Monat; auf H1 steigen die Werte entsprechend an.
Achtung!
Ein wöchentlicher Unterchart hat einen weiteren Vorteil: Die auf die Rückblicke basierende Berechnung erfolgt wieder wöchentlich, sodass ein Parameter mit der Bezeichnung „wochenweise“ endlich Wochen bedeutet.
Schritt 4: Export und Live-Handel
COT-Strategien sind nicht auf StrategyQuant. Generated Code beschränkt; die COT-Logik wird in Ihre Plattform übertragen, wo ein Downloader eine lokale Kopie derselben Daten aufbewahrt. Alle Plattformdateien befinden sich in custom_indicators Das Verzeichnis in Ihrer StrategyQuant Installation.
COT-Blöcke werden für MetaTrader 4, MetaTrader 5, NinjaTrader 8, TradeStation/MultiCharts und PseudoCode generiert. Sie werden nicht für JForex generiert.
Was jede exportierte COT-Strategie hat
Auf jeder Plattform enthält die exportierte Strategie zwei Arten von COT-Inputs:
- COTLicenseCode — Ihr StrategyQuant X-Lizenzschlüssel. Die Strategie nutzt diesen, um die COT-Daten selbst herunterzuladen; in normalem Betrieb führen Sie die Strategie also nur aus. Ohne diesen Schlüssel kann die Strategie nicht handeln.
- COTSymbol1, COTSymbol2, ..., — eine Eingabe für jeden COT-Markt, den die Strategie liest, in der Reihenfolge, in der sie dort angezeigt wird. Der Standardwert ist der Markt, der bei der Exportierung StrategyQuant festgelegt wurde, z. B. ES, und Sie können auf der Plattform eine andere eingeben, ohne erneut zu exportieren.
Beim Start der Strategie wird überprüft, ob für jeden Markt ein COT-Datenblatt vorhanden ist. COTSymbol Eingabe. Falls dies nicht der Fall ist – ein falsch eingegebenes Symbol oder ein Markt, der nicht heruntergeladen wurde – stoppt die Strategie mit einer Meldung wie COTSymbol1: Das COT-Symbol ‘XY’ existiert nicht… Die Strategie wird nicht gehandelt. Es handelt niemals auf der Grundlage leerer COT-Werte.
Die Daten werden erneut heruntergeladen, wenn sie fehlen oder älter als 7 Tage sind; daher wird eine laufende Strategie bei jedem neuen Wochenbericht aktiviert.
MetaTrader 4 und MetaTrader 5
Wenn eine Strategie auf einem Live- oder Demo-Chart gestartet wird und die COT-Daten fehlen oder veraltet sind, wird ein neuer Chart geöffnet und die Berechnung beginnt. SqCOTDownloader EA ist dabei. Es übernimmt auch die Lizenz von sich selbst. COTLicenseCode Der Downloader benötigt keine eigene Einrichtung, da MetaTrader keine Möglichkeit bietet, eine EA mit einer anderen zu verbinden. Dies funktioniert über eine Diagrammvorlage, die den Downloader enthält.
Verwende das Terminal einmal:
- Kopieren SqCOTDownloader aus dem Experten Fügen Sie die Datei in den Expertenordner Ihres Terminals ein und kompilieren Sie sie.
- Kopieren Sie die SqCOTDownloader.tpl Die Datei wird in den Templatesordner des Terminals kopiert – für MetaTrader 5 ist dies MQL5\Profiles\Templates\ Im Terminal-Datendiskett für MetaTrader 4 die Vorlagen Im Ordner neben MQL4. Sie finden die Vorlage unter custom_indicators\MetaTrader5\Profiles\Templates\ und custom_indicators\MetaTrader4\templates\.
- Unter Werkzeuge -> Optionen -> Expert Advisor Erlauben Webanfrage für die angegebene URL für https://cdn.strategyquantcdn.com, und zulassen DLL-Importe — Der Downloader dekomprimiert ein ZIP-Archiv.
- Einleuchten Algo-Handel (AutoTrading in MetaTrader 4). Andernfalls startet das EA aus der Vorlage nicht.
Der Downloader schreibt die Daten in den gemeinsamen Speicher des Terminals. Files folder, where every strategy and every terminal on the computer can read it.
Achtung!
In the Strategy Tester nothing can be downloaded — MetaTrader does not allow WebRequest or opening charts there. The tester only reads the data that already exists, so before the first backtest, run the strategy once on a live or demo chart and let it download the data, or start the SqCOTDownloader EA on any chart by hand.
If a strategy reads the raw COT external indicators instead of the COT blocks, it downloads its data directly, without the downloader. It then has COTServerUrl and the retry settings among its inputs, it needs Allow WebRequest für https://api.strategyquant.com, and it saves the data into the common Files folder as SQ_COT_<identifier>.csv. The Strategy Tester reads those files, so the same rule applies: run it live once first.
NinjaTrader 8
When the data is missing or older than 7 days, the strategy starts the SqCOTDownloader indicator by itself with the license from its COTLicenseCode input. The downloader builds a binary cache in Documents\NinjaTrader 8\SqCOT\, which the strategy and the SqCOT indicator read. If the license input is empty, the strategy only writes a message to the output window. You can still add the SqCOTDownloader indicator to a chart by hand and leave it running.
TradeStation and MultiCharts
The strategy downloads the data on its first bar when it is missing or older than 7 days, and after that checks once a day for a new weekly report. MultiCharts downloads straight away. TradeStation downloads in the background, so the very first start without any COT data stops the strategy until the download has finished.
The generated EasyLanguage code reads the data from C:\SQ_COT\ über SQ_COT_GetValue(…). In MultiCharts you also have to install the two DLLs from custom_indicators\Tradestation\DLL (Multicharts only).
Bevor Sie einem Backtest vertrauen
Check these points before you draw conclusions from a COT strategy:
- The COT update finished and the series are visible in Datenverwalter.
- The last COT date is current and the history covers your whole test period.
- Your test starts after the series does — check Datum ab for the exact market and window you use.
- The instrument you test on has the COT market you intended — check its COT field in Datenverwalter -> Instrumente, especially for CFDs and spot FX symbols.
- Thresholds are written on the 0-to-1 scale — 0.80, not 80.
- Lookback parameters are set in chart bars — on D1 a “4-week” idea needs about 20, not 4.
- On the export platform the license is filled in and the COT data has been downloaded at least once — a platform backtest cannot download it.
Fehlersuche
The project does not start: “…has no COT symbol set”. A COT block is selected, but the instrument has no COT market. Set it in Datenverwalter -> Instrumente (field COT), or deselect the COT blocks in the Bausteine Einstellungen.
The strategy takes no trades at all. A COT block that cannot find its series returns 0, which is a valid-looking value at the bottom of the scale — not an error. Check three things: the series for your symbol and window exists on the Externe Indikatoren tab; your test period starts after that series’ Datum ab; and the instrument’s COT field holds the market you expected.
A COT indicator reads 0 for the whole backtest. Same cause as above, and one more candidate: the test starts before the first COT observation for that market. A 156w series begins later than the 52w one — in Bitcoin it is 2020, in gold 1991.
AUTO reads the wrong market. AUTO takes whatever the instrument’s COT field says. Change it there, or set CotSymbol in the block directly — that is also the right move for any cross-market use.
A comparison never triggers. Check the scale. All COT blocks return 0 to 1 (spreads, momentum and Composite Score -1 to +1), so the threshold is 0.80, not 80.
(COT) Momentum is always zero. Its lookback counts chart bars. On D1, four bars are four days — usually the same weekly observation, so the change is zero. Use about 5 bars for a week, 20 for a month, or run the strategy on a weekly chart.
The COT series are missing from the block list. External indicators only appear for their own timeframe, and COT is weekly. Select a weekly timeframe, use a weekly subchart, or use the COT blocks instead.
An exported strategy stops right after start: “COT symbol … does not exist”. One of the COTSymbol inputs names a market that has no COT data file — usually a typo, or a market that has not been downloaded. Correct the input.
A generated strategy does not trade on MetaTrader. The usual reasons: the COTLicenseCode input is empty; the downloader could not start, because the SqCOTDownloader.tpl template is missing, WebRequest or DLL imports are not allowed, or Algo Trading is off; or you are in the Strategy Tester and the data has never been downloaded. Run the strategy once on a live or demo chart, then the backtest. The strategy writes the reason into the platform log.
Was zu erwarten ist
COT blocks give you a well-documented set of positioning tools, but they are not a shortcut to a profitable strategy. Our own testing across 45 markets, several sectors and a number of filter structures showed:
- simple threshold rules such as COT above 0.90 -> buy did not produce a stable edge across markets
- the full-cycle positioning strategy did not hold up as a standalone strategy
- in several cases better metrics came from filtering away most of the trades, which increases selection bias rather than proving an edge
What the same testing does support:
- COT extremes carry more information than neutral readings
- COT works better as a slow regime filter or a contextual feature than as an entry trigger
- 156w is the better baseline to start from
- COT can add conditional information inside multi-factor or machine-learning models, especially on physical commodities
The fit also differs by market family. Physical commodities (CL, NG, HO, RB) come first, because producer and consumer hedging is real and economically grounded; metals, grains and currencies follow. Equity indices are a weaker fit for direct use, and using VX positioning as a proxy for ES, NQ, YM or RTY is a research idea, not a validated technique.
If you want to claim that COT improved your strategy, test it properly: use identical walk-forward or out-of-sample splits with and without the COT features, remove one COT field at a time to see what it actually contributes, measure stability per instrument instead of pooled results, and account for the trades that the filter removed.
Wo Sie mehr erfahren können
Two detailed guides are included in the COT folder in the root of your StrategyQuant installation:
- COT Indicators and Signals Reference Guide — all COT blocks, their scales, parameters and intended use
- COT SQX Strategies Guide — 39 documented positioning strategies with the design rules behind them
See also: Externe Indikatoren
War dieser Artikel hilfreich? Der Artikel war nützlich Der Artikel war nicht nützlich