


 Englisch
 Spanisch
 Portugiesisch
 Französisch
 Italienisch
 Japanisch
Wie man dieses Ding am besten benutzt
15 Antworten

jpcoder
vor 6 Jahren #255005
Ich habe die Software StrategyQuant ausprobiert und bisher noch keine Möglichkeit gefunden, mit dieser Software eine profitable Strategie zu entwickeln. Gibt es irgendwo Tutorials, die erklären, wie man diese Software am besten einsetzt, um Abstiegsergebnisse zu erzielen? Ich habe von einem Kurs gehört, der mit dem Kauf der Software einhergeht, aber es macht keinen Sinn, die Software zu kaufen, nur um herauszufinden, wie sie zu benutzen ist. Was nützt eine Testversion, wenn man sie nicht benutzen und ihren Wert beurteilen kann? Wenn es möglich ist, gewinnbringende Strategien zu entwickeln, dann könnte ich die Kosten rechtfertigen, aber im Moment kann ich das nicht erkennen.
0

Tomas Matejka
vor 6 Jahren #255011
Hallo,
können Sie einige grundlegende Strategien erstellen, indem Sie einfach die "Standardeinstellung" verwenden. Verwenden Sie die neueste Version 126?
Welches Instrument und welchen Zeitrahmen haben Sie getestet, um den Builder auszuführen?
0
jpcoder
vor 6 Jahren #255012
Ja, es läuft 126. Ich habe Standard, Markt und einige meiner eigenen Kombinationen versucht. Ich habe versucht, EURUSD und GBPUSD auf mehrere Zeitrahmen von 15m bis D1.
0
jpcoder
vor 6 Jahren #255013
Ich bin mir auch nicht sicher, was ich von einer Strategie erwarten kann, die dieses Tool erstellt. Welche Art von Rendite ist typisch?
0

.
vor 6 Jahren #255015
eine Strategie bedeutet nichts - wir sind meist Händler von Portfolios - diversifiziertere Strategien, die zusammen auf einem Konto gehandelt werden
Rendite? das ist eine Gleichung aus Ihrem Kapital und Ihrer Risikobereitschaft
Sie wollen ein profitabler Algotrader werden? Wir haben Anfang 2014 begonnen, die StrateQuant-Software zu nutzen. Mittlerweile haben wir ein sehr großes Knowhow für die Erstellung von EAs für alle möglichen Arten von Märkten. Wir teilen dieses Knowhow, Apps, Tools und auch alle fertigen Strategien mit echten Tradern. Wenn Sie sich uns anschließen möchten, füllen Sie bitte das FORMEL.
0

Gianfranco
vor 6 Jahren #255018
portfolio beispiel. 2 Monate. die profitabelsten Strategien für jetzt sind auf DAX und xauusd. weil es wenig Bewegung auf den anderen Vermögenswerten gibt. es ist natürlich nicht das erste Portfolio, das ich mache... es braucht eine Menge Aufwand
Wissen über die Märkte, auf denen Sie Strategien aufbauen wollen. nicht alle Vermögenswerte sind gleich... aber ich muss noch so viel verstehen. obwohl ich schon seit mehreren Jahren an den Märkten tätig bin. Ich vermisse immer noch das gewisse Etwas, das den Unterschied ausmacht.....
vorerst diskrete Ergebnisse
sowieso ziemlich im Einklang mit Backtests
unterschiedliche Ergebnisse bei verschiedenen Brokern
auch dies ist eine Aufgabe, um Makler für Ihren Zweck zu finden
0

ivan
vor 6 Jahren #255019
Ich verwende in der Regel die Spalte Netto-Pips, da der Nettogewinn auch von anderen Faktoren abhängt
Es ist auch sehr wichtig, den Gewinn in den zeitlichen Kontext zu setzen, in welcher Zeit wurde der Gewinn erzielt. Um ein besseres Bild zu haben, teile ich die Netto-Pips zur Anzahl der Trades, zum Beispiel 500 Pips auf 5 Trades, das ist 100 Pips pro Trade. Wenn zum Beispiel die Strategie macht 100 Pips auf 50 Trades, das ist Müll.
Auch, in welchem Zeitintervall wurde dieser Gewinn gemacht, es kann 100 Pips pro Woche oder pro Monat oder mehr sein.
Ein Nettogewinn oder eine Netto-Pips-Performance ohne die Anzahl der Trades oder das Zeitintervall kann man nicht einschätzen.
Timisoara, Rumänien
3900X 3.8 Ghz 12 Kerne, 64GB RAM DDR4 3000Mhz, Samsung 970 EVO Plus M.2 NVMe
0

coensio
vor 6 Jahren #255021
In der Tat haben wir auch einige Beweise dafür, dass die Strategien der neuen SQX den Markt leicht "schlagen" können und einen schönen Gewinnvorsprung bieten, aber Ihren Broker zu "schlagen" ist eine ganz andere Geschichte 😉 .
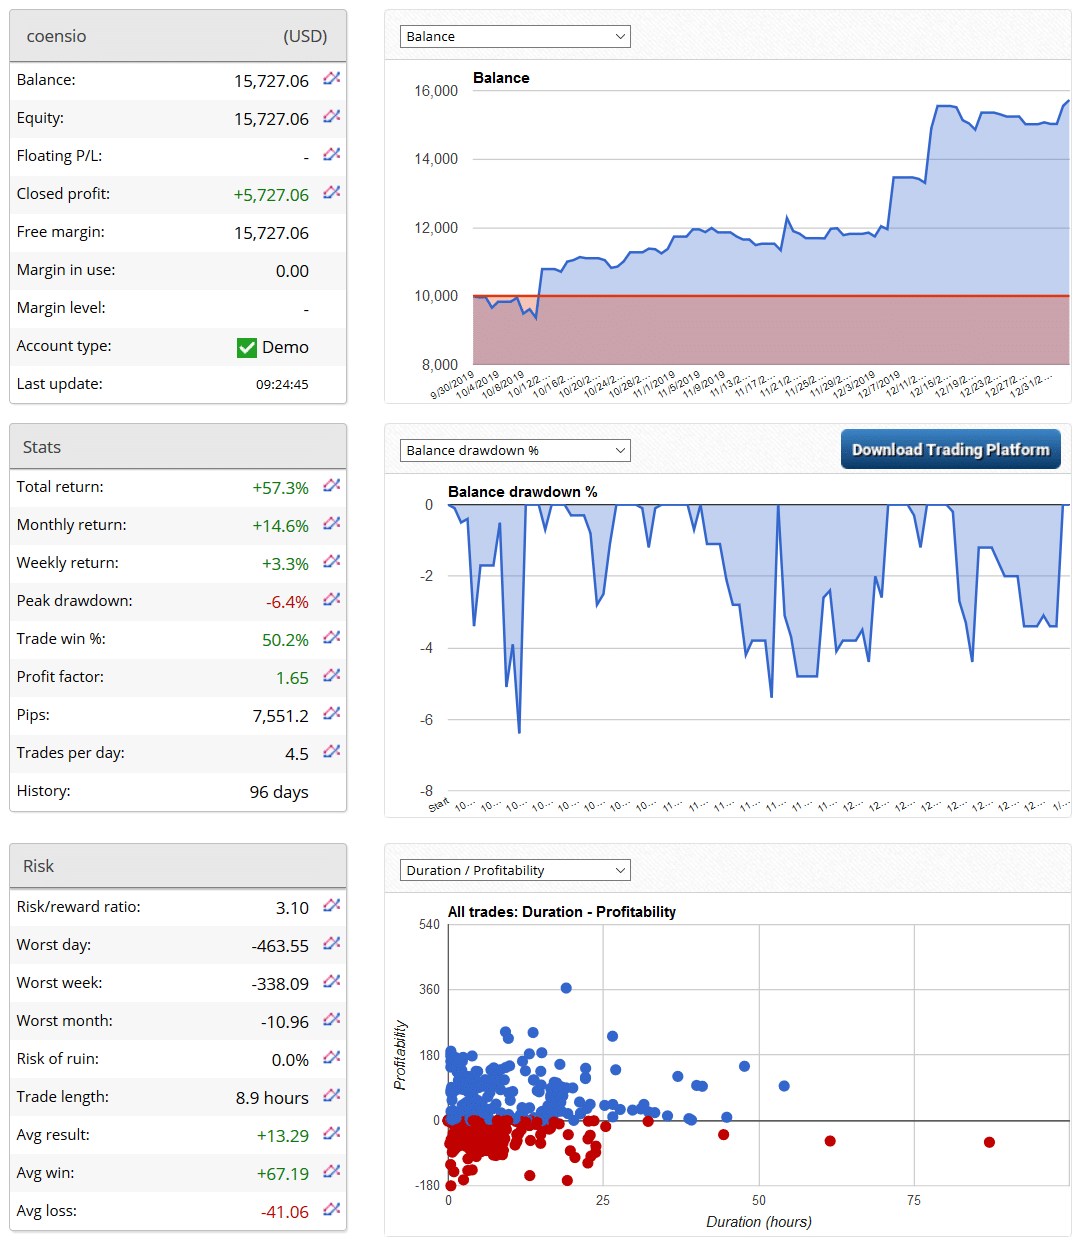
Ja, das kann man so sagen: Die StrategyQuant-Plattform "funktioniert".
Was jedoch den Zeitplan betrifft, so kann ich aus eigener Erfahrung sagen, dass
* Es wird einige Monate dauern, bis Sie die SQX-Funktionen beherrschen und sich bei der Bedienung der Plattform wohl fühlen.
* Es wird noch einige Monate dauern, bis Sie Ihre ersten Portfolios zusammengestellt haben (ich empfehle, mindestens 50...100 unkorrelierte Systeme auf so vielen verschiedenen Märkten wie möglich anzustreben)
* Es wird noch einige Monate oder sogar Jahre dauern, bis Sie Ihre Arbeitsabläufe bei einem echten Broker und einem echten Konto bzw. Konten testen können.
* 1TP9Wahrscheinlich wird es 1 bis 2 Jahre dauern, bis Sie anfangen, echtes Geld zu verdienen (oder zu verlieren) 😉
Dies ist eine falsche Aussage.
0
Gianfranco
vor 6 Jahren #255023
Ich rührte das Wasser für ein einfaches Foto ... es war nicht meine Absicht. es ist ein einfaches Portfolio einer Person, die versucht, profitabel zu sein mit automatisierten Strategien. meine Beobachtung war, dass ich mit besseren Ergebnissen mit Dax und Gold mit anderen Vermögenswerten bin ich nicht zufrieden ...
und es scheint auch mit sp500... aber nicht mit Währungen splecially mit eurusd
0
ivan
vor 6 Jahren #255046
wenn ein Anfänger dieses typische Problem hat, müssen bei der Untersuchung 2 mögliche Hauptprobleme aus dem Weg geräumt werden
Erstens: Auf welcher Hardware wurde die Generierung durchgeführt? Wir müssen die Möglichkeit ausschließen, dass die Generierung auf einem zu schwachen Prozessor durchgeführt wurde.
Zweitens: Welche Methode oder wie wurde die abschließende Beurteilung/Bewertung der Strategien durchgeführt? Der Nutzer, in diesem Fall Jon Jones, kam zu dem Schluss, dass die Strategien nicht funktionieren. Wie wurde diese Schlussfolgerung gezogen? Wir müssen die Möglichkeit ausschließen, dass die Strategien funktionieren, aber die Bewertung auf dem echten Testkonto fehlerhaft war.
@Jon Jones: Sie waren in Ihrer letzten Erklärung etwas vage und zu kurz. Wir verstehen, dass ein Generationsprozess stattgefunden hat. Können Sie uns ein wenig mehr darüber sagen, was dann geschah?
Timisoara, Rumänien
3900X 3.8 Ghz 12 Kerne, 64GB RAM DDR4 3000Mhz, Samsung 970 EVO Plus M.2 NVMe
0
ivan
vor 6 Jahren #255047
und nicht zuletzt ist es wichtig, den Erzeugungsprozess selbst zu verstehen. Es ist so, als würde man beim Skifahren die Tore auf einer bestimmten Strecke treffen. Man muss so viele Tore wie möglich auf dieser Strecke treffen. Wenn man die Generierung auf halber Strecke abbricht, ist die Wahrscheinlichkeit groß, dass die Strategien in der Datenbank die Filterstufe und das Monte-Carlo-Verfahren nicht bestehen und man entweder mit 0 Strategien dasteht oder mit fehlerhaften Strategien, wenn man sich entscheidet, sie trotzdem zu verwenden, obwohl sie die Filter nicht bestanden haben.
In fast allen Fällen ist die Geschwindigkeit des Generierungsprozesses zu Beginn am höchsten, sagen wir 300/Stunde oder 200/Stunde, und nimmt dann stetig ab (wenn auch mit kleinen Auf- und Abschwüngen), bis sie nach ein paar Tagen auf, sagen wir, 20/Stunde sinkt. Erst dann haben Sie die Gewissheit, dass Sie die meisten Kombinationen geerntet haben. Wenn Sie früher aufhören, ernten Sie nur einen Teil des Paares und des Zeitrahmens, und die Qualität der Strategien ist geringer.
Timisoara, Rumänien
3900X 3.8 Ghz 12 Kerne, 64GB RAM DDR4 3000Mhz, Samsung 970 EVO Plus M.2 NVMe
0
ivan
vor 6 Jahren #255049
Jedes Paar und jeder Zeitrahmen hat eine andere "Länge" und eine andere Anzahl möglicher Kombinationen, da dies von vielen Faktoren abhängt, z. B. von der verwendeten Präzision, den Bausteinen und der Anzahl der Jahre in der Vergangenheit, aber es ist wichtig, die meisten der möglichen Kombinationen zu "ernten". Eine unvollständige Auslese muss vermieden werden, da sie Zeit und Strom vergeudet.
Timisoara, Rumänien
3900X 3.8 Ghz 12 Kerne, 64GB RAM DDR4 3000Mhz, Samsung 970 EVO Plus M.2 NVMe
0

Jason
vor 6 Jahren #258109
Danke Ivan, das macht Sinn. Ich benutze auch eine Testversion. Welche Art von "Strategien pro Stunde" wird als angemessen angesehen?
Ich weiß, dass dies von vielen Faktoren abhängt, einschließlich der Länge des Datensatzes, des Zeitrahmens usw. Ich habe gesehen, einige der Unterstützung Videos in der 4-Millionen-Bereich, während Im immer rund 100k bis 200k zunächst mit 15min Bars auf einem 3-Jahres-Datensatz. Ich habe keine Referenz zu messen, so dass ich nicht weiß, ob das langsam oder OK ist.
Ich benutze einen i5, der natürlich bei weitem nicht der schnellste ist, aber wenn anständige Ergebnisse von einem Upgrade des Computersystems abhängen, dann ist das für mich eine größere Überlegung beim Kauf von SQ.
0

jaukb
vor 6 Jahren #259549
Nach meiner Erfahrung ist es einfach nicht möglich, eine genaue Vorstellung davon zu bekommen, ob diese Software überhaupt funktioniert.
Und dann werden Sie aufgefordert, $$$ zu zahlen?
Leider nein.
0

kasinath
vor 6 Jahren #260350
Das Produkt ist vielversprechend und sieht großartig aus. Sehen Sie sich diese 4-teilige Videoserie an, die die Erstellung eines Teilportfolios zeigt. Sie verwenden Strategy Quant X.
Dieses Video hat mich dazu inspiriert, das Produkt zu kaufen, aber zuerst muss ich wissen, ob die Indikatoren, die ich verwende, in dem Produkt verfügbar sind. Ich habe eine Frage gestellt, aber sie wird noch moderiert. Ich hoffe, dass jemand meinen Beitrag moderieren/genehmigen und dann antworten wird.
0

Andre Alexa
vor 5 Jahren #267779
*Danke für die hier geteilten Informationen. Ich beobachte den Thread*
0
Ansicht von 15 Antworten - 1 bis 15 (von insgesamt 15)