


 Anglais
 Espagnol
 Portugais
 Italien
 Allemand
 Japonais
Comment utiliser au mieux ce dispositif
15 réponses

jpcoder
il y a 6 ans #255005
Je suis en train de tester le logiciel StrategyQuant et je n'ai pas encore trouvé le moyen de l'utiliser pour générer une stratégie rentable. Existe-t-il des tutoriels qui expliquent comment utiliser au mieux ce logiciel pour obtenir des résultats satisfaisants ? J'ai entendu parler d'un cours qui accompagne l'achat du logiciel, mais cela n'a pas de sens d'acheter le logiciel juste pour savoir comment l'utiliser. À quoi sert un essai si l'on ne peut pas l'utiliser et en évaluer la valeur ? S'il est possible de générer des stratégies rentables, alors je pourrais justifier le coût, mais pour l'instant je ne le vois pas.
0

Tomas Matejka
il y a 6 ans #255011
Bonjour,
vous pouvez générer des stratégies de base en utilisant simplement le paramètre "par défaut". Utilisez-vous la dernière version 126 ?
Quel instrument et quel délai avez-vous testé pour exécuter le builder ?
0
jpcoder
il y a 6 ans #255012
Oui, il y en a 126. J'ai essayé Default, Market et certaines de mes propres combinaisons. J'ai essayé EURUSD et GBPUSD sur plusieurs cadres temporels de 15m à D1.
0
jpcoder
il y a 6 ans #255013
Je ne sais pas non plus ce que l'on peut attendre d'une stratégie générée par cet outil. Quel est le type de rendement habituel ?
0

mouchoirs
il y a 6 ans #255015
Une seule stratégie ne signifie rien - nous sommes principalement des négociateurs de portefeuilles - des stratégies plus diversifiées négociées ensemble sur un seul compte.
le rendement ? il s'agit de l'équation de votre capital et de votre volonté de prendre des risques
Vous voulez devenir un algotrader rentable ? Nous avons commencé à utiliser le logiciel StrateQuant début 2014. Nous avons maintenant un très grand savoir-faire pour construire des EAs pour tous les types de marchés possibles. Nous partageons ce savoir-faire, les applications, les outils et toutes les stratégies finales avec de vrais traders. Si vous souhaitez nous rejoindre, remplissez le formulaire suivant FORMULAIRE.
0

Gianfranco
il y a 6 ans #255018
Exemple de portefeuille. 2 mois. les stratégies les plus rentables pour l'instant sont sur le DAX et le xauusd. parce qu'il y a peu de mouvement sur les autres actifs. ce n'est évidemment pas le premier portefeuille que je fais... cela demande beaucoup d'efforts.
la connaissance des marchés sur lesquels vous voulez construire des stratégies. tous les actifs ne sont pas les mêmes... mais j'ai tant à comprendre. même si j'opère sur les marchés depuis plusieurs années. La touche qui fait la différence me manque toujours.....
pour l'instant des résultats discrets
en tout cas assez en ligne avec les backtests
des résultats différents selon les courtiers
Il s'agit également d'un travail de recherche de courtiers pour vos besoins.
0

ivan
il y a 6 ans #255019
J'utilise généralement la colonne "Pips nets" car le bénéfice net dépend également d'autres facteurs.
Il est également très important de replacer le profit dans le contexte temporel, à quel moment ce profit a-t-il été réalisé. Pour avoir une meilleure idée, je divise les pips nets par le nombre de trades, par exemple 500 pips sur 5 trades, soit 100 pips par trade. Si par exemple la stratégie fait 100 pips sur 50 trades, c'est du gâchis.
De plus, dans quel intervalle de temps ce profit a-t-il été réalisé, il peut s'agir de 100 pips par semaine ou par mois ou plus.
Un profit net ou une performance en pips nets sans le nombre de trades ou l'intervalle de temps, on ne peut pas évaluer la performance.
Timisoara, Roumanie
3900X 3.8 Ghz 12 cœurs, 64GB RAM DDR4 3000Mhz, Samsung 970 EVO Plus M.2 NVMe
0

coensio
il y a 6 ans #255021
Oui, nous avons également des preuves que les stratégies du nouveau SQX peuvent facilement " battre " le marché, ce qui donne un bel avantage, mais " battre " votre courtier est une toute autre histoire 😉 .
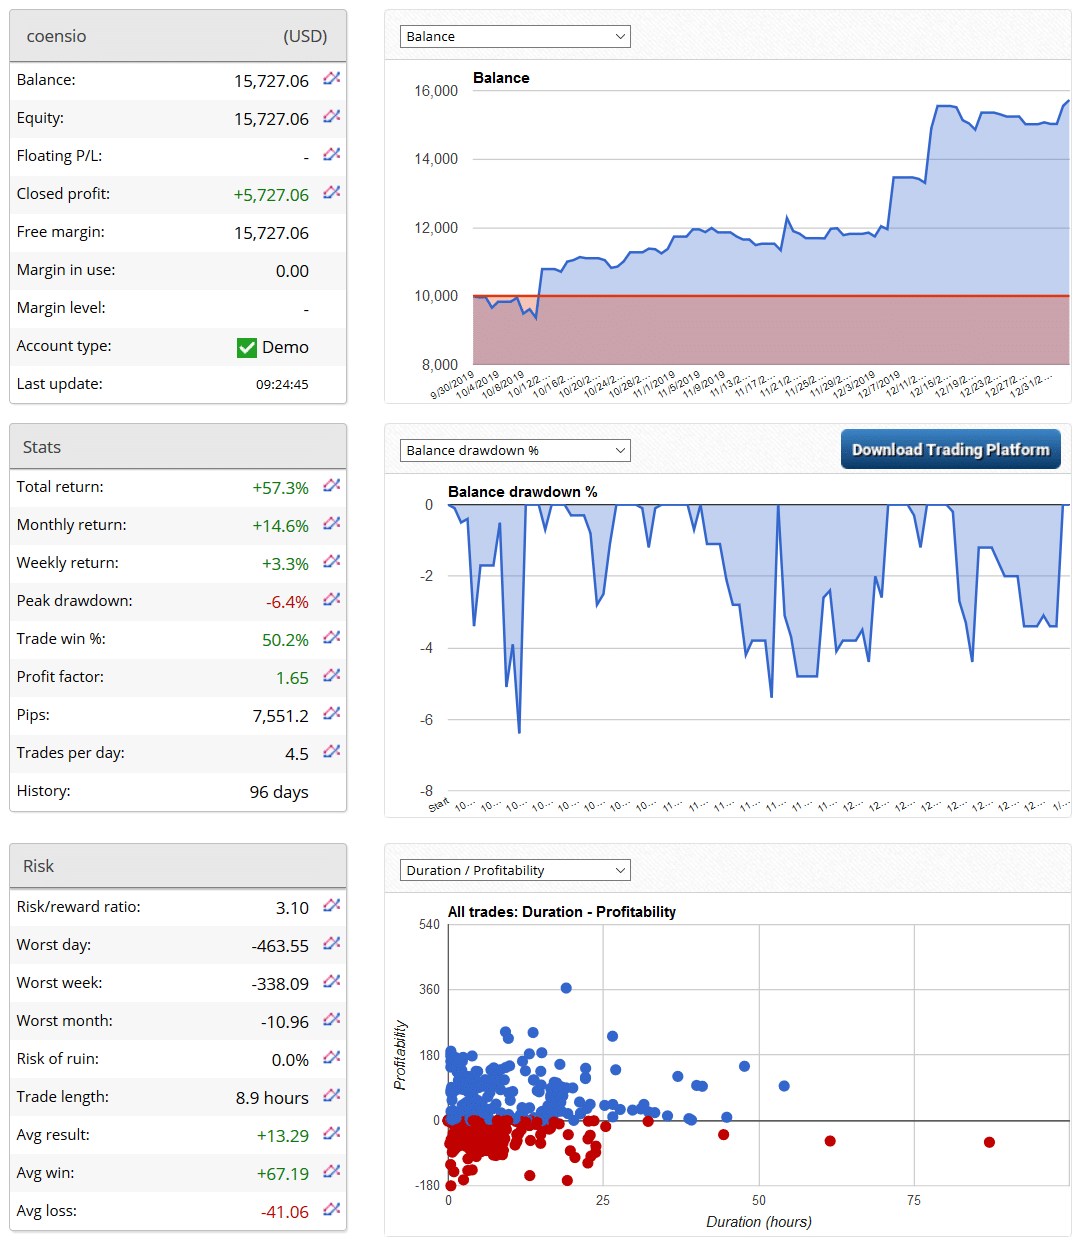
On peut donc dire que la plate-forme StrategyQuant "fonctionne" : La plateforme StrategyQuant "fonctionne".
Cependant, en ce qui concerne la chronologie (d'après ma propre expérience) :
* Il vous faudra plusieurs mois pour maîtriser les fonctionnalités de SQX et vous sentir à l'aise dans l'utilisation de la plateforme.
* Il vous faudra encore plusieurs mois pour construire vos premiers portefeuilles (je recommande de viser au moins 50...100 systèmes non corrélés sur autant de marchés différents que possible).
* Il vous faudra encore quelques mois, voire quelques années, pour tester vos flux de travail sur un véritable courtier et un ou plusieurs comptes réels.
* 1TP9Il vous faudra probablement 1 à 2 ans pour commencer à gagner (ou perdre) de l'argent réel 😉
Il s'agit d'une fausse déclaration.
0
Gianfranco
il y a 6 ans #255023
J'ai remué le couteau dans la plaie pour une simple photo... ce n'était pas mon intention. il s'agit d'un simple portefeuille d'une personne qui essaie d'être rentable avec des stratégies automatisées. mon observation est que j'ai de meilleurs résultats avec le dax et l'or avec d'autres actifs je ne suis pas satisfait....
et il semblerait que ce soit également le cas pour le sp500... mais pas pour les devises, notamment l'eurusd.
0
ivan
il y a 6 ans #255046
chaque fois qu'un débutant rencontre ce problème typique, en enquêtant, il faut éliminer deux problèmes majeurs possibles
premièrement : sur quel matériel la génération a-t-elle été effectuée ? nous devons éliminer la possibilité que la génération ait été effectuée sur un processeur trop faible
deuxièmement : quelle méthode ou comment l'évaluation finale des stratégies a-t-elle été effectuée ? l'utilisateur, en l'occurrence Jon Jones, est parvenu à la conclusion que les stratégies ne fonctionnent pas. Comment en est-on arrivé à cette conclusion ? Nous devons éliminer la possibilité que les stratégies fonctionnent mais que l'évaluation sur le compte test réel était défectueuse.
@Jon Jones : vous avez été un peu vague et trop bref dans votre dernière déclaration. Nous comprenons qu'un processus de génération a eu lieu. Pouvez-vous nous en dire un peu plus sur ce qui s'est passé ensuite ?
Timisoara, Roumanie
3900X 3.8 Ghz 12 cœurs, 64GB RAM DDR4 3000Mhz, Samsung 970 EVO Plus M.2 NVMe
0
ivan
il y a 6 ans #255047
enfin, il est important de comprendre le processus de génération lui-même. C'est comme frapper les portes au ski sur une certaine distance. Vous devez atteindre le plus grand nombre de portes possible sur cette distance. Si vous arrêtez la génération à mi-chemin, il y a de grandes chances que les stratégies de la banque de données ne passent pas l'étape du filtre et de Monte Carlo et que vous vous retrouviez avec 0 stratégie, ou avec des stratégies défectueuses si vous décidez de les utiliser malgré le fait qu'elles n'aient pas passé les filtres.
Dans presque tous les cas, la vitesse du processus de génération est la plus élevée au début, disons 300/heure ou 200/heure, et diminue constamment (bien qu'avec de petites hausses et baisses) jusqu'à ce que, après quelques jours, elle tombe à disons 20/heure. Ce n'est qu'à ce moment-là que vous avez la certitude d'avoir récolté la plupart des combinaisons. Si vous arrêtez plus tôt, vous ne récoltez qu'une partie de cette paire et de cette période et la qualité des stratégies est moindre.
Timisoara, Roumanie
3900X 3.8 Ghz 12 cœurs, 64GB RAM DDR4 3000Mhz, Samsung 970 EVO Plus M.2 NVMe
0
ivan
il y a 6 ans #255049
Chaque paire et chaque délai ont une "longueur" différente et un nombre différent de combinaisons possibles parce qu'ils dépendent de nombreux facteurs, de la précision utilisée, des éléments de construction, du nombre d'années de l'histoire, mais il est important de "récolter" la plupart des combinaisons possibles. Une récolte incomplète doit être évitée, car elle représente une perte de temps et d'électricité.
Timisoara, Roumanie
3900X 3.8 Ghz 12 cœurs, 64GB RAM DDR4 3000Mhz, Samsung 970 EVO Plus M.2 NVMe
0

Jason
il y a 6 ans #258109
Merci Ivan, c'est logique. Je suis également sur une version d'essai. Quel type de "stratégies par heure" est considéré comme raisonnable ?
Je sais que cela dépend de nombreux facteurs, y compris la longueur de l'ensemble des données, l'horizon temporel, etc. J'ai vu certaines vidéos de soutien dans la gamme des 4 millions alors que j'obtiens environ 100k à 200k initialement en utilisant des barres de 15 minutes sur un ensemble de données de 3 ans. Je n'ai pas de référence à laquelle me mesurer, donc je ne sais pas si c'est lent ou correct.
J'utilise un i5 qui n'est évidemment pas le plus rapide, loin s'en faut, mais si des résultats décents dépendent d'une mise à niveau du système informatique, c'est une considération plus importante pour moi lors de l'achat du SQ.
0

jaukb
il y a 6 ans #259549
D'après mon expérience, il n'est pas possible de déterminer avec précision si ce logiciel fonctionne ou non.
Et ensuite, on vous demande de cracher un gros $$$ ?
Désolé, non.
0

kasinath
il y a 6 ans #260350
Le produit est très prometteur et a fière allure. Voir cette série de vidéos en 4 parties qui explique la création d'un sous-portefeuille. Ils utilisent strategy quant x.
Cette vidéo m'a incité à acheter le produit, mais j'ai d'abord besoin de savoir si les indicateurs que j'utilise sont disponibles dans le produit. J'ai posé une question mais elle est toujours en cours de modération. J'espère que quelqu'un modérera/approuvera mon message et me répondra ensuite.
0

André Alexa
il y a 5 ans #267779
*Merci pour les informations partagées ici. Je surveille le fil de discussion*
0
Affichage de 15 réponses de 1 à 15 (sur un total de 15)