


 Anglais
 Espagnol
 Portugais
 Italien
 Allemand
 Japonais
Les stratégies de QS utilisant des ordres à cours limité ne négocient pas les contrats à terme 6E et 6J.
5 réponses

M1S
il y a 10 ans #115303
Les stratégies SQ utilisant des ordres limités ne traitent pas les contrats à terme 6E et 6J en Market Replay et en trading réel avec Ninjatrader. Le problème est dû à la taille du tick de ces instruments : 0.00005. Si la taille du tick est changée à 0.0001, les stratégies SQ traitent normalement. J'ai signalé ce problème il y a un mois et jusqu'à présent il a été ignoré. Les instruments 6E et 6J sont des contrats à terme sur devises très populaires. L'impossibilité de les négocier à cause du bug de Strategy Quant est un problème sérieux qui doit être résolu.
0

Robbie
il y a 10 ans #138102
Je suis également un utilisateur de Ninjatrader.
Avez-vous la définition du symbole de données SQ pour 6E spécifiant le pas et la taille du Pip/Tick à 0,0001 ?
J'ai joint ce que j'utilise.
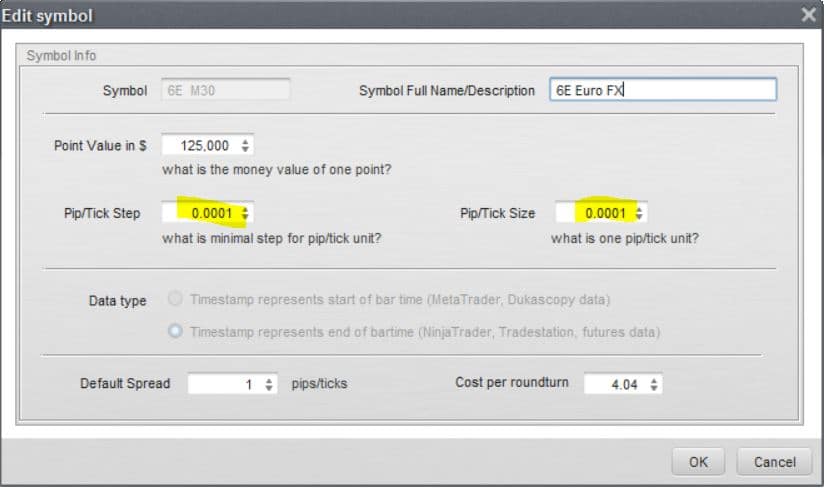 SQ 6E DEF.JPG
0
M1S
il y a 10 ans #138118
6E tick et la taille du pas est fixée à 0.00005. Cela n'affecte pas le comportement de Ninjatrader. La stratégie générée par SQ (utilisant 0.0001 ou 0.00005 tick/step size) ne traitera pas les instruments avec 0.00005 tick size lors de l'utilisation d'ordres limités. Il semble qu'il s'agisse d'un bug dans la gestion des ordres limités.
0
M1S
il y a 10 ans #138841
D'après les tests de Market Replay, les contrats à terme suivants ne peuvent pas être négociés avec les stratégies générées par StrategyQuant en raison d'un bug avec les ordres limités : ZN, ZC, 6E, 6J
0

Tomas Matejka
il y a 10 ans #138845
Bonjour,
string str = Instrument.MasterInstrument.TickSize.ToString(System.Globalization.CultureInfo.InvariantCulture).TrimEnd('0') ;
string str = Instrument.MasterInstrument.TickSize.ToString("##.#").TrimEnd('0') ;
0
M1S
il y a 10 ans #138881
Merci pour la correction mais mon code .cs ne contient pas "string str =" J'ai inséré la ligne comme indiqué ci-dessous mais cela n'a pas résolu le problème.
protégé surpasser vide Initialiser()
{
string str = Instrument.MasterInstrument.TickSize.ToString("##.#").TrimEnd('0') ;
base.Initialiser();
Remplacer les commandes en attente = vrai;
ExitOnClose = vrai;
MinimumPTSL = 6;
MaximumPTSL = 120;
PendingOrderValidOneBar = faux;
BarsRequired = 120;
StrictStopPrices = vrai;
LimitSignalsToRange = faux;
Plage horaire du = 0700;
Plage de temps jusqu'à = 0400;
MaxTradesPerDay = 50; // 0 moyens illimité
}
0
Affichage de 5 réponses de 1 à 5 (sur un total de 5)