


 Inglese
 Spagnolo
 Portoghese
 Francese
 Tedesco
 Giapponese
Le strategie SQ che utilizzano ordini limite non negoziano i futures 6E e 6J.
5 risposte

M1S
10 anni fa #115303
Le strategie SQ che utilizzano ordini limite non negoziano i futures 6E e 6J in Market Replay e nel trading reale con Ninjatrader. Il problema è causato dalla dimensione dei tick di questi strumenti: 0.00005. Se la dimensione del tick viene modificata a 0,0001, le strategie SQ operano normalmente. Ho segnalato questo problema un mese fa e finora è stato ignorato. 6E e 6J sono strumenti future su valuta molto popolari. Non poterli negoziare a causa del bug di Strategy Quant è un problema serio che deve essere affrontato.
0

Robbie
10 anni fa #138102
Anch'io sono un utente di Ninjatrader.
Avete la definizione di SQ Data Symbol per 6E che specifica Pip/Tick Step & Size come 0.0001?
Ho allegato quello che uso io.
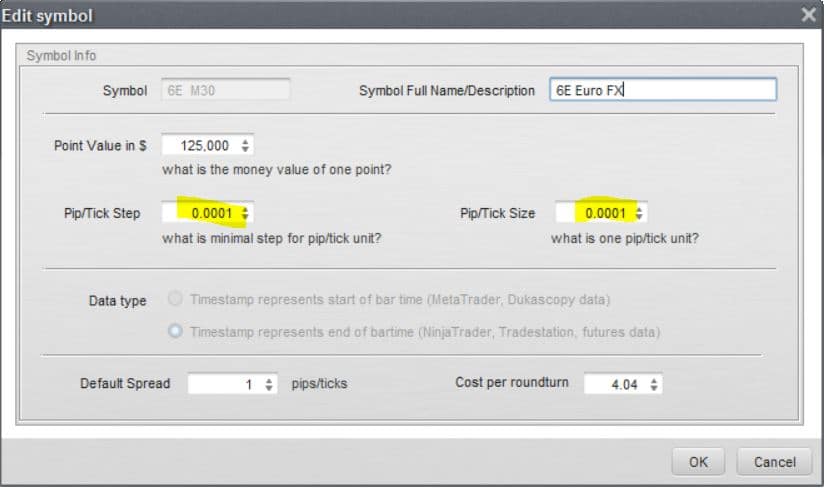 SQ 6E DEF.JPG
0
M1S
10 anni fa #138118
6E tick e la dimensione del passo è impostata su 0,00005. Questo non influisce sul comportamento di Ninjatrader. La strategia generata da SQ (che utilizza dimensioni di tick/passo di 0,0001 o 0,00005) non negozia strumenti con dimensioni di tick di 0,00005 quando utilizza ordini limite. Sembra un bug nella gestione degli ordini limite.
0
M1S
10 anni fa #138841
In base ai test di Market Replay, i seguenti futures non possono essere negoziati con le strategie generate da StrategyQuant a causa del bug degli ordini limite: ZN, ZC, 6E, 6J
0

Tomas Matejka
10 anni fa #138845
Salve,
string str = Instrument.MasterInstrument.TickSize.ToString(System.Globalization.CultureInfo.InvariantCulture).TrimEnd('0');
string str = Instrument.MasterInstrument.TickSize.ToString("##.#").TrimEnd('0');
0
M1S
10 anni fa #138881
Grazie per la correzione, ma il mio codice .cs non contiene "string str =" Ho inserito la riga come mostrato di seguito, ma questo non ha risolto il problema.
protetto annullamento vuoto Inizializza()
{
string str = Instrument.MasterInstrument.TickSize.ToString("##.#").TrimEnd('0');
base.Inizializza();
Sostituisci ordini in sospeso = vero;
ExitOnClose = vero;
MinimoPTSL = 6;
MassimoPTSL = 120;
Ordine in sospesoValidoUnoBar = falso;
BarreRichieste = 120;
Prezzi di arresto rigorosi = vero;
LimitSignalsToRange = falso;
TempoDa = 0700;
TempoRangeTo = 0400;
MaxTradesPerDay = 50; // 0 mezzi illimitato
}
0
Stai visualizzando 5 risposte - da 1 a 5 (di 5 totali)