


 Inglês
 Espanhol
 Francês
 Italiano
 Alemão
 Japonês
As estratégias de SQ que usam ordens limitadas não negociam futuros 6E e 6J
5 respostas

M1S
10 anos atrás #115303
As estratégias de SQ que usam ordens limitadas não negociam futuros 6E e 6J no Market Replay e na negociação real com o Ninjatrader. O problema é causado pelo tamanho do tick desses instrumentos: 0.00005. Se o tamanho do tick for alterado para 0,0001, as estratégias de SQ serão negociadas normalmente. Relatei esse problema há um mês e, até agora, ele foi ignorado. 6E e 6J são instrumentos futuros de moeda muito populares. Não poder negociá-los devido ao bug do Strategy Quant é um problema sério que precisa ser resolvido.
0

Robbie
10 anos atrás #138102
Também sou usuário do Ninjatrader.
Você tem a definição do símbolo de dados SQ para 6E especificando Pip/Tick Step & Size como 0,0001?
Anexei o que eu uso.
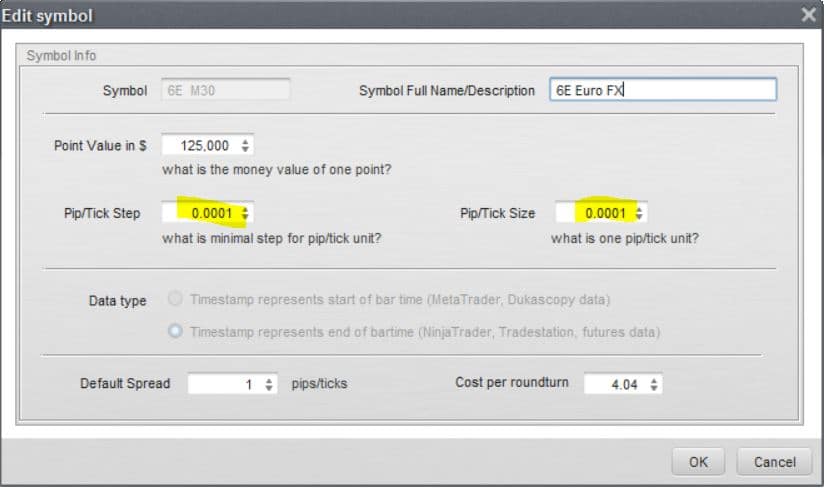 SQ 6E DEF.JPG
0
M1S
10 anos atrás #138118
O tick 6E e o tamanho da etapa estão definidos como 0,00005. Isso não afeta o comportamento do Ninjatrader. A estratégia gerada pelo SQ (usando 0,0001 ou 0,00005 tick/step size) não negociará instrumentos com 0,00005 tick size ao usar ordens de limite. Parece ser um bug no gerenciamento de ordens de limite.
0
M1S
10 anos atrás #138841
Com base nos testes do Market Replay, os seguintes futuros não podem ser negociados com estratégias geradas pelo StrategyQuant devido ao bug com ordens de limite: ZN, ZC, 6E, 6J
0

Tomas Matejka
10 anos atrás #138845
Olá,
string str = Instrument.MasterInstrument.TickSize.ToString(System.Globalization.CultureInfo.InvariantCulture).TrimEnd('0');
string str = Instrument.MasterInstrument.TickSize.ToString("##.#").TrimEnd('0');
0
M1S
10 anos atrás #138881
Obrigado pela correção, mas meu código .cs não contém "string str =". Inseri a linha conforme mostrado abaixo, mas isso não resolveu o problema.
protegido anular vazio Inicializar()
{
string str = Instrument.MasterInstrument.TickSize.ToString("##.#").TrimEnd('0');
base.Inicializar();
ReplacePendingOrders (Substituir pedidos pendentes) = verdadeiro;
Sair no fechamento = verdadeiro;
MínimoPTSL = 6;
MáximoPTSL = 120;
PendingOrderValidOneBar = falso;
BarrasRequisito = 120;
StrictStopPrices = verdadeiro;
LimitSignalsToRange = falso;
TimeRangeFrom = 0700;
TimeRangeTo = 0400;
MaxTradesPerDay (máximo de negociações por dia) = 50; // 0 significa ilimitado
}
0
Visualizando 5 respostas - 1 até 5 (de um total de 5)