


 Anglais
 Espagnol
 Portugais
 Italien
 Allemand
 Japonais
Stratégies Corrélation Regroupement
9 réponses

RNG
Il y a 7 ans #247176
Bonjour à tous,
Aujourd'hui, j'aimerais parler des corrélations entre les stratégies aléatoires générées par SQX,
J'ai demandé la fonction d'exportation csv car je l'utilise vraiment pour faire mes analyses sur un environnement externe, par exemple voici la matrice de corrélation de mille stratégies avec l'ordre donné par SQX :
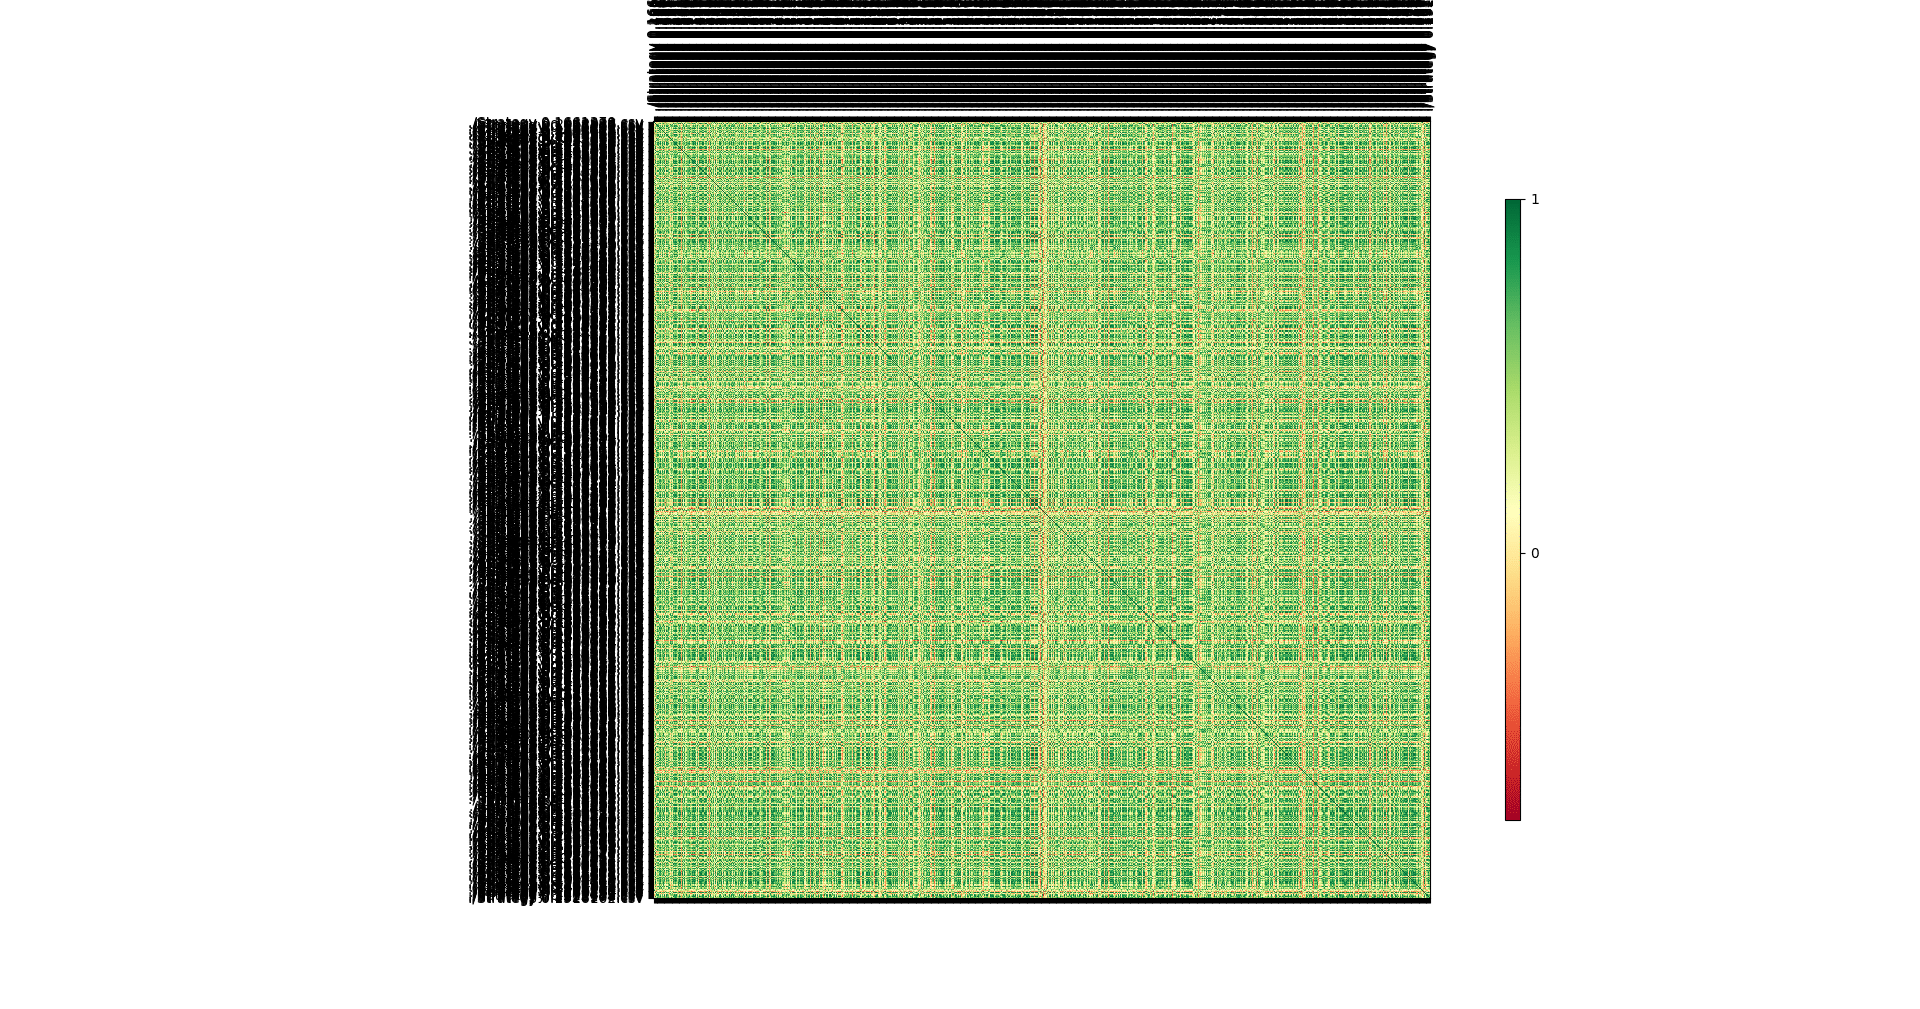
Un grand désordre à mon avis, on ne peut pas tirer d'informations d'une matrice comme celle-ci, j'ai donc pensé à la clusteriser (processus très facile, j'ai chargé tous les soldes de stratégies sur python, et là j'ai utilisé scypy qui a une bibliothèque dédiée à la clusterisation).
Et voilà le résultat :
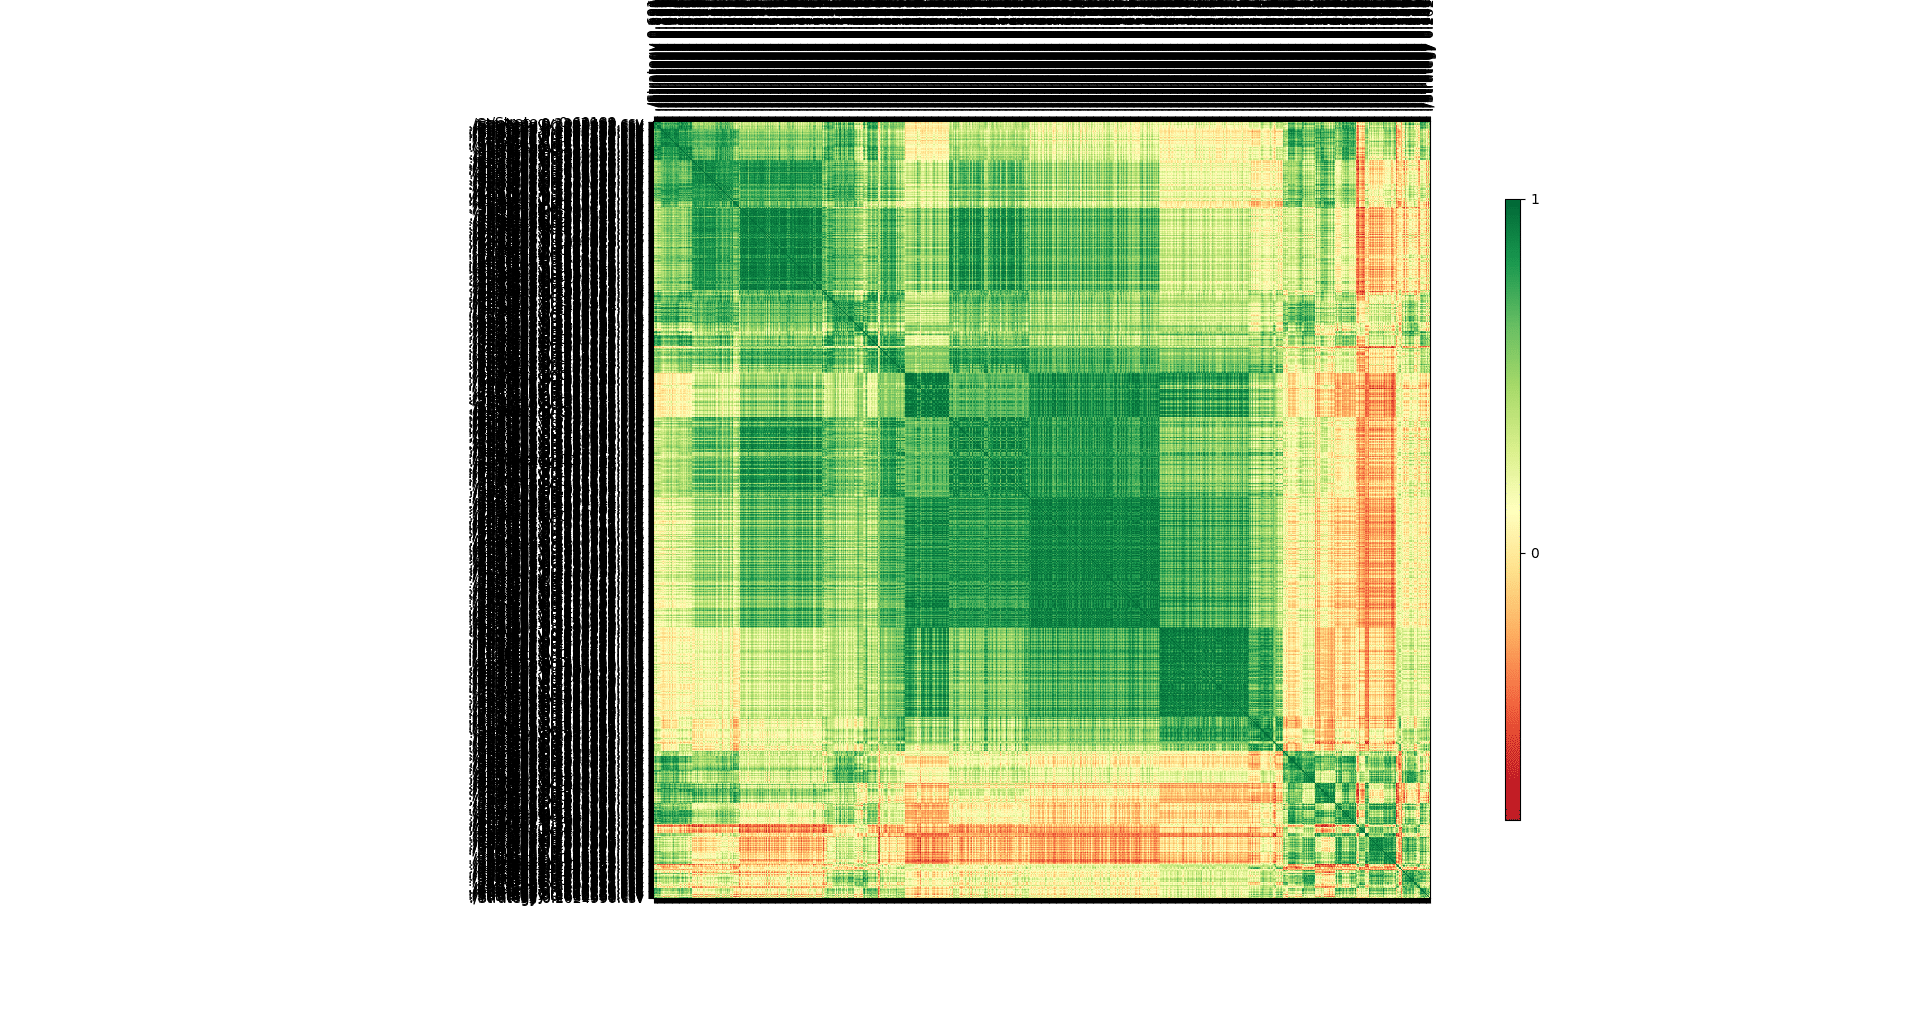
Une matrice plus claire, vous pouvez voir de nombreux carrés différents, chaque carré représentant une famille de stratégies différente, de plus la couleur blanche/jaune nous indique où se trouvent les stratégies non corrélées.
Dans quelle mesure cette fonction de clusterisation serait-elle utile au sein de SQX ?
Faites-moi part de votre avis, de vos suggestions, etc.
0

coensio
Il y a 7 ans #247177
Cela semble impressionnant, mais j'ai une question : cette analyse est-elle basée uniquement sur le bénéfice total de chaque stratégie ?
Il s'agit d'une fausse déclaration.
0
RNG
Il y a 7 ans #247178
La corrélation entre deux stratégies est donc donnée par la colonne solde de la première et la colonne solde de la seconde.
Mais j'ai les données complètes de toutes les stratégies, donc je suis ouvert à toute suggestion, et je peux mettre en place une corrélation avec n'importe quelle autre donnée.
(Donc, pour répondre à votre question, si j'ai bien compris, le non n'est pas basé uniquement sur le bénéfice total, il est basé sur la totalité des fonds propres de chaque stratégie).
0
coensio
Il y a 7 ans #247180
Dans ce cas, ce serait un outil très intéressant... une chance que vous puissiez partager votre code python ? 😉
Il s'agit d'une fausse déclaration.
0
RNG
Il y a 7 ans #247181
Y a-t-il une chance ? Il suffit de demander, il n'y a aucun problème à partager les connaissances, je joins un fichier python, ce n'est pas un véritable exécutable python, c'est parce que j'utilise le code en temps réel sur le shell python, donc j'ai pris un morceau de code que j'utilise sur le shell python et copié à l'intérieur d'un fichier texte et attaché ici, utilisez-le comme une référence.
Comment cela fonctionne-t-il ? Facile, vous devez mettre toutes les données exportées au format csv des stratégies dans un dossier, lancer un simple shell python 3.6 à partir du chemin du dossier csv et utiliser le code que j'ai partagé.
0
RNG
Il y a 7 ans #247182
Je pense que le forum a refusé mes pièces jointes, je vais donc partager le code ici. https://pastebin.com/vBs6kEj1
0

mouchoirs
Il y a 7 ans #247184
J'utilise la corrélation de deux façons :
1) pour supprimer les mêmes stratégies du flux de travail - je le fais après le travail final et le filtrage manuel. Disons que je génère 2 jours, après cela et après l'ensemble du flux de travail, j'obtiens 100 stratégies finales. J'enregistre les fichiers STR, je les mets dans QA et je fais la corrélation de l'ensemble du portefeuille par profit/perte mensuel. A partir de cette matrice, je vois comment les stratégies sont corrélées et combien d'entre elles sont "identiques". Je lance donc le portfolio master et filtre la corrélation mensuelle pour qu'elle soit plus grande que 0,5. De cette façon, j'obtiens mes stratégies finales dans le pool de stratégies et je sais qu'elles sont "différentes" au sens du profit/perte mensuel.
2) pour construire un portefeuille - j'utilise la corrélation mensuelle (hebdomadaire) par profit/perte ou perte uniquement, en essayant d'obtenir une corrélation inférieure à 0,3
Dans le commerce réel :
La vérité est que même une faible corrélation historique pourrait conduire à une forte corrélation à l'avenir - les marchés changent, tout bouge en même temps, il y a trop de faux breakouts. Je suis donc à la recherche d'un outil permettant d'éliminer les stratégies qui ouvrent des transactions en même temps ou aux mêmes prix. Nous avons besoin de construire des portefeuilles où les ordres en attente sont quelque chose comme GRID...
Très souvent, nos ordres en attente se situent aux mêmes niveaux de prix et, grâce à de fausses cassures, nous obtenons très facilement des SL maximaux.
une matrice de corrélation des niveaux de prix d'entrée avec une précision de 1M peut donc faire l'affaire
Vous voulez devenir un algotrader rentable ? Nous avons commencé à utiliser le logiciel StrateQuant début 2014. Nous avons maintenant un très grand savoir-faire pour construire des EAs pour tous les types de marchés possibles. Nous partageons ce savoir-faire, les applications, les outils et toutes les stratégies finales avec de vrais traders. Si vous souhaitez nous rejoindre, remplissez le formulaire suivant FORMULAIRE.
0

Mark Fric
Il y a 7 ans #247187
idée intéressante concernant la mise en grappe. Tout peut être ajouté au SQ, mais je préfère qu'il reste une plateforme "ouverte" où presque tout peut être exporté et traité par des outils externes, nous ne pouvons pas ajouter toutes les idées possibles au SQ X.
hankeys - pourquoi exporter les STR et les importer dans QA ? SQ X possède le même analyseur de corrélation de portefeuille que QA.
Ce que je prévois comme fonctionnalité est une vérification dynamique de la corrélation pendant la construction - vous aurez une banque de données avec votre portefeuille existant de stratégies, et toutes les nouvelles stratégies générées seront vérifiées dans quelle mesure elles sont corrélées avec le portefeuille existant. Les stratégies trop corrélées peuvent alors être rejetées.
Marque
StratégieArchitecte de Quantités
0
mouchoirs
Il y a 7 ans #247188
Parce que dans SQX il n'y a pas de portefeuille maître...je dois filtrer 100 stratégies finales vers des stratégies non corrélées et cela ne peut pas être fait manuellement, c'est un travail de merde.
Vous voulez devenir un algotrader rentable ? Nous avons commencé à utiliser le logiciel StrateQuant début 2014. Nous avons maintenant un très grand savoir-faire pour construire des EAs pour tous les types de marchés possibles. Nous partageons ce savoir-faire, les applications, les outils et toutes les stratégies finales avec de vrais traders. Si vous souhaitez nous rejoindre, remplissez le formulaire suivant FORMULAIRE.
0

clonex / Ivan Hudec
Il y a 7 ans #247190
Mark, s'il vous plaît, permettez-nous d'exporter la corrélation de sqx. Ce serait formidable d'avoir cette option dans le projet personnalisé également. De plus, ce serait bien d'avoir une tâche spéciale qui donne une pause dans le programme (exécution de sqx, etc.) de sorte que (par exemple pour un temps personnalisable) nous puissions exécuter nos scripts externes, faire une analyse supplémentaire, filtrer les stratégies et les charger dans la banque de données et exécuter d'autres tâches...
Pour ce qui est de la question de la recherche, nous avons effectué ces "analyses avancées" dans un environnement externe. python est facile et simple. s'il y a beaucoup de stratégies corrélées pendant la recherche, les résultats sont faussés, ce qui est un gros problème pour moi/nous.
0
Affichage de 9 réponses de 1 à 9 (sur un total de 9)