


 Inglês
 Espanhol
 Francês
 Italiano
 Alemão
 Japonês
Estratégias Correlação Clusterização
9 respostas

RNG
7 anos atrás #247176
Olá, amigos,
Hoje, quero falar sobre as correlações entre as estratégias aleatórias geradas pela SQX,
Solicitei a função de exportação csv porque realmente a utilizo para fazer minha análise em um ambiente externo, por exemplo, esta é a matriz de correlação de mil estratégias com a ordem dada pela SQX:
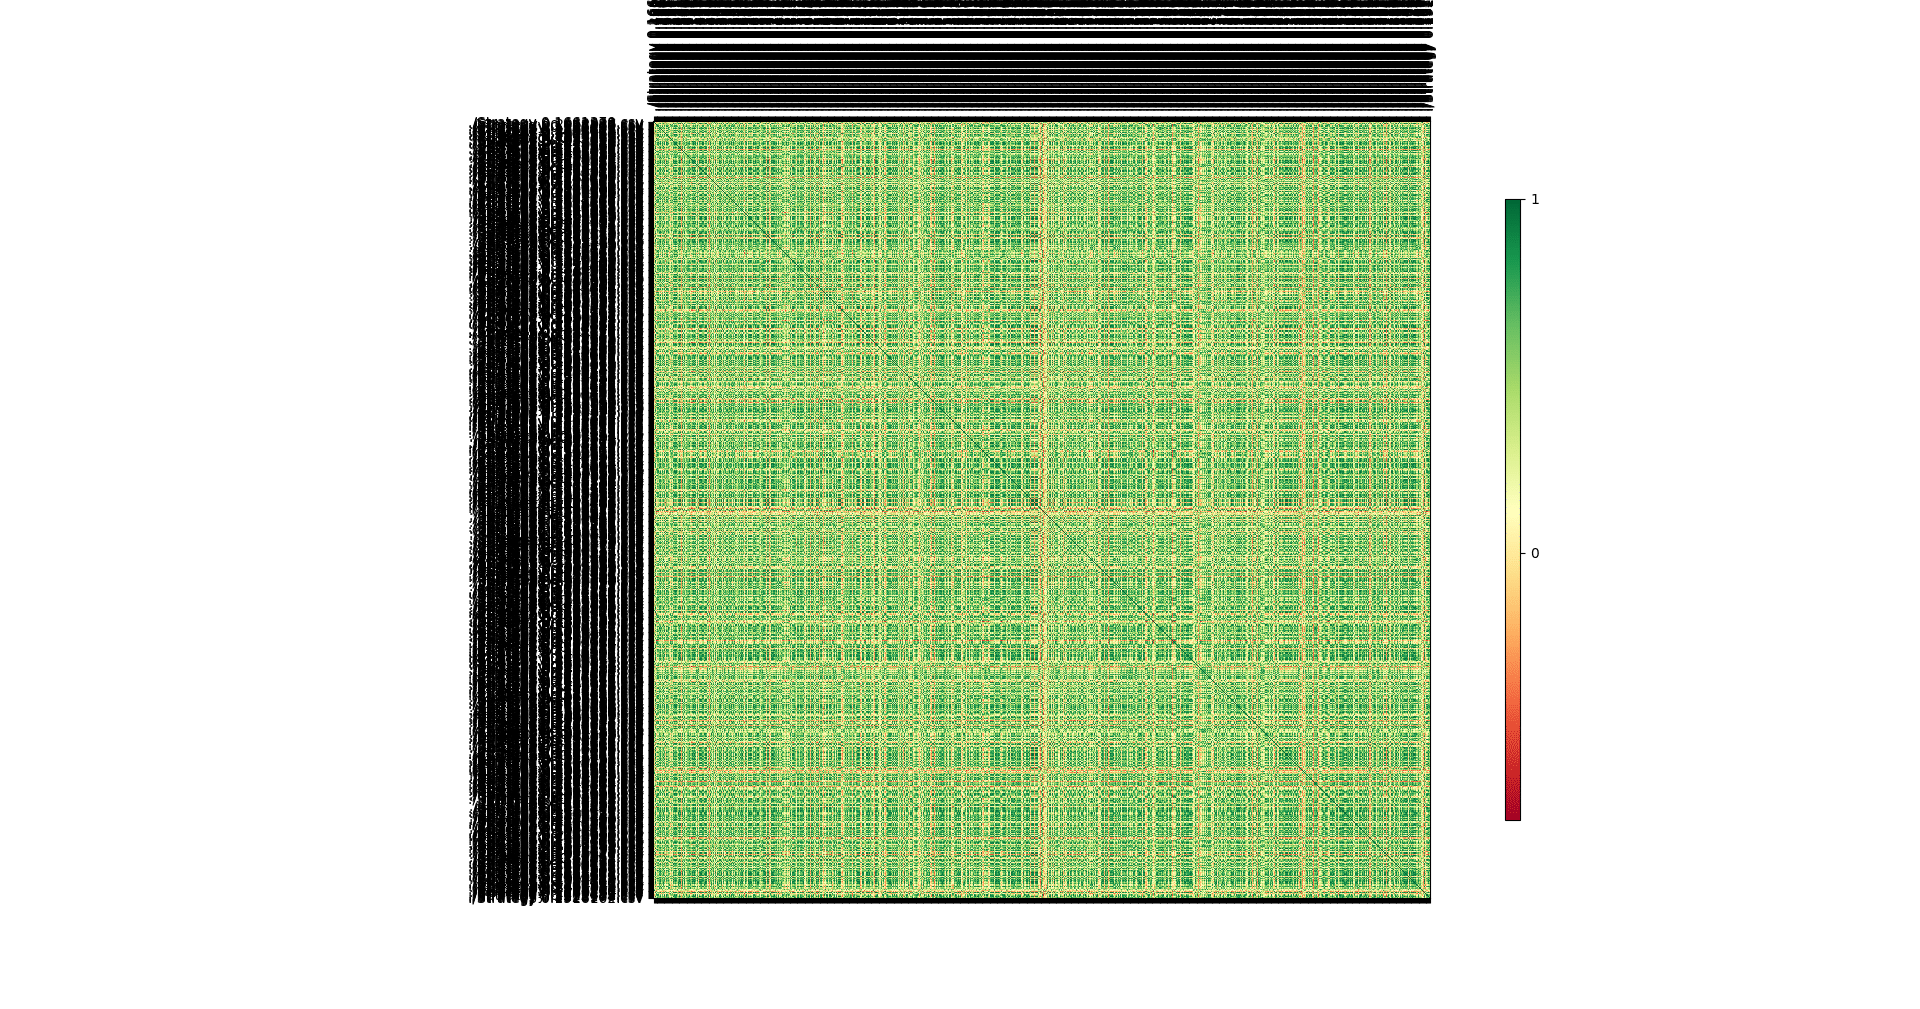
Uma grande bagunça, na minha opinião, não é possível obter nenhuma informação de uma matriz como essa, então pensei em clusterizá-la (processo muito fácil, carreguei todos os balanços de estratégias no python e, lá, usei o scypy, que tem uma biblioteca dedicada à clusterização)
E esse é o resultado:
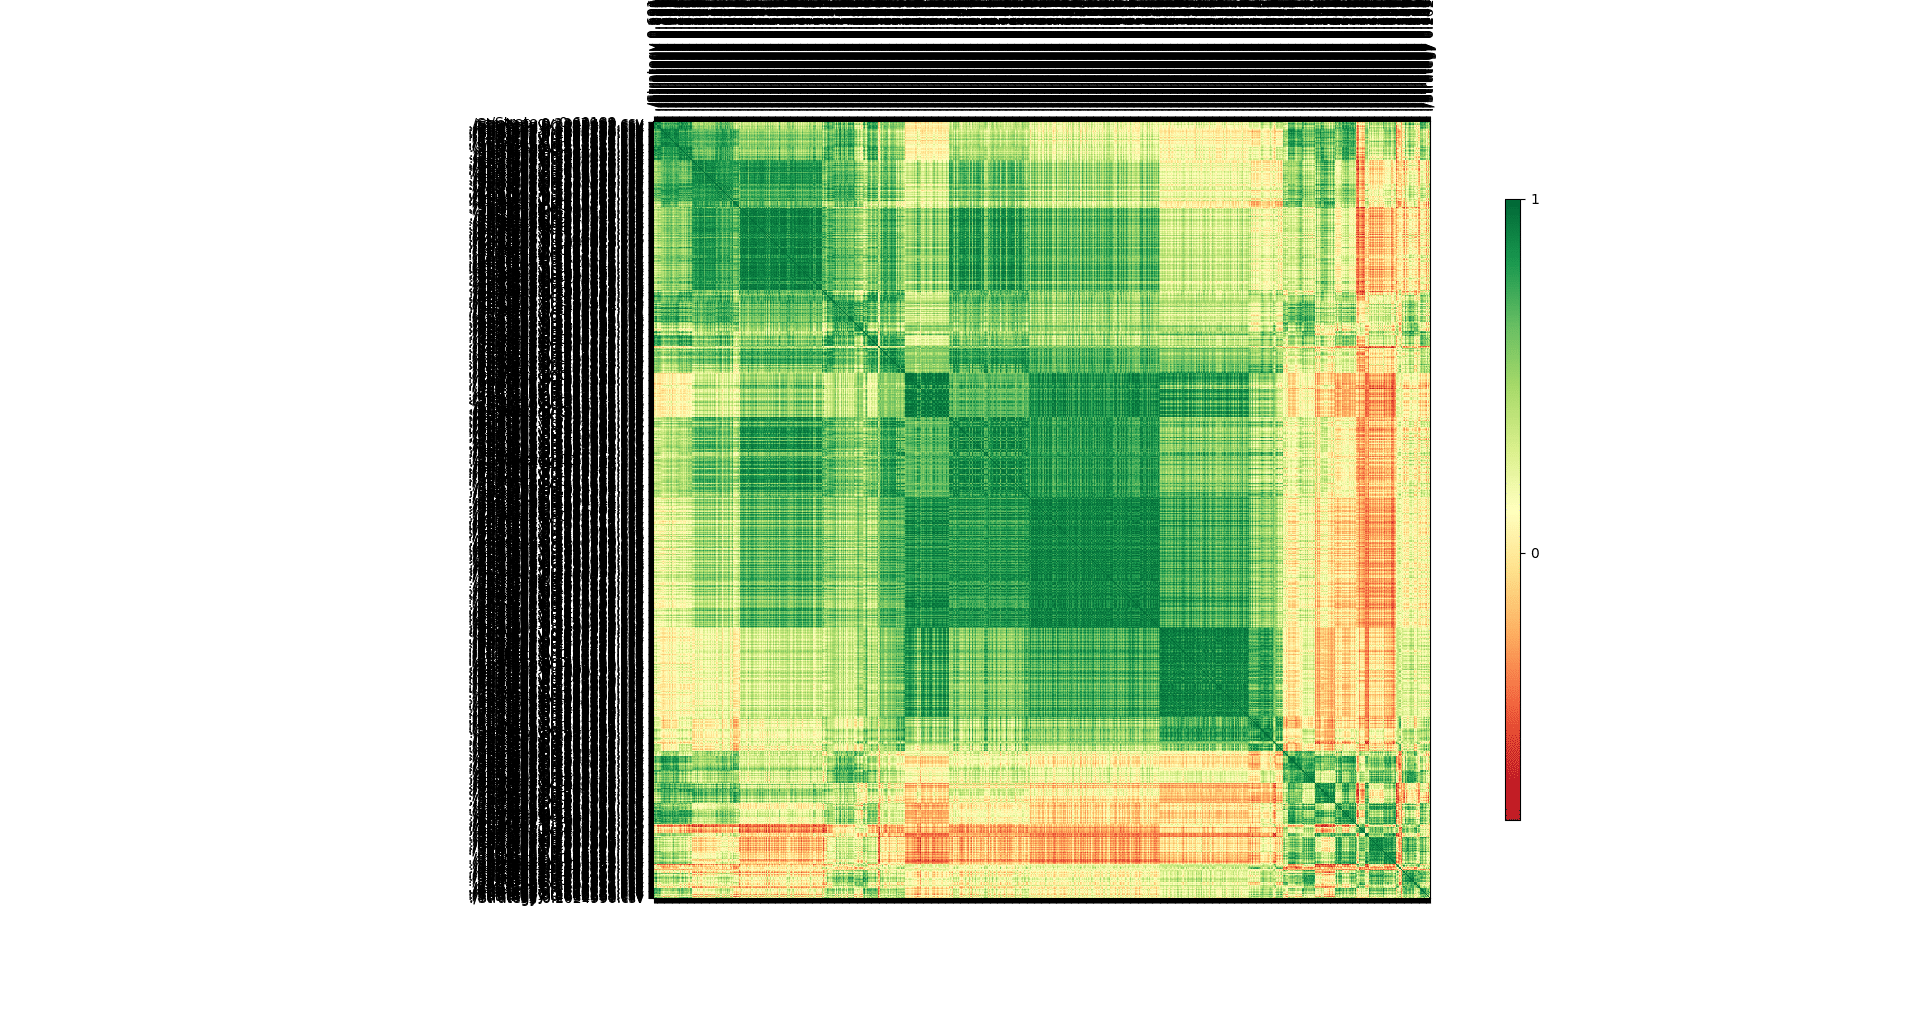
Em uma matriz mais clara, você pode ver muitos quadrados diferentes, cada quadrado representa uma família diferente de estratégias; além disso, a cor branca/amarela nos diz onde estão as estratégias não correlacionadas.
Qual seria a utilidade de ter essa função de clusterização dentro do SQX?
Diga-me sua opinião, sugestão etc.
0

coensio
7 anos atrás #247177
Parece impressionante, mas tenho uma pergunta: essa análise se baseia apenas no lucro total de cada estratégia individual?
Esta é uma falsa afirmação.
0
RNG
7 anos atrás #247178
No momento, baseia-se apenas na coluna Balance, de modo que a correlação entre duas estratégias é dada pela coluna de saldo da primeira e pela coluna de saldo da segunda.
Mas como tenho os dados completos de todas as estratégias, estou aberto a qualquer sugestão e posso implementar uma correlação com qualquer outro dado.
(Portanto, para responder à sua pergunta, se eu entendi o que você perguntou, não é baseado apenas no lucro total, é baseado no patrimônio líquido total de cada estratégia)
0
coensio
7 anos atrás #247180
Nesse caso, seria uma ferramenta muito interessante... há alguma chance de você compartilhar seu código python? 😉
Esta é uma falsa afirmação.
0
RNG
7 anos atrás #247181
Alguma chance? Basta perguntar, não há problema em compartilhar conhecimento, estou anexando um arquivo python, não é um executável python real, porque uso o código em tempo real no shell python, então peguei um pedaço do código que uso no shell python e copiei em um arquivo de texto e anexei aqui, use-o como referência.
Como isso funciona? Fácil, você precisa colocar todos os dados exportados em csv das estratégias em uma pasta, executar um shell python 3.6 simples a partir do caminho da pasta csv e usar o código que compartilhei.
0
RNG
7 anos atrás #247182
Acho que o fórum negou meu anexo, portanto, compartilharei o código lá https://pastebin.com/vBs6kEj1
0

hankeys
7 anos atrás #247184
Estou usando a correlação de duas maneiras, digamos:
1) para remover as mesmas estratégias do fluxo de trabalho - estou fazendo isso após o trabalho final e filtrando manualmente. Digamos que eu esteja gerando 2 dias, depois disso e depois de todo o fluxo de trabalho, estou obtendo 100 estratégias finais. Salvo os arquivos STR, coloco-os no QA e faço a correlação de todo o portfólio por lucro/perda mensal. A partir dessa matriz, vejo como as estratégias estão correlacionadas e quantas delas são "iguais". Então, executo o mestre de portfólio e filtro a correlação mensal maior que 0,5. Dessa forma, estou colocando minhas estratégias finais no pool de estratégias e sei que elas são "diferentes" no que se refere ao lucro/perda mensal
2) para criar carteiras - estou usando a correlação mensal (semanal) apenas por lucros/perdas ou perdas, tentando obter uma correlação menor que 0,3
Em negociações reais:
A verdade é que até mesmo a baixa correlação histórica pode levar a uma grande correlação no futuro - os mercados estão mudando, tudo está se movendo ao mesmo tempo, há muitos falsos rompimentos. Portanto, estou procurando alguma ferramenta que nos permita eliminar estratégias que estejam abrindo negociações ao mesmo tempo ou com os mesmos preços. Precisamos criar portfólios em que as ordens pendentes sejam algo como GRID...
Muitas vezes, nossas ordens pendentes estão nos mesmos níveis de preço e, por meio de falsos rompimentos, obtemos SLs máximos muito fáceis
portanto, uma matriz de correlação de níveis de preços de entrada com precisão de 1 milhão pode fazer o trabalho
Você quer ser um algotrader lucrativo? Começamos a usar o software StrateQuant no início de 2014. Atualmente, temos um grande know-how para criar EAs para todos os tipos possíveis de mercados. Compartilhamos esse know-how, aplicativos, ferramentas e também todas as estratégias finais com traders reais. Se você quiser se juntar a nós, preencha o formulário FORMULÁRIO.
0

Marca Fric
7 anos atrás #247187
ideia interessante sobre a clusterização. Qualquer coisa pode ser adicionada ao SQ, mas prefiro mantê-lo como uma plataforma "aberta", na qual quase tudo pode ser exportado e processado por algumas ferramentas externas, pois não podemos adicionar todas as ideias possíveis ao SQ X.
hankeys - por que você exporta STR e os importa para o QA? O SQ X tem o mesmo analisador de correlação de portfólio que o QA.
O que eu planejo como recurso é a verificação dinâmica da correlação durante a criação - você terá um banco de dados com seu portfólio de estratégias existente, e todas as novas estratégias geradas serão verificadas quanto à correlação com o portfólio existente. Estratégias muito correlacionadas podem ser descartadas.
Marcar
EstratégiaQuant arquiteto
0
hankeys
7 anos atrás #247188
porque no SQX não há um mestre de portfólio... preciso filtrar 100 estratégias finais para estratégias não correlacionadas e isso não pode ser feito manualmente, é um trabalho de merda
Você quer ser um algotrader lucrativo? Começamos a usar o software StrateQuant no início de 2014. Atualmente, temos um grande know-how para criar EAs para todos os tipos possíveis de mercados. Compartilhamos esse know-how, aplicativos, ferramentas e também todas as estratégias finais com traders reais. Se você quiser se juntar a nós, preencha o formulário FORMULÁRIO.
0

clonex / Ivan Hudec
7 anos atrás #247190
A marca, por favor, nos permite exportar a correlação do sqx. Seria ótimo ter essa opção no projeto personalizado também. Também seria ótimo ter uma tarefa especial que desse uma pausa no programa (execução do sqx, etc.) para que (por exemplo, por um tempo personalizável) pudéssemos executar nossos scripts externos, fazer uma análise adicional, filtrar estratégias e carregá-las no banco de dados e executar outras tarefas...
Com relação à pergunta sobre o rng, fizemos essa "análise avançada" em um ambiente externo. python é fácil e simples. se houver muitas estratégias correlacionadas durante a pesquisa, os resultados serão distorcidos, o que é um grande problema para mim/nós.
0
Visualizando 9 respostas - 1 até 9 (de um total de 9)