


 Inglese
 Spagnolo
 Portoghese
 Francese
 Tedesco
 Giapponese
Strategie Correlazione Clusterizzazione
9 risposte

RNG
7 anni fa #247176
Ciao ragazzi,
Oggi voglio parlare delle correlazioni tra le strategie casuali generate da SQX,
Ho richiesto la funzione di esportazione csv perché la uso davvero per fare le mie analisi su un ambiente esterno, ad esempio questa è la matrice di correlazione di mille strategie con l'ordine dato da SQX:
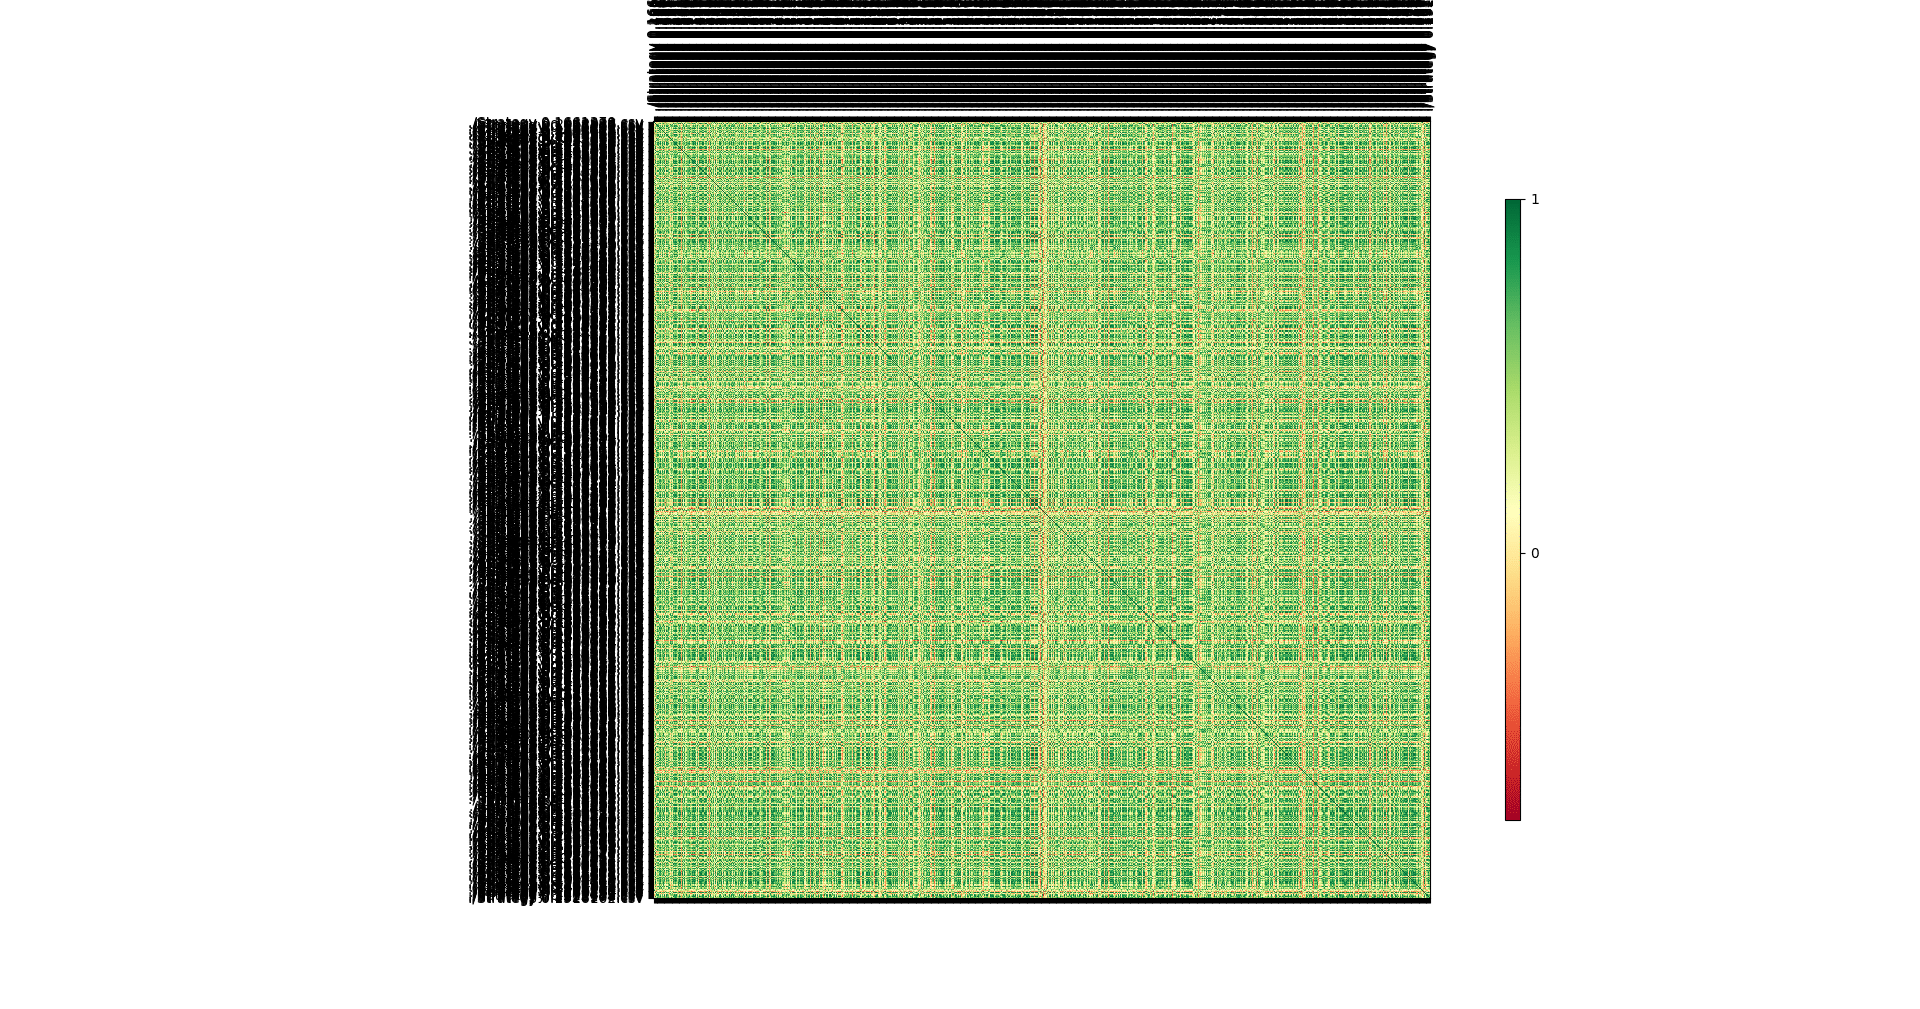
A mio avviso è un gran casino, non si può trarre alcuna informazione da una matrice come questa, quindi ho pensato di clusterizzarla (processo molto semplice, ho caricato tutti gli equilibri stategici su python, e lì ho usato scypy che ha una libreria dedicata alla clusterizzazione)
E questo è il risultato:
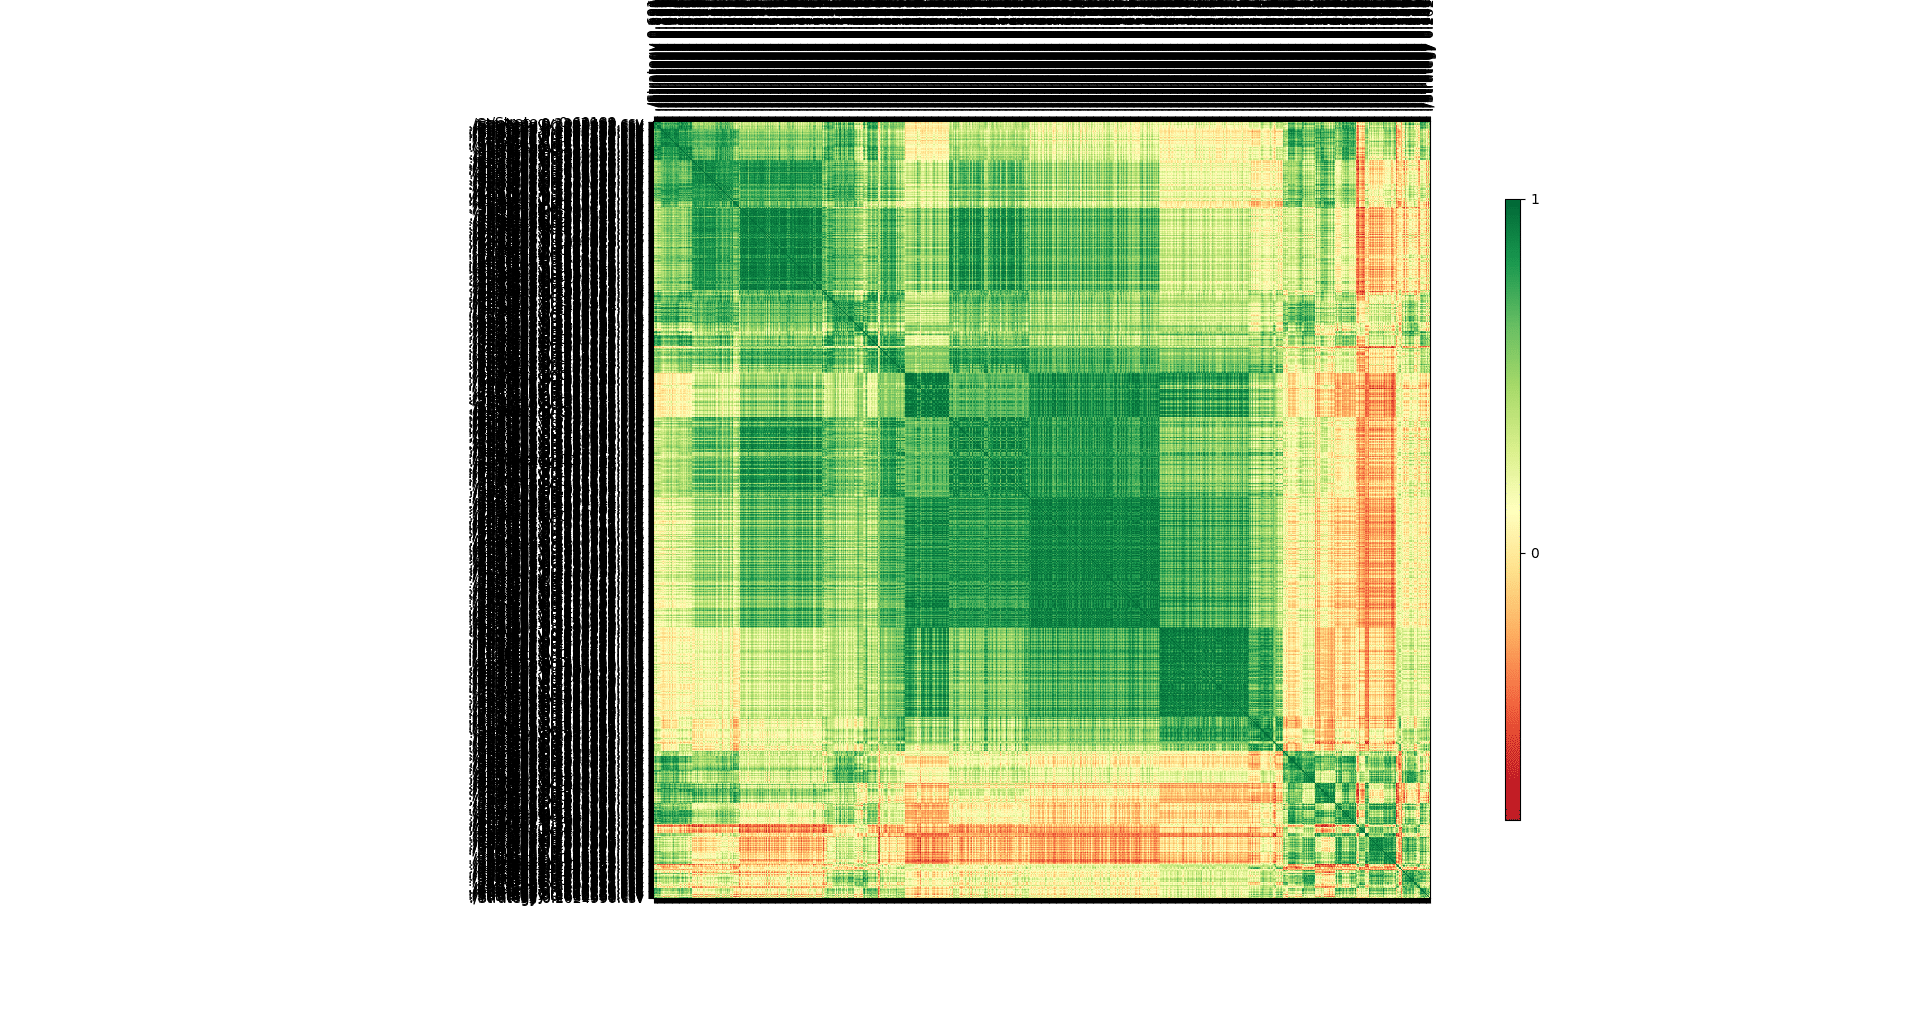
In una matrice più chiara, si possono vedere molti quadrati diversi, ogni quadrato rappresenta una diversa famiglia di strategie, inoltre il colore bianco/giallo ci dice dove si trovano le strategie non correlate.
Quanto sarebbe utile avere questa funzione di clusterizzazione all'interno di SQX?
Fatemi sapere la vostra opinione, i vostri suggerimenti, ecc.
0

coensio
7 anni fa #247177
Sembra impressionante ma ho una domanda: questa analisi si basa solo sul profitto totale di ogni singola strategia?
È un'affermazione falsa.
0
RNG
7 anni fa #247178
Al momento si basa solo sulla colonna Balance, quindi la correlazione tra due strategie è data dalla colonna Balance della prima e dalla colonna Balance della seconda.
Ma ho i dati completi di ogni strategia, quindi sono aperto a qualsiasi suggerimento e posso implementare una correlazione con qualsiasi altro dato.
(Quindi, per rispondere alla sua domanda, se ho capito quello che mi ha chiesto, il no non si basa solo sul profitto totale, ma sull'intero capitale di ogni strategia).
0
coensio
7 anni fa #247180
In questo caso sarebbe uno strumento molto interessante... c'è la possibilità di condividere il tuo codice python? 😉
È un'affermazione falsa.
0
RNG
7 anni fa #247181
C'è qualche possibilità? Chiedete pure, non c'è nessun problema a condividere le conoscenze, sto allegando un file python, non è un vero e proprio eseguibile python perché uso il codice in tempo reale sulla shell python, quindi ho preso un pezzo di codice che uso sulla shell python e l'ho copiato in un file di testo e l'ho allegato qui, usatelo come riferimento.
Come funziona? Semplice, dovete mettere tutti i dati esportati in csv delle strategie in una cartella, eseguire una semplice shell python 3.6 dal percorso della cartella csv e utilizzare il codice che ho condiviso.
0
RNG
7 anni fa #247182
Credo che il forum abbia rifiutato il mio allegato, quindi condividerò il codice lì https://pastebin.com/vBs6kEj1
0

scagnozzi
7 anni fa #247184
Sto usando la correlazione in due modi:
1) rimuovere le stesse strategie dal flusso di lavoro - lo faccio dopo il lavoro finale e il filtraggio manuale. Diciamo che sto generando 2 giorni, dopo di che e dopo l'intero flusso di lavoro, ottengo 100 strategie finali. Salvo i file STR, li inserisco in QA e creo la correlazione dell'intero portafoglio in base ai profitti/perdite del mese. Da questa matrice vedo come le strategie sono correlate e quante di esse sono "uguali". Quindi eseguo Portfolio Master e filtro la correlazione mensile più grande di 0,5. In questo modo, le mie strategie finali vengono inserite nel pool di strategie e so che sono "diverse" nel senso di profitto/perdita mensile.
2) per costruire un portafoglio - utilizzo la correlazione mensile (settimanale) solo per profitti/perdite o perdite, cercando di ottenere una correlazione inferiore allo 0,3.
Nel trading reale:
La verità è che anche una bassa correlazione storica potrebbe portare a una grande correlazione in futuro - i mercati stanno cambiando, tutto si muove nello stesso momento, troppi falsi breakout. Sto quindi cercando uno strumento che ci permetta di eliminare le strategie che aprono operazioni nello stesso momento o agli stessi prezzi. Dobbiamo costruire portafogli in cui gli ordini pendenti siano qualcosa di simile a GRID...
Molto spesso i nostri ordini pendenti si trovano agli stessi livelli di prezzo e con i falsi breakout otteniamo facilmente degli SL massimi.
quindi una matrice di correlazione dei livelli di prezzo di ingresso in 1M di precisione può fare il lavoro
Volete diventare un algotrader redditizio? Abbiamo iniziato a utilizzare il software StrateQuant all'inizio del 2014. Ora abbiamo un grande know-how per la costruzione di EA per ogni possibile tipo di mercato. Condividiamo questo know-how, le applicazioni, gli strumenti e anche tutte le strategie finali con i trader reali. Se volete unirvi a noi, compilate il seguente modulo MODULO.
0

Mark Fric
7 anni fa #247187
interessante l'idea della clusterizzazione. Tutto può essere aggiunto a SQ, ma preferirei che rimanesse una piattaforma "aperta" in cui quasi tutto può essere esportato ed elaborato da strumenti esterni, non possiamo aggiungere ogni possibile idea a SQ X.
hankeys - perché esporti STR e li importi in QA? SQ X ha lo stesso analizzatore di correlazioni di portafoglio di QA.
Ho in programma una funzione di controllo dinamico della correlazione durante la costruzione: avrete una banca dati con il vostro portafoglio di strategie esistenti e tutte le nuove strategie generate saranno controllate per verificare la loro correlazione con il portafoglio esistente. Le strategie troppo correlate possono essere eliminate.
Marchio
Architetto StrategyQuant
0
scagnozzi
7 anni fa #247188
perché in SQX non c'è un portfolio master... devo filtrare 100 strategie finali in quelle non correlate e questo non può essere fatto manualmente, è un lavoro di merda.
Volete diventare un algotrader redditizio? Abbiamo iniziato a utilizzare il software StrateQuant all'inizio del 2014. Ora abbiamo un grande know-how per la costruzione di EA per ogni possibile tipo di mercato. Condividiamo questo know-how, le applicazioni, gli strumenti e anche tutte le strategie finali con i trader reali. Se volete unirvi a noi, compilate il seguente modulo MODULO.
0

clonex / Ivan Hudec
7 anni fa #247190
Sarebbe bello avere questa opzione anche nel progetto personalizzato. Inoltre sarebbe bello avere un compito speciale che dia una pausa nel programma (esecuzione di sqx, quindi questo) in modo che (per esempio per un tempo personalizzabile) si possano eseguire i nostri script esterni, fare un'analisi aggiuntiva, filtrare le strategie e caricarle nella banca dati ed eseguire altri compiti...
per quanto riguarda la domanda di rng, abbiamo fatto queste "analisi avanzate" in un ambiente esterno. python è facile e semplice. se ci sono molte strategie correlate durante la ricerca i risultati sono distorti, questo è un grosso problema per me/noi.
0
Stai visualizzando 9 risposte - da 1 a 9 (di 9 totali)