


 Inglés
 Portugués
 Francés
 Italiano
 Alemán
 japonés
Estrategias Correlación Clusterización
9 respuestas

RNG
hace 7 años #247176
Hola amigos,
Hoy quiero hablar de las correlaciones entre las estrategias aleatorias generadas por SQX,
He solicitado la función de exportación a csv porque realmente la uso para hacer mis análisis en un entorno externo, por ejemplo esta es la matriz de correlaciones de mil estrategias con el orden dado por SQX:
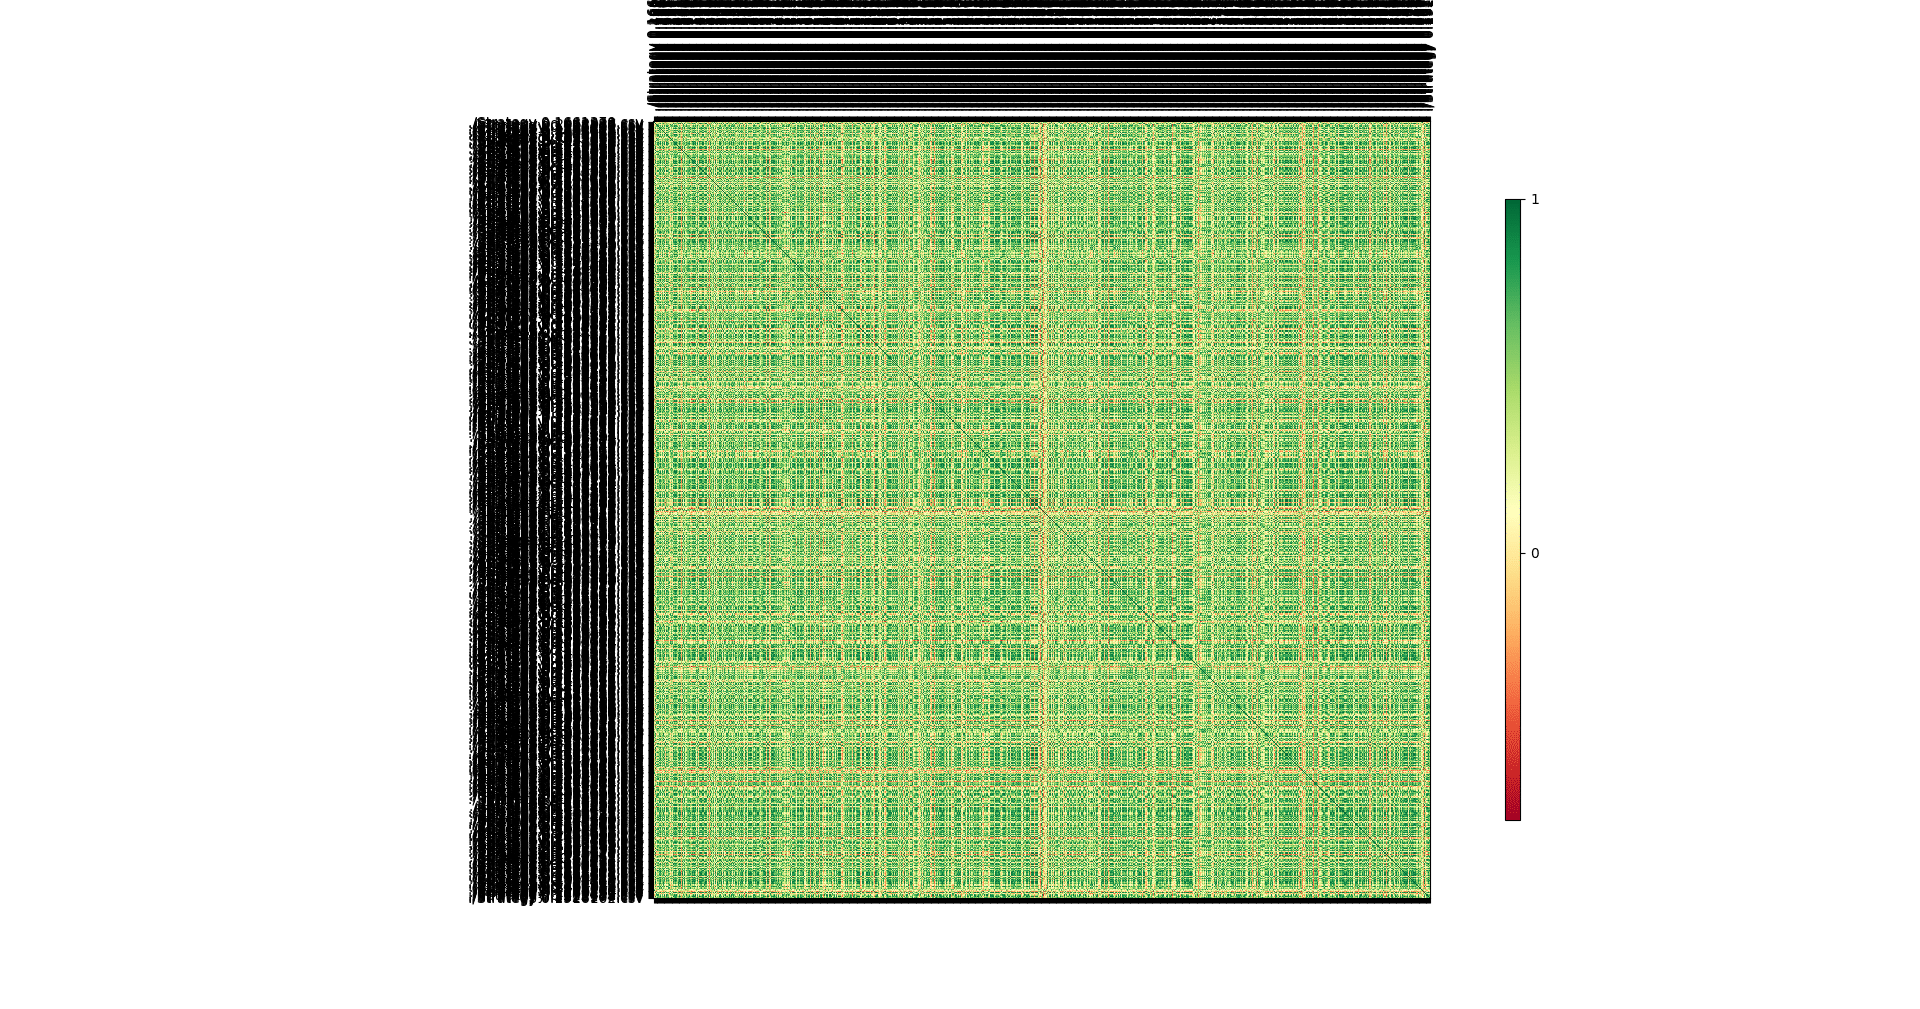
Un gran lío en mi opinión, no se puede sacar ninguna información de una matriz como esta, así que pensé en clusterizarla (proceso muy fácil, cargué todos los balances de estrategias en python, y allí usé scypy que tiene una librería dedicada a clusterizar)
Y ese es el resultado:
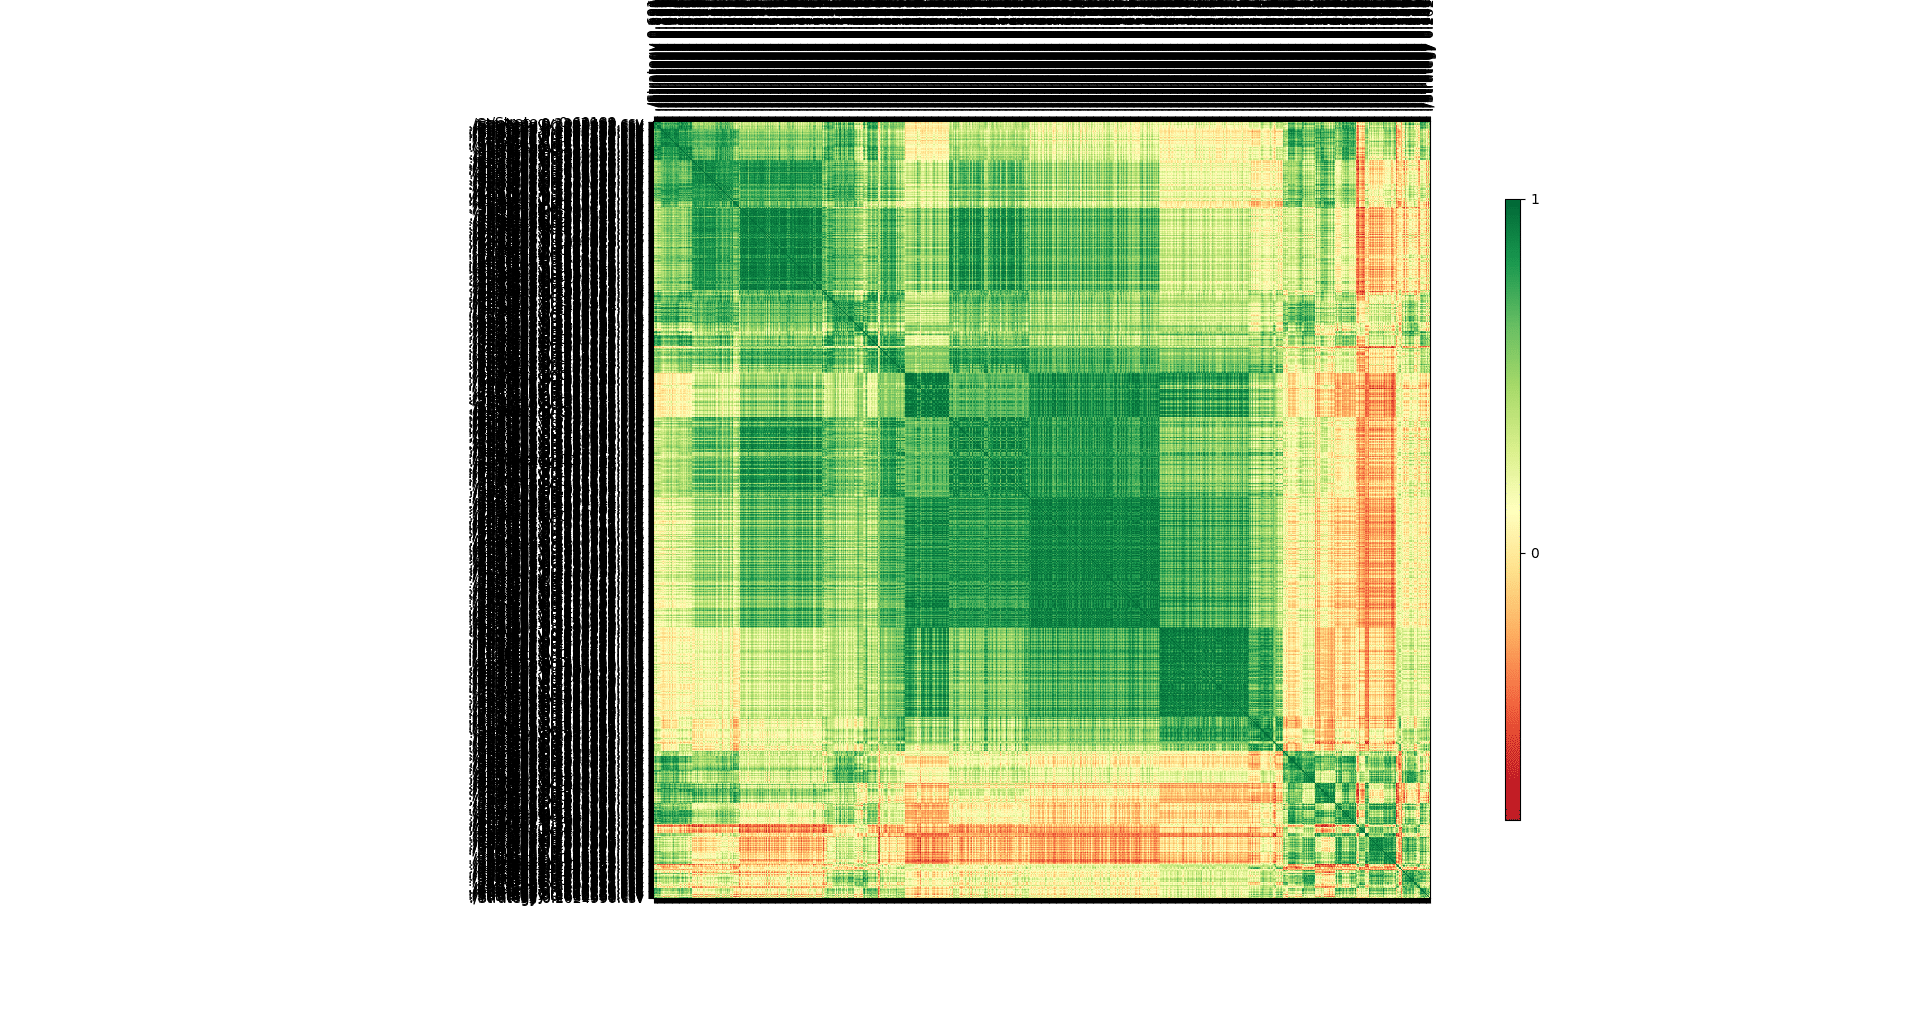
Una matriz más clara, se pueden ver muchos cuadrados diferentes, cada cuadrado representa una familia diferente de estrategias, además el color blanco/amarillo nos dice donde están las estrategias no correlacionadas.
¿Qué utilidad tendría esta función de clusterización dentro de SQX?
Háganme saber su opinión, sugerencias, etc.
0

coensio
hace 7 años #247177
Parece impresionante pero tengo una pregunta, ¿este análisis se basa sólo en el beneficio total de cada estrategia?
Esta afirmación es falsa.
0
RNG
hace 7 años #247178
De momento sólo se basa en la columna Balance, por lo que la correlación entre dos estrategias viene dada por la columna balance de la primera, y la columna balance de la segunda.
Pero tengo los datos completos de cada estrategia, así que estoy abierto a cualquier sugerencia, y puedo implementar una correlación con cualquier otro dato.
(Así que para responder a su pregunta, si he entendido lo que pides, no se basa sólo en el beneficio total, se basa en la equidad total de todas las estrategias)
0
coensio
hace 7 años #247180
En ese caso sería una herramienta muy interesante...¿alguna posibilidad de que compartas tu código python? 😉
Esta afirmación es falsa.
0
RNG
hace 7 años #247181
¿Alguna posibilidad? Solo pregunta, no hay problema en compartir conocimiento, estoy adjuntando un archivo python, no es un ejecutable python real eso es porque uso el codigo en tiempo real en el shell python, asi que tome un pedazo de codigo que uso en el shell python y lo copie dentro de un archivo de texto y lo adjunte aqui, usalo como referencia.
¿Como funciona? Fácil, usted necesita para poner todos los datos exportados csv de las estrategias dentro de una carpeta, ejecute un simple shell python 3.6 de la ruta de la carpeta csv y utilizar el código que he compartido.
0
RNG
hace 7 años #247182
Creo que el foro denegó mi archivo adjunto, así que voy a compartir el código por ahí https://pastebin.com/vBs6kEj1
0

hankeys
hace 7 años #247184
Utilizo la correlación de dos maneras:
1) eliminar las mismas estrategias del flujo de trabajo - estoy haciendo esto después del trabajo final y filtrando manualmente. Digamos que estoy generando 2 días, después de eso y después de todo el flujo de trabajo, estoy obteniendo 100 estrategias finales. Guardo los archivos STR, los pongo en QA y hago la correlación de toda la cartera por mes de ganancias/pérdidas. A partir de esta matriz veo cómo se correlacionan las estrategias y cuántas de ellas son "iguales". Entonces ejecuto el maestro de cartera y filtro la correlación mensual más grande 0.5. De esta manera estoy recibiendo mis estrategias finales a la estrategia de la piscina y sé que son "diferentes" en el sentido de mensual de ganancias / pérdidas
2) para construir una cartera - estoy usando la correlación mensual (semanal) sólo por ganancias / pérdidas o pérdidas, tratando de lograr una correlación menor 0,3
En el comercio real:
La verdad es que incluso una baja correlación histórica podría llevar a una gran correlación en el futuro - los mercados están cambiando, todo se mueve al mismo tiempo, demasiadas rupturas falsas. Así que estoy buscando alguna herramienta, donde podamos eliminar estrategias que están abriendo operaciones al mismo tiempo, o a los mismos precios. Necesitamos construir carteras donde las ordenes pendientes sean algo como GRID...
muy a menudo están nuestras órdenes pendientes en los mismos niveles de precios y por falsas rupturas estamos consiguiendo muy fácil max SLs
por lo que alguna matriz de correlación de los niveles de precios de entrada en 1M precisión puede hacer el trabajo
Quieres ser un algotrader rentable? Empezamos a utilizar el software StrateQuant a principios de 2014. Por ahora tenemos un gran know-how para la construcción de EAs para todos los tipos posibles de los mercados. Compartimos estos conocimientos, aplicaciones, herramientas y también todas las estrategias finales con traders reales. Si quieres unirte a nosotros, rellena el formulario FORMULARIO.
0

Mark Fric
hace 7 años #247187
Interesante idea sobre la clusterización. Cualquier cosa puede ser añadida a SQ, pero preferiría mantenerla como una plataforma "abierta" donde casi todo puede ser exportado y procesado por algunas herramientas externas, no podemos añadir todas las ideas posibles en SQ X.
hankeys - ¿por qué exportas STR y los importas a QA? SQ X tiene el mismo analizador de correlación de carteras que QA.
Lo que planeo como una característica es la comprobación dinámica de la correlación durante la construcción - usted tendrá un banco de datos con su cartera existente de estrategias, y todas las nuevas estrategias generadas se comprobará cómo se correlacionan con la cartera existente. Las estrategias demasiado correlacionadas pueden ser descartadas.
Mark
Arquitecto de StrategyQuant
0
hankeys
hace 7 años #247188
porque en SQX no es un maestro de la cartera ... tengo que filtrar 100 estrategias finales a los no correlacionados y esto no se puede hacer manualmente, es un trabajo de mierda
Quieres ser un algotrader rentable? Empezamos a utilizar el software StrateQuant a principios de 2014. Por ahora tenemos un gran know-how para la construcción de EAs para todos los tipos posibles de los mercados. Compartimos estos conocimientos, aplicaciones, herramientas y también todas las estrategias finales con traders reales. Si quieres unirte a nosotros, rellena el formulario FORMULARIO.
0

clonex / Ivan Hudec
hace 7 años #247190
mark pls nos permiten exportar correlación de sqx. sería genial tener esta opción en el proyecto personalizado también. También sería genial tener una tarea especial que da una pausa en el programa ( runnig de sqx , por lo que este ) por lo que ( por ejemplo para el tiempo personalizable ) entonces podemos ejecutar nuestros scripts externos, hacer un análisis adicional, filtrar las estrategias y cargarlos como o el banco de datos y ejecutar otras tareas ...
en lo que respecta a la pregunta sobre la rng, hemos realizado estos "análisis avanzados" en un entorno externo. python es fácil y sencillo. si hay muchas estrategias correlacionadas durante la investigación, los resultados están sesgados, lo que supone un gran problema para nosotros.
0
Viendo 9 respuestas - de la 1 a la 9 (de un total de 9)