Nel episodio di aperturaAbbiamo spiegato cos'è l'Edge Ratio e delineato la metodologia di base per utilizzarlo nello sviluppo di strategie nell'StrategyQuant X. Il seguito di questo articolo deve ancora arrivare, e sarà preceduto da diverse analisi, in cui cercheremo di capire l'Edge Ratio per utilizzarlo correttamente nello sviluppo di strategie.
Innanzitutto, ripetiamo cos'è l'Edge Ratio:
- Registrare il MAE in pips e il MFE in pips per ogni operazione.
- Dividere ciascuno di essi per l'ATR(14) per aggiustare la volatilità e normalizzare per la futura analisi di mercato.
- Sommare ogni valore (MAE normalizzato e MFE normalizzato) e dividere per il numero totale di operazioni.
- L'edge ratio è la volatilità media normalizzata MFE divisa per la volatilità media normalizzata MAE
Quindi, un MFE più elevato e contemporaneamente un MAE più basso portano a un Edge Ratio più elevato. Ciò significa che il segnale ha un margine più elevato. (Il potenziale di profitto dell'operazione è superiore al potenziale di perdita).
L'obiettivo dell'analisi
L'analisi odierna mira a trovare la relazione tra Net Profit e Edge Ratio nei periodi di True out-of-sample - 12, 26, 32 mesi e Edge Ratio nella fase di costruzione.
Cercheremo di capire se strategie con un Edge Ratio più elevato durante la fase di costruzione delle misure portino a risultati positivi in periodi realmente fuori dal campione.
Raccolta dati
Come genereremo strategie/segnali
Per la nostra analisi, creeremo un modello con la seguente struttura: La strategia sarà sempre sul mercato. Entrerà in un'operazione long ogni volta che si verifica un segnale long. Entrerà in un'operazione short ogni volta che si verificherà un segnale opposto all'operazione long.
Osserveremo quindi le caratteristiche delle strategie generate sulla base di questo modello
- Rapporto tra i bordi durante la fase di costruzione
- Netto Profit in Vero Periodo fuori campione
- Rapporto bordi nel periodo vero fuori dal campione
Dimensione del campione
Per ogni strumento e time frame, estrarremo un campione casuale di 10.000 strategie (per un totale di 30.000 strategie per strumento). Per evitare una distribuzione distorta dei risultati, non utilizzeremo gli algoritmi di ricerca genetica durante l'estrazione delle strategie nel builder.
Mercati
Analizzeremo EURUSD e GBPPY e i futures su ES ( Mini SP500 ), XK ( Mini Soia ), QO ( Mini Oro ) e CL ( Petrolio WTI ). Per entrambe le coppie di valute, utilizzeremo la normale struttura delle commissioni di Darwinex. Utilizzeremo uno slippage di 0,5 pip. Per i futures, utilizzeremo uno slippage di 1 tick e una commissione in base al listino dei futures AMP.
Impostazioni del costruttore
Per le coppie di valute, utilizzeremo i dati dal 1987 al 31.12.2017 (periodo in-sample + out-of-sample).
Per i contratti futures, utilizzeremo i dati dal 2009 al 31.12.2 2017 (periodo In-sample + Out-of-sample).
- 12 mesi Il vero fuori campione sarà il periodo 1.1.2018-31.12.2018
- 24 mesi Il vero fuori campione sarà il periodo compreso tra l'1.1.2018 e il 31.12.2019.
- 32 mesi Il vero fuori campione sarà il periodo 1.1.2018-31.12.2020
Per garantire la significatività statistica, analizzeremo solo le strategie con una media di 25 segnali all'anno.
Nel costruttore utilizzeremo un totale di 603 condizioni. Una parte di esse è la parte predefinita di StrategyQuant X, un'altra è stata creata da me utilizzando blocchi personalizzati.
Come utilizzare i blocchi personalizzati: https://strategyquant.com/doc/strategyquant/custom-blocks/
Cosa misureremo
- Le correlazioni tra il rapporto EDGE in fase di costruzione e tra il Net Profit e l'Edge Ratio in fase di fuori campione
- Frequenze relative Edge Ratio nella fase di costruzione rispetto ai valori mediani nel fuori campione.
- Frequenze del rapporto bordi intervallati in fase di costruzione per decili rispetto alla mediana dei valori netti Profit / Rapporto bordi in fuori campione.
Per brevità, in questo post mostriamo l'analisi del time frame a 60 minuti EURUSD e del contratto future ES (E-mini SP500). In appendice, troverete tabelle analitiche su altri mercati e time frame.
Analisi
EUR USD 60 Minuti Intervallo di tempo
Correlazioni ( Pearson ) tra gli indicatori principali
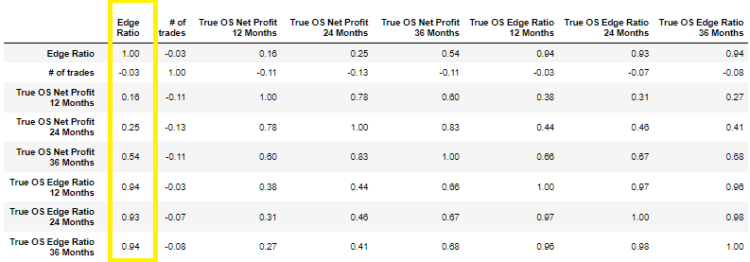
Nella figura precedente, vediamo che le correlazioni di Pearson tra l'Edge Ratio nella fase di costruzione e l'Edge Ratio / Utile netto Pro nei veri periodi fuori campione sono basse. In altre parole, un Edge Ratio più elevato nella fase di costruzione non implica un profitto netto più elevato nei periodi fuori campione di 12/24/32 mesi.
Un buon segno, tuttavia, è rappresentato dalle elevate correlazioni tra l'Edge Ratio nella fase di costruzione e tra i veri periodi fuori campione di 12/24/32 mesi. Quindi possiamo aspettarci che il potenziale dei segnali nel vero periodo fuori campione rimanga elevato.
Rapporto bordi binnato in 10 intervalli
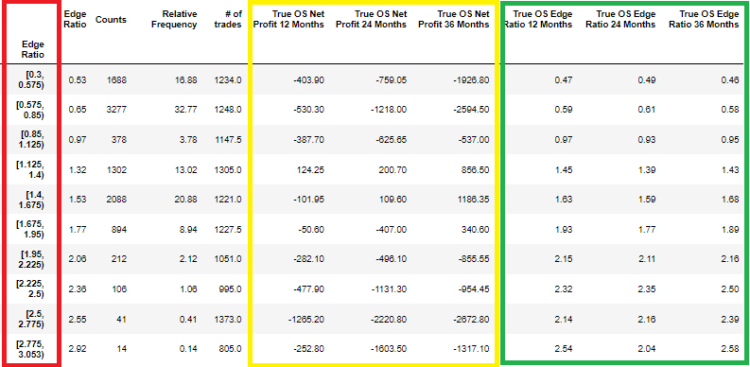
Nel grafico qui sopra, abbiamo ordinato le strategie in base al loro Edge Ratio nella fase di costruzione (riquadro rosso). Nei riquadri giallo e verde sono riportati i valori mediani del Net Profit fuori campione e dell'Edge Ratio fuori campione.
Nella terza colonna è riportato il numero di strategie - 1688 nell'intervallo dato. Nel riquadro giallo, nelle colonne da 6 a 8, è riportato il valore mediano del Net Profit nei periodi fuori campione di tutte le strategie con Edge Ratio nell'intervallo 0,3-0,575. Nelle righe da 10 a 12, vediamo l'Edge Ratio nel vero fuori campione.
Si noti che, nonostante i risultati negativi del Net Profit in true out-of-sample, l'Edge Ratio in true out-of-sample rimane elevato.
Edge Ratio in bucket di uguali dimensioni basati sui decili
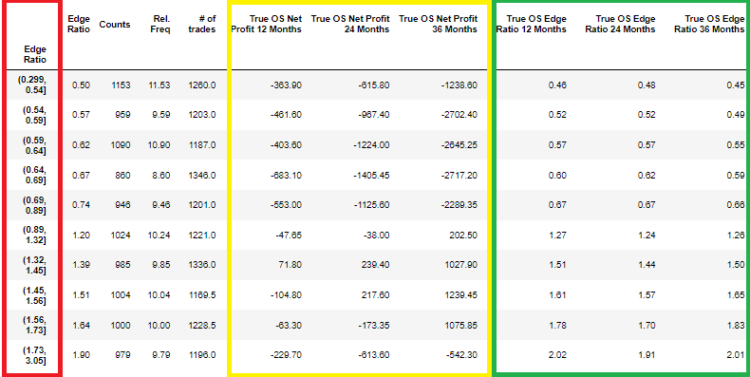
Nella figura precedente vediamo l'Edge Ratio intervallato in decili. In ogni intervallo c'è all'incirca lo stesso numero di strategie. Una situazione simile si ripete. I risultati del Net Profit fuori campione sono incoerenti, mentre il Net Profit fuori campione e l'Edge Ratio rimangono costantemente elevati.
ES - E-mini S&P 500 - Quadro temporale a 60 minuti
Correlazioni ( Pearson ) tra gli indicatori chiave.
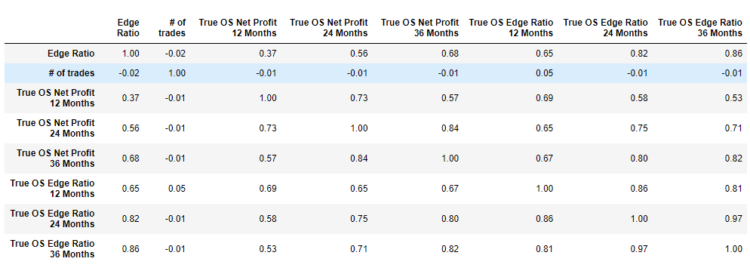
Nel grafico sopra riportato, si notano correlazioni piuttosto forti tra Edge Ratio nella fase di costruzione e tra Edge Ratio nei periodi di vero fuori campione. Anche le correlazioni tra Edge Ratio e Net Profit true out-of-sample non sono insignificanti. In altre parole, un Edge Ratio più alto nella fase di costruzione porta anche a un Net Profit più alto nei periodi fuori campione.
Rapporto bordi binnato in 10 intervalli
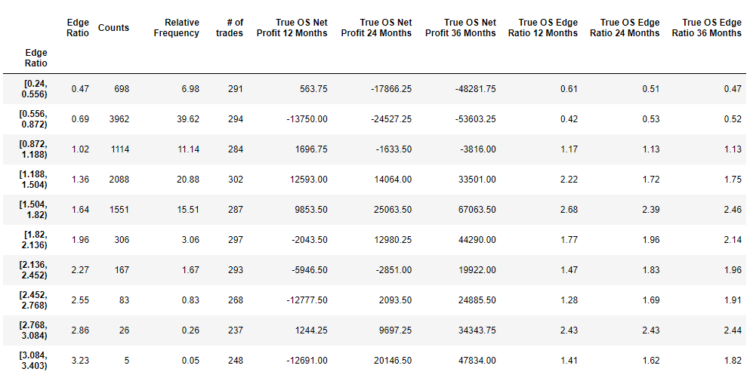
Utilizzando la tabella delle frequenze, possiamo già vedere che valori più elevati di Edge Ratio nella fase di costruzione non portano solo a valori mediani più elevati di Edge Ratio vero fuori campione, ma anche a valori mediani più elevati nel Net Profit fuori campione. Possiamo vedere il quadro suggerito dalla tabella di correlazione nell'esempio precedente.
Edge Ratio in bucket di uguali dimensioni basati sui decili
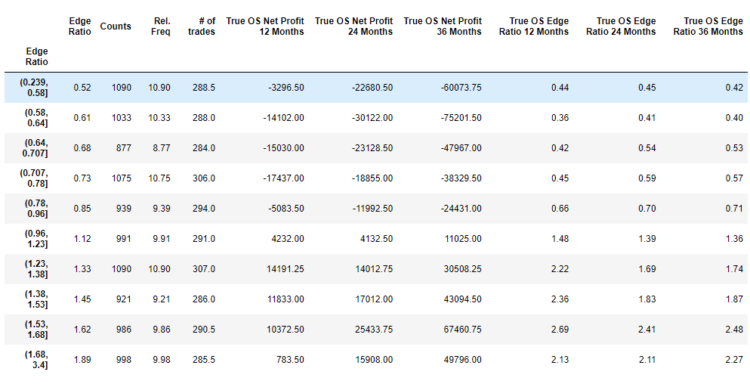
Nell'immagine qui sopra, vediamo l'Edge Ratio nella fase di costruzione ordinata in decili. Ciò significa che c'è all'incirca lo stesso numero di strategie in ogni intervallo. Vediamo un quadro simile. Un Edge Ratio più alto nella fase di costruzione porta a un Profit netto più alto nel campione vero e proprio e a un Edge Ratio nel campione vero e proprio.
Possiamo analizzare tutti gli altri strumenti come EURUSD e ES in modo simile. Per maggiore chiarezza, allego le tabelle di analisi nell'appendice di questo blog post. Per ogni strumento, dobbiamo seguire la procedura di analisi esattamente come per EURUSD e ES.
È possibile trovare altri set di dati in questo link
Conclusioni
- Il vero out-of-sample Net Profit si correla con l'Edge Ratio nella fase di costruzione in modo molto incoerente.
- L'Edge Ratio nella fase di costruzione è correlato all'Edge Ratio nel vero fuori campione. Vale a dire che il potenziale degli scambi rimane anche nel vero fuori campione.
- Il problema sta nella gestione delle posizioni e delle uscite da esse.
- Occorre studiare i metodi di uscita dalle posizioni.


 Inglese
 Spagnolo
 Portoghese
 Francese
 Tedesco
 Giapponese

 Tomas Vanek

Ottimo articolo, ma, a differenza dell'"episodio iniziale", questo articolo è poco chiaro e difficile da seguire. Gli errori tipografici non fanno che peggiorare la situazione. (Ration => Rapporto, Decils => Decili, Bined => Binned)
Forse è meglio esplorare la correlazione con il rendimento percentuale, invece che con l'utile netto Profit?
Sono curioso di sapere come cambia Corr(ER, PctReturn) da In-Sample a Out-of-sample.
Ciao Murty. I refusi sono stati corretti, grazie, implementerò le tue idee nella prossima parte.