


 Inglese
 Spagnolo
 Portoghese
 Francese
 Tedesco
 Giapponese
Come interpretereste questo risultato?
13 risposte

lemming78
11 anni fa #113708
Ciao ragazzi, come interpretereste questo risultato? Mi sembra un po' strano... Significa che tutta la sfortuna si è verificata negli ultimi 4 anni?
Grazie
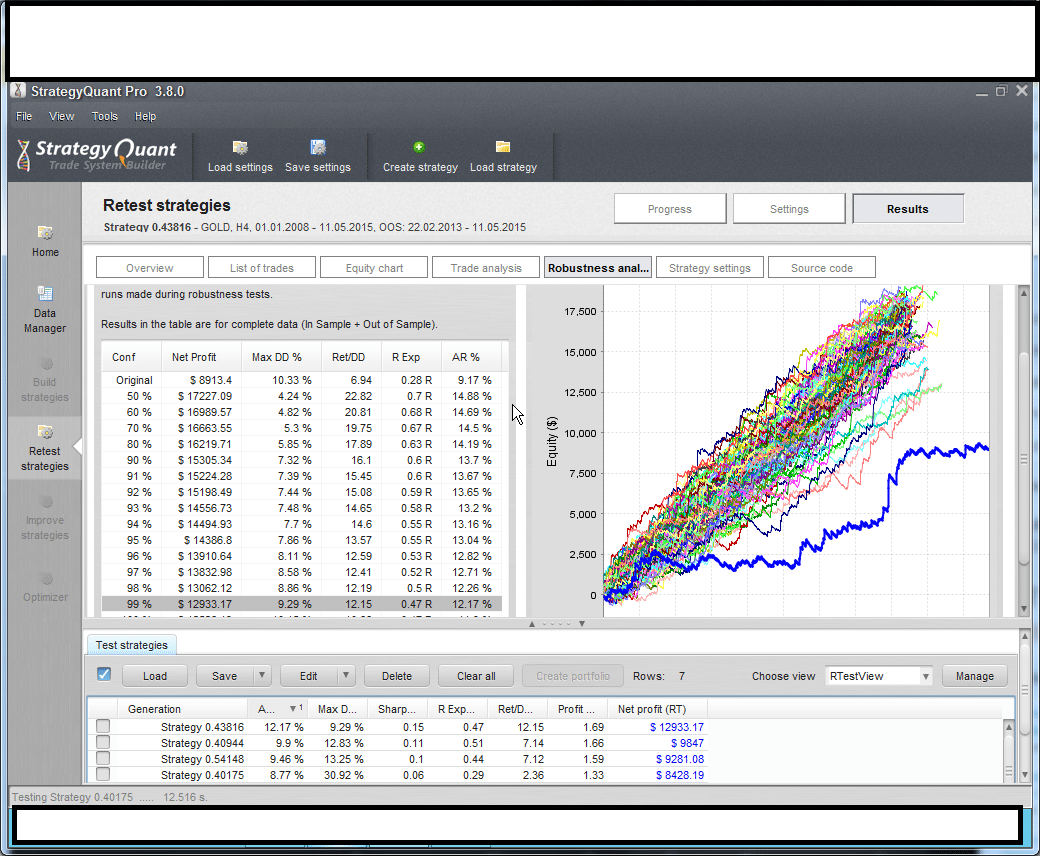 Immagine.png
0

mikeyc
11 anni fa #130432
È così che la leggerei, una buona strategia di fronte alla sfortuna.
0
lemming78
11 anni fa #130433
Ok amico, ho tonnellate di questi... ma un'analisi wf non sarà accurata quindi dovrei metterli nel mio portafoglio? Non c'è modo in sq di fare un'analisi di montecarlo su un portafoglio? Solo in pro ea analyzer giusto?
0
mikeyc
11 anni fa #130434
SQ non può fare un montecarlo su un portafoglio, non credo.
Non ho mai visto la strategia principale essere così anomala, forse c'è qualcosa di strano in queste strategie. Forse altri qui hanno un'opinione in merito?
0

Mark Fric
11 anni fa #130441
è difficile dire quale sia la ragione di questo problema senza vedere la vostra strategia esatta e le impostazioni di MC.
sembra che la strategia originale fosse estremamente curva o che ci sia qualche strano problema con i test Monte Carlo.
Se potete allegare qui la vostra strategia, potrei darle un'occhiata.
Marchio
Architetto StrategyQuant
0
lemming78
11 anni fa #130445
è difficile dire quale sia la ragione di questo problema senza vedere la vostra strategia esatta e le impostazioni di MC.
sembra che la strategia originale fosse estremamente curva o che ci sia qualche strano problema con i test Monte Carlo.
Se potete allegare qui la vostra strategia, potrei darle un'occhiata.
Non posso caricarlo qui perché è più di 2mb:(
ecco a voi comunque
grazie
dati di duka 4h.
0
Mark Fric
11 anni fa #130476
mi chiede una chiave di decodifica quando voglio scaricarlo
Marchio
Architetto StrategyQuant
0
lemming78
11 anni fa #130482
mi chiede una chiave di decodifica quando voglio scaricarlo
Non so perché. ecco a voi.
grazie
https://www.sendspace.com/file/gwun99
0

geektrader
11 anni fa #130486
Se la strategia principale è un'anomalia di questo tipo, di solito si tratta di un'impostazione "sbagliata" del test di robustezza. Il più delle volte si tratta del test "randomizza prezzo" che funziona solo con il metodo del time frame selezionato, anche se si sta testando con la simulazione dei tick. Fateci sapere le impostazioni del vostro test di robustezza e sono sicuro che scopriremo qual è il problema.

0

nolube
11 anni fa #130488
è difficile dire quale sia la ragione di questo problema senza vedere la vostra strategia esatta e le impostazioni di MC.
sembra che la strategia originale fosse estremamente curva o che ci sia qualche strano problema con i test Monte Carlo.
Se potete allegare qui la vostra strategia, potrei darle un'occhiata.
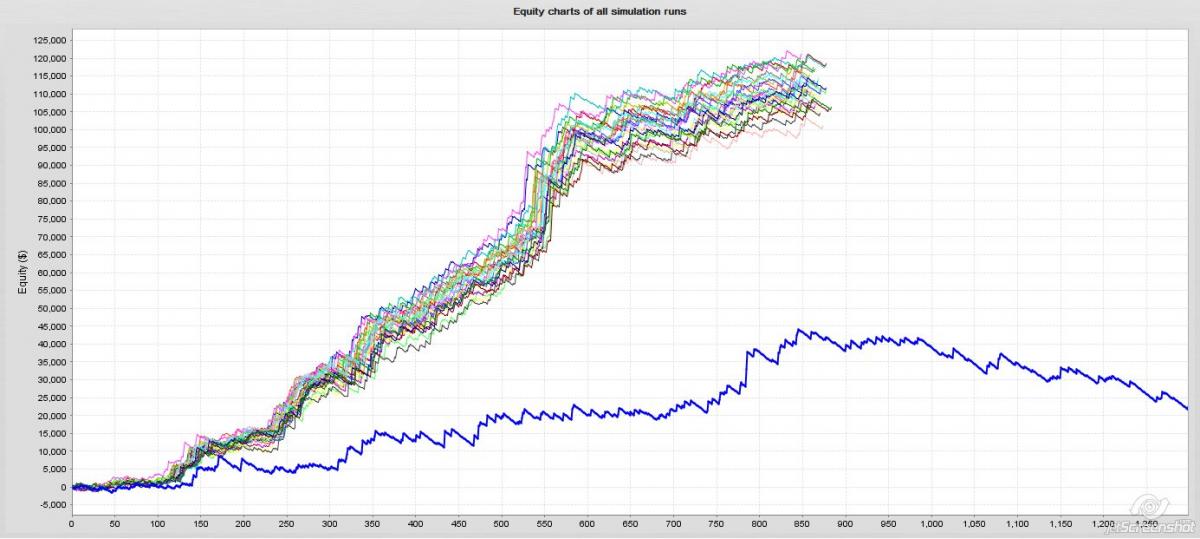
Inizialmente quel grafico mi avrebbe detto che la strategia è probabilmente più performante in condizioni reali rispetto al test della strategia originale...? Ma questo non ha senso... 🙁
Anch'io ho una tonnellata di questi, che sono anche su Gold, ma D1.
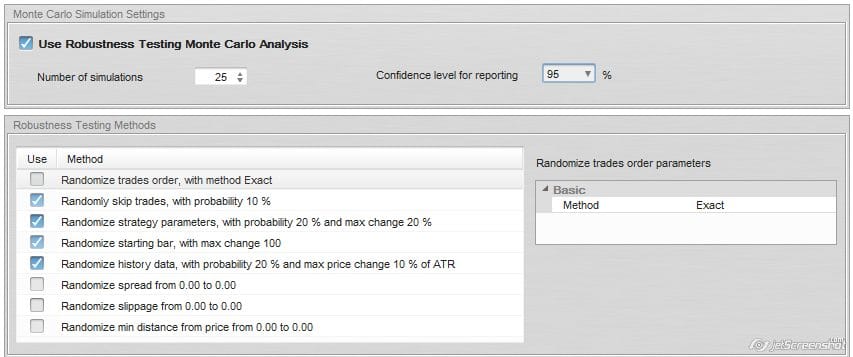
Queste sono le mie impostazioni e il grafico RT.
 mcanalisi.jpg
 oroRT.jpg
0
geektrader
11 anni fa #130489
Deselezionare l'opzione "randomizza i dati storici", che porta a risultati falsi come ho detto sopra, poiché esegue i test solo in "modalità di precisione del time frame selezionato", ma molto probabilmente si sta utilizzando la "modalità di simulazione tick" per i backtest. Quindi non possono andare insieme e creare risultati strani. Ho già aperto un ticket su questo argomento un po' di tempo fa, non sono sicuro che Mark lo abbia esaminato. In ogni caso, se si deseleziona il test, tutto andrà bene, giusto?
0
nolube
11 anni fa #130490
Oh dati storici, grazie lo farò provare.... Non ho cliccato su quello quando hai detto il prezzo.
0
geektrader
11 anni fa #130492
Non conosco l'esatta formulazione di SQ in quel momento, dato che ero in viaggio, ma il prezzo/storia è lo stesso, dato che la storia consiste nei prezzi dei titoli:)
0
lemming78
11 anni fa #130494
Ha funzionato... 5 strategie nel cestino ora:D
0
Stai visualizzando 13 risposte - da 1 a 13 (di 13 totali)