


 英語
 スペイン語
 ポルトガル語
 フランス語
 イタリア語
 ドイツ語
戦略 vs ランダムエッジテスト:WinRateEdge結果パネル
WinRateEdge — システム概要
WinRateEdgeは、StrategyQuant X向けの統計的エッジ検証フレームワークであり、ある明確な疑問に答えます。それは、「あなたのエントリーシグナルは、ランダムなタイミングよりも、市場に参入するのに真に優れたタイミングを見出しているか」ということです。 市場ドリフトや有利なエグジット、あるいは運の良いテスト期間によって見栄えが良くなってしまう可能性があるエクイティカーブだけで戦略を評価するのではなく、WinRateEdgeはエントリーシグナルを抽出し、ランダムなタイミングで実行された大量のトレードと直接比較して検証します。.
仕組み
このシステムはSQX内の3つのツールを結合します。まず、選択したエントリーシグナル、固定のストップロス、およびテイクプロフィットを使用して、Algo Wizardで理論テストを構築します。次に、Builderに含まれるRANDビルディングブロックを使用して、理論テストと同じシンボル、日付範囲、およびエグジットルールに一致させた、1分足チャートでのランダムエントリー戦略を生成します。これらを5〜20個実行すると、ベースラインとなる大量のランダムトレードのプールが蓄積されます。最後に、すべてを結合ポートフォリオとしてRetesterに読み込み、そこでWinRateEdge結果パネルが処理を引き継ぎます。.
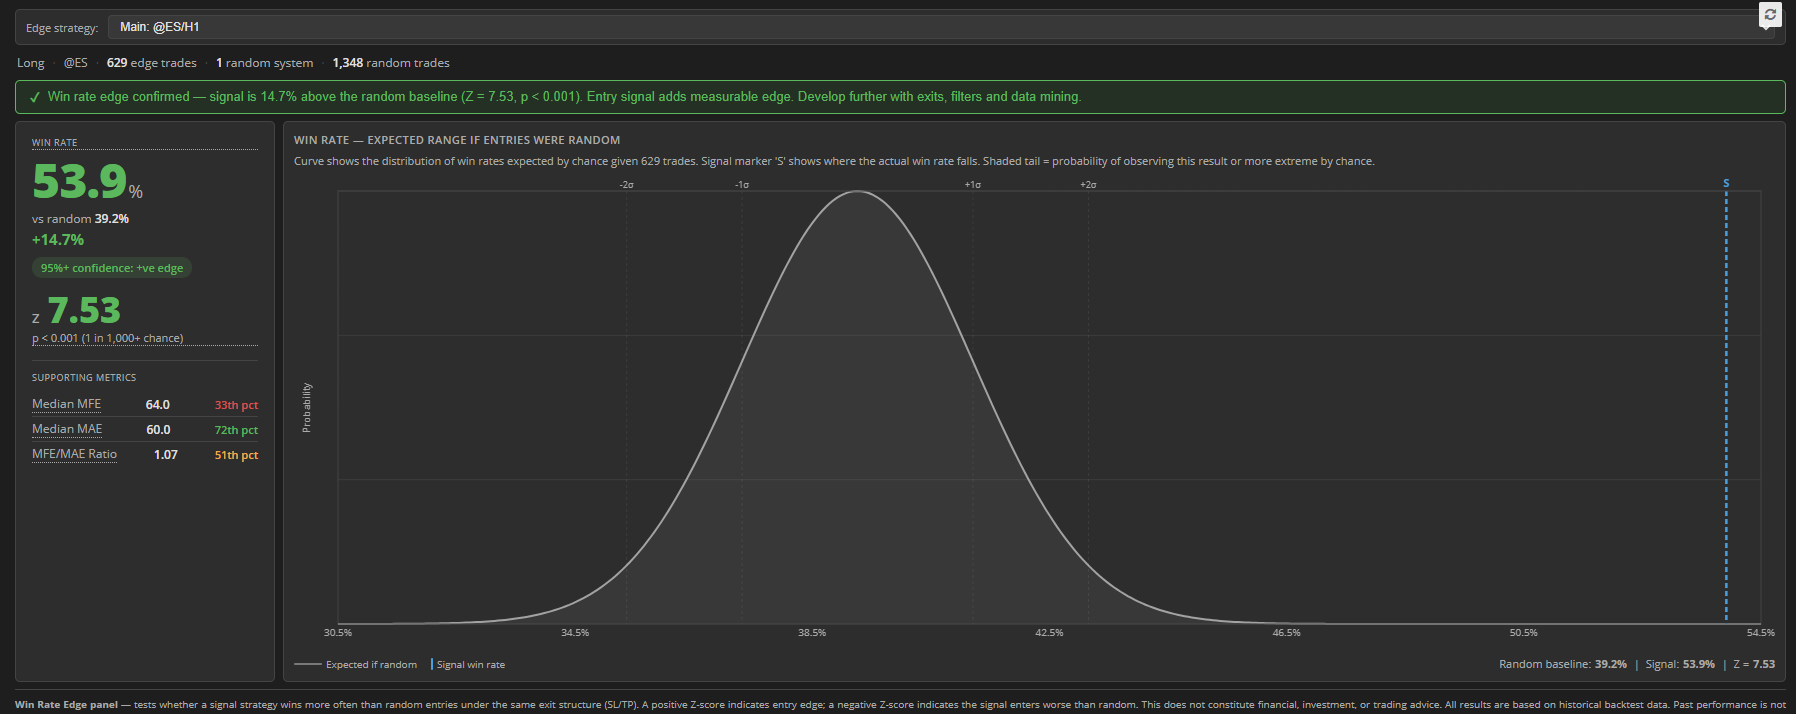
このパネルは、シグナル取引の勝率を、ランダムなベースラインの集合値と比較して算出し、その結果をベルカーブチャートとして表示します。これにより、ランダムな結果の分布に対して、あなたの戦略がどの位置にあるかが正確にわかります。主な出力値はZスコアです。これは、結果が偶然ではなく、実際に有効である可能性を示す信頼度指標です。 Zスコアが1.645の場合、95.1%の信頼度を意味します。スコアが3.09の場合は、99.91%の信頼度を意味します。このパネルでは、ドロップダウンメニューから理論的なバックテストを選択できるため、複数のエントリを同じランダムなプールと比較することができます。.
ランダムなベースラインが重要な理由
ランダムなエントリーが50%の確率で勝つことは、ほぼあり得ません。真のベースラインは、市場のドリフト、エグジットルール、およびスプレッドによって異なります。そのため、WinRateEdgeはこれを仮定するのではなく、ユーザー自身のデータから直接測定するのです。 US100のような市場は、長年にわたり強い上昇トレンドを示しており、この銘柄ではランダムなロングエントリーでもすでに50%をはるかに上回る勝率を記録しています。真の優位性を証明するためには、あなたのシグナルがこの測定されたベースラインを上回る必要があります。.
パラメータースウィープとクロスマーケット検証
システムには、複数のパラメータ設定にわたるテストに関するガイドが付属しています。例えば、ドンチャン・チャネルの期間を5から30までスイープして、優位性がどこにあるのかを把握する方法などが含まれます。また、スイープ全体の結果の形状を読み解く方法(一過性の孤立したスパイクよりも、一貫した結果の幅広いプラトーの方がはるかに意味があります)、多重検定が信頼度に与える影響、そしてクロスマーケット検証(同じパラメータを独立した銘柄で実行すること)が、検出された優位性が特定の市場の歴史に依存するものではなく構造的なものであることを確認するための最も確実な方法であることについても解説しています。.
何がわかり、何がわからないのか
ランダムなタイミングに対する優位性が確認できるということは、エントリーシグナルが統計的に見てより有利な市場参入の瞬間を見つけ出していることを意味します。それは頑健な戦略にとって不可欠な基礎ですが、コストや執行を考慮した実運用での収益性を保証するものではありません。これは本格的なリサーチプロセスにおける最初のフィルターと考えてください。もしエントリーがランダムなタイミングを上回れなければ、戦略の他の部分にはほとんど意味がありません。逆に上回ることができれば、そこには構築する価値のある確かな基盤が存在するということです。.
