


 Englisch
 Spanisch
 Portugiesisch
 Französisch
 Italienisch
 Japanisch
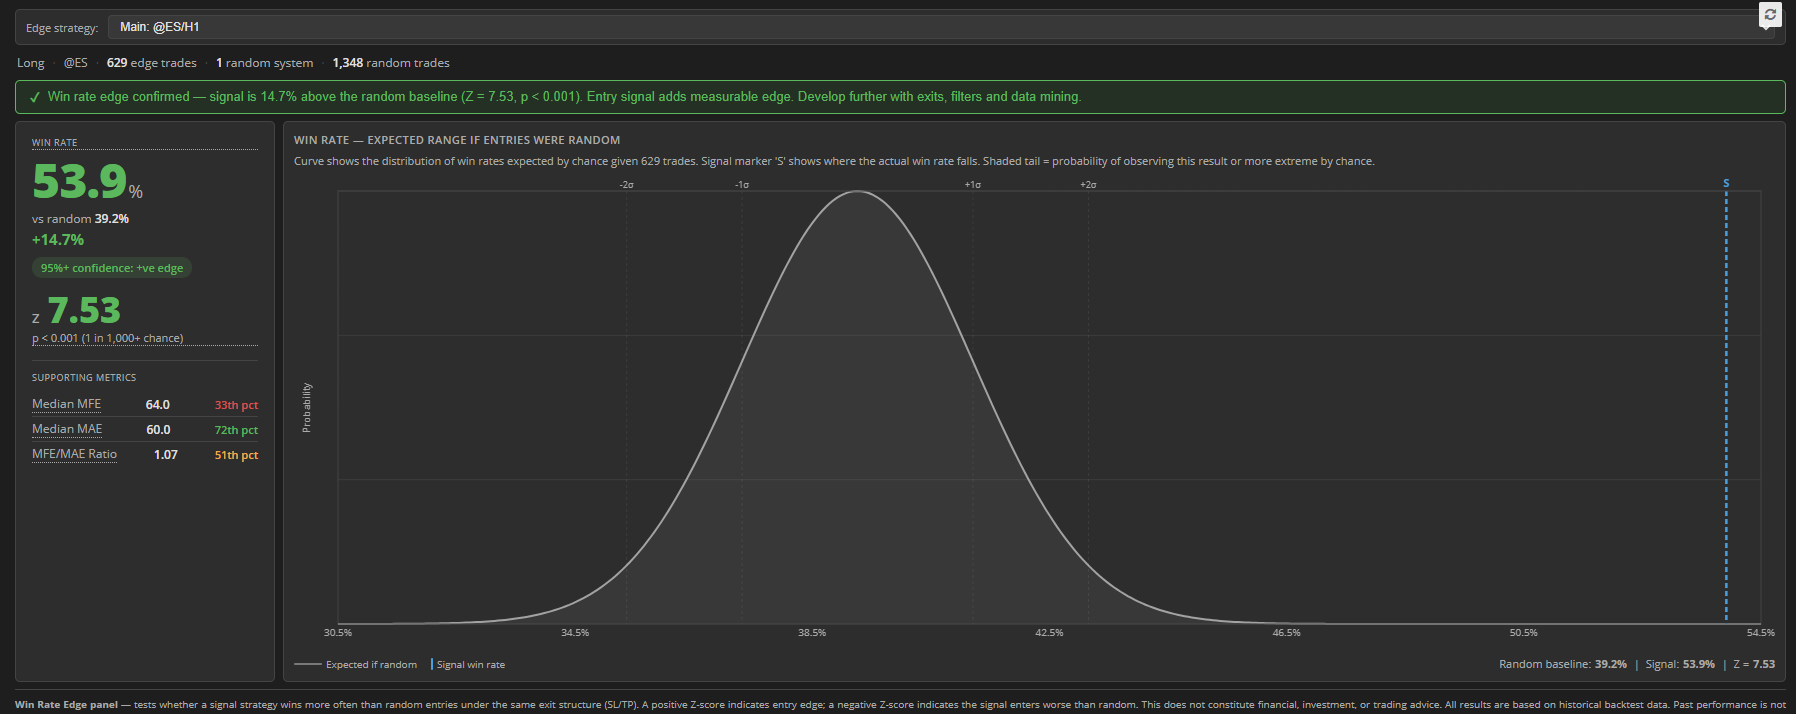
Strategie VS Zufallsrandtest: WinRateEdge Ergebnispanel
WinRateEdge - Systemübersicht
WinRateEdge ist ein statistisches Edge-Testing-Framework für StrategyQuant X, das eine präzise Frage beantwortet: Findet Ihr Einstiegssignal wirklich bessere Zeitpunkte für den Einstieg in den Markt als ein zufälliges Timing es tun würde? Anstatt eine Strategie allein nach ihrer Aktienkurve zu beurteilen - die aufgrund von Marktdrift, günstigen Ausstiegen oder einem glücklichen Testfenster gut aussehen kann - isoliert WinRateEdge das Einstiegssignal und testet es direkt gegen einen großen Pool von zufällig getimten Trades.
Wie es funktioniert
Das System verbindet drei Tools innerhalb von SQX. Zunächst erstellen Sie Ihren theoretischen Test im Algo Wizard unter Verwendung des von Ihnen gewählten Einstiegssignals mit einem festen Stop-Loss und Take-Profit. Als Nächstes verwenden Sie den im Builder enthaltenen RAND-Baustein, um Zufallseinstiegsstrategien für den 1-Minuten-Zeitrahmen zu generieren, die auf dasselbe Symbol, denselben Datumsbereich und dieselben Ausstiegsregeln wie Ihr theoretischer Test abgestimmt sind. Wenn Sie 5-20 dieser Builds ausführen, entsteht ein großer Pool von Zufallsgeschäften, die Ihre Baseline bilden. Schließlich laden Sie alles als kombiniertes Portfolio in Retester, wo das WinRateEdge-Ergebnispanel die Arbeit übernimmt.
Das Panel berechnet die Gewinnrate Ihrer Signalgeschäfte im Vergleich zur gepoolten zufälligen Basislinie und zeigt das Ergebnis als Glockenkurvendiagramm an, das genau zeigt, wo Ihre Strategie im Vergleich zur Verteilung der zufälligen Ergebnisse liegt. Das wichtigste Ergebnis ist ein Z-Score - eine Konfidenzbewertung, die Ihnen sagt, wie wahrscheinlich es ist, dass das Ergebnis real und nicht zufällig ist. Ein Z-Score von 1,645 bedeutet 95% Sicherheit. Ein Wert von 3,09 bedeutet 99,9%. Das Panel wählt Ihren Theorie-Backtest aus einer Dropdown-Liste aus, so dass Sie mehrere Einträge mit demselben Zufallspool vergleichen können.
Warum die zufällige Basislinie wichtig ist
Zufällige Einträge gewinnen fast nie 50% der Zeit. Die tatsächliche Basislinie hängt von der Marktdrift, Ihren Ausstiegsregeln und dem Spread ab - deshalb misst WinRateEdge sie direkt anhand Ihrer eigenen Daten und geht nicht von ihr aus. Ein Markt wie der US100 driftet seit Jahren stark nach oben, was bedeutet, dass zufällige Long-Einträge bereits weit über 50% für dieses Instrument gewinnen. Ihr Signal muss diese gemessene Basislinie übertreffen, um einen echten Vorteil zu demonstrieren.
Parameter-Sweeps und Cross-Market-Validierung
Das System enthält einen begleitenden Leitfaden zum Testen über mehrere Parametereinstellungen hinweg - z. B. das Sweepen eines Donchian-Kanals von Periode 5 bis 30, um zu verstehen, wo die Grenze liegt. Es wird erklärt, wie die Form der Ergebnisse über einen Sweep hinweg zu lesen ist (ein breites Plateau konsistenter Ergebnisse ist weitaus aussagekräftiger als eine einzelne isolierte Spitze), wie sich Mehrfachtests auf Ihre Konfidenzzahlen auswirken und wie die marktübergreifende Validierung - die Ausführung desselben Parameters auf einem unabhängigen Instrument - der sauberste Weg ist, um zu bestätigen, dass ein entdeckter Rand strukturell und nicht spezifisch für die Geschichte eines Marktes ist.
Was sie Ihnen sagt - und was nicht
Ein bestätigter Vorteil gegenüber dem Zufall bedeutet, dass Ihr Einstiegssignal statistisch bessere Zeitpunkte für den Einstieg in den Markt findet. Er ist eine notwendige Grundlage für eine robuste Strategie, aber keine Garantie für eine lebendige Rentabilität nach Kosten und Ausführung. Betrachten Sie es als den ersten Filter in einem seriösen Forschungsprozess: Wenn das Einstiegssignal das zufällige Timing nicht schlagen kann, ist nichts anderes an der Strategie von Bedeutung. Wenn er es kann, haben Sie etwas, auf dem es sich wirklich lohnt aufzubauen.
