


 英語
 スペイン語
 ポルトガル語
 フランス語
 イタリア語
 ドイツ語
FTMO向け2ステップチャレンジアナライザー:支払う前に、あなたの戦略が合格するかどうかを知る
ページのコンテンツ
FTMO向け2ステップチャレンジアナライザー:支払う前に、あなたの戦略が合格するかどうかを知る
StrategyQuantXで戦略を構築していて、見栄えのよいバックテストの結果をじっと見つめながら、「もしかして……」と思ったことがあるなら “しかし、これで本当に小道具のテスト(プロップ・チャレンジ)をクリアできるのだろうか?” —このプラグインはあなたのために作られました。.
その 2ステップチャレンジアナライザー これは、StrategyQuantX用の無料の「Results」タブ用プラグインです。あらゆる戦略やポートフォリオを取り込み、実際のルールと実際の日中リスクに基づいた2段階のプロップファーム評価を完全に実施し、その戦略が評価を通過できたかどうかを判断します。, どのくらいの頻度で 別の日に始めていれば合格していただろうし、実際に買う価値があるのはどの口座サイズかということ。.
1ユーロたりとも口座から引き落とされる前に、それはあなたのチャレンジの予行演習であり、何千回も実行されます。.
機能
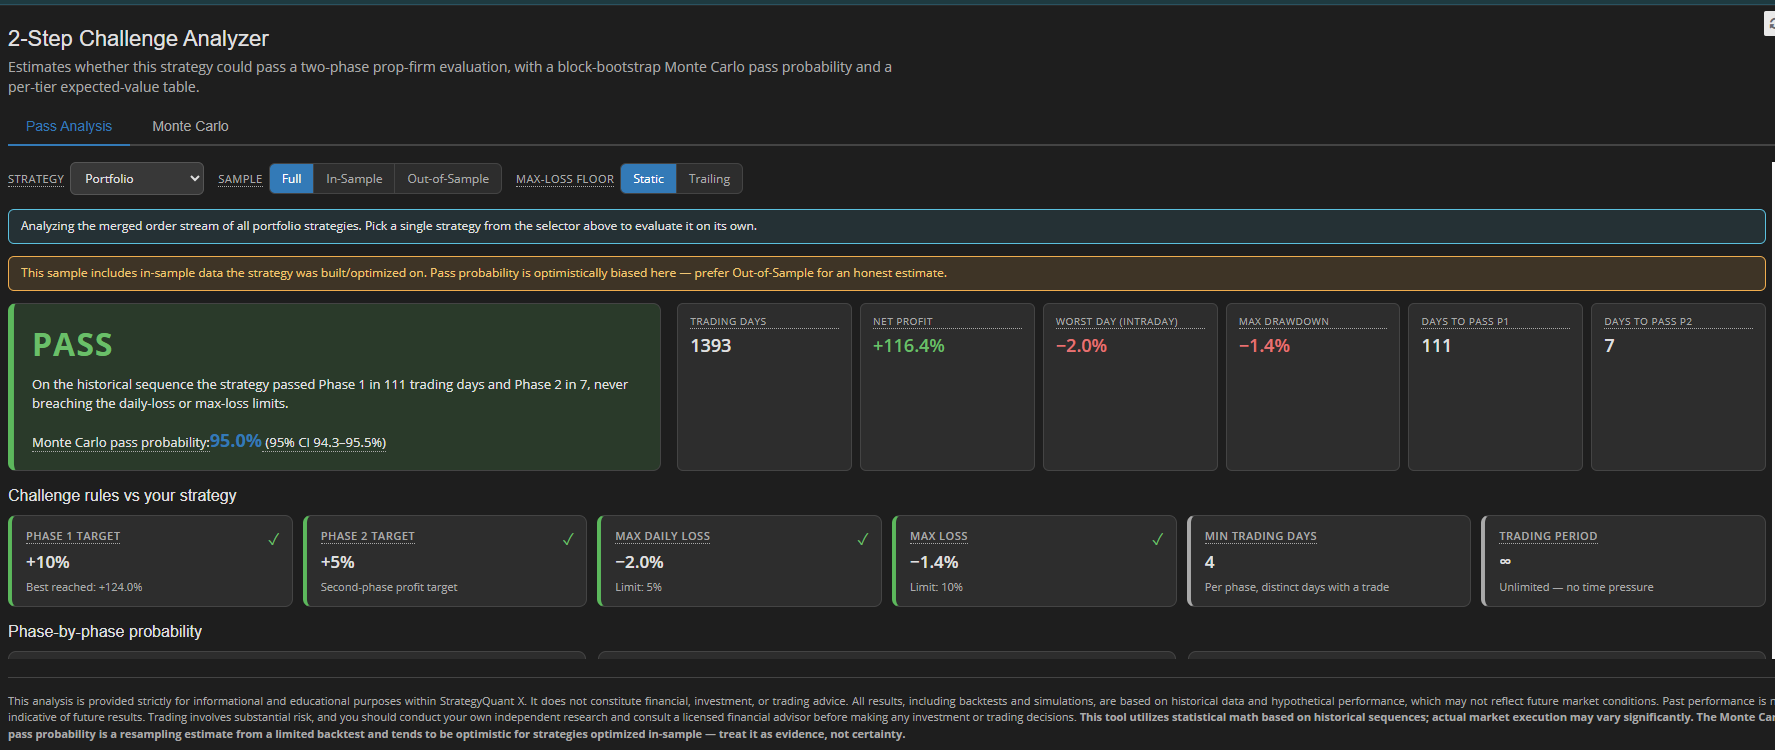
ほとんどのトレーダーはエクイティカーブを目視で確認し、運を天に任せてチャレンジを判断します。しかし、このプラグインは代わりに次の3つの具体的な機能を提供します:
- 実際のルールセットを再プレイする — 利益目標、日次損失制限、全体の最大損失制限、最小取引日数 — 最悪のシナリオに対して検証済み 日中 クロージング残高だけでなく、(各トレードの最大不利変動幅=MAEを用いて)エクイティ全体を監視します。セッション中に大きく下落した後にプラスで終わった日でも、制限を超えて破綻する可能性があるため、この方法でそれを捉えます。.
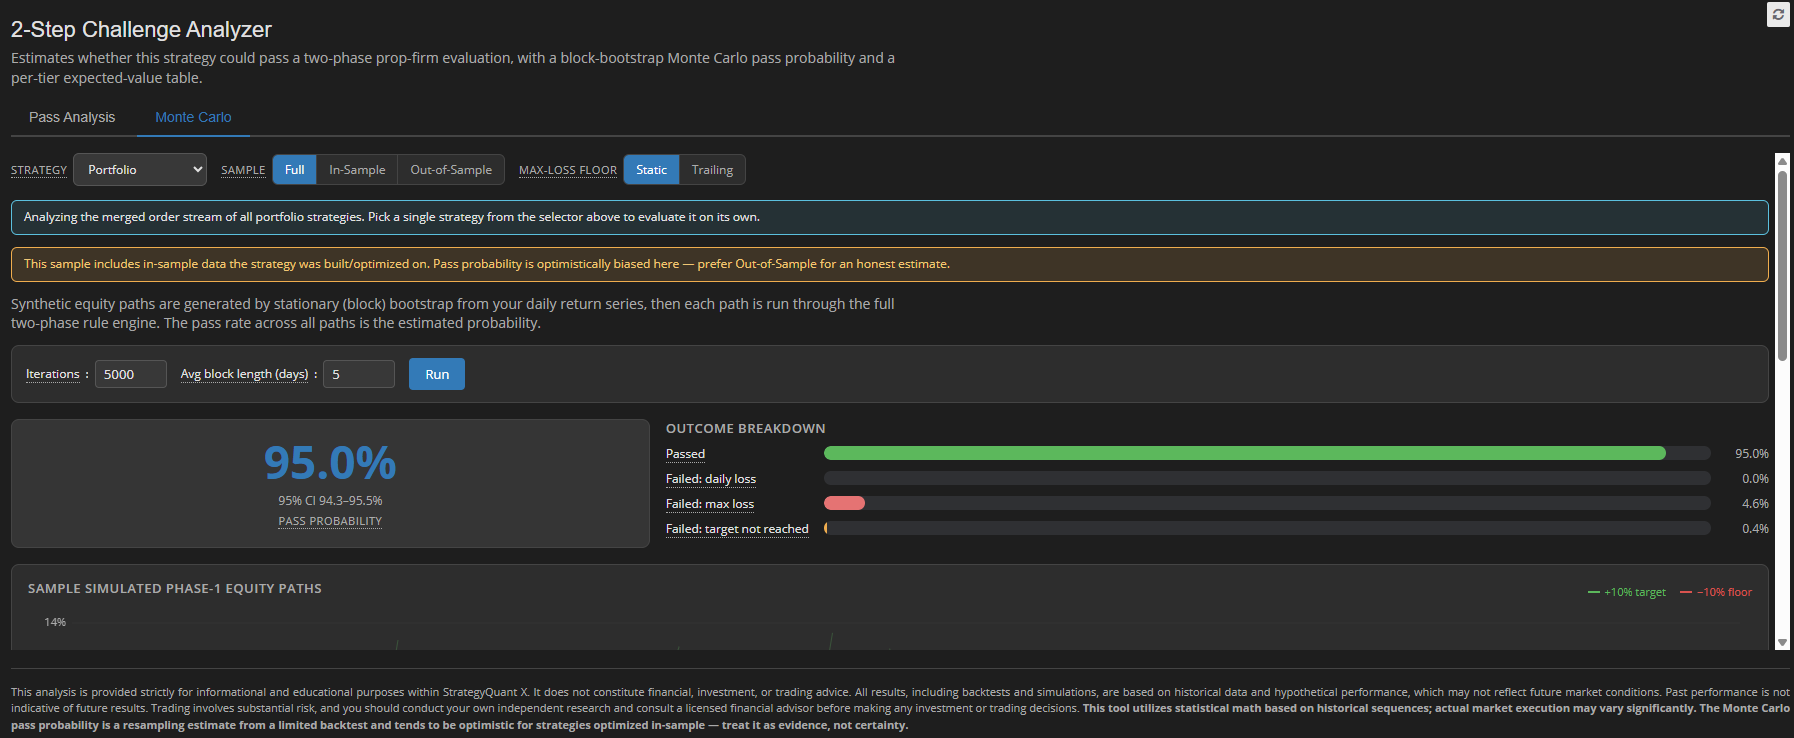
- 本当の合格確率を予測します 連敗の期間を維持したまま、日々のリターンを数千回シャッフルするモンテカルロシミュレーションを行い、両フェーズをクリアしたランの割合を、95%の信頼区間とともに報告します。.
- 期待値の高い順にアカウント層をランク付けする, したがって、どの手数料/報酬の組み合わせが数学的に割に合うかを確認できます。.
標準でモデル化されるルール:
| ルール | フェーズ1 | フェーズ2 |
|---|---|---|
| Profitターゲット | +10% | +5% |
| 1日の最大損失額 | −5% | −5% |
| 最大総合損失 | −10% | −10% |
| 最小取引日数 | 4 | 4 |
| 制限時間 | なし | なし |
(もし貴社の数値が異なる場合でも、それらはファイルの先頭にある1つの定数にまとめられており、簡単に変更できます。)
インストール方法
ドロップインフォルダなので、ビルドステップも、依存関係も、インターネット接続も不要です。.
- プラグインフォルダをコピーする SQXのインストール先に以下のフォルダを追加してください:/user/extend/ResultsPlugins/2-Step Challenge Analyzer/ フォルダ内にindex.html、locales/フォルダ、およびvue.global.prod.jsが含まれていることを確認してください。
- StrategyQuantXを再起動 — または単にクリックしてください 更新アイコン Resultsタブで完全な再起動を行わずにそれを反映させます。.
- 開けて。. バックテストを実行し、 結果 タブを押して選択 2ステップチャレンジアナライザー タブストリップから.
SQXが必要です Pro (最大3つのカスタムプラグイン)または Ultimate (無制限)。Starterはカスタムプラグインに対応していません。.
それだけです。プラグインが自動的にあなたの戦略を読み取ります。設定も、エクスポートも必要ありません。.
使い方をステップバイステップで解説します
1. 分析する対象を選ぶ。.
ポートフォリオをご覧の場合、 戦略 ドロップダウンで統合ポートフォリオを分析できます または どの戦略単体にでもドリルダウンできるため、バスケットの足を引っ張っている構成要素を特定するのに最適です。.
2. アウトオブサンプル(未学習データ)に切り替えます。.
その サンプル トグル(フル / インサンプル / アウトオブサンプル)は何よりも重要です。インサンプルデータは戦略が最適化された対象であるため、常にあなたに都合の良い結果をもたらします。正確な見積もりを得るためにはアウトオブサンプルを使用してください。プラグインは、そうでない場合にも警告を発してくれます。.
3. 自社の床の種類に合わせます。.
一部の企業では 静的 最大損失の下限(開始時から−10%に固定);他には 末尾 新しい高値を更新するにつれて引き上げられ、利益を手放すことを罰するフロア。あなたの会社が現実に採用している方を選べ――トレイリングの方がより厳格だ。.
4. 評決を読み、それから確率を読みなさい。.
大きなカードには、過去の実行における「合格」または「不合格」が表示され、不合格の場合はその正確な理由も示されます。しかし、本当に重要な数字はそのすぐ下にあります: モンテカルロ合格確率. 60%を上回っている場合は有力な候補と言えますが、40%を下回っている場合は、バックテストでの「合格」が主に運によるものだったことを意味します。.
全体像を把握するには、モンテカルロタブを開いてください。.
こちらがあなたへの品です:
- 信頼区間付きのパス成功確率(幅が広い=信頼できる十分な履歴データがないことを意味します).
- アン 結果の内訳 表示 どのように 失敗した実行は終了しました。デイリー損失、最大損失、あるいは単に目標に達しなかったためです。これは明確な改善点を示しています。.
- 合格までの平均日数と中央値 各フェーズに加え、パス試行にかかった時間のヒストグラム(中央値と平均値のマーカー線付き)により、単に もし 合格するよ、だいたいはね いつ.
6. 実際の数値を代入します。.
期待値テーブルは完全に編集可能です。貴社の実際の料金とティアごとの平均支払額を入力すると、それぞれのエペックス(EV)とROIが計算され、最良の価値および最良のEVのオプションがハイライトされます。.
プラグイン内のすべての指標には ホバーツールチップ 分かりやすい定義と具体的な計算例が示されているため、数字の意味に迷うことはありません。.
プロのように結果を読み解く方法
- 過去の合格率は高いのに、モンテカルロ確率は低い? あなたのバックテストは偶然順序が良かっただけです。結果ではなく確率を信じなさい。.
- 一日の損失額が原因で失敗することが多いですか? 不調時のポジションサイズが大きすぎます。リスクを削減するか、同時保有トレード数に上限を設けてください。.
- 最大損失、特にトレーリングでの失敗ですか? あなたは利益を築いた後にそれを手放す「ギブバック」戦略だ容赦ないトレイリングフロアがこれを行わさせる.
- 「目標未達」による失敗ですか? どのようなリスク調整を行っても無駄だ。その戦略は単に利益率が低すぎる。.
- 平均合格日数が中央値よりもはるかに高いですか? 合格した場合でも、時には長い苦労があることを覚悟してください。それに合わせて、忍耐力、そしてサブスクリプションの費用も計画しておきましょう。.
率直な一言
これは水晶玉ではなく統計ツールです。決済済み取引のバックテストは実際のイントラデイ執行を近似することしかできず、サンプル内結果は戦略を過大評価させ、たとえ合格したチャレンジであっても、その後の資金提供口座で失敗すれば泡と消えることがあります。合格確率を強力なものとして扱ってください 証拠, 、保証ではありません。そして必ずアウトオブサンプルデータで検証してください。(プラグインにはまさにこの理由から、一番下に完全な免責事項が記載されています。)
結論
勘でプロップファームのチャレンジを買うのは高くつきます。2ステップ・チャレンジ・アナライザーは、その勘を裏付けのある数値(確率、信頼区間、現実的な合格までの期間、そして次に対する明確な答え)に変えてくれます。 “どの会員ランクがお金をかける価値がありますか?”
インストールして、最高の戦略を指定し、次の購入前に実行してください。失敗するチャレンジをいくつか回避できるかもしれませんし、間違いなく自分の優位性をより正直に評価できるようになるはずです。.
