


 Englisch
 Spanisch
 Portugiesisch
 Französisch
 Italienisch
 Japanisch
Der 2-stufige Challenge Analyzer für FTMO: Wissen Sie, ob Ihre Strategie erfolgreich sein wird, bevor Sie zahlen
Inhalt der Seite
Der 2-stufige Challenge Analyzer für FTMO: Wissen Sie, ob Ihre Strategie erfolgreich sein wird, bevor Sie zahlen
Wenn Sie Strategien in StrategyQuantX entwickeln und jemals auf einen gut aussehenden Backtest gestarrt und sich gefragt haben “Aber würde das tatsächlich eine Requisitenprüfung bestehen?” - Dieses Plugin wurde für Sie entwickelt.
Die 2-stufiger Challenge-Analysator ist ein kostenloses Ergebnis-Tabellen-Plugin für StrategyQuantX. Es nimmt eine beliebige Strategie oder ein beliebiges Portfolio und lässt es durch eine vollständige zweistufige Prop-Firm-Bewertung laufen - die echten Regeln, das echte Intraday-Risiko - und sagt Ihnen dann, ob es bestanden hätte, wie oft wenn Sie an einem anderen Tag beginnen würden, und welche Kontogröße sich tatsächlich lohnt.
Es ist eine Generalprobe für Ihre Herausforderung, die tausendfach durchgeführt wird, bevor ein einziger Euro Ihr Konto verlässt.
Was es bewirkt
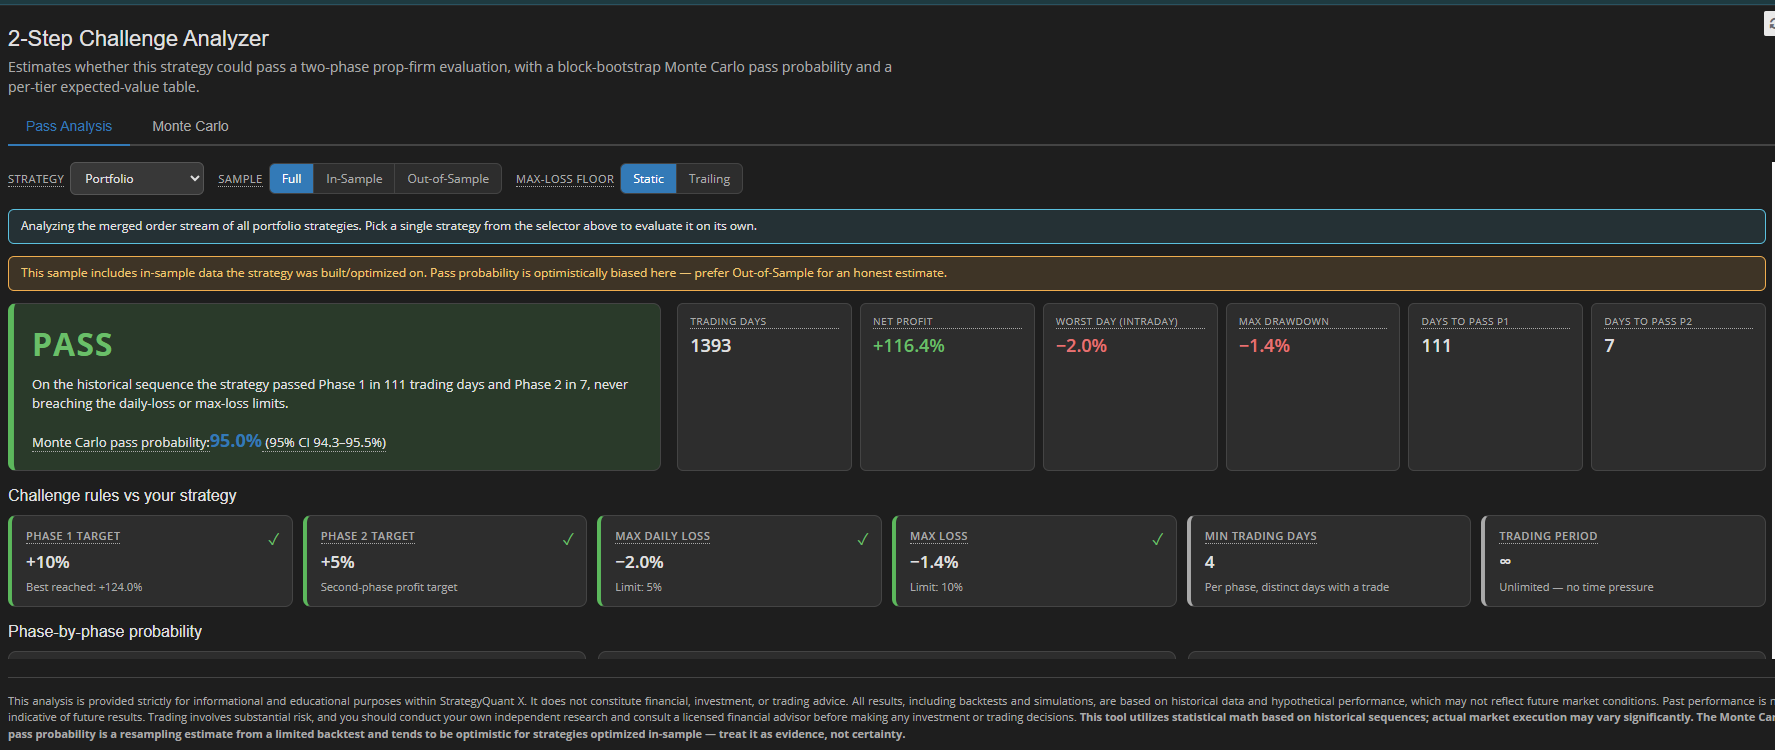
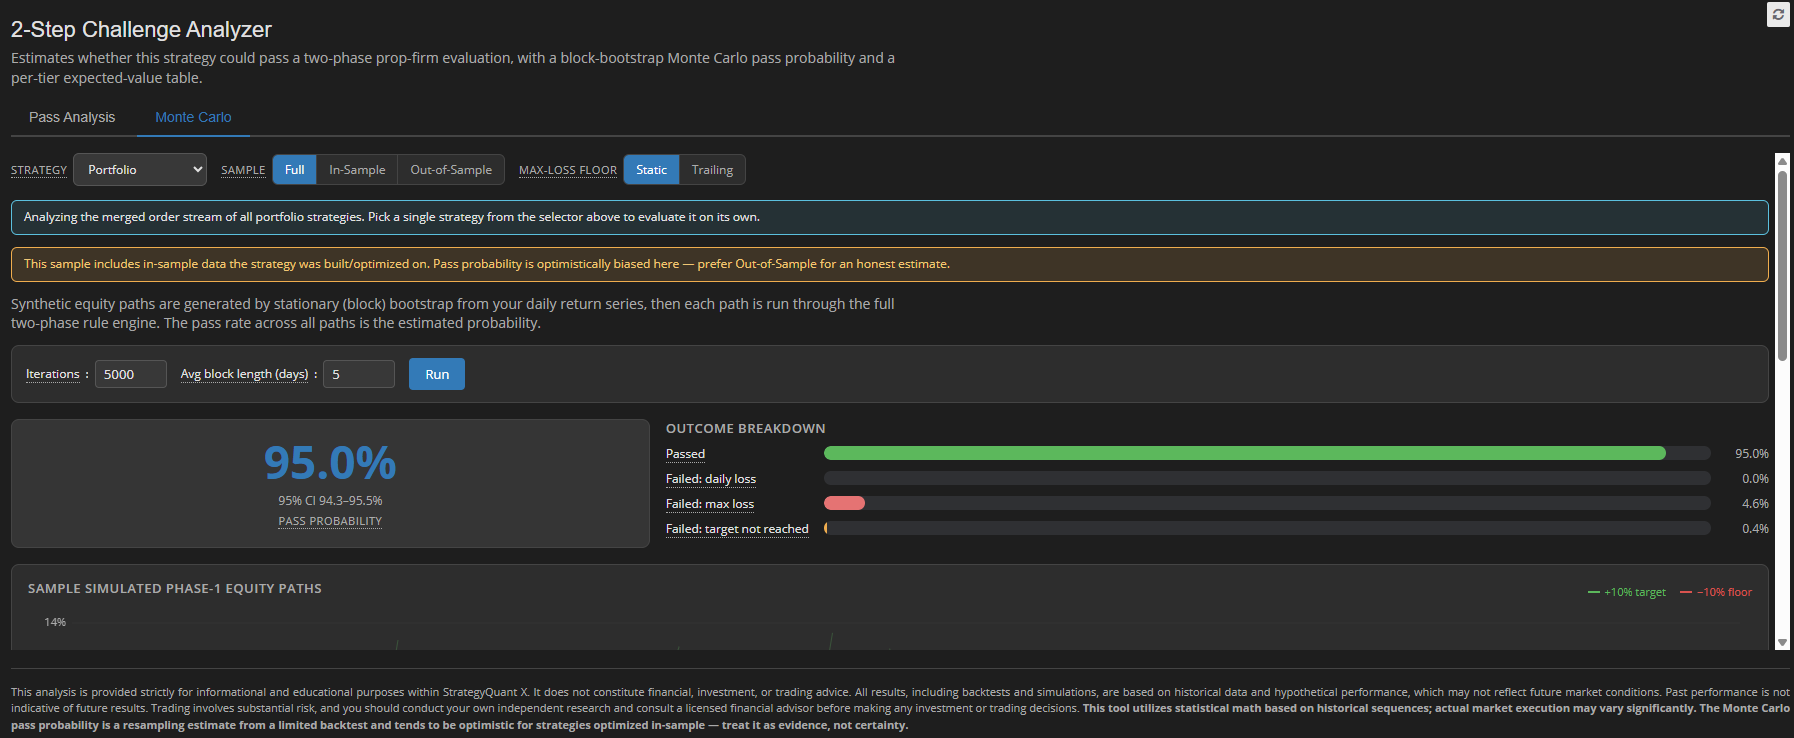
Die meisten Händler beurteilen eine Herausforderung, indem sie die Equity-Kurve im Auge behalten und hoffen. Dieses Plugin tut stattdessen drei konkrete Dinge:
- Spielt den echten Regelsatz nach - Gewinnziele, tägliches Verlustlimit, Gesamtlimit für den maximalen Verlust, Mindesthandelstage - geprüft anhand des Worst-Case Intraday Eigenkapital (unter Verwendung der maximalen ungünstigen Ausdehnung für jeden Handel), nicht nur die Schlussbilanz. Ein Tag, der im grünen Bereich endet, aber in der Mitte der Sitzung stark einbricht, kann immer noch ein Limit sprengen, und das fängt es auf.
- Schätzt Ihre wahre Passwahrscheinlichkeit mit einer Monte-Carlo-Simulation, die Ihre täglichen Renditen tausende Male neu mischt und dabei Verluststreifen beibehält, und dann den Anteil der Läufe angibt, die beide Phasen überstanden haben - mit einem Konfidenzintervall von 95%.
- Ordnet die Kontenebenen nach dem erwarteten Wert ein, so dass Sie sehen können, welche Kombination aus Gebühr und Vergütung sich rechnerisch lohnt.
Die Regeln sind sofort einsatzbereit:
| Regel | Phase 1 | Phase 2 |
|---|---|---|
| Profit Ziel | +10% | +5% |
| Maximaler Tagesverlust | -5% | -5% |
| Maximaler Gesamtverlust | -10% | -10% |
| Mindesthandelstage | 4 | 4 |
| Zeitliche Begrenzung | Keine | Keine |
(Wenn Ihre Firma andere Nummern verwendet, werden sie in einer einzigen Konstante am Anfang der Datei gespeichert und können leicht geändert werden).
Wie man es installiert
Es ist ein Drop-in-Ordner - kein Build-Schritt, keine Abhängigkeiten, kein Internet erforderlich.
- Kopieren Sie den Plugin-Ordner in Ihre SQX-Installation: /user/extend/ResultsPlugins/2-Step Challenge Analyzer/ Stellen Sie sicher, dass der Ordner index.html, den Ordner locales/ und vue.global.prod.js enthält
- Neustart StrategyQuantX - oder klicken Sie einfach auf die Nachladen-Symbol auf der Registerkarte "Ergebnisse", um sie ohne einen vollständigen Neustart abzurufen.
- Öffnen Sie es. Führen Sie einen Backtest durch, gehen Sie zum Ergebnisse und wählen Sie 2-stufiger Challenge-Analysator aus dem Tabulatorstreifen.
Sie benötigen SQX Pro (bis zu 3 benutzerdefinierte Plugins) oder Ultimativ (unbegrenzt). Starter unterstützt keine benutzerdefinierten Plugins.
Das war's. Das Plugin liest Ihre Strategie automatisch - nichts zu konfigurieren, nichts zu exportieren.
Schritt für Schritt, wie man es benutzt
1. Wähle aus, was du analysierst.
Wenn Sie an einem Portfolio arbeiten, ein Strategie Dropdown können Sie das zusammengelegte Portfolio analysieren oder jede einzelne Strategie einzeln zu untersuchen - perfekt, um herauszufinden, welche Komponente den Korb nach unten zieht.
2. Wechseln Sie zu Out-of-Sample.
Die Muster (Full / In-Sample / Out-of-Sample) ist wichtiger als alles andere. In-Sample-Daten sind das, worauf Ihre Strategie optimiert wurde, also schmeicheln sie Ihnen immer. Für eine ehrliche Schätzung, verwenden Sie Out-of-Sample - das Plugin sogar warnt Sie, wenn Sie nicht sind.
3. Entspricht dem Bodentyp Ihrer Firma.
Einige Unternehmen verwenden eine statisch Max-Loss-Floor (von Anfang an auf -10% festgelegt); andere verwenden einen hintere der bei neuen Höchstständen ansteigt und Sie für die Rückgabe von Gewinnen bestraft. Entscheiden Sie sich für die Methode, die Ihr Unternehmen tatsächlich anwendet - Trailing ist strenger.
4. Lesen Sie das Urteil, dann die Wahrscheinlichkeit.
Die große Karte zeigt PASS oder FAIL für den historischen Lauf an, mit dem genauen Grund, wenn er fehlgeschlagen ist. Die wirklich wichtige Zahl befindet sich jedoch direkt darunter: die Monte-Carlo-Durchgangswahrscheinlichkeit. Über ~60% ist ein solider Kandidat; unter ~40% bedeutet, dass Ihr Backtest PASS hauptsächlich Glück war.
5. Öffnen Sie die Registerkarte Monte Carlo, um ein vollständiges Bild zu erhalten.
Hier erhalten Sie:
- Die Durchlasswahrscheinlichkeit mit ihrem Konfidenzintervall (eine breite Spanne = nicht genug Geschichte, um ihr zu vertrauen).
- Eine Ergebnisaufschlüsselung unter wie fehlgeschlagene Läufe starben - Tagesverlust, Maximalverlust oder einfach das Ziel nicht erreicht. Dies weist direkt auf die Lösung hin.
- Median und Durchschnitt der Tage bis zum Bestehen jede Phase sowie ein Histogramm der Dauer der Bestehensversuche - mit Median- und Mittelwertmarkierungen -, so dass Sie nicht nur wissen wenn werden Sie bestehen, aber ungefähr wenn.
6. Setzen Sie Ihre realen Zahlen ein.
Die Tabelle "Erwarteter Wert" ist vollständig editierbar. Geben Sie das tatsächliche Honorar Ihres Unternehmens und die durchschnittliche Auszahlung pro Stufe ein, und es werden EV und ROI für jede Stufe berechnet, wobei die Optionen mit dem besten Wert und dem besten EV markiert werden.
Jede Metrik im Plugin hat eine Hover-Tooltip mit einer leicht verständlichen Definition und einem praktischen Beispiel, damit Sie nie im Unklaren darüber sind, was eine Zahl bedeutet.
Wie man die Ergebnisse wie ein Profi liest
- Hohe historische PASS-Werte, aber geringe Monte-Carlo-Wahrscheinlichkeit? Ihr Backtest hat eine glückliche Bestellung erhalten. Vertrauen Sie der Wahrscheinlichkeit, nicht dem Urteil.
- Scheitern meist durch Tagesverlust? Die Positionsgröße ist an schlechten Tagen zu aggressiv - reduzieren Sie das Risiko oder begrenzen Sie gleichzeitige Trades.
- Scheitern bei maximalem Verlust, insbesondere beim Trailing? Sie sind eine “Give-back”-Strategie, die Gewinne aufbaut und sie dann wieder abgibt. Trailing Floors sind in dieser Hinsicht gnadenlos.
- Scheitern durch “Ziel nicht erreicht”? Keine Risikoveränderung wird helfen - die Strategie ist einfach nicht profitabel genug.
- Die durchschnittliche Verweildauer ist viel höher als der Median? Rechnen Sie damit, dass es gelegentlich lange dauert, selbst wenn Sie bestehen. Planen Sie Ihre Geduld - und Ihre Abonnementkosten - entsprechend ein.
Ein Wort der Ehrlichkeit
Dies ist ein statistisches Instrument, keine Kristallkugel. Backtests für geschlossene Geschäfte können die tatsächliche Intraday-Ausführung nur annähernd wiedergeben, die Ergebnisse der Stichprobe schmeicheln Ihrer Strategie, und selbst eine bestandene Herausforderung kann verpuffen, wenn das finanzierte Konto später ausfällt. Behandeln Sie die Erfolgswahrscheinlichkeit als stark Beweise, keine Garantie - und validieren Sie immer mit Daten, die außerhalb der Stichprobe liegen. (Genau aus diesem Grund enthält das Plugin am Ende einen vollständigen Haftungsausschluss).
Die Quintessenz
Eine Requisitenanforderung aufgrund einer Vermutung zu kaufen, ist teuer. Der 2-Step Challenge Analyzer verwandelt diese Vermutung in Zahlen, die Sie verteidigen können: eine Wahrscheinlichkeit, ein Konfidenzintervall, eine realistische Zeit bis zum Durchgang und eine klare Antwort auf “Welche Kontostufe ist mein Geld wert?”
Installieren Sie es, richten Sie es auf Ihre besten Strategien aus und führen Sie es vor Ihrem nächsten Kauf aus. Vielleicht erspart Ihnen das ein paar gescheiterte Herausforderungen - und es macht Sie definitiv zu einem ehrlicheren Beurteiler Ihres eigenen Vorteils.
