


 英語
 スペイン語
 ポルトガル語
 フランス語
 イタリア語
 ドイツ語
フィルタリングプロセスの検索ツール
12件の返信

こんにちは、,
データマイニングツールを使って、収益性の高い戦略を見つけようとした人はいますか?
例えば、収益性の高いフィルタリングプロセスを探しています。.
1) 第一歩
SQによる20000戦略の生成
2) フィルタリング
20000のうちの収益性の高い戦略を絞り込む
データマイニングツールを使えば、収益性の高いフィルタリングプロセスを見つけることができます。.
———————
weka:
http://en.wikipedia.org/wiki/Weka_%28machine_learning%29
rapidminer:
https://rapidminer.com/
https://www.youtube.com/watch?v=UmGIGEJMmN8
———————-
この分野の知識がある人はいますか?
トーマス
https://monitortool.jimdofree.com/
0

SQにはすでにすべてのフィルタリングプロセスが組み込まれているのに、なぜこのような外部ツールを使う必要があるのでしょうか?

0
こんにちは、geektraderさん。,
SQにはすべてのステップがあります。.
でも、フィルタリングの方法を見つけたいです。.
現時点では、フィルターステップは不明です。.
問題は以下の通りです:
どのようにして収益性の高い戦略を生成し、フィルタリングすることができますか?
現時点では、それはただの試行錯誤に過ぎない。.
このツールを使えば、収益性の高い戦略を絞り込むプロセスを見つけることができます。.
トーマス
https://monitortool.jimdofree.com/
0
こんにちは、,
SQではうまく機能しないのは残念ですが、生成された戦略の中から利益率の高い戦略をSQ内で簡単にフィルタリングできます。他のユーザーも同様にできます。必要なフィルタートに加え、堅牢性テストも備えており、ぜひ「ランキングオプション」ページをご覧ください。そこから始めてください。.
SQマニュアルも読む必要があるかもしれません。Markが戦略を構築し、それらをステップバイステップでフィルタリングする記事がいくつかあります。 http://www.strategyquant.com
0

こんにちは、tnickelさん。,
私はその意見に同意しません。戦略を見つけるのは試行錯誤ではありません。機能するプロセスがあります。マークのチュートリアルをご覧ください。我々は戦略の生成と改善をサンプルデータとサンプルのないデータで行います。また、モンテカルロ手法や前進歩法を使って最適な戦略を見極めます。その後、MetaTraderのティックデータを使用したバックテストで結果を確認します。.
そして最終的なテストは、非常に小さいロットサイズでのライブ取引です。.
他のソフトウェアは必要ないと思います。ただ、正しいプロセスをたどって、見つけられた最高の戦略を取引するという信念が必要です。.
🙂
0
はい、SQがすでに組み込んだものよりも、フィルタリングプロセスではさらに改善されることはありません!
0

カスタムフィットネスによるランキングオプション。.
圧倒的な柔軟性。.
SQに組み込まれています。.
現在、200万回のランダム生成後に残ったデータバンクには、10の戦略しかありませんが、すべて私のデザインに合わせて自動的にフィルタリングされています。.
純利益と低いDDに基づくフィットネスを求めていますか?純利益とDD/DDを確認してください%。スムーズなエクイティカーブを追加したいですか?安定性を確認してください。2に加算してください。より優れたエクイティカーブを求めていますか?標準偏差を確認してください。フィルターとウェイトでほぼ無限の組み合わせが可能です。.
複数のデータを使用して戦略をテストおよび構築する場合、[ポートフォリオ (存在する場合)] オプションを使用してください。私は最大のリゾリューションとカーブフィッティングの排除のために、1組のペアに対して5つの異なるデータソースを使用して戦略を構築しています。.
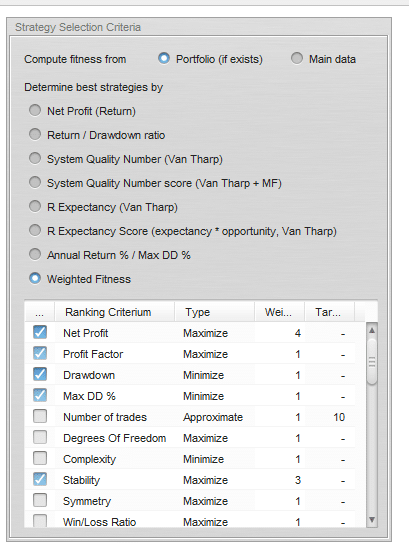 fitness.png
SQではこうしてフィルター処理すれば、めちゃくちゃ素晴らしい結果が得られます。.
0

クローネックス / イヴァン・フーデツ
11年前 #130282
ニッケル、,
OTSは複数のデータソースでテストを行い、その後、異なるペアやTFでテストを行います。分析分析分析。その後、大規模なロバストテスト、分析、分析分析を行います。それから、平均的な/良い戦略があります。分析し、異なる出金方法や異なるトレードスタイルを持つシステムを使用します。個人的には、30分と1HのTFで各ペアにそれぞれ5つの異なるシステムを使用しています。そして、それは実際に働きます。私自身も、同僚も同様です。 .
実際のスプレッド、スリップージなどよりも悪い状況を覚えている . . .
ベスト
0
@Clonex、ライブプロダクションの戦略を確定する前に、どのサイズのRTテストを使用していますか? 銀行業界でアルゴを扱ってきたプロのトレーダーたちと話す機会があったのですが、彼らは最低でも10万回のRTテストが業界標準であると述べました(そのレベルでは)。.
もちろん、私たち全員にスーパーコンピューターがあるわけではありません。私は昨年から1000を使い続けています。最終生産のために5k、さらには10kまで上げられるかもしれません。.
0
クローネックス / イヴァン・フーデツ
11年前 #130291
@Treshold。200〜500回のテスト……より多くのSQがある場合、頻繁にフリーズする。次世代のストラテジーでは、複数のロバストネステスト手法を使用する予定だ。.
1. (ほぼ)すべての手法に対して堅牢性テストを実施する
2. フィルター
3. 具体的な堅牢性テストを実施する(最優先の方法)
4. フィルター
5. 3のステップを繰り返す
6. フィルター
現在、私は開発の最終段階にある大きなロボット性能テストをしています。あなたはどうですか?
どう思いますか?
0
似ています。再テストとフィルタリング戦略では500件程度、最終段階では1000件程度を行います。しかし、より多くのテストを実施することで、テスト結果がより安定して一貫したものになるため、これ以上のテストを行うことも検討しています。.
0
@geektrader
デモアカウントで利益を得られる戦略を見つけましたか?
現時点では、どのようにフィルターを適用できるのかは不明です。
最も重要な部分はRTだと思います。私はRTをN=500で使っています。.
私の期待が大きすぎるのかもしれない。
良いバックテスト(少なくとも10年、H1)を持つ多くの戦略を見つけました。
しかし、すべての戦略が良いとは限らない。.
もし私が「良い」戦略のポートフォリオを20つインストールしたとしても、そのうち10つだけが利益を生んでいる。なぜだろうか。.
時にはより収益性の高い戦略がある一方で、時にはそれほど収益性の低い戦略もある。.
通常、生成とフィルタリングを確認する必要があります。過去にも何度か確認しましたが、生成やフィルタリングのプロセスはありませんでした。
このテストを完了してください。.
私の方法を書きます:
a1) 1.2004年から1.2012年のH1までの戦略の生成
b1) 戦略のフィルタリング(Robustness test……など)
c1) エンドテスト:1.2012~1.2013年の最後のポートフォリオの結果を確認します
.
.
a2) 2004年2月から2012年1月の間に策定された戦略
b2) 戦略のフィルタリング(Robustness test……など)
c2) Endtest2: 2.2012年から2.2013年の最後のポートフォリオの結果を確認します。
…
….
a20) 2005年1月から2013年1月の間に策定された戦略
b20) 戦略のフィルタリング(Robustnesstest……など)
c20) Endtest20: 2.2014~2.2015の最後のポートフォリオで結果を確認します。
生成/フィルタリングプロセスが機能している場合は、20のエンドテストすべてがSQ Backtestで正の数値となる必要があります。.
しかし、過去にはそうではなかった。.
トーマス
https://monitortool.jimdofree.com/
0
同じ通貨ペアで追加のブローカーデータを使って戦略をテストします。もし私の戦略がDuka EURUSD h1では合格するがHistData EURUSD h1では合格しない、あるいは非常に異なるエクイティカーブを持つ場合、それはDukaデータにカーブフィット/オーバー最適化されたものだったことを知ることができます。このことは、まだ最適化を行っていなくても、どのブローカーデータでも機能するほど、戦略が堅固である必要があるのです。.
メインデータでは機能するが、そのペアの追加データでは機能しない場合、それはカーブに適合しており、メインデータに過度に最適化されている(たとえ最適化していなかったとしても、ランダムなジェンや遺伝的要因によるものだろう)ため、今後では機能しない可能性が高い。.
しかし、あなたの OOS テストはかなりしっかりしているようです。.
戦略を10年分のデータに基づいて構築している場合、一部の戦略が収益性に欠けるということにはどのような意味があるのでしょうか?それらの戦略はすでに過去最大のDDをすでに超えているのでしょうか?それらの戦略はすでに過去最大の歴史的な停滞を超えているのでしょうか?それとも、最初の1ヶ月か2ヶ月しか利益が出なかったため、それらの戦略が機能しないと判断したのでしょうか?その戦略の過去の動向を知っておく必要があります。もし彼らが過去最大のDDや過去最大の停滞を超えていないのであれば、それらは通常のDDまたは停滞期に属している可能性が高いのです。.
もし彼らがすでに最大過去DDと最大過去停滞を超えているなら…
過剰に最適化されています。複数のブローカーの追加データをもとに構築しました。さらに堅牢なルールも採用しました。ATRベースのストップとターゲットは重要な指標です。1. 通常よりも大きなスプレッドを使用していますか?2. EURUSDの場合は1.5倍以上ですか?1-2倍のスリップジェスチャーは追加されていますか?信頼できる結論を得るには十分な取引量があるのでしょうか?10年間で500以上は良いと思います。.
0
12件の返信を表示中 - 1 - 12件目 (全12件中)