


 英語
 スペイン語
 ポルトガル語
 フランス語
 イタリア語
 ドイツ語
バー「Tradestation」と「SQ」1時間の結果が失敗しました
10件の返信

私は1時間で良い結果を出せる非常に優れた戦略を持っていますが、それをTradestationに移行して、内側バー機能(点ごとにテスト)を有効にしてみると、過去6ヶ月間の結果は全く異なるものになっていて、悪い結果になっています。(Tradestationでは6ヶ月分の点データしか許可していないため、6ヶ月分を対象にしています。).
1時間時点でのSQの出口または入り口は、バーが実行されている間に利益が出たとしても、1時間終了時にのみ行われると想定しています。しかし、ティックデータではそうではありません(リアルタイムデータに近い時点での出口または入り口)…
その状況を回避するにはどうすればいいでしょうか……。私はSQで数日間戦略を試みて、いくつか良いものを見つけました。そして、トレードステーションでティックデータが有効になっている状態でテストしてみると、その戦略は1時間以内に価格が急激に上下する可能性があり、その時点で出たり利益を出すためにバーの終了まで待つわけにはいかないということがわかりました。つまり、数日間の努力は無駄になってしまいました。 .
そこで、ここで最も良い方法はどのようであるでしょうか。SQでは、バーの終了を待つのではなく、その時点で利益を取るか損失を停止するような方法はないでしょうか(例えば、SQは未実現の損失や利益の値を確認し、バーの終了時に実現した利益を見るのではなく、その時点で利益を取るようにすることができます)。
0

あなたの戦略はどのように機能しますか?通常、同じバー内で入ったり出たりしますか?
0
トムはない。.
次のバーで入出入りする…バーの最後に条件を評価し、次のバーのオープン時に入出入りする(例:私の場合は1時間バー)
エントリーは問題ありませんが、出口については、バーが動いている間に私の利益目標やストップロスがすでに達成されることを知って1時間後に終了するまで待つつもりはありません……。.
その解決策はありますか?それとも、このような状況を避けるために常にティックデータに基づいて評価を実行する必要があるのでしょうか。.
皆さん1時間または4時間のTFはどのように使用していますか…(選択した時間枠のオプションを選択するか、リアルティックデータ(最も遅いオプション)を選択します。1時間または4時間を選択したTFオプションを使用している場合、他の代替方法を使用していない限り、同様の状況に陥るでしょう。).
0
テストで成功したことはありますか?ベストプラクティスは、バークロージャー価格を使用しない場合に、可能な限り最高精度を得るようにすることが常に推奨されます。例えば、SQは1Hデータのみを使用しても、指定された価格でPTフィリングを記録できます。これは、価格がエントリー後にPTを超えたかどうかを基本的にはチェックするためです。戦略を送信できます。 [email protected] そして、私はそれを見ます
0
2,6,10,11
トムさん、,
1) 最も良い方法は、可能な限り最高精度を得るためにチェックデータを使用することです。
はい。同意します。しかし、tradestationでは6ヶ月以上のティックデータを提供していませんので、SQで6ヶ月以上をバックテストするにはtradestationのデータしか利用できません。.
しかし、Tick Data Downloader (Duskacopy) からのTick Data を使用してSQでバックテストを行うことはできます。良い戦略を見つけられますが、Tradestationでは6ヶ月以上前のTick Dataがないため、Tradestationでそれらをテストするにはどうすればよいでしょうか?また、Tradestationにバックテストデータを提供し、TickDataをDuskacopyからTradestationに移行して、将来的にSQでその戦略が動作するようにするにはどうすればよいでしょうか?.
2) SQは、例えば1Hのデータのみを使用しても、例えば指定された価格でPTフィリングを記録できます。これは、価格がエントリー後にそのPTを超えたかどうかを基本的には確認するためです。.
いいえ。私が正しく理解していたなら、この記述は正しいです。添付のスクリーンショットを例としてご覧ください。なぜそうなのか、ご説明いただけますか?
スクリーンショット1(gbpusd_Duskcopy_1minPrecision_H1TF_v1) – 使用しているデータはduskaデータです。 1分精度(スローモード) そして、オリジナルの TF – H1。.
スクリーンショット2(gbpusd_Duskcopy_SelectedTFPrecision_H1TF_v2) – 使用しているのはduskaデータ 選択された TF の精度 (最速)およびオリジナルのTF – H1。.
つまり、SQが1時間バーが閉じるところまで待つことなく、指定価格でPTまたはSLを記録できるなら、
1) スクリーンショットの両方の取引において、入力タイムスタンプと価格が一致している必要がありますが、一致していません(両方のスクリーンショットの2、6、10、11の注文を確認してください)。
2) エグジット – PTとSLは一致しているはずです。もしあなたの記述が正しいなら、SQがPTとSLの特定の価格を見ているということですね……しかし、一致していません —– ((両方のスクリーンショットの2、6、10、11の注文を見てください)
私の有利な取引はマイナスになりました。.
例えば、こちらに戦略を添付しました。.
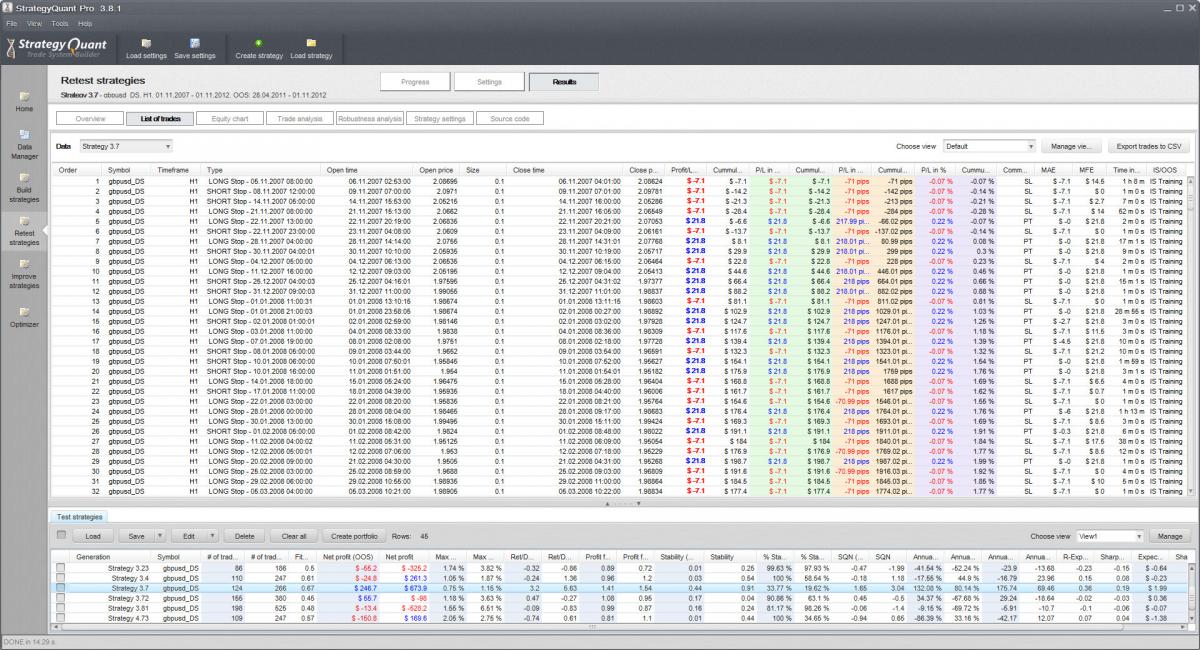 gbpusd_Duskcopy_1minPrecision_H1TF_v1.jpg
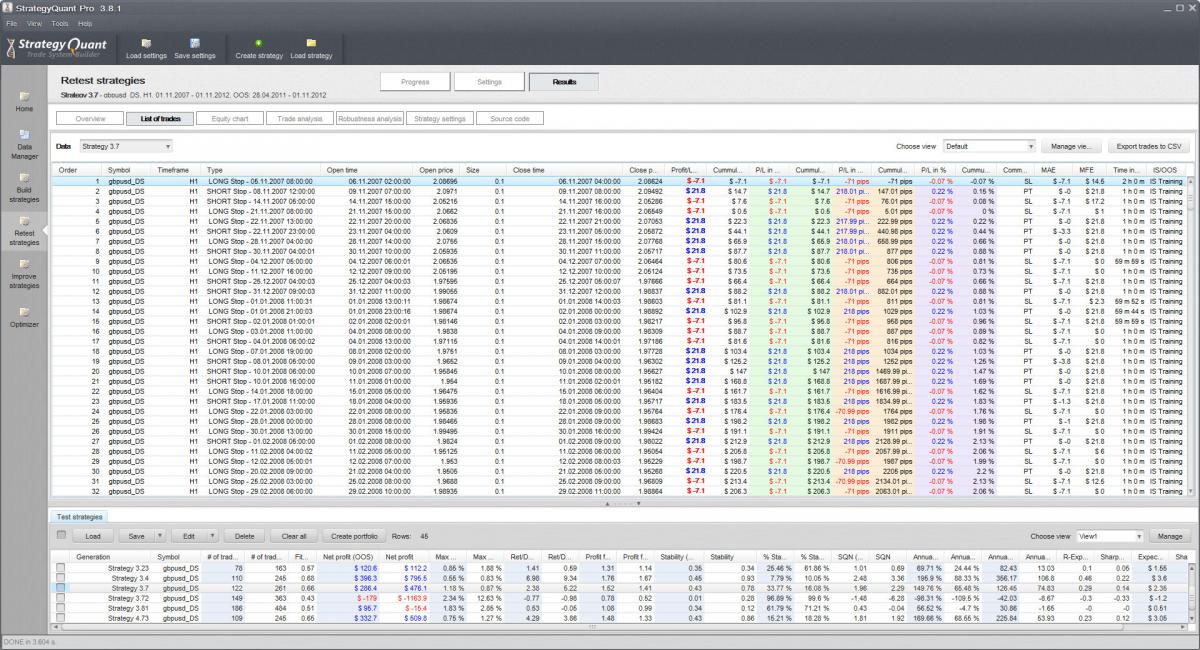 gbpusd_Duskcopy_SelectedTFPrecision_H1TF_v2.jpg
0
現在、Tradestationのスクリーンショットも添付しました。1時間チャートで「内側を見る」テスト(1分)を有効にしました。これはAppleとAppleの比較用です。Duskcopyのスクリーンショット2(1時間チャートの1分精度)と比較します。.
tradestationの貿易番号1と3と、duskaのコピー画面の注文番号2と3を比較してください。.
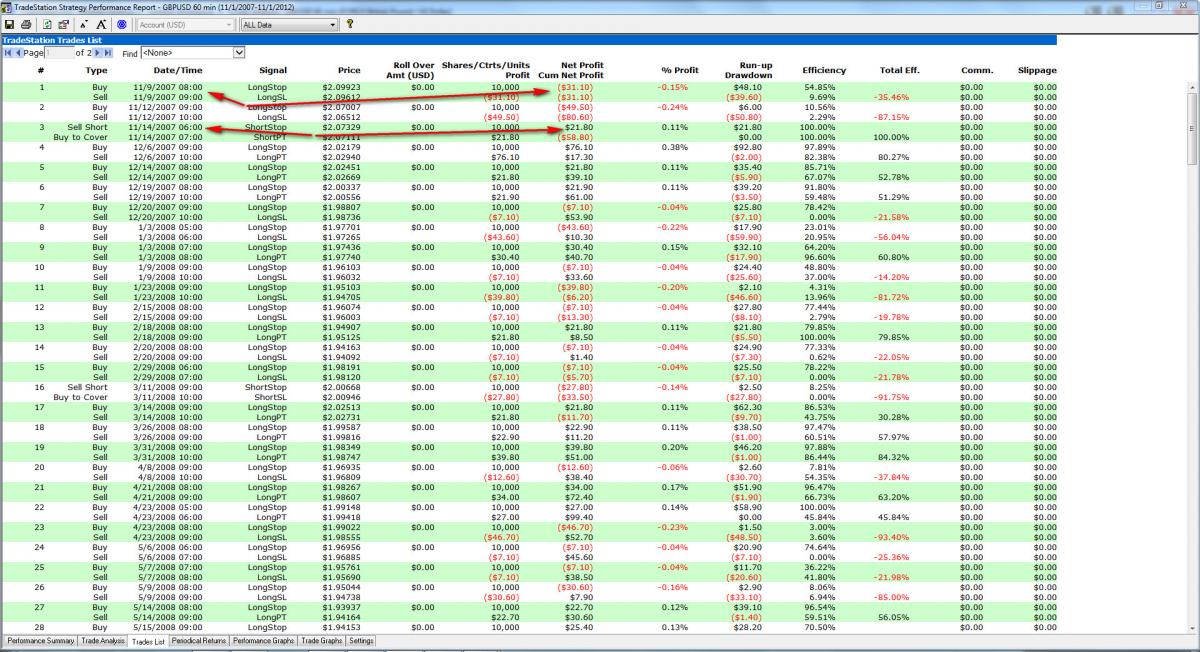 gbpusd_Tradestation_Lookinsidebar1min_H1TF.jpg
0
スクエアでテストしたデータをトレードステーションにインポートして、将来的にスクエアの機能通りに動作させるための戦略をどうやって実現すればよいでしょうか。.
これを実現するには同じデータを使用する必要があります。TradeStationのデータとDukascopyのデータは比較しましたか?どちらも99パーセント一致しています か?システム開発を開始する前に、まずデータを確認する必要があります。
0
はい、トム、dukascopyとtradestationの両方のデータが一致していることが必要だと私は同意します。それは常識であり、そうでなければ結果は異なるでしょう。.
私の質問番号(1)は、常にティックデータを使用するよう提案するあなたの回答に関連しており、私の課題はTradestationで6ヶ月以上前のティックデータを検索することでした。他のユーザーもTradestationプラットフォームを使用していることは確かですが、5年または10年前のテスト(Tradestationでのティック精度による)や(SQでのTradestationデータによる)方法がどのようになっているかは分かりません。Tradestationプラットフォームとデータを利用してバックテストを行う場合、Live TradingのためにTradestationプラットフォームとデータを使用することを計画している場合は、Dukascopyのティックデータを利用することは実行可能な選択肢ではありません。.
質問(2)に対する回答をお願いできますか?.
0
こんにちは、,
私は以下のシナリオを試しました:
- E-mini Dow先物用30分バーデータ(YM)
- 精度:「選択した期間のみ」“
- 必須PT&SLを使用
テストを行ってみました。私のスクリーンショットからわかるように、SQは純粋に30分単位の価格データを使用したとしても、PTのフィリング「intrabar」を記録できます。この仕組みは、ロングポジションの場合、バーが高い方がPT価格を超えると、ターゲットフィリングがPT価格で記録されるというものです。この場合、ティックデータはまったく必要ありません。同じ仕組みがSLについても適用されます。.
私はここで購入したティックデータを知っています。 http://disktrading.is99.com/disktrading/ もし本当に必要なら、でも私は個人的にはそれほど必要としていません。シンプルなものが好きです。
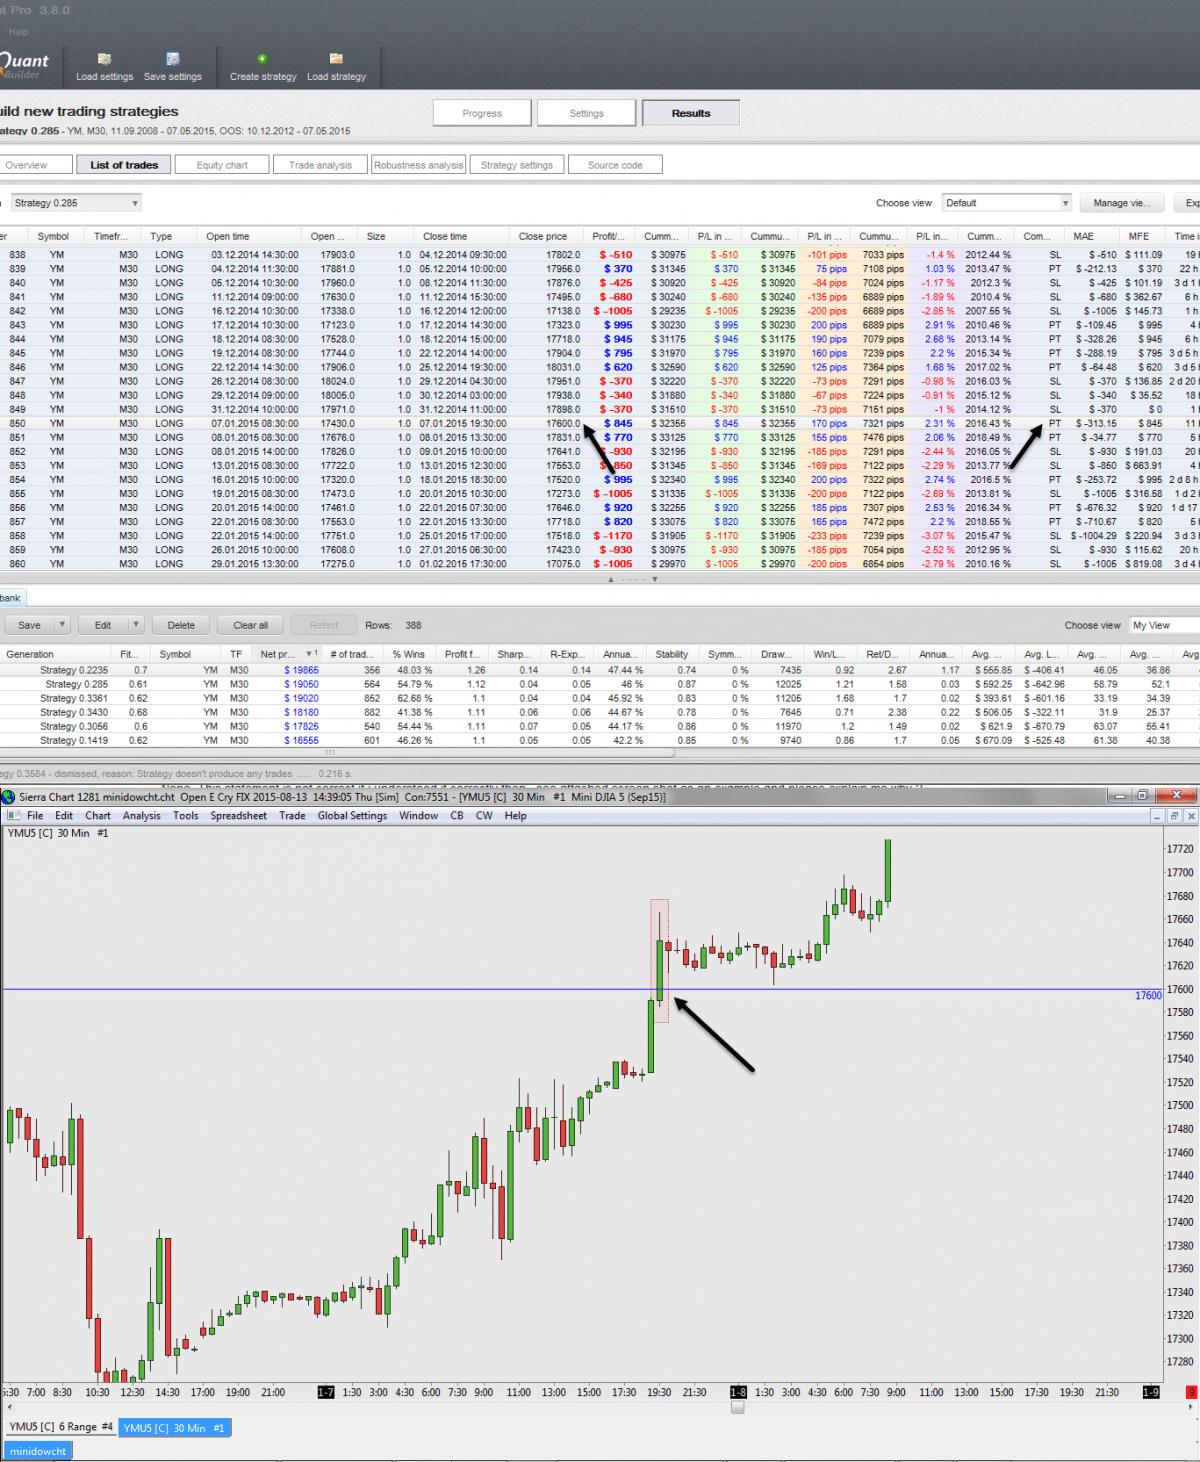 PT_fill.png
0
トム
ご協力ありがとうございます。価格が上限に達した場合、PTが記録されるのは同意しますが、同じシナリオで17590のストップと17620の目標があると想像してみてください。.
今はストラテジーをtradestationにインポートしてバックテストしています。tradestationのバックテストでは、30分間のバーを使用しているため、tradestationのバックテストエンジンはバーのオープンとクローズだけを見ますが、高値と安値の順序はわかりません。あなたのスクリーンショットの例では、このバーは買いのバーでした。低値はオープンに近い位置にあったように見えます。tradestationはこれを無視して、このトレードの損失をバックテストで記録します。tradestationは、低値が最初にヒットして価格が上がったと仮定します…
しかし、この戦略を実際に実行している場合、結果は異なる可能性があり、オープン後に価格が急上昇してその後急落したとしても、利益を確定していたはずです。つまり、バックテストにおける時間順序の問題なのです。.
Tradestationガイドからの引用
時間ベースのバーには、指定された期間におけるオープン、ハイ、ロー、およびクローズが含まれます。戦略のテストに歴史データを使用する場合、, トレードステーション バーを構成する取引の時系列を知らない。時系列が知られている唯一の取引は、最初に発生した「オープン」と最後に発生した「クローズ」である。. 過去のデータに基づいた時間ベースのバーでは、市場が開いてから下落したのか、あるいは市場が開いてから上昇したのかを判断する方法はありません。 (((これが私が悩んでいる問題です))
では、Tradestationを使用している場合、どうやってこれに対処しますか?
この状況を回避するために、SQ Strategy Generationのmovetobreakevanを停止して、PTとSL、そしてTrailing Stopを使用をやめました。もし解決法が分かっていたり、あるいは代替案がございましたらご提案いただければ幸いです。.
今のところ、この状況を回避するためにインジケーターベースの出入りのルールを使っています。.
SQの「HOLY GRAIL」戦略のスクリーンショットを添付します。もし答えが見つかったら、Tradestationで同じ戦略をシミュレートして翌日にライブ配信できます。
この戦略のSQN、MAX DD% 、Return/DDの比率と株式曲線を見極めてください。.
 HolygrailStrategy.jpg
0

この状況を回避するために、SQ Strategy Generationのmovetobreakevanを停止して、PTとSL、そしてTrailing Stopを使用をやめました。もし解決法が分かっていたり、あるいは代替案がございましたらご提案いただければ幸いです。.
0
10件の返信を表示中 - 1 - 10件目 (全10件中)