


 Inglês
 Espanhol
 Francês
 Italiano
 Alemão
 Japonês
Reescalonamento de portfólio
Visão geral
O StrategyQuant X cria resultados de portfólio mesclando várias estratégias e empilhando seus P&Ls comerciais em cima de um único saldo inicial. Isso é rápido e simples, mas introduz uma distorção sistemática = cada estratégia foi testada isoladamente, dimensionando suas posições para sua própria conta (por exemplo, 1% de $100.000). Após a fusão, o portfólio cresce, mas os tamanhos das negociações individuais nunca se ajustam para refletir o saldo combinado maior. Uma estratégia que abriu uma posição $1.000 quando o portfólio estava em $100k ainda está abrindo uma posição $1.000 quando o portfólio cresceu para $400k. A posição é agora um quarto do que seria de fato o risco de 1%.
Esse plug-in executa novamente o histórico completo de negociações do portfólio em ordem cronológica, aplicando um fator de escala a cada negociação, de modo que a posição de cada estratégia seja sempre dimensionada em relação ao saldo atual do portfólio combinado, e não ao seu próprio saldo inicial isolado. O resultado são duas curvas de patrimônio lado a lado com Original (correspondendo exatamente ao SQX) e Redimensionado (o que a composição correta teria produzido) com um gráfico de comparação de rebaixamento abaixo.
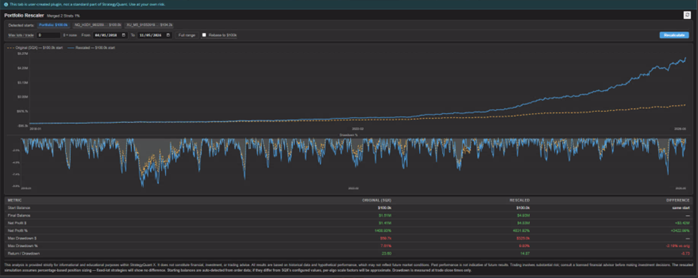
O que ele faz
- Replica exatamente a curva do portfólio original da SQX para que você tenha uma linha de base verificada para comparação
- Executa novamente a carteira com o escalonamento correto por negociação, em que cada negociação é redimensionada pelo saldo atual da carteira ÷ saldo isolado do algoritmo naquele momento
- Mostra um gráfico de drawdown % para ambas as curvas para que você possa ver quando ocorreram os drawdowns e se o redimensionamento os torna melhores ou piores
- Detecta automaticamente todos os saldos iniciais a partir dos dados das ordens; o início do portfólio e o início isolado de cada algoritmo são lidos diretamente da primeira ordem de cada estratégia; não são necessárias entradas manuais.
- Suporta um limite de lotes máximos para que você possa ver a curva restrita do mundo real para os limites de posição da firma de escora
- Filtro de intervalo de datas com início a quente. Restrinja a visualização a qualquer subperíodo; as negociações anteriores ao intervalo são reproduzidas para colocar todos os saldos no estado correto antes do início da janela
- A opção Rebase to Start normaliza ambas as curvas para o ponto inicial original para qualquer intervalo selecionado, tornando dois períodos de tempo diretamente comparáveis em pé de igualdade
Como funciona
Os saldos iniciais são detectados automaticamente. O saldo inicial do portfólio é lido como firstOrder.Balance - firstOrder.ProfitLoss. O saldo inicial isolado de cada estratégia é detectado da mesma forma a partir da primeira ordem da própria estratégia (identificada por ResultName).
A curva Original é uma repetição direta: comece no saldo detectado da carteira, adicione o ProfitLoss original de cada operação em ordem cronológica. Isso deve corresponder exatamente ao lucro líquido, ao saldo final e ao drawdown relatados pela SQX. Se isso não ocorrer, o saldo inicial detectado está incorreto.
A curva redimensionada usa o mesmo saldo inicial para cada negociação:
scaleFactor = currentPortfolioBalance ÷ algoIsolatedBalance
LPL escalonado = originalPL × fator de escala
O saldo isolado do algoritmo é atualizado após cada uma de suas próprias negociações (isoBal += originalPL), de modo que a proporção reflete como a conta dessa estratégia teria evoluído isoladamente. Se for definido um limite de lotes máximos, o fator de escala será nivelado para que a posição implícita nunca exceda maxLots ÷ originalLotSize.
O drawdown % é rastreado independentemente do drawdown $, exatamente como a SQX faz: a pior queda percentual (pico a vale ÷ pico local) e a pior queda em dólares são medidas separadamente em todo o histórico de negociação e relatadas na tabela de estatísticas.
Pressupostos
- As estratégias usam dimensionamento de posição baseado em porcentagem (por exemplo, 1% de risco por negociação)
- Se as estratégias usarem tamanhos de lote fixos, o fator de escala alterará o P&L nocional, mas não a contagem real de lotes. A curva redimensionada terá uma aparência diferente, mas não refletirá o que você poderia realmente executar.
- O campo Saldo nas ordens de portfólio representa o saldo da conta isolada por estratégia (não o saldo combinado do portfólio)
- Isso é o que o plug-in usa para detectar o capital inicial de cada algoritmo e acompanhar sua evolução. Se o SQX armazenar o saldo de execução em nível de portfólio nesse campo, os fatores de escala por algoritmo estarão incorretos. Valide verificando se as fichas iniciais de algo detectadas correspondem aos saldos iniciais de sua estratégia.
- Todas as estratégias usam a mesma moeda base
- Os valores de lucros e perdas são somados e escalonados em unidades monetárias brutas; os portfólios entre moedas não são tratados.
- A detecção do saldo inicial pressupõe que nenhuma negociação foi fechada antes da primeira ordem nos dados
- Se a exportação de dados for truncada (por exemplo, se você estiver visualizando uma fatia fora da amostra), o saldo inicial detectado será o saldo no início dessa fatia, e não o capital original configurado.
Limitações e desvantagens
A curva redimensionada é uma simulação, não um backtest. O fator de escala é aplicado ao P&L original, que foi calculado usando tamanhos de lote fixos. Na realidade, a negociação de um lote maior teria um impacto diferente no mercado e poderia ter movido o preço contra você de forma diferente. Esse efeito é insignificante para instrumentos líquidos e contas de pequeno porte, mas pode ser significativo para mercados ilíquidos ou posições muito grandes.
As negociações sobrepostas não são tratadas. O redimensionamento pressupõe que cada negociação seja independente. Se duas estratégias mantiverem posições simultaneamente, a exposição combinada em qualquer momento será a soma das duas posições dimensionadas - o plug-in não verifica se isso violaria a margem ou os limites de exposição.
O limite máximo de lotes é aplicado por negociação, não por posição aberta. Se várias estratégias tiverem negociações abertas simultaneamente, cada uma será limitada individualmente, mas o total de lotes abertos em todas as posições simultâneas não será limitado.
O drawdown é medido somente nos horários de fechamento da negociação. As oscilações do patrimônio líquido intra-negociação (drawdown aberto) não são visíveis nos dados da ordem. O drawdown máximo relatado pode ser menor do que o que seria observado em uma curva de patrimônio líquido tick-by-tick.
As estratégias de lote fixo não mostrarão nenhuma diferença significativa entre Original e Redimensionado - o fator de escala altera o ganho/perda em dólar implícito, mas não o comportamento real de risco da estratégia.
Isso foi criado para lhe dar uma ideia de como o risco do seu portfólio será realmente dimensionado, pois o valor do drawdown nos resultados do StrategyQuant não é preciso com o risco do %
