


 Englisch
 Spanisch
 Portugiesisch
 Französisch
 Italienisch
 Japanisch
Strategyquant und unterschiedliche Broker-Server-Zeiten
4 Antworten

Edde
vor 5 Jahren #269126
Hallo! Ich bin ein neuer Strategyquant-Nutzer und ziemlich neu im Algotrading im Allgemeinen, aber ziemlich erfahren im manuellen Handel.
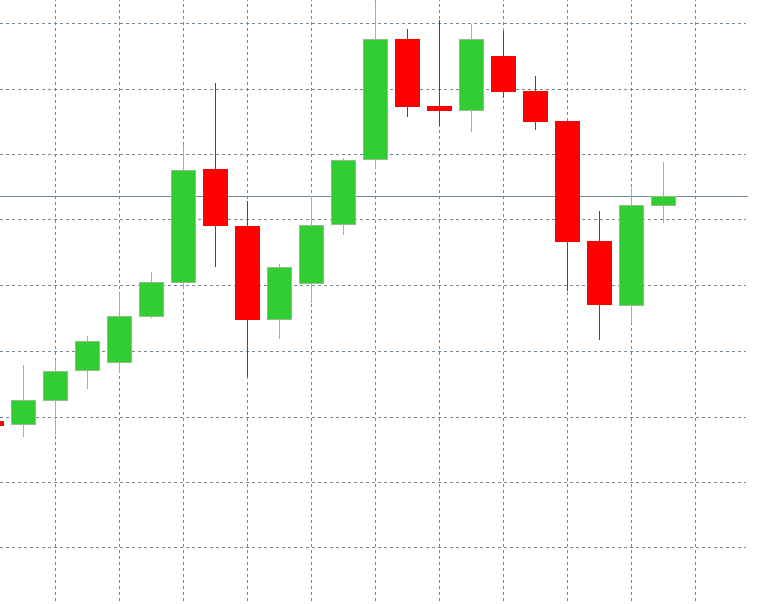
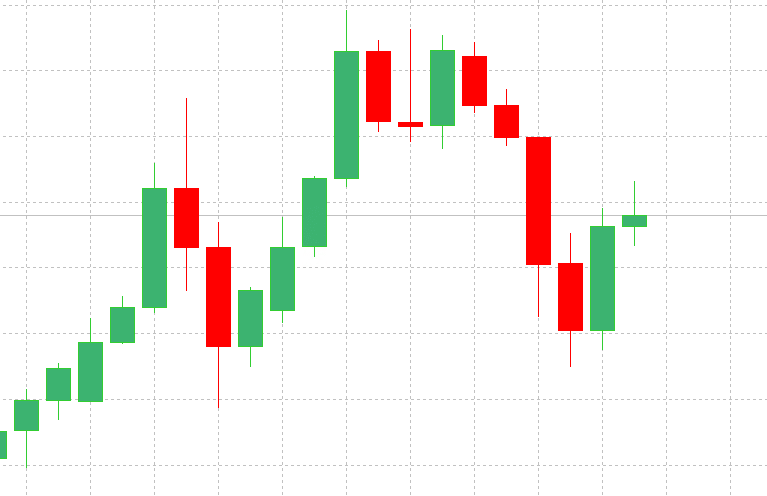
Ich versuche, meinen Kopf herum zu bekommen, wie man am besten mit den verschiedenen "Server-Zeiten" von verschiedenen Brokern bei der Verwendung von Straegyquant beschäftigt. Schauen Sie sich diese Charts von 3 verschiedenen Brokern GBPUSD H4. Dies sind die letzten Kerzen für diese Woche (jan 18-22,2021).
IC-Märkte:
Perpperstone UK:
AMP Global EU:
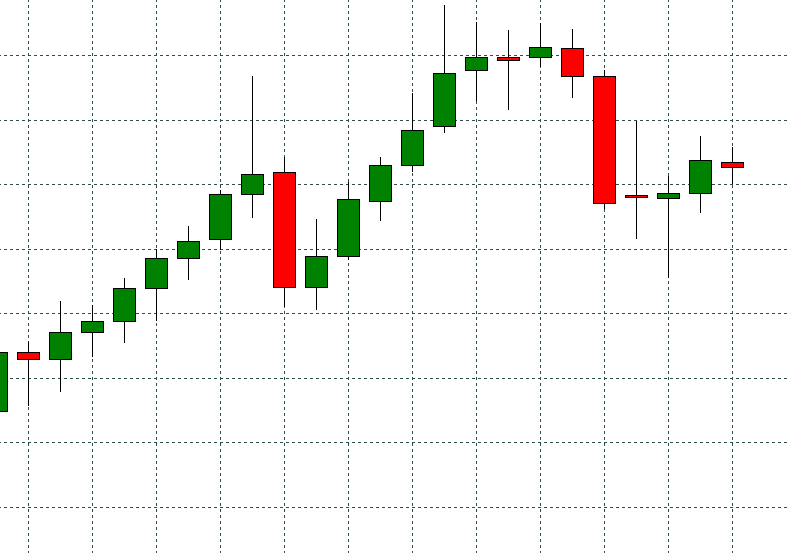
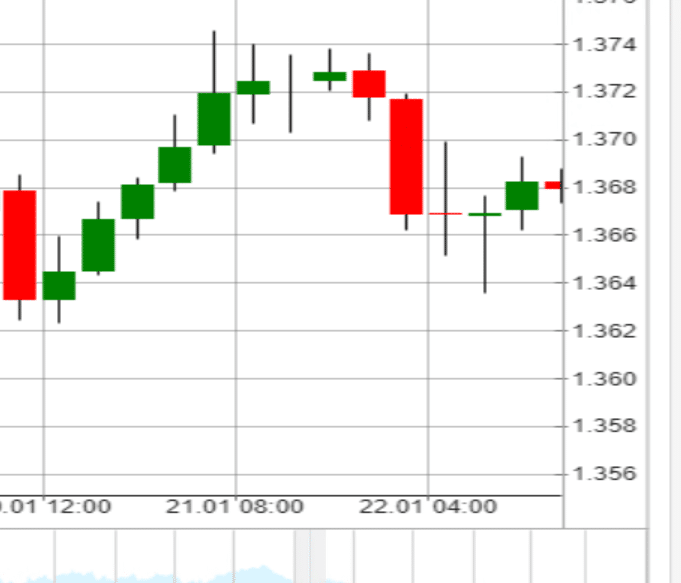
Wir sehen also, dass der Ampgobal-Chart anders ist als die anderen beiden. Vergleichen wir mit Daten in StrategyQuant (heruntergeladen mit dem Software-Tool von Dukascopy):
Meine Schlussfolgerung daraus ist also, dass:
Strategyquant und der Makler AMP Global EU verwenden die gleiche "Serverzeit", die vermutlich UTC ist (das ist die "TimeZone", die in meinem Strategyquant-Datenmanager für das GBPUSD-Paar angegeben ist)
-IC Markets und Pepperstone EU verwenden beide die gleiche "Serverzeit", die sich von der von Srategyquant und AMP Global unterscheidet.
Angenommen, ich habe eine Strategie mit einer auf Candlesticks basierenden Signallogik für den 4H-Zeitrahmen entwickelt. Da die 4H-Kerzen zu unterschiedlichen Zeiten beginnen und enden (bestätigt aboce), würde ich sehr unterschiedliche Signale erhalten, wenn ich dieselbe Strategie auf Brokern verwenden würde, die unterschiedliche Zeitzoneneinstellungen (Serverzeit) verwenden.
Hier sind meine Fragen:
1. Ist meine Schlussfolgerung richtig?
2. Was ist die beste Vorgehensweise, um bei der Strategieentwicklung mit Strategyquant die unterschiedlichen Serverzeiten von Brokern zu berücksichtigen?
Danke!
Fredrik
1

Mattierte Mandeln
vor 5 Jahren #269160
Ich würde die Verwendung des H4-Zeitrahmens vermeiden. H1 wird fast identisch über alle diese Makler sein.
0

.
vor 5 Jahren #269161
es ist keine Frage des Zeitrahmens - es ist eine Frage der Zeitzone des Brokers
dukascopy Daten, die wir verwenden, sind UTC0, die meisten Broker sind UTC2 (EST07 mit US DST), so müssen Sie diese Daten auf die entsprechende Zeitzone klonen
UTC0-Daten haben eine Sonntagskerze, UTC2 nicht - also werden die Kerzen mit der synchronisierten Zeit anders aussehen - ja, die H1-Kerzen werden die gleichen sein, nur um 2 Stunden verschoben. Aber alles könnte zählen, und wenn Ihre Strategie wird mit zum Beispiel Baustein OPEN DAILY Ihre Backtest wird anders sein, egal welche TF Sie verwenden
H4 wird anders sein - es ist offensichtlich, wenn die Kerze vor 2 Stunden beginnt, müssen die OHLC-Werte anders sein
Devisenpaardaten und ihre Unterschiede sind ziemlich gering
Sie wollen ein profitabler Algotrader werden? Wir haben Anfang 2014 begonnen, die StrateQuant-Software zu nutzen. Mittlerweile haben wir ein sehr großes Knowhow für die Erstellung von EAs für alle möglichen Arten von Märkten. Wir teilen dieses Knowhow, Apps, Tools und auch alle fertigen Strategien mit echten Tradern. Wenn Sie sich uns anschließen möchten, füllen Sie bitte das FORMEL.
1
.
vor 5 Jahren #269162
Die Lösung ist einfach: Klonen Sie die Daten von dukascopy immer in die Zeitzone Ihres Brokers.
und wenn Sie UTC1-Broker und UTC2-Broker haben, müssen Sie sie zweimal klonen
Sie wollen ein profitabler Algotrader werden? Wir haben Anfang 2014 begonnen, die StrateQuant-Software zu nutzen. Mittlerweile haben wir ein sehr großes Knowhow für die Erstellung von EAs für alle möglichen Arten von Märkten. Wir teilen dieses Knowhow, Apps, Tools und auch alle fertigen Strategien mit echten Tradern. Wenn Sie sich uns anschließen möchten, füllen Sie bitte das FORMEL.
0
Edde
vor 5 Jahren #269171
Danke für die Information. Ich möchte in der Lage sein, sehr ähnliche Backtests in MT4 / MT5 im Vergleich zu SQX zu erstellen. Ich habe es in beiden Fällen erfolgreich erreicht. Das nächste, was zu bestätigen ist für Micro Futures als gut.
Hier sind einige verwandte Goodies für andere SQX-Neulinge, die ich erst nach meinem Posting entdeckt habe.
– https://strategyquant.com/forum/topic/do-i-have-to-set-the-data-timezone-to-broker-time/
– https://strategyquant.com/forum/topic/data-and-time-shifting/#
https://strategyquant.com/doc/quantdatamanager/how-to-import-data-to-metatrader-5/
danke
Fredrik
0
Ansicht von 4 Antworten - 1 bis 4 (von insgesamt 4)