


 Anglais
 Espagnol
 Portugais
 Italien
 Allemand
 Japonais
Strategyquant et différents temps de serveur de courtier
4 réponses

Edde
il y a 5 ans #269126
Bonjour, je suis un nouvel utilisateur de Strategyquant et plutôt nouveau dans l'algotrading en général mais assez expérimenté dans le trading manuel.
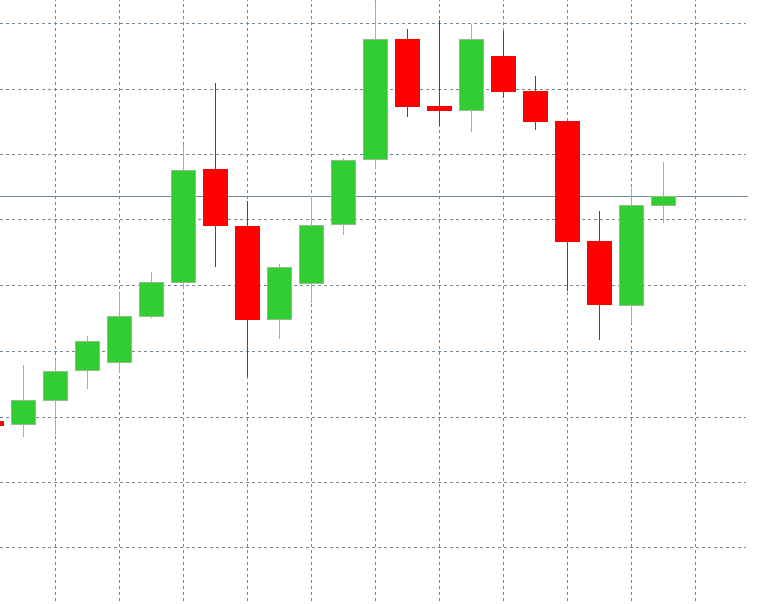
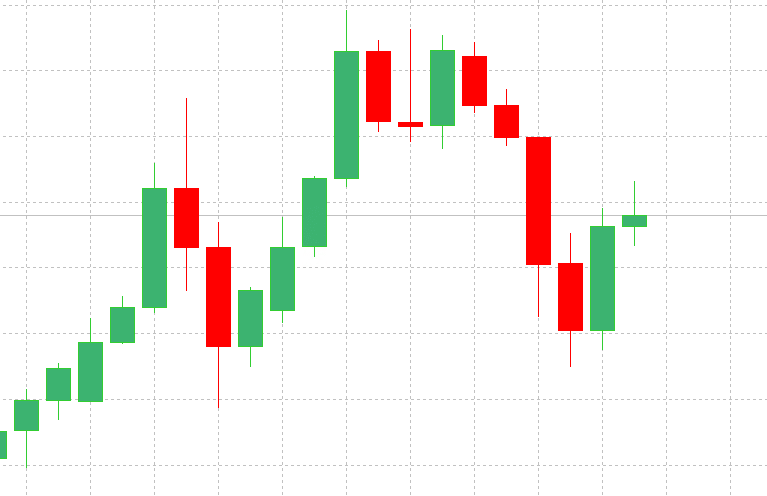
J'essaie de comprendre comment gérer au mieux les différents "temps de serveur" des différents courtiers lors de l'utilisation de Straegyquant. Regardez ces graphiques provenant de 3 courtiers différents GBPUSD H4. Ce sont les dernières bougies de cette semaine (18-22 janvier 2021).
Marchés IC :
Perpperstone UK :
AMP Global EU :
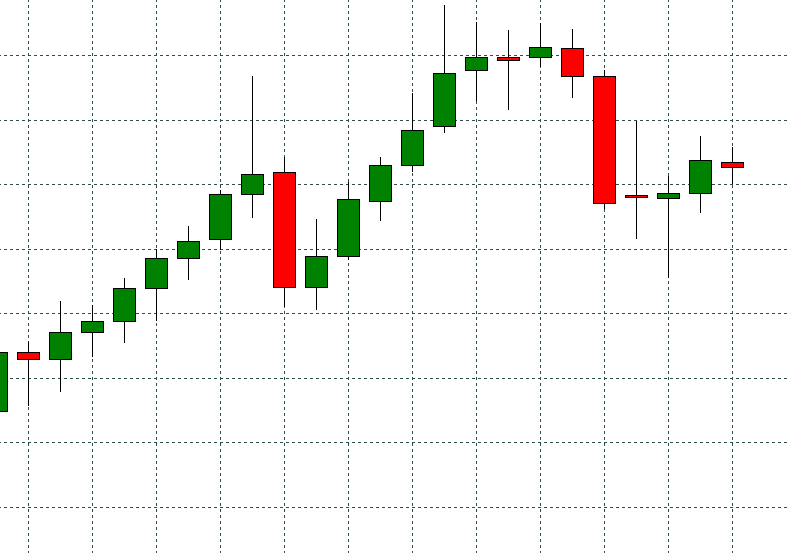
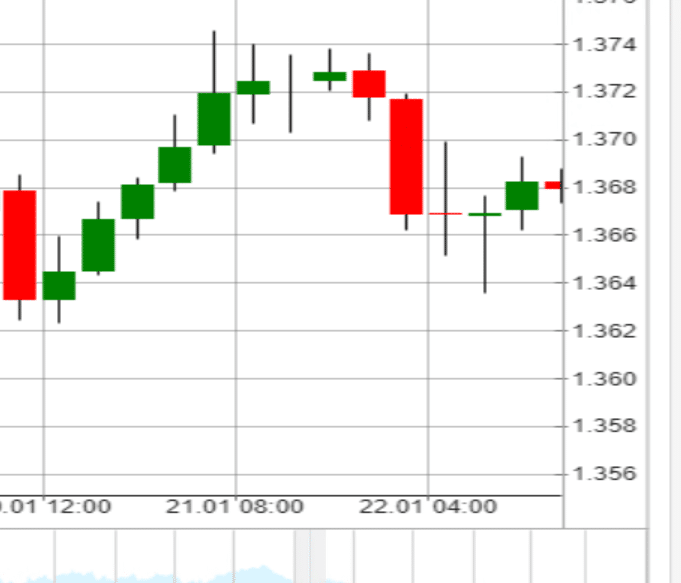
Nous voyons donc que le graphique d'Ampgobal est différent des 2 autres. Comparons avec les données de StrategyQuant (téléchargées à l'aide du logiciel de Dukascopy) :
Ma conclusion est donc la suivante :
-Strategyquant et le courtier AMP Global EU utilisent la même "heure de serveur", que je suppose être UTC (qui est le "TimeZone" spécifié dans mon gestionnaire de données Strategyquant pour la paire GBPUSD).
-IC Markets et Pepperstone EU utilisent le même "temps serveur" qui diffère de celui de Srategyquant et AMP Global.
Supposons que j'ai créé une stratégie avec une logique de signal basée sur les bougies pour l'échelle de temps 4H. Comme les bougies 4H commencent et se terminent à des heures différentes (confirmées par l'aboce), j'obtiendrais des signaux très différents si j'utilisais la même stratégie sur des courtiers qui utilisent des paramètres de fuseau horaire différents (heure du serveur).
Voici mes questions :
1. Ma conclusion est-elle correcte ?
2. Quelles sont les meilleures pratiques pour prendre en compte les variations de temps de serveur des courtiers lors du développement d'une stratégie avec Strategyquant ?
Merci de votre attention !
Fredrik
1

mattedmonds
il y a 5 ans #269160
J'éviterais d'utiliser l'échelle de temps H4. L'échelle H1 sera presque identique chez tous ces courtiers.
0

mouchoirs
il y a 5 ans #269161
Ce n'est pas une question de délai - c'est une question de fuseau horaire du courtier.
Les données de dukascopy que nous utilisons sont UTC0, la plupart des courtiers sont UTC2 (EST07 avec US DST), vous devez donc cloner ces données dans le fuseau horaire approprié.
Les données UTC0 auront une bougie du dimanche, UTC2 non - donc sans synchronisation de l'heure, les bougies auront un aspect différent - oui les bougies H1 seront les mêmes, juste décalées de 2 heures. Mais tout peut compter et si votre stratégie utilise par exemple le bloc de construction OPEN DAILY, votre backtest sera différent quel que soit le TF que vous utilisez.
H4 sera différent - il est évident que si la bougie commence avant 2 heures, les valeurs OHLC doivent être différentes.
données sur les paires de devises et leurs différences sont assez faibles
Vous voulez devenir un algotrader rentable ? Nous avons commencé à utiliser le logiciel StrateQuant début 2014. Nous avons maintenant un très grand savoir-faire pour construire des EAs pour tous les types de marchés possibles. Nous partageons ce savoir-faire, les applications, les outils et toutes les stratégies finales avec de vrais traders. Si vous souhaitez nous rejoindre, remplissez le formulaire suivant FORMULAIRE.
1
mouchoirs
il y a 5 ans #269162
la solution est simple - toujours cloner les données de dukascopy dans le fuseau horaire de votre courtier
Et si vous avez un courtier UTC1 et un courtier UTC2, vous devez les cloner deux fois.
Vous voulez devenir un algotrader rentable ? Nous avons commencé à utiliser le logiciel StrateQuant début 2014. Nous avons maintenant un très grand savoir-faire pour construire des EAs pour tous les types de marchés possibles. Nous partageons ce savoir-faire, les applications, les outils et toutes les stratégies finales avec de vrais traders. Si vous souhaitez nous rejoindre, remplissez le formulaire suivant FORMULAIRE.
0
Edde
il y a 5 ans #269171
Merci pour l'information. Je souhaite pouvoir produire des backtests très similaires sur MT4 / MT5 par rapport à SQX. J'y suis parvenu dans les deux cas. La prochaine chose à confirmer est pour les Micro Futures également.
Pour les autres nouveaux arrivants à SQX, voici quelques informations connexes que je n'ai vues qu'après avoir posté mon message.
– https://strategyquant.com/forum/topic/do-i-have-to-set-the-data-timezone-to-broker-time/
– https://strategyquant.com/forum/topic/data-and-time-shifting/#
https://strategyquant.com/doc/quantdatamanager/how-to-import-data-to-metatrader-5/
merci
Fredrik
0
Affichage de 4 réponses de 1 à 4 (sur un total de 4)