


 Inglés
 Portugués
 Francés
 Italiano
 Alemán
 japonés
Strategyquant y los diferentes tiempos del servidor broker
4 respuestas

Edde
hace 5 años #269126
Soy un nuevo usuario de Strategyquant y bastante nuevo en algotrading en general, pero bastante experimentado en el comercio manual.
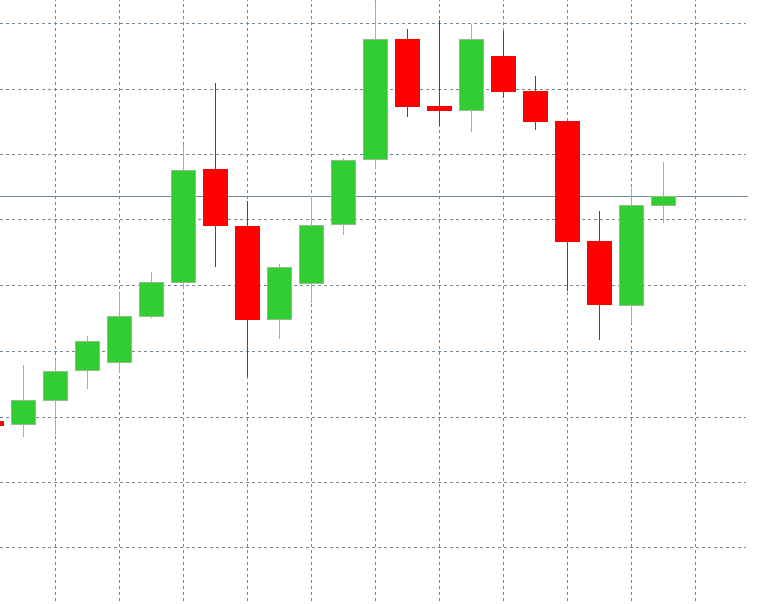
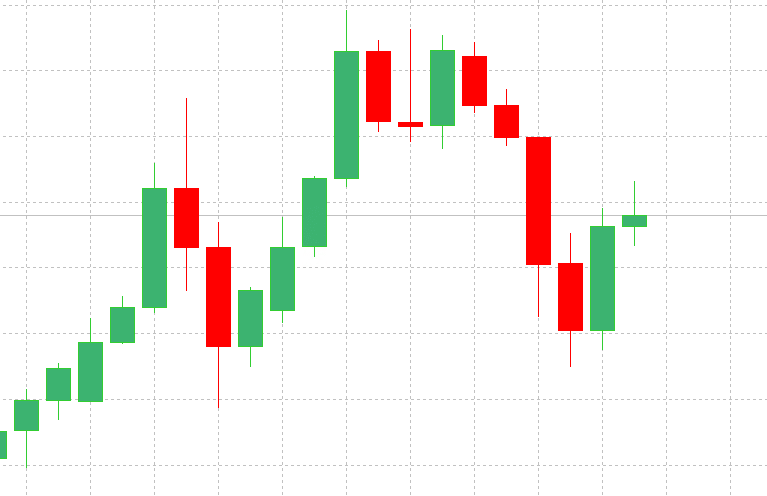
Estoy tratando de conseguir mi cabeza alrededor de la mejor manera de ofertas con los diferentes "tiempos de servidor" de varios corredores cuando se utiliza Straegyquant. Echa un vistazo a estos gráficos de 3 corredores diferentes GBPUSD H4. Estas son las últimas velas de esta semana (enero 18-22,2021).
Mercados de CI:
Perpperstone Reino Unido:
AMP Global EU:
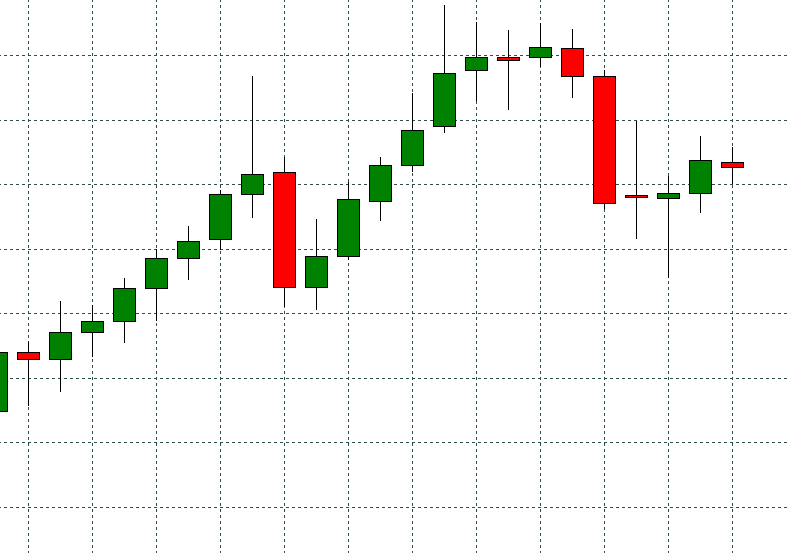
Por lo tanto, vemos que el gráfico de Ampgobal es diferente a los otros 2. Vamos a comparar con los datos en StrategyQuant (Descargado utilizando la herramienta de software de Dukascopy):
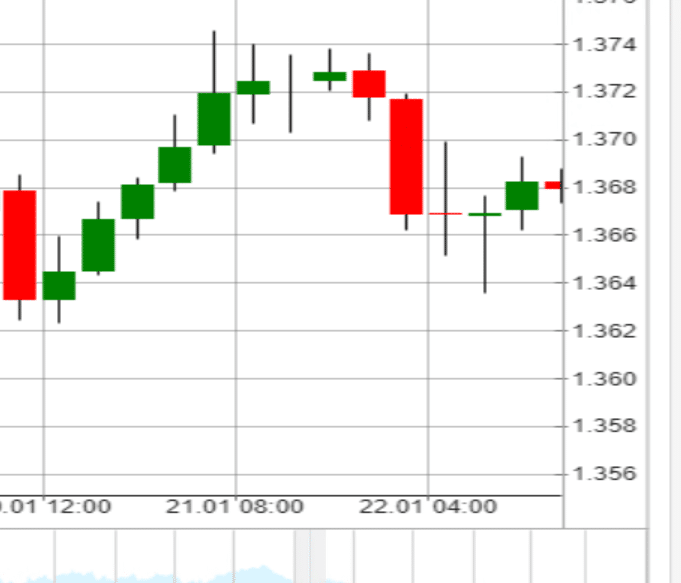
Por lo tanto, mi conclusión de esto es que:
-Strategyquant y el broker AMP Global EU están usando la misma "hora del servidor", que supongo que es UTC (que es la "TimeZone" especificada en mi gestor de datos Strategyquant para el par GBPUSD)
-IC Markets y Pepperstone EU utilizan la misma "hora del servidor" que Srategyquant y AMP Global.
Supongamos que hice una estrategia con la lógica de la señal basada en velas para el marco de tiempo 4H. A medida que las velas 4H comienza y termina en diferentes momentos (aboce confirmado), Me gustaría obtener singnals muy diferentes si he utilizado la misma estrategia en los corredores que emplean la configuración de zona horaria diferente (hora del servidor).
Estas son mis preguntas:
1. ¿Es correcta mi conclusión?
2. ¿Cuáles son las mejores prácticas para tener en cuenta la variación de los tiempos de servidor de los corredores al desarrollar estrategias con Strategyquant?
Gracias.
Fredrik
1

mattedmonds
hace 5 años #269160
Yo evitaría el uso de H4 marco de tiempo. H1 será casi idéntico en todos estos corredores.
0

hankeys
hace 5 años #269161
no es una cuestión de marco temporal, sino de zona horaria del broker
Los datos de dukascopy que estamos usando son UTC0, la mayoría de los brokers son UTC2 (EST07 con US DST), por lo que necesitas clonar esos datos a la zona horaria apropiada.
Los datos UTC0 tendrán vela de domingo, UTC2 no - así que con el tiempo sincronizado, las velas se verán diferentes - sí las velas H1 serán las mismas, sólo desplazadas por 2 horas. Pero todo puede contar y si su estrategia utiliza, por ejemplo, el bloque OPEN DAILY, su backtest será diferente sin importar el TF que utilice.
H4 será diferente - es obivous si la vela se inicia por delante de 2 horas OHLC valores deben ser diferentes
datos de pares de divisas y sus diferencias son bastante pequeñas
Quieres ser un algotrader rentable? Empezamos a utilizar el software StrateQuant a principios de 2014. Por ahora tenemos un gran know-how para la construcción de EAs para todos los tipos posibles de los mercados. Compartimos estos conocimientos, aplicaciones, herramientas y también todas las estrategias finales con traders reales. Si quieres unirte a nosotros, rellena el formulario FORMULARIO.
1
hankeys
hace 5 años #269162
la solución es simple - clone siempre los datos de dukascopy a la zona horaria de su broker
y si vas a tener broker UTC1 y broker UTC2 necesitas clonarlos dos veces
Quieres ser un algotrader rentable? Empezamos a utilizar el software StrateQuant a principios de 2014. Por ahora tenemos un gran know-how para la construcción de EAs para todos los tipos posibles de los mercados. Compartimos estos conocimientos, aplicaciones, herramientas y también todas las estrategias finales con traders reales. Si quieres unirte a nosotros, rellena el formulario FORMULARIO.
0
Edde
hace 5 años #269171
Gracias por la información. Quiero ser capaz de producir backtests muy similares en MT4 / MT5 en comparación con SQX. Lo he conseguido con éxito en ambos casos. Lo siguiente a confirmar es para Micro futuros también.
Aquí hay algunas cosas relacionadas para otros recién llegados a SQX que no vi hasta después de publicar.
– https://strategyquant.com/forum/topic/do-i-have-to-set-the-data-timezone-to-broker-time/
– https://strategyquant.com/forum/topic/data-and-time-shifting/#
https://strategyquant.com/doc/quantdatamanager/how-to-import-data-to-metatrader-5/
gracias
Fredrik
0
Viendo 4 respuestas - de la 1 a la 4 (de un total de 4)