


 Inglês
 Espanhol
 Francês
 Italiano
 Alemão
 Japonês
Strategyquant e diferentes tempos de servidor de corretor
4 respostas

Edde
5 anos atrás #269126
Olá! Sou um novo usuário do Strategyquant e um tanto novato em negociação de algotrading em geral, mas bastante experiente em negociação manual.
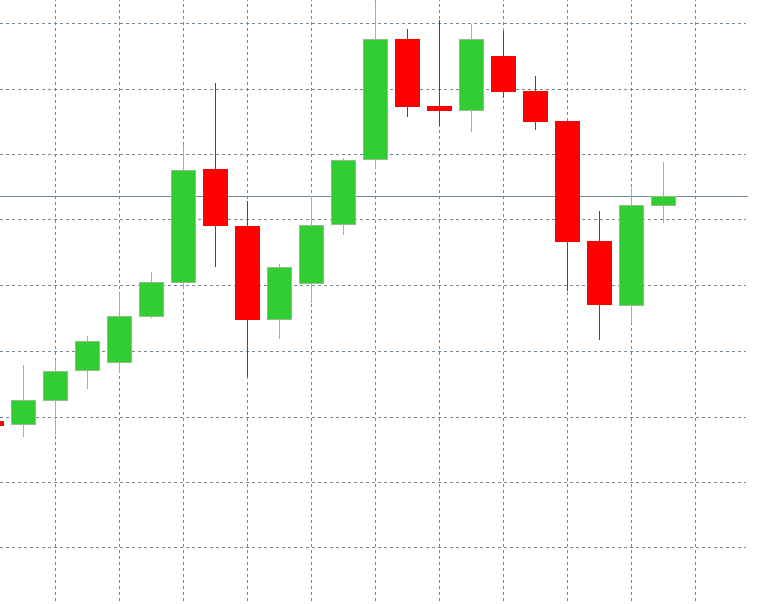
Estou tentando entender como lidar melhor com os diferentes "horários de servidor" de várias corretoras ao usar o Straegyquant. Veja estes gráficos de 3 corretoras diferentes: GBPUSD H4. Estas são as últimas velas desta semana (18 a 22 de janeiro de 2021).
Mercados de CI:
Perpperstone Reino Unido:
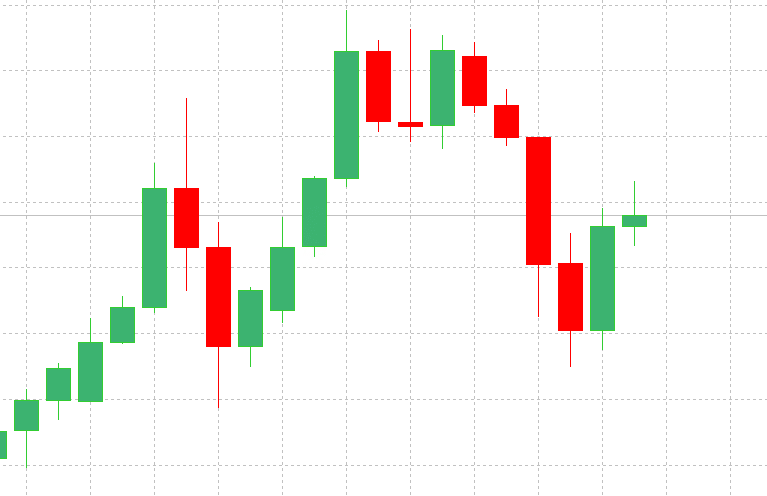
AMP Global EU:
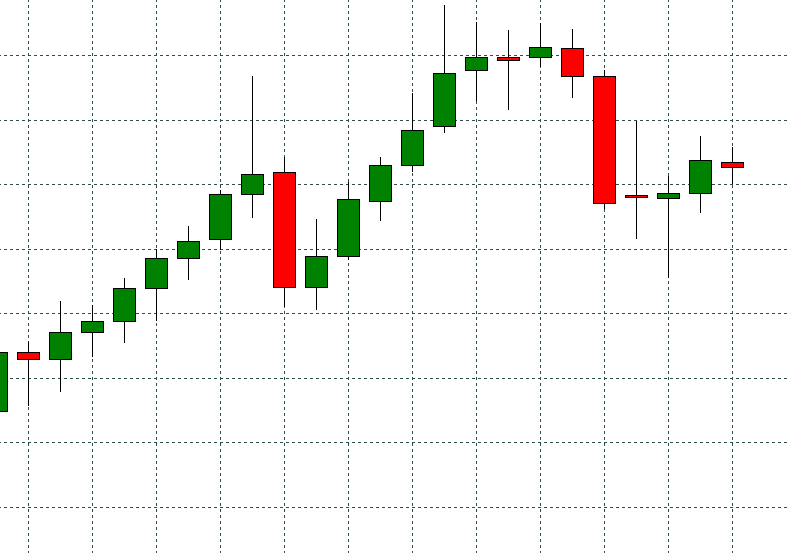
Portanto, vemos que o gráfico Ampgobal é diferente dos outros 2. Vamos comparar com os dados do StrategyQuant (baixado usando a ferramenta de software da Dukascopy):
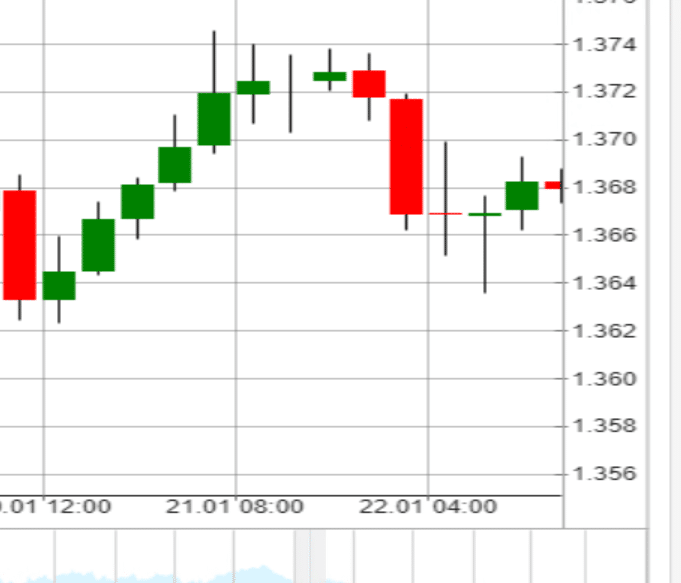
Portanto, minha conclusão é a seguinte:
-A Strategyquant e a corretora AMP Global EU estão usando o mesmo "horário do servidor", que suponho ser UTC (que é o "TimeZone" especificado em meu gerenciador de dados Strategyquant para o par GBPUSD)
-IC Markets e Pepperstone EU estão usando o mesmo "horário do servidor", que difere do Srategyquant e da AMP Global.
Suponhamos que eu tenha criado uma estratégia com lógica de sinal baseada em candlesticks para o período de 4 horas. Como os candlesticks de 4H começam e terminam em horários diferentes (confirmados acima), eu obteria sinais muito diferentes se usasse a mesma estratégia em corretoras que empregam configurações de fuso horário diferentes (horário do servidor).
Aqui estão minhas perguntas:
1. Minha conclusão está correta?
2. Quais são as melhores práticas para levar em conta a variação dos tempos de servidor das corretoras ao desenvolver estratégias com o Strategyquant?
Obrigado!
Fredrik
1

mattedmonds
5 anos atrás #269160
Eu evitaria usar o período de tempo H4. O H1 será praticamente idêntico em todas essas corretoras.
0

hankeys
5 anos atrás #269161
Não é uma questão de prazo - é uma questão de fuso horário do corretor
Os dados da dukascopy que estamos usando são UTC0, a maioria das corretoras é UTC2 (EST07 com horário de verão dos EUA), portanto, você precisa clonar esses dados para o fuso horário apropriado
Os dados UTC0 terão uma vela de domingo, enquanto os UTC2 não - portanto, sem tempo sincronizado, as velas terão uma aparência diferente - sim, as velas H1 serão as mesmas, apenas deslocadas por 2 horas. Mas tudo pode contar e, se sua estratégia estiver usando, por exemplo, o bloco de construção OPEN DAILY, seu backtest será diferente, independentemente do TF que você usar
O H4 será diferente - é óbvio que, se o candle começar antes de 2 horas, os valores do OHLC deverão ser diferentes
dados de pares de moedas e suas diferenças são muito pequenas
Você quer ser um algotrader lucrativo? Começamos a usar o software StrateQuant no início de 2014. Atualmente, temos um grande know-how para criar EAs para todos os tipos possíveis de mercados. Compartilhamos esse know-how, aplicativos, ferramentas e também todas as estratégias finais com traders reais. Se você quiser se juntar a nós, preencha o formulário FORMULÁRIO.
1
hankeys
5 anos atrás #269162
A solução é simples - sempre clone os dados da dukascopy para o fuso horário de sua corretora
E se você tiver o corretor UTC1 e o corretor UTC2, precisará cloná-los duas vezes
Você quer ser um algotrader lucrativo? Começamos a usar o software StrateQuant no início de 2014. Atualmente, temos um grande know-how para criar EAs para todos os tipos possíveis de mercados. Compartilhamos esse know-how, aplicativos, ferramentas e também todas as estratégias finais com traders reais. Se você quiser se juntar a nós, preencha o formulário FORMULÁRIO.
0
Edde
5 anos atrás #269171
Obrigado pela informação. Quero ser capaz de produzir backtests muito semelhantes no MT4/MT5 em comparação com o SQX. Consegui fazer isso com sucesso em ambos os casos. A próxima coisa a ser confirmada é para futuros de micro também.
Aqui estão alguns itens relacionados para outros recém-chegados à SQX que eu não vi até depois de postar.
– https://strategyquant.com/forum/topic/do-i-have-to-set-the-data-timezone-to-broker-time/
– https://strategyquant.com/forum/topic/data-and-time-shifting/#
https://strategyquant.com/doc/quantdatamanager/how-to-import-data-to-metatrader-5/
obrigado
Fredrik
0
Visualizando 4 respostas - 1 até 4 (de um total de 4)