¡Bienvenidos a la entrada del blog de hoy! Estamos muy contentos de sumergirnos en el nuevo Es mayor/es menorBloque de comparación adaptativo una innovadora ampliación del anterior bloque adaptativo basado en rangos. Además, introduciremos un nuevo y potente indicador, Autocorrelación ya disponible en el servidor de compartición de StrategyQuant. Para terminar, compartiremos nuestra visión para 2025, centrándonos en ampliar el Cliente Estratégico con fragmentos personalizados y funciones mejoradas. Pongámonos manos a la obra.
Bloque IsGreater/IsLowerAdaptive
Función principal
En IsGreater Is/Lower Bloque de comparación adaptable hace una cosa principal: comprueba si un indicador es mayor que otro, pero sólo genera una señal si situaciones similares fueron rentables en el pasado.
Este bloque de comparación analiza toda la longitud de la señal, desde el momento en que se genera hasta que deja de ser válida. Por ejemplo, si analizamos una señal en la que el RSI es superior a 50, este bloque adaptativo evalúa las señales en las que el RSI estuvo por encima de 50. Las situaciones en las que el RSI estaba por debajo de 50 se ignoran, lo que permite al bloque evaluar la calidad general de la señal.
La diferencia clave entre el Es Mayor Bloque Adaptativo / Es Bloque Adaptativo Inferior y el Cruces superiores Adaptable / Cruces Bloque inferior radica en su planteamiento. La mayor adaptación Es inferior Adaptativo Bloques evalúa toda la duración de la señal, mientras que el Cruces por encima de los bloques adaptables/cruces por debajo de los bloques adaptables analiza los eventos después de un cruce específico dentro de un número definido de barras.
Cómo funciona el mecanismo de mayor adaptación/menor adaptación
En Es Mayor Adaptación y Es inferior Adaptativo siguen un proceso estructurado para evaluar las señales comerciales y adaptarse a las condiciones del mercado. El proceso consta de cuatro pasos clave:
1. Detección básica de señales
El primer paso es identificar un Es mayor o Es inferior evento. Se produce cuando un indicador cruza por encima o por debajo de otro. Por ejemplo:
- El precio de cierre actual está por encima de una media móvil de 20 periodos.
- El valor del RSI(14) se sitúa por encima de 50.
Estos sucesos sirven como señales iniciales que se evaluarán más adelante.
2. Evaluación histórica de resultados
Una vez detectado un evento de cruce, el sistema evalúa su rendimiento histórico. Analiza cómo se han comportado señales similares en operaciones anteriores (X-trades). Este paso actúa como un "backtest dentro de un backtest", ayudando a determinar la fiabilidad potencial de la señal actual basándose en datos históricos.
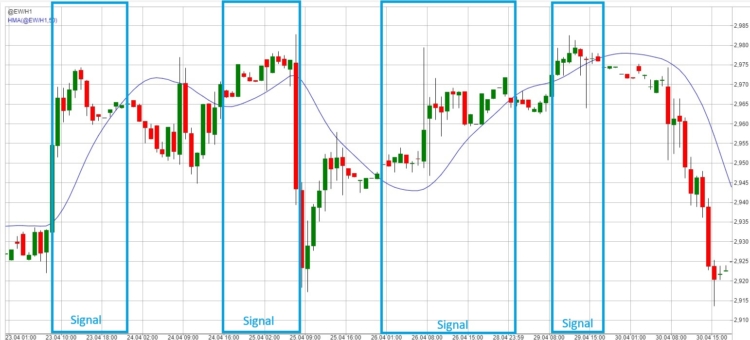
En la imagen anterior, tenemos una representación gráfica de cómo se definen las señales cuando se utiliza isGreaterAdaptive . Una señal puede considerarse una situación en la que Cierre > Media móvil .
3. Métricas y umbrales definidos por el usuario
A continuación, el sistema compara el rendimiento histórico con métricas y umbrales definidos por el usuario. Los operadores pueden configurar varios criterios de evaluación, como:
- 1TP9Factor de ajuste: Relación entre operaciones ganadoras y perdedoras.
- Rendimiento acumulado %P: El porcentaje de rentabilidad global obtenido en casos anteriores de la señal.
Estas métricas garantizan que sólo se consideren válidas las señales que cumplan las expectativas del operador.
4. Decisión final: Adaptación a las condiciones del mercado
Por último, el sistema evalúa si las condiciones actuales del mercado se asemejan a aquellas en las que la señal ha dado buenos resultados históricamente. Si las condiciones coinciden y los parámetros cumplen los umbrales especificados (por ejemplo, un factor de beneficio superior a 1,5), se confirma la operación. En caso contrario, el sistema se abstiene de entrar en una operación, reduciendo la probabilidad de señales falsas.
Este enfoque adaptativo permite a los operadores aprovechar los datos históricos y el análisis del mercado en tiempo real para tomar decisiones de negociación más informadas.
Ajustes clave
A continuación, se compara el rendimiento del cruce con los umbrales definidos por el usuario. El usuario puede elegir diferentes métricas de evaluación, como:

- Metodología
- Profit Factor: Ganancias divididas por pérdidas.
- Rendimiento acumulado %: Porcentaje de rendimiento global.
- TradesLookBack: Número de operaciones pasadas a analizar (por ejemplo, 10 significa analizar las últimas 10 señales).
- Umbral de rendimiento: Requisito mínimo de rendimiento (por ejemplo, un Factor Profit de 1,5 significa 1,5 veces más victorias que derrotas).
- TS Max Bars Back: Parámetro utilizado exclusivamente para backtesting en el motor de TradeStation o MultiCharts. Este parámetro debe coincidir con el valor exacto establecido directamente en el ajuste TradeStation o MultiCharts TS Max Bars Back.
Resultados
- Genera menos señales en comparación con las comparaciones estándar.
- Filtra las señales en función del éxito histórico.
- Se adapta a las condiciones cambiantes del mercado.
Importación del bloque : Encontrará una guía sobre cómo importar el fragmento en la sección Docs aquí
Una vez realizada la importación, podrá utilizar los nuevos bloques de comparación:
Constructor
En el Constructor, puede activar este bloque en Constructor / Bloques. Al realizar un análisis ciego de datos, se recomienda utilizar la métrica Rendimiento medio, que no es direccional y calcula la intensidad media absoluta de una señal. El nivel de detalle y especificidad en la configuración depende de cada usuario.
AlgoWizard - Bloques personalizados
Los bloques personalizados en StrategyQuant X permiten a los operadores crear bloques de construcción personalizados para sus estrategias de negociación sin necesidad de codificar. Estos bloques pueden utilizarse para definir condiciones específicas, indicadores o lógica adaptada a las necesidades del usuario. Una vez creados, los bloques personalizados pueden integrarse perfectamente en AlgoWizard, el creador visual de estrategias de StrategyQuant, para construir estrategias de negociación complejas y adaptables.
Los bloques personalizados aumentan la flexibilidad al permitirle parametrizar métricas clave como los periodos de los indicadores, los factores de beneficio y los porcentajes de ganancia, proporcionando un mayor control sobre el comportamiento de su estrategia. En resumen, los bloques personalizados permiten un control más preciso, dinámico y sofisticado de la estrategia.
Por ahora, he preparado varios bloques personalizados basados en esta condición. Puede descargarlos utilizando este enlace enlace e impórtalos siguiendo estos pasos.
AlgoWizard - Plantillas
Este es un tema más avanzado que trataremos en mayor profundidad en un próximo artículo. Combinando bloques personalizados y grupos aleatorios, puede crear un prototipo de estrategia e indicar a SQX que busque tipos específicos de estrategias y mantenga su capacidad de adaptación.
El indicador está implementado para: MT4/MT5/Tradestation/ Multicharts. Puede descargarlo aquí .
Comprender el indicador de autocorrelación
En Indicador de autocorrelación es una potente herramienta estadística utilizada en el análisis técnico para identificar patrones repetitivos y comportamientos cíclicos en los mercados financieros. He aquí un resumen de su funcionalidad, implementación y aplicaciones.
¿Qué es la autocorrelación?
La autocorrelación mide el grado de similitud entre una serie temporal y una versión retardada de la misma. En pocas palabras, determina si los movimientos actuales de los precios guardan relación con los movimientos de un determinado número de periodos anteriores.
- +1 : Correlación positiva perfecta.
- 0 : No hay correlación.
- -1 : Correlación negativa perfecta.
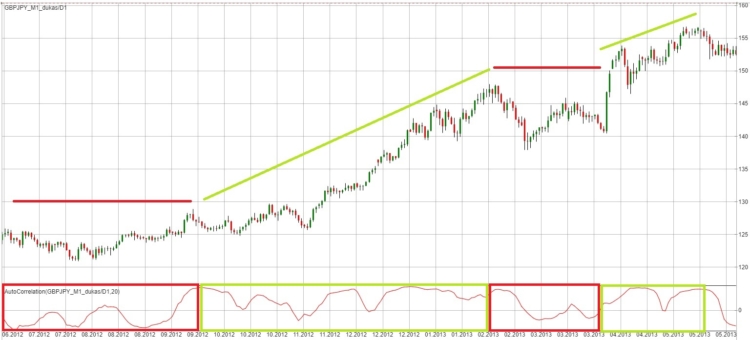
Principales ventajas y aplicaciones comerciales
- Ciclos de mercado : Identifica patrones recurrentes y predice movimientos de precios para estrategias de reversión a la media.
- Impulso : Mide la fuerza de la tendencia del mercado y detecta los cambios de régimen.
- Desarrollo de estrategias : Facilita estrategias de negociación sistemáticas con gestión del riesgo.
Buenas prácticas
- Selección de retrasos
- Retrasos cortos (1-5): Relaciones a corto plazo.
- Retrasos medios (10-20): Ciclos intermedios.
- Retrasos largos (20+): Patrones a largo plazo.
- Interpretación de señales
- Fuerte autocorrelación positiva: Probable continuación de la tendencia.
- Fuerte autocorrelación negativa: Inversión potencial.
- Autocorrelación casi nula: Movimiento aleatorio de los precios.
- Combinación con otros indicadores
- Indicadores de tendencia para confirmación.
- Medidas de volatilidad.
- Análisis de volúmenes para la toma de decisiones.
El indicador incluye tres bloques personalizados que abordan diferentes escenarios de mercado:
- AutoCorrelación_StrongTrend : Este bloque personalizado identifica situaciones en las que la autocorrelación sugiere que el mercado está en tendencia.
- AutoCorrelación_precios_aleatorios : Este bloque destaca los periodos en los que los precios parecen aleatorios, que teóricamente son menos favorables para la negociación.
- AutoCorrelación_MediaReversión : Este bloque detecta los periodos de reversión a la media, señalando los momentos en los que el precio oscila dentro de un rango.
El indicador de autocorrelación proporciona información valiosa sobre el comportamiento del mercado, pero siempre debe utilizarse como parte de una estrategia de negociación global.
El indicador está implementado para: MT4/MT5/Tradestation/ Multicharts. Puede descargarlo aquí .
Planes para 2025: Nuevos fragmentos y funciones
Para el año que viene tenemos previstas varias novedades interesantes:
- Está por encima de la media móvil/ Está por debajo de la media móvil que permite crear y suavizar indicadores utilizando la media móvil.
- Fragmento de análisis de divergencia : Implementado como un bloque de comparación.
- Bloques de comparación de control estadístico Process
- Bloques de detección de deriva de datos : Evitar el comercio durante los cambios de régimen.
- Supervisión CUSUM : Detecta pequeños desplazamientos.
- EWMA : Siga los cambios graduales.
- Indicador de régimen de Kolmogorov-Smirnov
- Indicador de prueba Page-Hinkley
- Indicador del método de detección de la deriva (DDM)
- Indicador de distancia del Movedor de Tierra
Nos comprometemos a ampliar las capacidades del Cliente Estratégico, ofreciendo herramientas que permitan a los operadores navegar por mercados dinámicos de forma eficiente.


 Inglés
 Portugués
 Francés
 Italiano
 Alemán
 japonés


 Tomas Vanek



¡¡Excelente artículo Ivan !!
Artículo muy interesante. Pero tengo 2 comentarios: 1) Durante la generación de estrategias en SQX 141 y 142, la generación se interrumpe debido a errores: a) Error: java.lang.NullPointerException finished in 0.00 s. b) Error: com.strategyquant.tradinglib.strategy.xml.XmlStrategyException: ¡no se puede crear estrategia desde XML! Error al analizar la regla 'Señales de operación' - No se puede encontrar el bloque 'IsGreaterAdaptive' en SQ.Internal.Rule.initialize(Rule.java:169) en SQ.Internal.Rule.newInstance(Rule.java:130) en SQ.Internal.StrategyEvent.parseXml(StrategyEvent.java:107) at SQ.Internal.StrategyEvent.(StrategyEvent.java:58) at SQ.Internal.XmlStrategy.parseXml(XmlStrategy.java:264) at SQ.Internal.XmlStrategy.callOnIn finished in 0.00 s. and the generation must be restarted. 2) Por qué estos bloques (incluidos otros scripts, etc.) no se incluyen automáticamente en la nueva versión de SQX. Estoy cansado de volver a importarlos manualmente en... Leer más "