Bienvenue sur le blog d'aujourd'hui ! Nous sommes ravis de nous plonger dans la nouvelle Is Greater/Is LowerBloc de comparaison adaptatif une extension innovante du bloc adaptatif précédent basé sur les fourchettes. En outre, nous introduirons un nouvel indicateur puissant, Autocorrélation qui est désormais disponible sur le serveur de partage StrategyQuant. Pour conclure, nous partagerons notre vision pour 2025, en nous concentrant sur l'extension du client stratégique avec des snippets personnalisés et des fonctionnalités améliorées. C'est parti !
IsGreater/IsLowerAdaptive Block
Fonction principale
Les IsGreater Is/Lower Bloc de comparaison adaptatif fait une chose principale : il vérifie si un indicateur est supérieur à un autre, mais ne génère un signal que si des situations similaires ont été rentables dans le passé.
Ce bloc de comparaison analyse toute la durée du signal, depuis le moment où il est généré jusqu'à celui où il n'est plus valide. Par exemple, si nous analysons un signal dont l'IFR est supérieur à 50, ce bloc adaptatif évalue les signaux dont l'IFR était supérieur à 50. Ce nombre de signaux peut être limité en définissant Trades Look Back Les situations où l'IFR était inférieur à 50 sont ignorées, ce qui permet au bloc d'évaluer la qualité globale du signal.
La principale différence entre le Le bloc adaptatif est-il plus important ? Est le bloc adaptatif inférieur et le Croix au-dessus Adaptatif / Croix Bloc inférieur réside dans leur approche. Le programme Is Greater Adaptive/ Est moins adaptatif Blocks évalue la durée totale du signal, tandis que l'option Croix au-dessus des blocs adaptatifs / croix au-dessous des blocs adaptatifs analyse les événements après un croisement spécifique dans un nombre défini de barres.
Fonctionnement du mécanisme d'adaptation supérieure/inférieure
Les Est plus adaptatif et Est moins adaptatif suivent un processus structuré pour évaluer les signaux commerciaux et s'adapter aux conditions du marché. Ce processus se compose de quatre étapes clés :
1. Détection des signaux de base
La première étape consiste à identifier un Est plus grand ou Est plus faible événement. Cela se produit lorsqu'un indicateur se croise au-dessus ou au-dessous d'un autre. Voici quelques exemples :
- Le prix de clôture actuel est supérieur à une moyenne mobile de 20 périodes.
- La valeur RSI(14) passe au-dessus de 50.
Ces événements servent de signaux initiaux à évaluer ultérieurement.
2. Évaluation des performances historiques
Une fois qu'un événement de croisement est détecté, le système évalue sa performance historique. Il analyse les performances de signaux similaires lors de transactions antérieures (X-trades). Cette étape agit comme un "backtest dans le backtest", aidant à déterminer la fiabilité potentielle du signal actuel sur la base des données historiques.
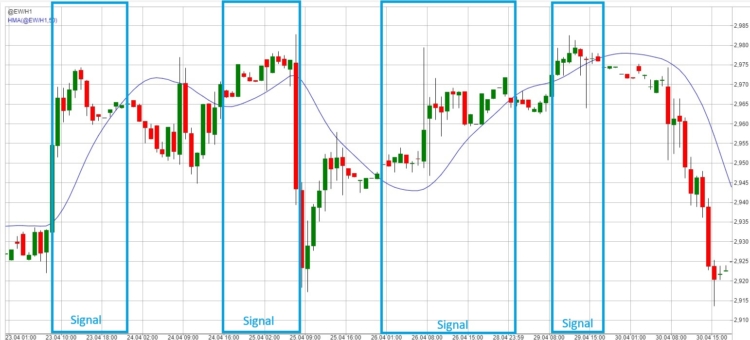
Dans l'image ci-dessus, nous avons une représentation graphique de la façon dont les signaux sont définis lors de l'utilisation de la fonction estplusadapté . Un signal peut être considéré comme une situation où Clôture > Moyenne mobile .
3. Mesures et seuils définis par l'utilisateur
Le système compare ensuite les performances historiques avec les paramètres et les seuils définis par l'utilisateur. Les traders peuvent configurer différents critères d'évaluation, tels que :
- 1TP9Facteur d'adaptation : Le rapport entre les transactions gagnantes et les transactions perdantes.
- Performance cumulée %P : Le pourcentage de rendement global obtenu dans les cas précédents du signal.
Ces paramètres garantissent que seuls les signaux répondant aux attentes du trader sont considérés comme valides.
4. Décision finale : Adaptation aux conditions du marché
Enfin, le système évalue si les conditions actuelles du marché ressemblent à celles dans lesquelles le signal a historiquement bien fonctionné. Si les conditions s'alignent et que les paramètres atteignent les seuils spécifiés (par exemple, un facteur de profit supérieur à 1,5), la transaction est confirmée. Dans le cas contraire, le système s'abstient d'effectuer une transaction, ce qui réduit la probabilité de faux signaux.
Cette approche adaptative permet aux traders d'exploiter les données historiques et l'analyse du marché en temps réel pour prendre des décisions de trading plus éclairées.
Paramètres clés
Les performances du croisement sont ensuite comparées à des seuils définis par l'utilisateur. L'utilisateur peut choisir différentes mesures d'évaluation, telles que :

- Méthodologie
- Facteur Profit : Nombre de victoires divisé par le nombre de défaites.
- Performance cumulée de % : Pourcentage de rendement global.
- TradesLookBack : Nombre de transactions passées à analyser (par exemple, 10 signifie analyser les 10 derniers signaux).
- Seuil de performance : Exigence de performance minimale (par exemple, un facteur Profit de 1,5 signifie 1,5 fois plus de victoires que de défaites).
- TS Max Bars Back : Paramètre utilisé exclusivement pour le backtesting sur le moteur TradeStation ou MultiCharts. Ce paramètre doit correspondre à la valeur exacte définie directement dans le paramètre TS Max Bars Back de TradeStation ou MultiCharts.
Résultats
- Génère moins de signaux que les comparaisons standard.
- Filtre les signaux en fonction de leur succès historique.
- S'adapte à l'évolution des conditions du marché.
Importation du bloc : Un guide sur l'importation du snippet est disponible dans la section Docs. ici
Une fois l'importation réussie, vous pouvez utiliser les nouveaux blocs de comparaison dans :
Constructeur
Dans le Builder, vous pouvez activer ce bloc sous Builder / Blocks. Lors de l'analyse aveugle des données, il est recommandé d'utiliser la mesure de performance moyenne, qui n'est pas directionnelle et qui calcule la force absolue moyenne d'un signal. Le niveau de détail et de spécificité des paramètres est laissé à l'appréciation de chaque utilisateur.
AlgoWizard - Blocs personnalisés
Les blocs personnalisés de StrategyQuant X permettent aux traders de créer des blocs de construction personnalisés pour leurs stratégies de trading sans avoir besoin de coder. Ces blocs peuvent être utilisés pour définir des conditions spécifiques, des indicateurs ou une logique adaptés aux besoins de l'utilisateur. Une fois créés, les blocs personnalisés peuvent être intégrés de manière transparente dans AlgoWizard, le générateur visuel de stratégies de StrategyQuant, afin de construire des stratégies de trading complexes et adaptatives.
Les blocs personnalisés améliorent la flexibilité en vous permettant de paramétrer des mesures clés telles que les périodes d'indicateur, les facteurs de profit et les pourcentages de gain, ce qui vous permet de mieux contrôler le comportement de votre stratégie. En résumé, les blocs personnalisés permettent de créer des stratégies plus précises, plus dynamiques et plus sophistiquées.
Pour l'instant, j'ai préparé plusieurs blocs personnalisés basés sur cette condition. Vous pouvez les télécharger en utilisant ce lien lien et les importer en suivant les étapes suivantes.
AlgoWizard - Modèles
Il s'agit d'un sujet plus avancé que nous aborderons plus en détail dans un prochain article. En combinant des blocs personnalisés et des groupes aléatoires, vous pouvez créer un prototype de stratégie et demander à SQX de rechercher des types de stratégies spécifiques et de maintenir sa capacité d'adaptation.
L'indicateur est implémenté pour : MT4/MT5/Tradestation/ Multicharts. Vous pouvez le télécharger ici .
Comprendre l'indicateur d'autocorrélation
Les Indicateur d'autocorrélation est un outil statistique puissant utilisé en analyse technique pour identifier les schémas répétitifs et les comportements cycliques sur les marchés financiers. Voici un aperçu de ses fonctionnalités, de sa mise en œuvre et de ses applications.
Qu'est-ce que l'autocorrélation ?
L'autocorrélation mesure le degré de similitude entre une série temporelle et une version décalée d'elle-même. En d'autres termes, elle détermine si les mouvements de prix d'aujourd'hui sont liés aux mouvements d'un certain nombre de périodes antérieures.
- +1 : Corrélation positive parfaite.
- 0 : Aucune corrélation.
- -1 : Corrélation négative parfaite.
Principaux avantages et applications commerciales
- Cycles de marché : Identifie les schémas récurrents et prédit les mouvements de prix pour les stratégies de retour à la moyenne.
- L'élan : Mesure la force des tendances du marché et détecte les changements de régime.
- Développement de la stratégie : Facilite les stratégies commerciales systématiques avec gestion des risques.
Meilleures pratiques
- Sélection du décalage
- Délais courts (1-5) : Relations à court terme.
- Délais moyens (10-20) : Cycles intermédiaires.
- Longs délais (20+) : Modèles à long terme.
- Interprétation des signaux
- Forte autocorrélation positive : Poursuite probable de la tendance.
- Forte autocorrélation négative : Inversion potentielle.
- Autocorrélation proche de zéro : Mouvement aléatoire des prix.
- Combinaison avec d'autres indicateurs
- Indicateurs de tendance pour confirmation.
- Mesures de volatilité.
- Analyse des volumes pour l'aide à la décision.
L'indicateur comprend trois blocs personnalisés qui répondent à différents scénarios de marché :
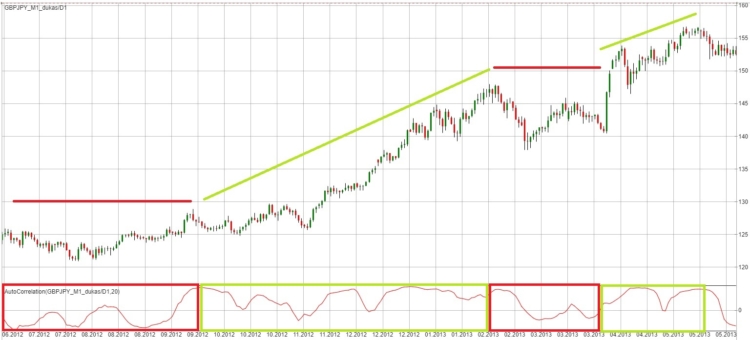
- AutoCorrelation_StrongTrend : Ce bloc personnalisé identifie les situations où l'autocorrélation suggère que le marché est en train de suivre une tendance.
- AutoCorrelation_RandomPrices : Ce bloc met en évidence les périodes où les prix apparaissent de manière aléatoire, ce qui est théoriquement moins favorable aux transactions.
- AutoCorrelation_MeanReversion : Ce bloc détecte les périodes de retour à la moyenne, signalant les moments où le prix oscille à l'intérieur d'une fourchette.
L'indicateur d'autocorrélation fournit des informations précieuses sur le comportement du marché, mais il doit toujours être utilisé dans le cadre d'une stratégie de trading globale.
L'indicateur est implémenté pour : MT4/MT5/Tradestation/ Multicharts. Vous pouvez le télécharger ici .
Projets pour 2025 : Nouveaux éléments et fonctionnalités
Nous avons prévu plusieurs fonctionnalités passionnantes pour l'année à venir, notamment :
- Est supérieur à la moyenne mobile/ Est inférieur à la moyenne mobile qui permet de créer et de lisser des indicateurs en utilisant la moyenne mobile.
- Extrait d'analyse de divergence : Implémenté comme un bloc de comparaison.
- Blocs de comparaison du contrôle statistique Process
- Blocs de détection de dérive des données : Empêcher les transactions pendant les changements de régime.
- Suivi de la CUSUM : Détecter les petits changements.
- EWMA : Suivre les changements progressifs.
- Indicateur de régime de Kolmogorov-Smirnov
- Indicateur de test Page-Hinkley
- Indicateur de la méthode de détection de dérive (DDM)
- Indicateur de distance des terrassiers
Nous nous sommes engagés à développer les capacités du client stratégique, en offrant des outils qui permettent aux traders de naviguer efficacement sur des marchés dynamiques.


 Anglais
 Espagnol
 Portugais
 Italien
 Allemand
 Japonais


 Tomas Vanek



Excellent article Ivan !
Article très intéressant. Mais j'ai 2 commentaires : 1) Pendant la génération des stratégies dans SQX 141 et 142, la génération est interrompue à cause d'erreurs : a) Erreur : java.lang.NullPointerException terminé en 0.00 s. b) Erreur : com.strategyquant.tradinglib.strategy.xml.XmlStrategyException : cannot create strategy from XML ! Erreur lors de l'analyse de la règle 'Trading signals' - Cannot find block 'IsGreaterAdaptive' at SQ.Internal.Rule.initialize(Rule.java:169) at SQ.Internal.Rule.newInstance(Rule.java:130) at SQ.Internal.StrategyEvent.parseXml(StrategyEvent.java:107) at SQ.Internal.StrategyEvent.(StrategyEvent.java:58) at SQ.Internal.XmlStrategy.parseXml(XmlStrategy.java:264) at SQ.Internal.XmlStrategy.callOnIn terminé en 0.00 s. et la génération doit être relancée. 2) Pourquoi ces blocs (y compris d'autres scripts etc) ne sont pas automatiquement inclus dans la nouvelle version de SQX. Je suis fatigué de les importer à nouveau manuellement dans... Lire la suite "