Benvenuti al post di oggi! Siamo entusiasti di immergerci nel nuovo Is Greater/Is LowerBlocco di confronto adattivo , un'estensione innovativa del precedente blocco adattativo basato sul range. Inoltre, introdurremo un nuovo potente indicatore, Autocorrelazione ora disponibile sul server di condivisione StrategyQuant. Per concludere, condivideremo la nostra visione per il 2025, concentrandoci sull'espansione dello Strategy Client con snippet personalizzati e funzionalità migliorate. Iniziamo!
Blocco IsGreater/IsLowerAdaptive
Funzione principale
Il IsGreater Is/Lower Blocco di confronto adattativo fa una cosa principale: controlla se un indicatore è maggiore di un altro, ma genera un segnale solo se situazioni simili sono state redditizie in passato.
Questo blocco di confronto analizza l'intera lunghezza del segnale, dal momento in cui viene generato fino a quando non è più valido. Ad esempio, se analizziamo un segnale in cui l'RSI è superiore a 50, questo blocco adattivo valuta i segnali in cui l'RSI era superiore a 50. Questo numero di segnali può essere limitato impostando Trades Look Back. Questo numero di segnali può essere limitato impostando Trades Look Back Le situazioni in cui l'RSI era inferiore a 50 vengono ignorate, consentendo al blocco di valutare la qualità complessiva del segnale.
La differenza fondamentale tra i È un blocco adattativo maggiore / È il blocco adattativo inferiore e il Croci in alto Adattivo / Croci Blocco inferiore sta nel loro approccio. L'adattamento è maggiore/ È più basso adattativo I blocchi valutano l'intera durata del segnale, mentre il blocco Croci sopra i blocchi adattivi / Croci sotto i blocchi adattivi analizza gli eventi dopo un crossover specifico entro un numero definito di barre.
Come funziona il meccanismo di adattamento maggiore/minore
Il È più adattabile e È più basso adattativo I meccanismi seguono un processo strutturato per valutare i segnali commerciali e adattarsi alle condizioni di mercato. Il processo si articola in quattro fasi fondamentali:
1. Rilevamento del segnale di base
Il primo passo è l'identificazione di una base È più grande o È più basso evento. Si verifica quando un indicatore si incrocia sopra o sotto un altro. Gli esempi includono:
- Il prezzo di chiusura attuale è superiore alla media mobile a 20 periodi.
- Il valore dell'RSI(14) è superiore a 50.
Questi eventi servono come segnali iniziali da valutare ulteriormente.
2. Valutazione delle prestazioni storiche
Una volta rilevato un evento di crossover, il sistema valuta la sua performance storica. Analizza l'andamento di segnali simili in operazioni passate (X-trades). Questa fase agisce come un "backtest all'interno di un backtest", aiutando a determinare la potenziale affidabilità del segnale attuale sulla base dei dati storici.
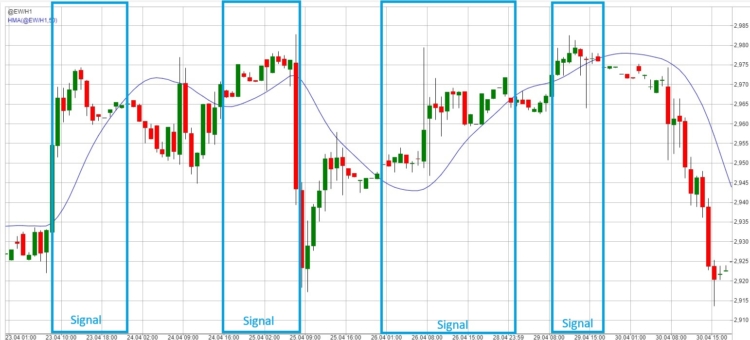
Nell'immagine qui sopra, abbiamo una rappresentazione grafica di come vengono definiti i segnali quando si usa il metodo èMaggioreAdattativo . Un segnale può essere considerato una situazione in cui Chiusura > Media mobile .
3. Metriche e soglie definite dall'utente
Il sistema confronta quindi la performance storica con metriche e soglie definite dall'utente. I trader possono configurare vari criteri di valutazione, quali:
- 1TP9Fattore di adattamento: Il rapporto tra operazioni vincenti e operazioni perdenti.
- Prestazioni cumulative %P: La percentuale di rendimento complessivo ottenuta nelle istanze passate del segnale.
Queste metriche assicurano che solo i segnali che soddisfano le aspettative del trader siano considerati validi.
4. Decisione finale: Adattamento alle condizioni di mercato
Infine, il sistema valuta se le condizioni di mercato attuali assomigliano a quelle in cui il segnale ha storicamente ottenuto buoni risultati. Se le condizioni si allineano e le metriche soddisfano le soglie specificate (ad esempio, un fattore di profitto superiore a 1,5), l'operazione viene confermata. In caso contrario, il sistema si astiene dall'effettuare un'operazione, riducendo la probabilità di falsi segnali.
Questo approccio adattivo consente ai trader di sfruttare i dati storici e le analisi di mercato in tempo reale per prendere decisioni di trading più informate.
Impostazioni chiave
Le prestazioni del crossover vengono quindi confrontate con soglie definite dall'utente. L'utente può scegliere diverse metriche di valutazione, quali:

- Metodologia
- Fattore Profit: Vittorie divise per le sconfitte.
- Performance cumulativa %: Percentuale di rendimento complessivo.
- TradesLookBack: Numero di operazioni passate da analizzare (ad esempio, 10 significa analizzare gli ultimi 10 segnali).
- Soglia di prestazione: Requisiti minimi di rendimento (ad esempio, un Fattore Profit di 1,5 significa 1,5 volte più vittorie che sconfitte).
- TS Max Bars Back: Parametro utilizzato esclusivamente per il backtesting sul motore TradeStation o MultiCharts. Questo parametro deve corrispondere al valore esatto impostato direttamente nell'impostazione TradeStation o MultiCharts TS Max Bars Back.
Risultati
- Genera meno segnali rispetto ai confronti standard.
- Filtra i segnali in base al successo storico.
- Si adatta alle mutevoli condizioni di mercato.
Importazione del blocco : Una guida su come importare lo snippet è disponibile nella sezione Documenti. qui
Dopo l'importazione, è possibile utilizzare i nuovi blocchi di confronto in:
Costruttore
Nel Builder, è possibile attivare questo blocco in Builder / Blocchi. Quando si effettua il blind datamining, si consiglia di utilizzare la metrica Avg Performance, che non è direzionale e calcola la forza media assoluta di un segnale. Il livello di dettaglio e specificità delle impostazioni è a discrezione dell'utente.
AlgoWizard - Blocchi personalizzati
I blocchi personalizzati di StrategyQuant X consentono agli operatori di creare blocchi personalizzati per le loro strategie di trading senza dover ricorrere al codice. Questi blocchi possono essere utilizzati per definire condizioni, indicatori o logiche specifiche in base alle esigenze dell'utente. Una volta creati, i blocchi personalizzati possono essere integrati senza problemi in AlgoWizard, il costruttore di strategie visive di StrategyQuant, per costruire strategie di trading complesse e adattive.
I blocchi personalizzati aumentano la flessibilità consentendo di parametrizzare metriche chiave come i periodi degli indicatori, i fattori di profitto e le percentuali di vincita, fornendo un maggiore controllo sul comportamento della strategia. In sintesi, i blocchi personalizzati consentono di ottenere risultati più precisi, dinamici e sofisticati.
Per ora, ho preparato diversi blocchi personalizzati basati su questa condizione. È possibile scaricarli utilizzando questo link e importarli seguendo la seguente procedura.
AlgoWizard - Modelli
Si tratta di un argomento più avanzato che tratteremo in modo più approfondito in un prossimo articolo. Combinando blocchi personalizzati e gruppi casuali, è possibile creare un prototipo di strategia e istruire SQX a cercare tipi specifici di strategie, mantenendo la sua capacità di adattamento.
L'indicatore è implementato per: MT4/MT5/Tradestation/ Multicharts. È possibile scaricarlo qui .
Comprendere l'indicatore di autocorrelazione
Il Indicatore di autocorrelazione è un potente strumento statistico utilizzato nell'analisi tecnica per identificare modelli ripetuti e comportamenti ciclici nei mercati finanziari. Ecco una panoramica delle sue funzionalità, della sua implementazione e delle sue applicazioni.
Che cos'è l'autocorrelazione?
L'autocorrelazione misura il grado di somiglianza tra una serie temporale e una sua versione ritardata. In parole povere, determina se i movimenti di prezzo odierni sono correlati ai movimenti di un determinato numero di periodi fa.
- +1 : Correlazione positiva perfetta.
- 0 : Nessuna correlazione.
- -1 : Correlazione negativa perfetta.
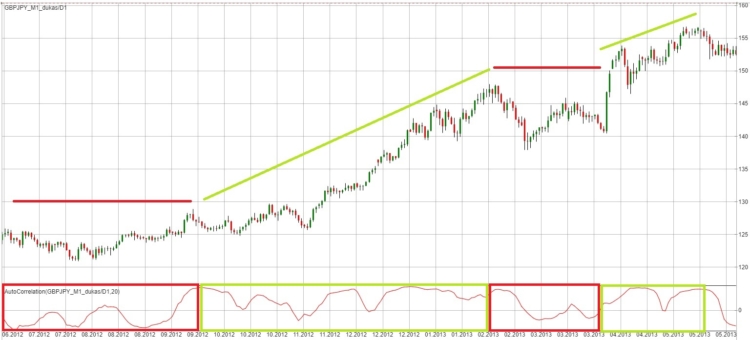
Vantaggi principali e applicazioni commerciali
- Cicli di mercato : Identifica i modelli ricorrenti e prevede i movimenti dei prezzi per le strategie di mean-reversion.
- Momento : Misura la forza delle tendenze di mercato e rileva i cambiamenti di regime.
- Sviluppo della strategia : Facilita le strategie di trading sistematico con gestione del rischio.
Migliori pratiche
- Selezione del ritardo
- Ritardi brevi (1-5): Relazioni a breve termine.
- Ritardi medi (10-20): Cicli intermedi.
- Ritardi lunghi (oltre 20): Modelli a lungo termine.
- Interpretazione del segnale
- Forte autocorrelazione positiva: Probabile continuazione del trend.
- Forte autocorrelazione negativa: Potenziale inversione.
- Autocorrelazione prossima allo zero: Movimento casuale dei prezzi.
- Combinazione con altri indicatori
- Indicatori di tendenza per la conferma.
- Misure di volatilità.
- Analisi dei volumi per il supporto alle decisioni.
L'indicatore comprende tre blocchi personalizzati che affrontano diversi scenari di mercato:
- Autocorrelazione_Tendenza forte : Questo blocco personalizzato identifica le situazioni in cui l'autocorrelazione suggerisce che il mercato è in trend.
- Autocorrelazione_Prezzi casuali : Questo blocco evidenzia i periodi in cui i prezzi appaiono casuali, teoricamente meno favorevoli per il trading.
- Autocorrelazione_Reversione media : Questo blocco rileva i periodi di mean-reversion, segnalando i momenti in cui il prezzo oscilla all'interno di un intervallo.
L'indicatore di autocorrelazione fornisce preziose indicazioni sul comportamento del mercato, ma deve sempre essere utilizzato come parte di una strategia di trading completa.
L'indicatore è implementato per: MT4/MT5/Tradestation/Multicharts. È possibile scaricarlo qui .
Piani per il 2025: Nuovi frammenti e funzionalità
Per l'anno prossimo abbiamo in programma diverse funzioni interessanti, tra cui:
- È al di sopra della media mobile/ È al di sotto della media mobile che consente di creare indicatori e di smussarli utilizzando la media mobile.
- Frammento di analisi della divergenza : Implementato come blocco di confronto.
- Blocchi di confronto del controllo statistico Process
- Blocchi di rilevamento della deriva dei dati : Impedire il trading durante i cambi di regime.
- Monitoraggio CUSUM : Rilevare piccoli spostamenti.
- EWMA : Traccia i cambiamenti graduali.
- Indicatore di regime di Kolmogorov-Smirnov
- Indicatore del test di Page-Hinkley
- Indicatore del metodo di rilevamento della deriva (DDM)
- Indicatore di distanza del movimento terra
Siamo impegnati ad ampliare le capacità del Client Strategy, offrendo strumenti che consentano ai trader di navigare in modo efficiente su mercati dinamici.


 Inglese
 Spagnolo
 Portoghese
 Francese
 Tedesco
 Giapponese

 Ellie Souckova

Eccellente articolo Ivan !!!
Articolo molto interessante. Ma ho 2 osservazioni da fare: 1) Durante la generazione delle strategie in SQX 141 e 142, la generazione si interrompe a causa di errori: a) Errore: java.lang.NullPointerException terminata in 0,00 s. b) Errore: com.strategyquant.tradinglib.strategy.xml.XmlStrategyException: impossibile creare una strategia da XML! Errore durante l'analisi della regola 'Trading signals' - Impossibile trovare il blocco 'IsGreaterAdaptive' at SQ.Internal.Rule.initialize(Rule.java:169) at SQ.Internal.Rule.newInstance(Rule.java:130) at SQ.Internal.StrategyEvent.parseXml(StrategyEvent.java:107) at SQ.Internal.StrategyEvent.(StrategyEvent.java:58) at SQ.Internal.XmlStrategy.parseXml(XmlStrategy.java:264) at SQ.Internal.XmlStrategy.callOnIn finished in 0.00 s. and the generation must be restarted. 2) Perché questi blocchi (compresi altri script ecc.) non sono automaticamente inclusi nella nuova versione di SQX. Sono stanco di importarli di nuovo manualmente in... Leggi il resto "