


 Anglais
 Espagnol
 Portugais
 Italien
 Allemand
 Japonais
Stratégiequant au succès
33 réponses

alanhere
il y a 5 ans #268203
Bonjour à tous,
Quelqu'un m'a envoyé un e-mail aujourd'hui pour me demander comment j'avais trouvé StrategyQuant après avoir vu que je l'utilisais depuis plus de deux ans, ce qui m'a incité à écrire sur mon parcours et sur ce qu'il m'a apporté à ce jour. J'ai beaucoup apprécié l'utilisation du produit et initialement, après avoir cliqué sur quelques boutons et obtenu quelques backtests décents, j'ai pensé.... Je me suis dit : "Ça y est ! J'ai maintenant des algos qui vont me faire gagner énormément d'argent !" Cependant, si seulement c'était aussi facile... en effet, comme beaucoup de débutants, je les ai mis en opération réelle pour découvrir que les résultats n'avaient rien à voir avec les backtests... même faire en sorte que les backtests aient l'air aussi bons dans Metatrader avec des données en tic-tac ne semblait pas fonctionner.
Cependant, je me suis accroché et vous devez vous rappeler que StrategyQuant est juste un outil pour vous aider, un peu comme une calculatrice peut vous aider à faire des additions complexes rapidement et avec précision MAIS... cela dépend de vous qui appuyez sur les bons boutons et qui fournissez les bonnes informations. StrategyQuant est exactement la même chose... vous devez vous assurer qu'en tant qu'opérateur vous savez ce que vous faites... prenez le temps d'apprendre à connaître le logiciel et prenez également le temps d'apprendre comment le trading algo fonctionne dans le monde réel. La plupart des systèmes échouent à cause de l'ajustement des courbes... Ensuite, chaque courtier se différencie en termes de prix, de spreads, de fuseaux horaires... et même de flux de données. Ce qui peut sembler être de petites différences dans leurs flux de données peut faire un monde de différence et, en fonction des critères d'entrée et de sortie et des indicateurs que vous utilisez, peut donner des résultats très différents.
Pour faire court, StrategyQuant est un produit extraordinaire, mais il faut du temps et du dévouement pour apprendre... et expérimenter. J'ai passé au moins une heure par jour au cours des deux dernières années à expérimenter, tester et affiner. Il n'y a pas de solution parfaite ni d'algo parfait... les marchés changeront mais la clé est de construire un portefeuille d'algorithmes et d'affiner constamment ce portefeuille... en les surveillant et en les supprimant lorsqu'ils commencent à échouer et en ajoutant ceux qui semblent fonctionner à votre portefeuille de travail en direct.
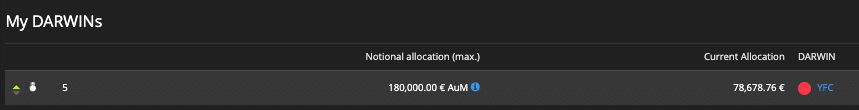
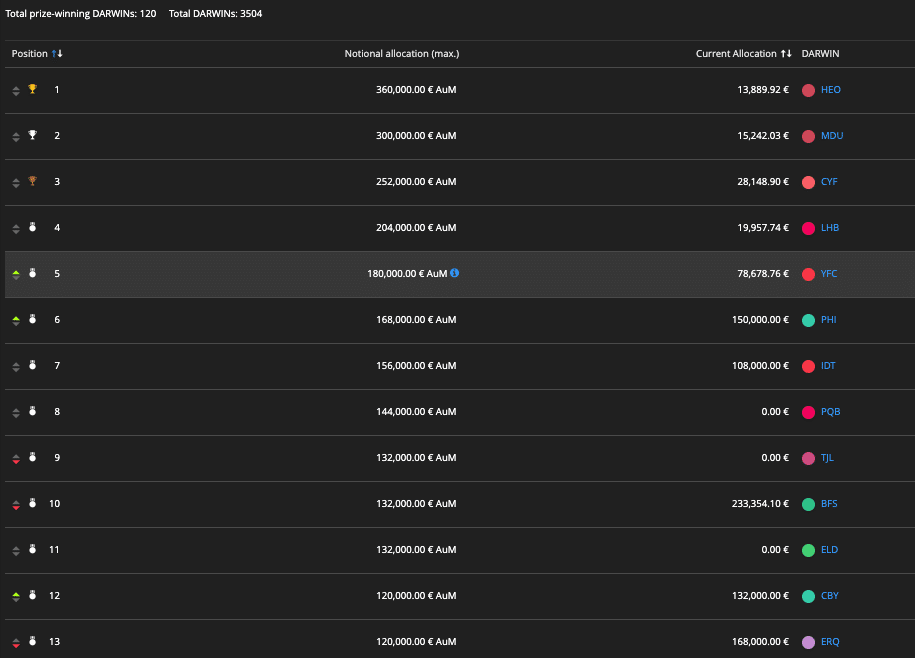
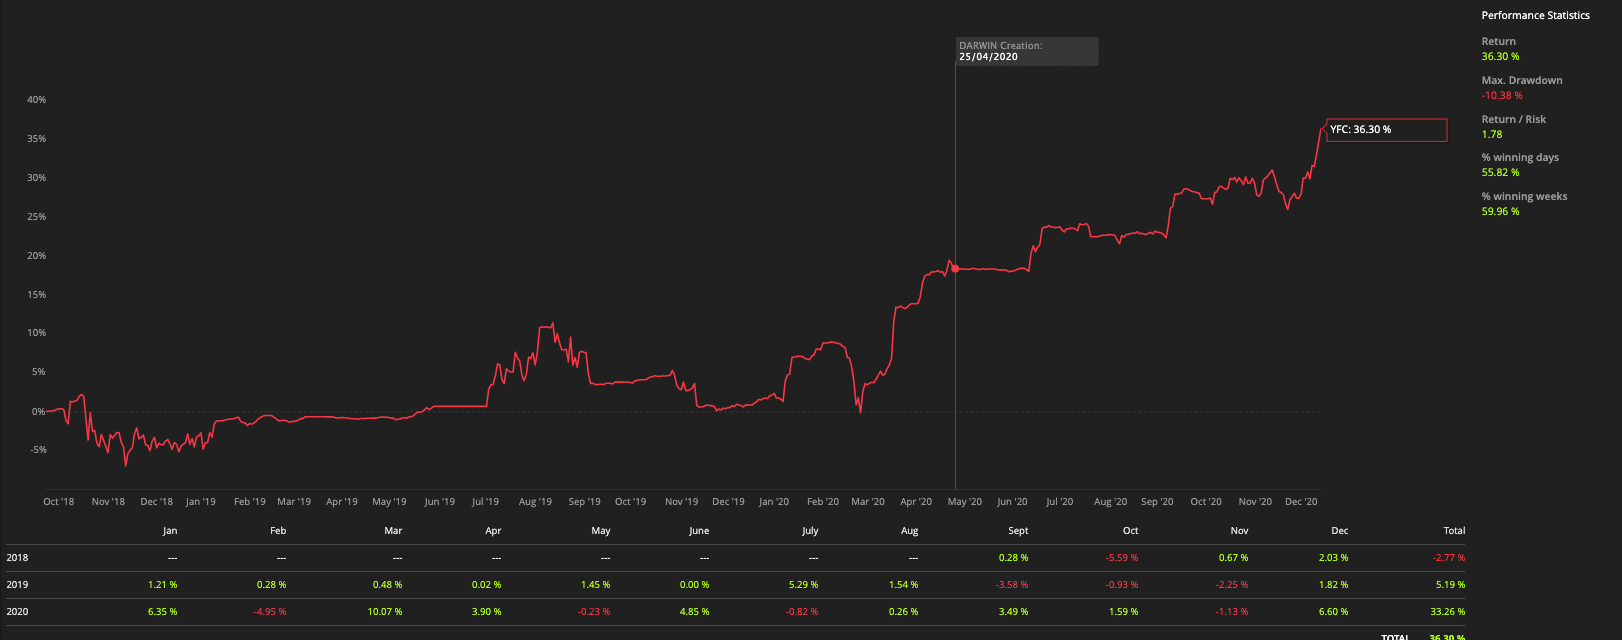
Le fait d'avoir un flux de travail avec StrategyQuant au milieu m'a aidé à le faire fonctionner. Cette année, j'ai remplacé un portefeuille que je gérais avec tous les algos de StrategyQuant que j'ai pris par le biais de ce flux de travail. Le résultat est un portefeuille qui a gagné plusieurs tours de financement avec le très respecté courtier Metatrader Darwinex. Au moment où j'écris ces lignes, le portefeuille est actuellement 5ème sur plus de 3500 autres systèmes pour décembre 2020... s'il peut rester là, ce sera la 4ème allocation de fonds en seulement 6 mois (les fonds sont alloués tous les mois).
C'est donc grâce à StrategyQuant... J'apprécie vraiment le produit et l'équipe qui le met à jour et l'améliore continuellement ! Merci beaucoup !
Mon système de trading (ou portefeuille) s'appelle YFC. Je ne sais pas si je peux poster le lien pour que vous puissiez voir ses résultats en direct :
0

Tomas Matejka
il y a 5 ans #268249
Bonjour,
Merci pour ce partage et aussi pour avoir mentionné le travail acharné qui est nécessaire mais qui porte ses fruits 🙂 .
0

Waid
il y a 5 ans #268276
Merci pour ton partage, mon frère, content de voir que ça marche vraiment. D'après votre courbe de performance, je pense qu'il est important de travailler avec diligence, d'avoir un esprit fort et d'être patient.
0

clonex / Ivan Hudec
il y a 5 ans #268285
Je suis heureux de voir des histoires comme celle-ci. Continuez à faire du bon travail !
0
clonex / Ivan Hudec
il y a 5 ans #268286
Il serait excellent de partager (si possible) quelques étapes de base de votre flux de travail. Et n'oubliez pas : https://strategyquant.com/forum/topic/bump-official-community-team-chat-on-discord-over-402-member-already/
0

huangwh88
il y a 5 ans #268295
Je suis ravi de constater votre succès ! Pensez-vous que votre forte hausse de performance en 2020 est due au passage au portefeuille SQ ?
0
alanhere
il y a 5 ans #268296
Je suis ravi de constater votre succès ! Pensez-vous que votre forte hausse de performance en 2020 est due au passage au portefeuille SQ ?
Oui, absolument... avant, c'était du trading manuel et je l'ai complètement revu... le travail n'est pas encore terminé, il faut continuer à le surveiller car les marchés changent et il faut remplacer les algos qui commencent à échouer par d'autres qui fonctionnent...
0
huangwh88
il y a 5 ans #268297
Je suis ravi de constater votre succès ! Pensez-vous que votre forte hausse de performance en 2020 est due au passage au portefeuille SQ ?
Oui, absolument... avant, c'était du trading manuel et je l'ai complètement revu... le travail n'est pas encore terminé, il faut continuer à le surveiller car les marchés changent et il faut remplacer les algos qui commencent à échouer par d'autres qui fonctionnent...
Si cela ne vous dérange pas de partager, comment déterminez-vous quels algos sont défaillants, et quels algos devraient les remplacer ?
0
alanhere
il y a 5 ans #268298
Il serait excellent de partager (si possible) quelques étapes de base de votre flux de travail. Et n'oubliez pas : https://strategyquant.com/forum/topic/bump-official-community-team-chat-on-discord-over-402-member-already/
Oui, bien sûr... Je teste toujours avec plusieurs ensembles de données et différents paramètres...
Après avoir suivi l'ensemble du processus de StrategyQuant, je sélectionne les meilleurs pour les placer sur ce que j'appelle des comptes d'incubation, qui gèrent de petits comptes réels ou des démos pendant au moins deux mois afin d'obtenir des résultats. Même après ce processus, je dirais que seule une petite proportion d'entre eux effectue des transactions conformément aux backtests (moins de 10%). C'est pour moi l'un des plus grands mystères... Je n'arrive pas à déterminer quels sont les systèmes qui fonctionnent en direct, même après avoir sélectionné uniquement ceux qui ont passé tous les tests de robustesse sans passer par cette phase d'incubation.
0
alanhere
il y a 5 ans #268299
Je suis ravi de constater votre succès ! Pensez-vous que votre forte hausse de performance en 2020 est due au passage au portefeuille SQ ?
Oui, absolument... avant, c'était du trading manuel et je l'ai complètement revu... le travail n'est pas encore terminé, il faut continuer à le surveiller car les marchés changent et il faut remplacer les algos qui commencent à échouer par d'autres qui fonctionnent...
Si cela ne vous dérange pas de partager, comment déterminez-vous quels algos sont défaillants, et quels algos devraient les remplacer ?
J'utilise les backtests comme référence... donc dans vos backtests vous connaîtrez la fréquence de vos trades, le pourcentage moyen de trades gagnants, les gains et pertes maximums simultanés... si votre système de trading n'est pas conforme à ces éléments, il est temps de chercher à le remplacer.
J'ai environ 200 systèmes testés sur des comptes réels ou de démonstration sur plus de 30 comptes de courtiers (et environ 5 courtiers réglementés différents). Je les relie tous à myfxbook et je regarde comment ils se comportent par rapport au nombre magique. Cela me permet de sélectionner un système qui fonctionne bien et de le remplacer par un autre...
2

mattedmonds
il y a 5 ans #268323
Merci pour ce partage, Alan. J'aime l'idée de faire des profits sur votre compte pour négocier des fonds pour le compte d'autres personnes. Cela semble être une excellente configuration.
Quel facteur de profit une stratégie doit-elle atteindre dans le cadre d'un backtesting pour que vous l'envisagiez ?
0

kasinath
il y a 5 ans #268379
Alan : c'est fantastique et très motivant !
Merci pour ce partage Alan, je suis sur le même chemin que toi. Depuis que j'ai obtenu le SQX au cours de l'été, j'ai passé d'innombrables heures à apprendre, à peaufiner, à affiner.
J'ai beaucoup de questions à poser. Il se peut que je vous envoie un ping en dehors du fil de discussion, si vous êtes d'accord.
0
alanhere
il y a 5 ans #268459
Merci pour ce partage, Alan. J'aime l'idée de faire des profits sur votre compte pour négocier des fonds pour le compte d'autres personnes. Cela semble être une excellente configuration. Quel type de facteur de profit une stratégie doit-elle atteindre dans le cadre d'un backtesting pour que vous l'envisagiez ?
Ce n'est pas vraiment un facteur de profit... Je regarde la fréquence des transactions, les gains et les pertes des transactions, la forme de la courbe des capitaux propres sur le long terme en dehors de mes tests d'échantillons. Je choisis les meilleurs et les place sur de petits comptes réels pour voir comment ils se comportent.
0
alanhere
il y a 5 ans #268460
Alan : c'est fantastique et très motivant ! Merci pour ce partage Alan, je suis sur le même chemin que toi. Depuis que j'ai obtenu SQX au cours de l'été, j'ai passé d'innombrables heures à apprendre, à peaufiner, à affiner. J'ai tellement de questions. Je vais peut-être t'envoyer un ping en dehors du fil de discussion, si tu es d'accord.
Oui, je ferai de mon mieux pour vous répondre.
0

ivan
il y a 5 ans #268626
mon expérience ou mon histoire est bien pire que celle d'allan lee et il est possible que je fasse fuir les débutants, c'est pourquoi j'ai hésité à écrire
Après trois ans de production et de tests, je n'ai pas réussi à gagner un seul euro ou centime d'euro, ni même à récupérer une partie de mes investissements, sans parler d'un bénéfice réel.
Mes meilleures stratégies ont été élaborées sur des périodes allant de M15 à H4. L'échelle journalière est la seule que je n'ai pas générée parce que le simple fait de tester à l'avance sur une échelle aussi vaste prend des années.
les paires sont classées par ordre décroissant de rentabilité : XAUUSD, GBPJPY et GBPUSD. Quelques cas très isolés, insignifiants sur EURUSD, USDCHF.
Les meilleures stratégies testées pendant plusieurs mois, jusqu'à ce qu'une vingtaine d'opérations soient terminées, avaient 65 à 100 pips par opération et une moyenne de 150 à 450 pips par mois. Les autres stratégies moins rentables que j'ai gardées, avaient 30 - 50 pips/trade et 100 - 200 pips/mois. En dessous de cette ligne, toute stratégie est nulle.
Le nombre de stratégies finales était de 10 à 12, à la fin d'un processus de génération complet sur la plupart des paires de devises et des échéances. Si nous supposons un ratio de 1 EUR/100 pips, cela se traduirait en théorie par 30 EUR/mois (3 EUR/stratégie x 10 stratégies). Ce ratio de 1 EUR/100 pips serait raisonnable pour la plupart des petits comptes débutants avec des volumes de 0,01 et un effet de levier moyen. En théorie, un tel portefeuille de trading doublerait le compte tous les 8 à 10 mois. C'est sur le papier, car dans la vraie vie, il y a toujours eu des contretemps inattendus ou imprévus sans rapport avec le logiciel SQ, comme un courtier qui efface l'historique ou des différences de comportement inexpliquées.
J'utilise cette unité de mesure, pips/transaction ou pips/année, parce qu'elle est la plus facile à comprendre et à convertir pour les débutants. Une fois que vous avez saisi l'effet de levier et le volume, vous pouvez facilement le convertir en somme exacte pour chaque transaction.
Ce billet et ce que j'ai écrit n'est en aucun cas une critique négative du logiciel lui-même mais une mise en garde non pas pour tous les débutants mais pour ceux qui sous-estiment la complexité du trading lui-même et ceux qui recherchent un profit rapide et facile. Je peux leur assurer qu'il ne s'agit pas d'une de ces solutions.
Timisoara, Roumanie
3900X 3.8 Ghz 12 cœurs, 64GB RAM DDR4 3000Mhz, Samsung 970 EVO Plus M.2 NVMe
0
mattedmonds
il y a 5 ans #268628
J'utilise avec succès des périodes de 1 à 15 minutes. Cela permet d'obtenir le volume de transactions nécessaire pour être certain des bénéfices et de la baisse probable sur plusieurs années. Les stratégies que je suis sur le point de mettre en place obtiennent 12 à 18 transactions par semaine par paire de devises et je suis sur le point de lancer 6 paires de devises.
Je crois beaucoup à l'utilisation des heures de trading pour affiner une stratégie. Le fait de constater que les mêmes heures de trading sont les plus rentables sur plusieurs paires de devises permet de valider la stratégie et les délais de trading. J'obtiens des résultats avec un facteur de profit de 2-3+ et un ratio de sharpe de 5+ sur les 6 paires en utilisant exactement la même stratégie. Les seules modifications que j'ai optimisées sont les paramètres de stop loss, sinon ils sont identiques sur chaque paire.
Notez que je commence avec une idée de stratégie pour ce que j'essaie de créer dans Algowizard, c'est-à-dire breakout, range trading, swing trading, momentum continuation etc, puis je regarde les graphiques pour trouver des combinaisons d'indicateurs pour définir ce que j'essaie d'atteindre sur les graphiques, pour des entrées et sorties idéales, puis je backtestes cette stratégie. Personnellement, je ne vois pas l'intérêt de tester des combinaisons aléatoires d'indicateurs, dans l'espoir d'en trouver une qui fonctionne à force de tests.
0