


 Inglese
 Spagnolo
 Portoghese
 Francese
 Tedesco
 Giapponese
Successo di Strategyquant
33 risposte

alanhere
5 anni fa #268203
Ciao a tutti,
Oggi qualcuno mi ha inviato un'e-mail chiedendomi come ho trovato StrategyQuant dopo aver visto che sono un utente da oltre 2 anni e questo mi ha spinto a scrivere del mio percorso di utilizzo e di dove mi ha portato fino ad oggi. Mi è piaciuto molto utilizzare il prodotto e all'inizio, dopo aver cliccato su alcuni pulsanti e aver ottenuto alcuni backtest dall'aspetto decente, ho pensato... "Ecco fatto! Ora ho un algoritmo che mi farà guadagnare un'immensa quantità di denaro!". Tuttavia, se solo fosse così facile... infatti, come molti principianti, ho messo in funzione questi algoritmi dal vivo e ho scoperto che i risultati non erano affatto simili a quelli dei backtest... persino i backtest non sembravano funzionare in Metatrader con i dati tick.
Tuttavia, ho continuato a lavorarci e dovete ricordare che l'StrategyQuant è solo uno strumento per aiutarvi, più o meno come una calcolatrice può aiutarvi a fare somme complesse in modo rapido e preciso, ma... dipende da voi che premete i pulsanti giusti e inserite le informazioni corrette. L'StrategyQuant è esattamente la stessa cosa... è necessario che l'operatore sappia cosa sta facendo... che si prenda il tempo di imparare a conoscere il software e che si prenda anche il tempo di imparare come funziona l'algo trading nel mondo reale. La maggior parte dei sistemi fallisce a causa dell'adattamento delle curve... poi ogni broker si differenzia in termini di prezzi, spread, fasce orarie... anche per quanto riguarda i feed di dati. Quelle che possono sembrare piccole differenze nei loro feed di dati possono fare un mondo di differenza e, a seconda dei criteri di entrata/uscita e degli indicatori utilizzati, possono dare risultati molto diversi.
Per farla breve, l'StrategyQuant è un prodotto straordinario, ma richiede tempo e dedizione per imparare... e sperimentare. Negli ultimi due anni ho dedicato almeno un'ora al giorno a sperimentare, testare e perfezionare. Non esiste la soluzione perfetta e l'algoritmo perfetto... i mercati cambieranno, ma la chiave è costruire un portafoglio di algoritmi e perfezionarlo costantemente... monitorandoli e rimuovendoli quando iniziano a fallire e aggiungendo quelli che sembrano funzionare nel vostro portafoglio di lavoro.
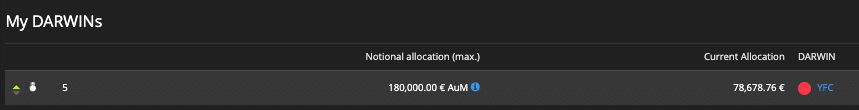
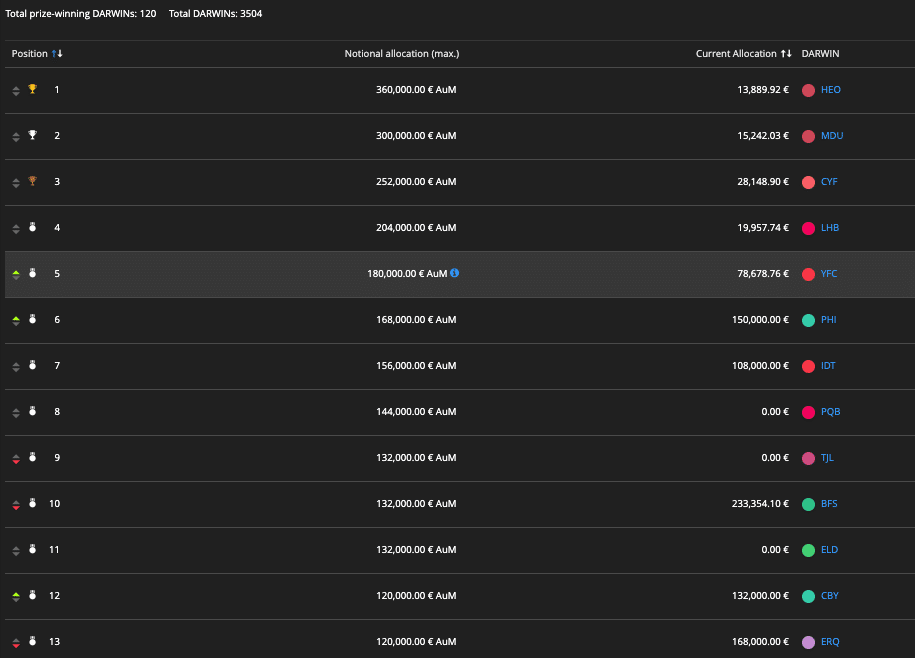
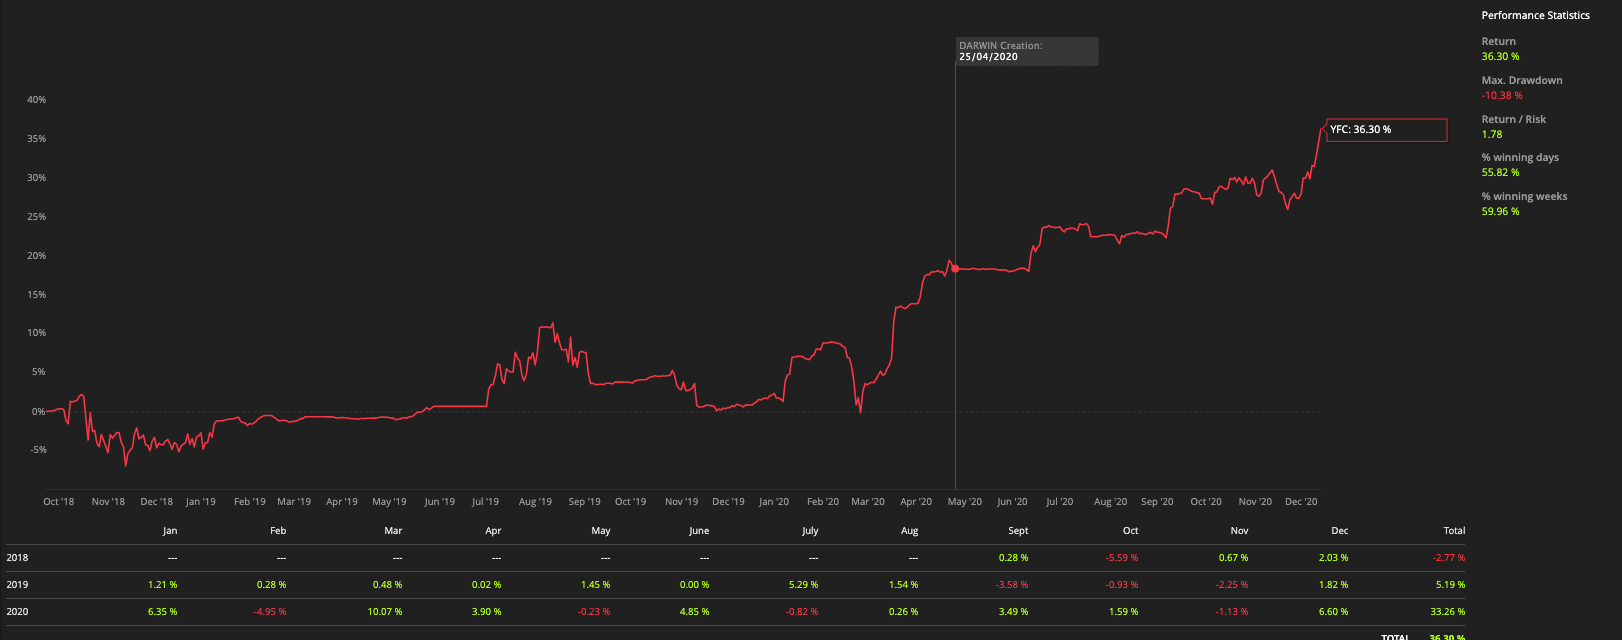
Avere un flusso di lavoro con StrategyQuant al centro mi ha aiutato a farlo funzionare. Quest'anno ho sostituito un portafoglio che stavo gestendo con tutti gli algoritmi StrategyQuant che ho preso attraverso questo flusso di lavoro. Il risultato è un portafoglio che ha vinto diversi round di finanziamento con il rispettato broker Metatrader Darwinex. Mentre scrivo, il portafoglio è attualmente al 5° posto su oltre 3500 altri sistemi per il mese di dicembre 2020. Se riuscirà a rimanere qui, sarà la quarta assegnazione di fondi in soli 6 mesi (i fondi vengono assegnati ogni mese).
Quindi tutto questo è merito di StrategyQuant... Apprezzo molto il prodotto e il team che lo aggiorna e lo migliora continuamente! Grazie mille!
Il mio sistema di trading (o portafoglio) si chiama YFC. Non sono sicuro di poter postare il link in modo che possiate vedere i risultati in diretta:
0

Tomas Matejka
5 anni fa #268249
Ciao,
Ottimo materiale, grazie per la condivisione e anche per aver menzionato il duro lavoro che è necessario, ma che ripaga 🙂
0

Waid
5 anni fa #268276
Grazie per la tua condivisione, fratello, sono felice di vedere che funziona davvero. Dalla tua curva di perfezione penso che sia importante lavorare con diligenza, avere una mente forte e pazienza.
0

clonex / Ivan Hudec
5 anni fa #268285
Sono felice di vedere storie come questa. Continuate a lavorare bene!
0
clonex / Ivan Hudec
5 anni fa #268286
Sarebbe eccellente condividere (se possibile) alcuni passi fondamentali del tuo flusso di lavoro. E non dimenticare: https://strategyquant.com/forum/topic/bump-official-community-team-chat-on-discord-over-402-member-already/
0

huangwh88
5 anni fa #268295
È bello vedere il vostro successo! Ritiene che il suo forte aumento di performance nel 2020 sia dovuto al passaggio al portafoglio SQ?
0
alanhere
5 anni fa #268296
È bello vedere il vostro successo! Ritiene che il suo forte aumento di performance nel 2020 sia dovuto al passaggio al portafoglio SQ?
Sì, assolutamente... prima era tutto trading manuale e l'ho completamente rivisto... il lavoro non è ancora completo, devo continuare a guardarlo mentre i mercati cambiano e devo sostituire gli algoritmi che iniziano a fallire con altri che funzionano.
0
huangwh88
5 anni fa #268297
È bello vedere il vostro successo! Ritiene che il suo forte aumento di performance nel 2020 sia dovuto al passaggio al portafoglio SQ?
Sì, assolutamente... prima era tutto trading manuale e l'ho completamente rivisto... il lavoro non è ancora completo, devo continuare a guardarlo mentre i mercati cambiano e devo sostituire gli algoritmi che iniziano a fallire con altri che funzionano.
Se non vi dispiace condividerlo, come fate a determinare quali algoritmi stanno fallendo e quali dovrebbero essere sostituiti?
0
alanhere
5 anni fa #268298
Sarebbe eccellente condividere (se possibile) alcuni passi fondamentali del tuo flusso di lavoro. E non dimenticare: https://strategyquant.com/forum/topic/bump-official-community-team-chat-on-discord-over-402-member-already/
Sì, certo... Faccio sempre test con più set di dati e diverse impostazioni...
Dopo aver esaminato l'intero processo in StrategyQuant, seleziono i migliori per inserirli in quelli che chiamo conti di incubazione, che gestiscono piccoli conti live o demo per almeno un paio di mesi per vedere i risultati. Anche dopo questo processo, direi che solo una piccola parte fa trading secondo i backtest (meno di 10%). Questo, per me, è uno dei più grandi misteri.... Non riesco a capire quali sistemi funzionano dal vivo anche dopo aver selezionato solo quelli che superano tutti i test di robustezza senza fare questa fase di incubazione.
0
alanhere
5 anni fa #268299
È bello vedere il vostro successo! Ritiene che il suo forte aumento di performance nel 2020 sia dovuto al passaggio al portafoglio SQ?
Sì, assolutamente... prima era tutto trading manuale e l'ho completamente rivisto... il lavoro non è ancora completo, devo continuare a guardarlo mentre i mercati cambiano e devo sostituire gli algoritmi che iniziano a fallire con altri che funzionano.
Se non vi dispiace condividerlo, come fate a determinare quali algoritmi stanno fallendo e quali dovrebbero essere sostituiti?
Uso i backtest come riferimento... quindi nei vostri backtest conoscerete la frequenza dei vostri trade, la percentuale media di trade vincenti, le vincite e le perdite massime concomitanti... se il vostro sistema di trading non è conforme a questi valori, allora è il momento di cercare di cambiarlo.
Ho circa 200 sistemi da testare in conti live o demo su oltre 30 conti di broker (e circa 5 diversi broker regolamentati). Li collego tutti a myfxbook e osservo il loro andamento in base al numero magico. Questo mi permette di selezionare un sistema funzionante adatto da sostituire con un altro.
2

mattedmonds
5 anni fa #268323
Grazie per la condivisione di Alan. Mi piace l'idea di realizzare profitti sul proprio conto per negoziare fondi per conto di altri. Sembra un'ottima impostazione.
Che tipo di fattore di profitto richiede una strategia nel backtesting per essere presa in considerazione?
0

kasinath
5 anni fa #268379
Alan: è fantastico, e una grande motivazione!
Grazie per la condivisione Alan, sto percorrendo la stessa strada che hai intrapreso tu. Da quando ho acquistato SQX durante l'estate ho trascorso innumerevoli ore a imparare, modificare e perfezionare.
Ho così tante domande. Potrei inviarti un messaggio fuori dal thread, se non è un problema.
0
alanhere
5 anni fa #268459
Grazie per la condivisione di Alan. Mi piace l'idea di realizzare profitti sul proprio conto per negoziare fondi per conto di altri. Sembra un'ottima impostazione. Che tipo di fattore di profitto richiede una strategia nel backtesting per essere presa in considerazione?
Non si tratta di un vero e proprio fattore di profitto. Guardo alla frequenza degli scambi, alla vincita/perdita degli scambi, alla forma della curva dell'equity a lungo termine, al di fuori dei miei test insample. Scelgo i migliori e li metto su piccoli conti live per vedere come si comportano.
0
alanhere
5 anni fa #268460
Alan: questo è fantastico, e una grande motivazione! Grazie per la condivisione, Alan, sto percorrendo la stessa strada che hai intrapreso tu. Da quando ho ottenuto SQX durante l'estate ho trascorso innumerevoli ore a imparare, modificare e perfezionare. Ho così tante domande. Potrei inviarti un messaggio fuori dal thread, se ti va bene.
Sì, farò del mio meglio per risponderti.
0

ivan
5 anni fa #268626
la mia esperienza o la mia storia è di gran lunga peggiore di quella di allan lee ed è possibile che io spaventi i principianti, ecco perché ho esitato a scrivere
Dopo circa 3 anni di generazione e test, non sono riuscito a guadagnare un solo euro o centesimo di euro, nemmeno a recuperare parte degli investimenti, per non parlare del profitto reale.
Le mie migliori strategie sono state realizzate su timeframe che vanno da M15 a H4. Il timeframe giornaliero è l'unico che non ho generato perché i test di previsione su un timeframe così grande richiedono anni.
le coppie sono in ordine decrescente di redditività: XAUUSD, GBPJPY e GBPUSD. Alcuni casi molto isolati, insignificanti su EURUSD, USDCHF.
Le migliori strategie testate per diversi mesi fino a circa 20 operazioni chiuse, avevano 65 - 100 pips/trade e una media di 150 - 450 pips/mese. Le altre meno redditizie, che ho mantenuto, avevano circa 30-50 pips/trade e 100-200 pips/mese. Al di sotto di questa linea, qualsiasi strategia è spazzatura.
Il numero di strategie finali funzionanti era di 10-12, alla fine di un processo di generazione completo sulla maggior parte delle coppie e dei timeframe del forex. Se ipotizziamo un rapporto di 1 EUR/100 pip, questo si tradurrebbe in teoria in 30 EUR/mese (3 EUR/strategia x 10 strategie). Questo rapporto di 1 EUR/100 pip sarebbe ragionevole per la maggior parte dei piccoli conti per principianti con volumi di 0,01 e leva media. In teoria, un portafoglio di trading di questo tipo raddoppierebbe il conto ogni 8-10 mesi. Questo sulla carta, perché nella vita reale si sono sempre verificati intoppi imprevisti o non pianificati, non legati al software SQ, come la cancellazione della cronologia da parte di un broker o differenze di comportamento inspiegabili.
Utilizzo questa unità di misura, pips/trade o pips/anno, perché è la più facile da comprendere e da convertire per i principianti. Una volta inseriti la leva e il volume, è possibile convertirli facilmente in una somma esatta per ogni operazione.
Questo post e ciò che ho scritto non è assolutamente una recensione negativa del software in sé, ma un avvertimento non per tutti i principianti, ma per coloro che sottovalutano la complessità del trading stesso e per coloro che cercano un profitto rapido e facile. Posso assicurare loro che questa non è una di quelle soluzioni.
Timisoara, Romania
3900X 3,8 Ghz 12 core, 64 GB di RAM DDR4 3000 Mhz, Samsung 970 EVO Plus M.2 NVMe
0
mattedmonds
5 anni fa #268628
Sto avendo successo utilizzando timeframe da 1 minuto a 15 minuti. Questo fornisce il volume di operazioni necessario per ottenere la certezza del profitto e del probabile drawdown su più anni. Le strategie che sto per mettere in atto ottengono 12-18 operazioni a settimana per coppia di valute e sto per lanciarle con 6 coppie di valute.
Sono un grande sostenitore dell'utilizzo delle ore di trading per affinare una strategia. Scoprire che le stesse ore di trading sono le più redditizie per più coppie di valute fornisce una convalida per la strategia e i timeframe di trading. Sto ottenendo risultati con un fattore di profitto di 2-3+ e uno sharpe ratio di 5+ tra le 6 coppie utilizzando la stessa identica strategia con le uniche modifiche che ho ottimizzato, ovvero le impostazioni degli stop loss, altrimenti identiche per ogni coppia.
Si noti che sto iniziando con un'idea di strategia per ciò che sto cercando di creare in Algowizard, ad esempio breakout, range trading, swing trading, momentum continuation, ecc, quindi guardando i grafici per trovare combinazioni di indicatori per definire ciò che sto cercando di ottenere sui grafici, per le entrate e le uscite ideali, quindi backtestando tale strategia. Personalmente non vedo l'utilità di testare combinazioni casuali di indicatori, sperando di trovarne una che funzioni grazie al puro volume di test.
0