


 Inglese
 Spagnolo
 Portoghese
 Francese
 Tedesco
 Giapponese
Fattore di adattamento Pro
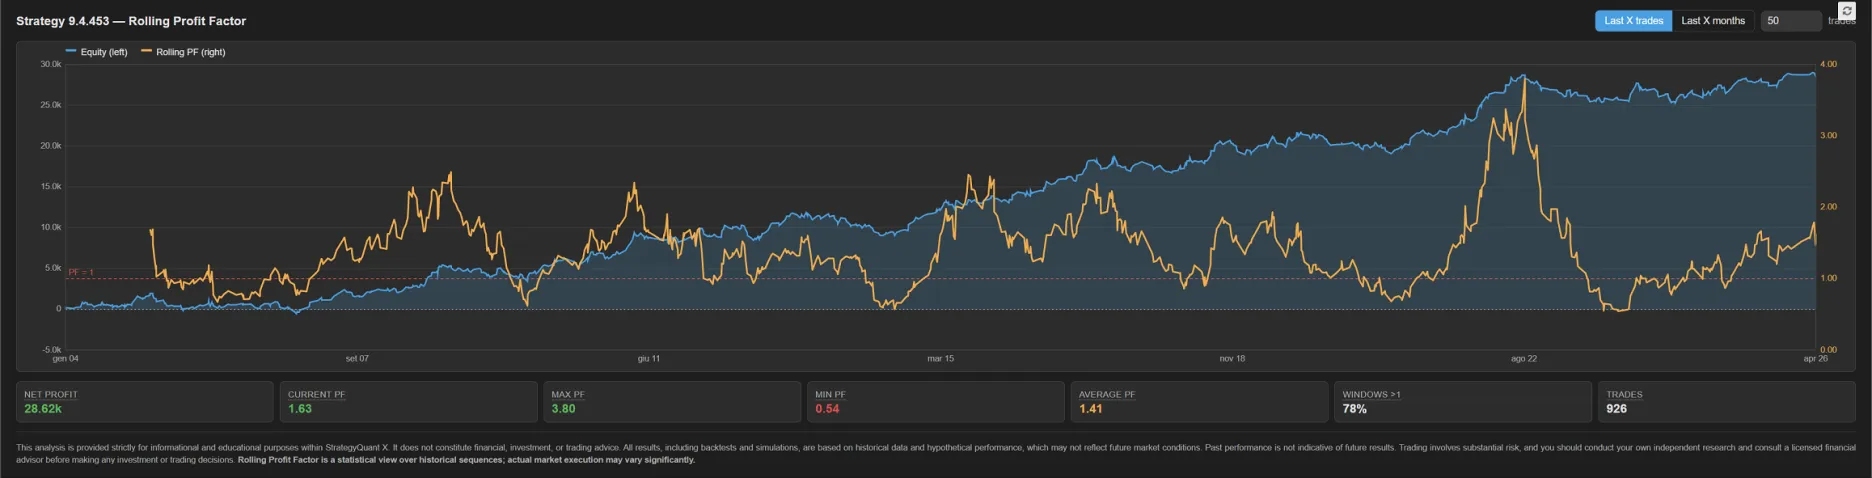
Un plugin gratuito StrategyQuant X che sovrappone il fattore di profitto Pro in cima alla curva di equity completa della vostra strategia, in modo da poter vedere non solo quanto ha guadagnato un sistema, ma quando funzionava davvero.
Un singolo Fattore Profit su un intero backtest nasconde tutto ciò che conta: un 1,7 potrebbe essere un guadagno costante o un paio di mesi fortunati che hanno smesso tranquillamente di pagare. La vista rolling calcola il PF su una finestra mobile e lo traccia come seconda linea sul grafico azionario, rendendo facilmente individuabili a colpo d'occhio le strisce vincenti, i cambi di regime e i margini di decadenza..
La finestra rotabile ha due modalità:
Ultimi X scambi - misura le prestazioni recenti in termini di numero di scambi, ottimo per i sistemi ad alta frequenza
Ultimi X mesi - misura la performance su un periodo di calendario, ottimo per i sistemi di oscillazione e per la valutazione dello stile della società di investimento.
Sotto il grafico, le schede di riepilogo mostrano il profitto netto, il PF corrente, il massimo, il minimo, la media, la quota di finestre superiori a 1 e il totale degli scambi, codificati in base alle consuete soglie (>1,5 buono - 1,2-1,5 ok - <1,2 debole). Una linea di riferimento tratteggiata a PF = 1 rende immediatamente visibile il punto di pareggio, mentre i tooltip al passaggio del mouse spiegano ogni metrica in un linguaggio semplice. Il grafico utilizza due assi Y (equity a sinistra, PF a destra), in modo che nessuna delle due linee risulti schiacciata. Si aggiorna automaticamente quando si cambia strategia, supporta temi chiari e scuri.
A chi è rivoltoChiunque utilizzi SQX vuole vedere se il vantaggio di una strategia è consistente, in declino o concentrato in un singolo tratto fortunato, prima di promuoverla al trading dal vivo o alla valutazione di un'azienda di distribuzione.

Non si parla abbastanza dell'evoluzione delle statistiche durante un backtest.
Grazie, Blaster. Questo è molto interessante.