


 Englisch
 Spanisch
 Portugiesisch
 Französisch
 Italienisch
 Japanisch
IS und OOS Degradation Score
Inhalt der Seite
Was es bewirkt
Jeder robuste Backtest reserviert einen Teil der Daten, auf die die Strategie nie optimiert wurde - die Out-of-Sample-Periode. Die ehrliche Antwort auf “Hat diese Strategie tatsächlich den Markt gelernt oder sich nur die Trainingsdaten gemerkt?” lebt in der Lücke zwischen IS- und OOS-Leistung. Dieses Plugin berechnet diese Lücke automatisch für jede Schlüsselkennzahl und fasst sie in etwas zusammen, das Sie in weniger als zehn Sekunden lesen können.
Öffnen Sie die IS ↔ OOS-Abbau-Scorecard Wählen Sie auf der Registerkarte Ergebnisse eine Strategie mit einer IS/OOS-Aufteilung aus, und das Plugin erledigt den Rest.
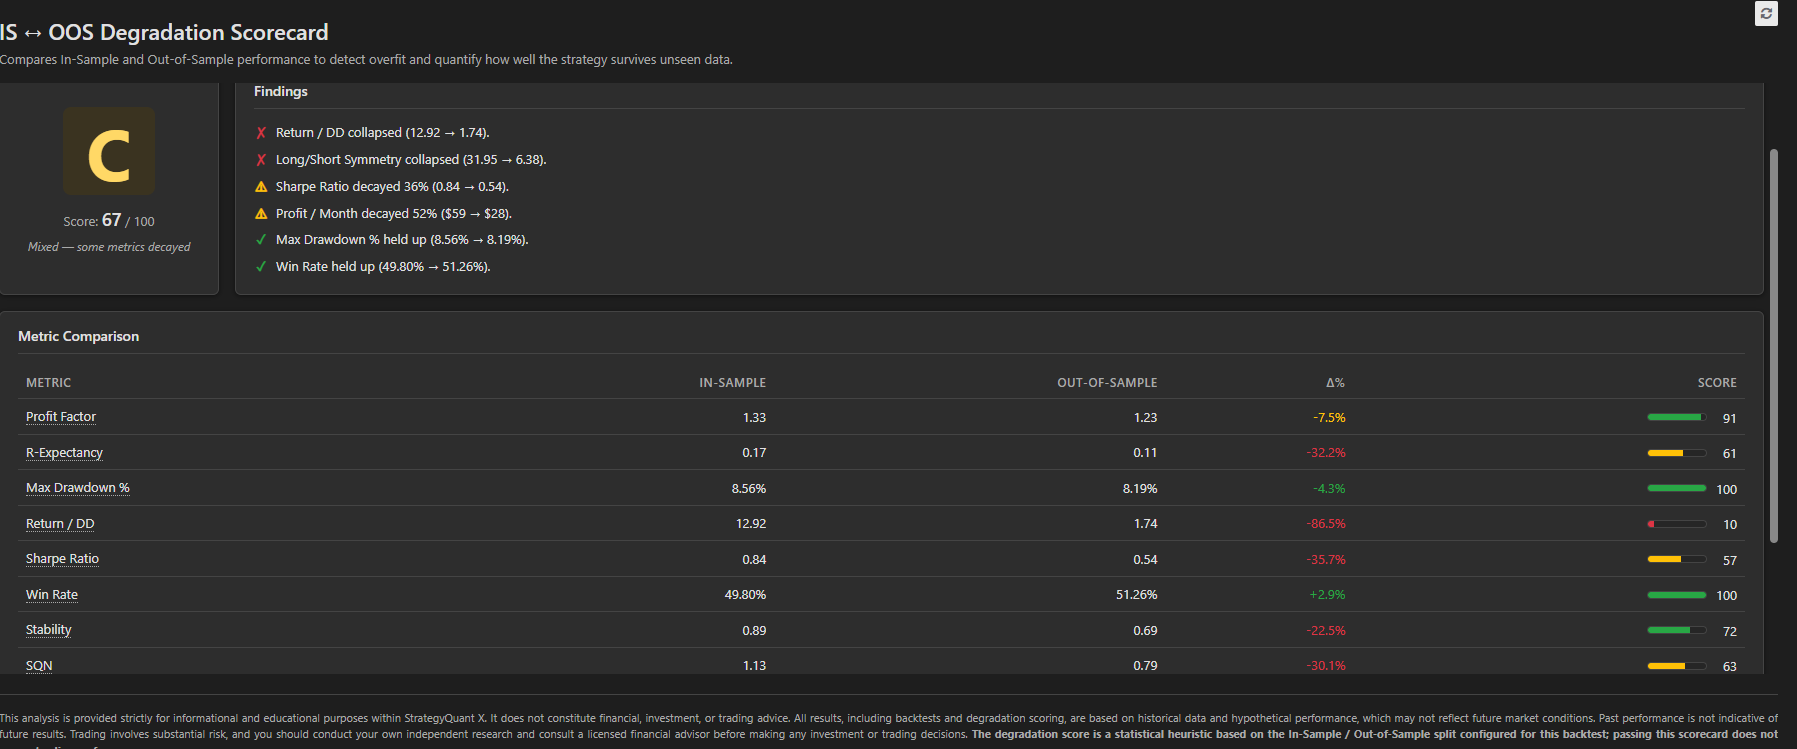
Was Sie bekommen
- Eine einzige zusammengesetzte Note (A-F) mit einer Punktzahl von 0 bis 100, farblich gekennzeichnet, so dass ein Blick genügt, um das Ergebnis zu erkennen.
- Ein Ergebnispanel die die Zahlen in einfaches Englisch umwandelt: “Profit Factor ist unter 1,0 gefallen - Strategie ist unrentabel Out-of-Sample”, “Maximale Inanspruchnahme mehr als verdoppelt”, “Gewinnquote gehalten (52% → 51%)”. Die sechs wichtigsten Beobachtungen in der Rangfolge von kritisch bis gut.
- Eine nebeneinander liegende metrische Tabelle über 10 Robustheitsindikatoren: Pro-Fit-Faktor, R-Expectancy, Max Drawdown %, Return/DD, Sharpe, Win Rate, Stabilität, SQN, monatlicher Gewinn und Long/Short-Symmetrie. Jede Zeile zeigt den IS-Wert, den OOS-Wert, die %-Änderung und einen individuellen 0-100-Score-Balken.
- Ein Banner zur Angemessenheit das warnt, wenn Sie nur 22 OOS-Trades haben und das Ergebnis, wie gut es auch sein mag, statistisch bedeutungslos ist.
- Hover-Tooltips zu jeder Kennzahl, die erklärt, was sie ist, was ihre IS→OOS-Veränderung bedeutet und was als alarmierend gilt.
Wie die Punktevergabe funktioniert
Jede Kennzahl wird auf einer Beibehaltungskurve bewertet - wie gut hält sich die OOS-Leistung im Vergleich zur IS? Vollständige Beibehaltung (oder Verbesserung) wird mit 100 Punkten bewertet; leichter Verfall mit 75 Punkten; erheblicher Verfall mit 40 Punkten; Zusammenbruch mit 0 Punkten. Kritische Vorzeichenwechsel (Profit-Faktor unter 1,0, Erwartung wird negativ, Sharpe wird negativ) führen dazu, dass die Punktzahl der Kennzahl direkt auf Null gesetzt wird, da die Strategie in diesen Fällen grundlegend gescheitert ist. Die Metriken werden dann mit risikogewichteten Gewichten kombiniert, die der Rentabilität, dem Risiko und der Konsistenz die gleiche Bedeutung beimessen.
Für wen es bestimmt ist
- Strategie-Entwickler letzte Überprüfung, bevor ein Kandidat in ein Portfolio aufgenommen wird.
- Prop feste Kaufleute die sicher sein müssen, dass eine bestandene Bewertungsstrategie nicht in die Kurve eingepasst wurde.
- Quants, die Chargen überprüfen der von AlgoWizard oder Builder generierten Strategien - nach Noten sortieren, sich auf die As und Bs konzentrieren, die Fs zurückwerfen.
Was es nicht ist
Es handelt sich um eine statistische Heuristik, nicht um eine Garantie. Eine gute Note bedeutet, dass die Strategie einen einzelnen Holdout-Split überlebt hat - sie sagt nicht die tatsächliche Leistung voraus. Verwenden Sie ihn als einen Filter unter mehreren (Monte Carlo, Walk-forward, Robustheitstests), nicht als einzigen.

Das ist interessant! Danke, Tomas!